
最穩的麥當勞跌了30%?一生一次的買入機會?沒看懂這點,先別急著抄底!

👆點擊藍字,關注我們
最近幾週回國探親一段時間,沒辦法給大家錄影片了,所以用了AI聲音,還望大家理解。不過咱們頻道的更新不會停,這期影片是最近我在美投Pro上更新的一期股票研究,講的是麥當勞,反響非常好,分享給咱各位看官。
一提起麥當勞這隻股票,我想大家第一時間都會想到的,就是這隻股票特穩、特安全,防禦股裡的最優選擇。這話確實沒錯,直到大半年前。因為過去這大半年,麥當勞的股價居然跌了大約30%,從2月底的高點約335美元,跌到現在只有235美元,而且天天在創出52週新低。
作為全球最大的快餐連鎖,本以為是最具防禦屬性的股票之一,但現在居然跌成這樣子,這到底是發生了多大的問題?更重要的是,有不少朋友在美投Pro留言問說,對於麥當勞這樣的股票來說,跌出這麼一個價格之後,會不會是一生一次的買入機會了?這個問題受到了非常多人的關注,那既然如此,今天,咱們就單獨拿一期影片,來好好聊聊麥當勞,看看現在的麥當勞,是不是個一生一次的買入機會。
逐漸轉差的基本面
在開始之前,我們先快速說明一點,下面我們主要分析麥當勞美國的情況。為什麼呢?麥當勞的國際業務不重要嗎?
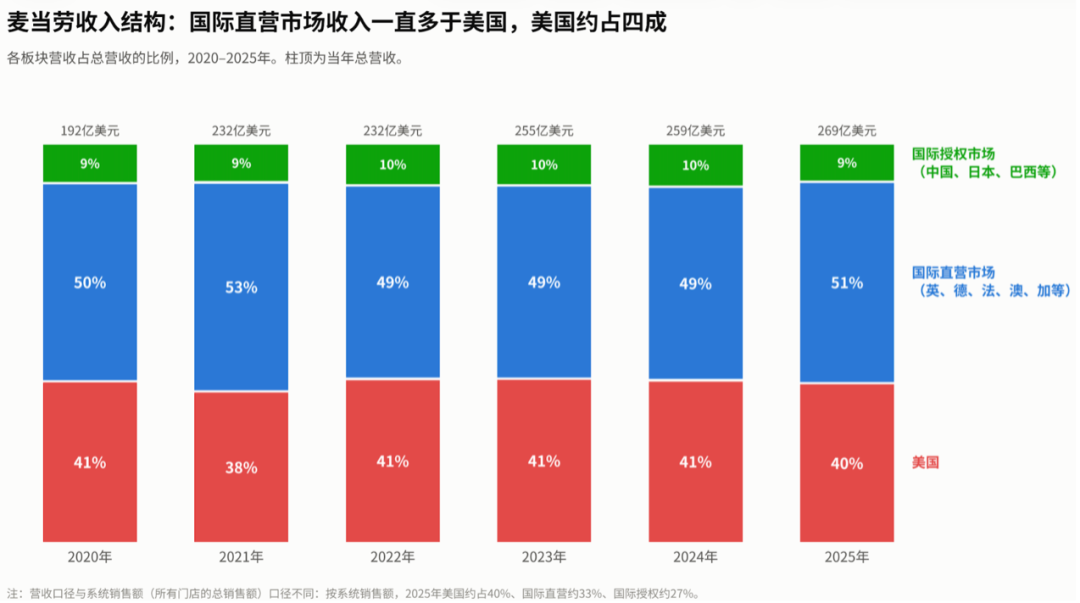
並不是。過去幾年,麥當勞國際業務的收入佔比一直穩定在六成左右,美國只佔四成。國際業務的佔比還更大一些。只不過,過去兩年,國際業務相對穩定,美國業務出了一些問題。
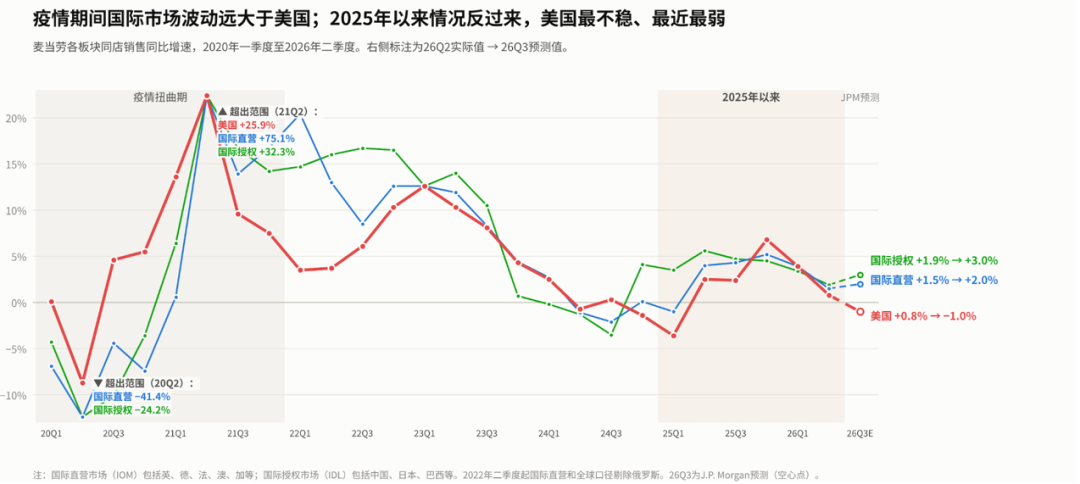
什麼問題呢?我們來看看同店銷售增速這個指標。它只統計開業滿13個月的門店,把新開門店帶來的增長剔除掉,最能反映門店本身的生意是變好還是變差。我們把美國和國際兩個板塊的同店增速放在一起比較一下。
從下面的圖可以看到,過去幾年,國際和美國的同店增速的趨勢都差不多。但是2025年以來,美國同店增速在負3.6%到正6.8%之間大起大落,今年第二季只有正0.8%。國際市場就穩得多:同期國際直營市場是正1.5%,國際授權市場是正1.9%,而且國際授權市場這一年半裡每個季度都是正增長。小摩還預計,今年第三季美國同店會下滑約1%,國際兩個板塊仍然能保持2%到3%的增長。
所以,國際業務雖然重要,但目前表現穩定。下面我們主要分析麥當勞出問題的美國業務。
我們之前分析星巴克的時候說過,品牌是大部分大眾消費品的護城河,而品牌最終要落在兩個指標上,就是量和價。對絕大部分消費品來說,量比價重要得多。第一,價格公司自己就能決定,量卻是市場決定的;第二,量的增長能帶來長期的複利,提價往往只有一次性的效果。
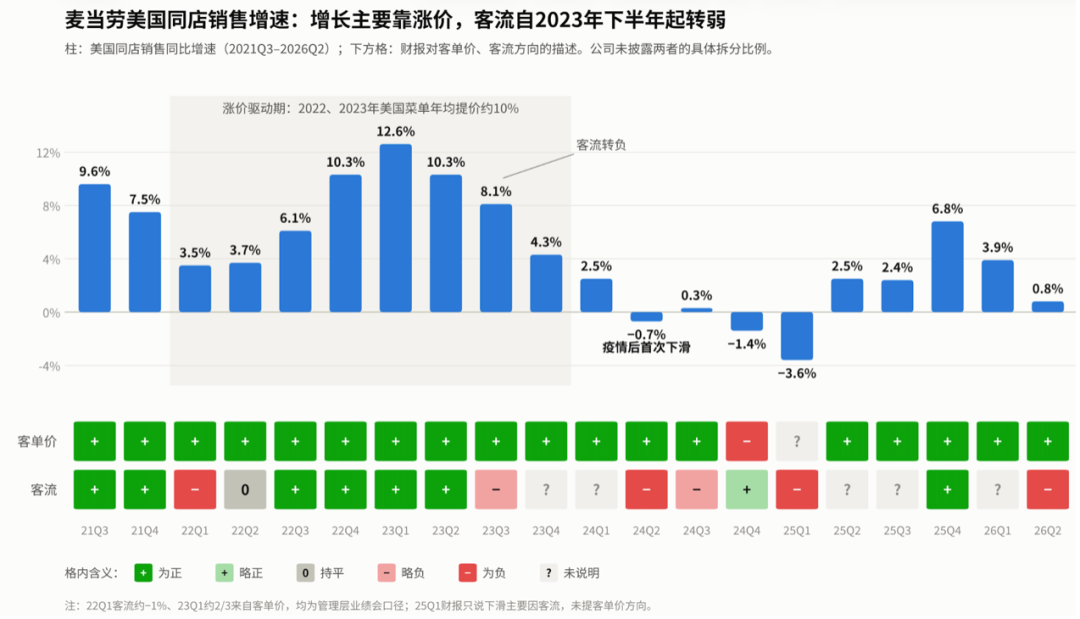
回顧過去幾年麥當勞美國的同店銷售增速就會發現,同店增長主要是靠漲價帶來的,客流的貢獻遠遠不如提價。
2022和2023年,麥當勞美國每年提價約10%,客流只是小幅為正,2022年第一季客流甚至是負的。到2024年,麥當勞的菜單均價已經比2019年高了約40%。
2023年第三季是一個轉折點。那個季度客流開始轉負,之後同店一路放緩。2024年第二季,美國同店出現了疫情以來的第一次下滑;2025年第一季更是跌到負3.6%。這兩次都是客流下降造成的。
最近10個季度裡,客流確定為正的只有兩個季度。2024年第四季度客流略微為正,但客單價下降了,是靠5美元套餐這類超值套餐換來的;2025年第四季度客流和客單價都為正,靠的是大型行銷促銷。也就是說,客流回升基本都要靠讓利或者促銷來拉動,還沒有出現靠產品本身帶來的自然回升。
不過,客流下滑、同店增長全靠客單價撐著,並不是麥當勞獨有的問題,整個美國快餐行業都是這樣。
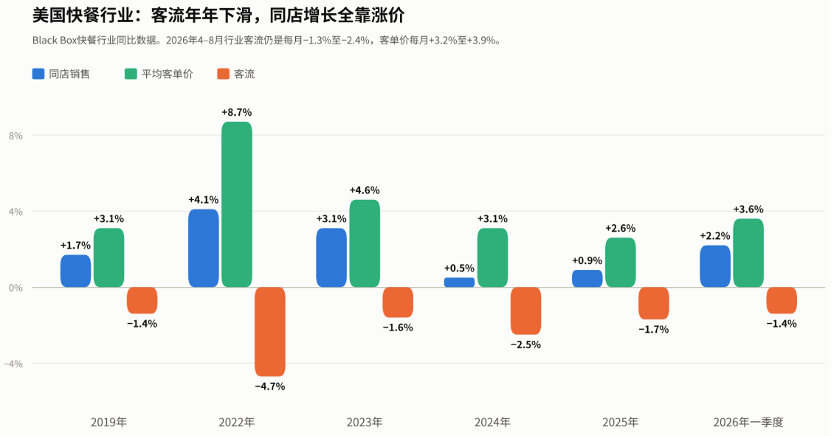
根據Black Box統計的美國快餐行業數據,2019年以及2022到2025年,每一年的客流都是負的。2022年行業客單價漲了8.7%,之後漲價幅度慢慢收窄,同店增長也跟著變弱。到了2026年情況也沒有好轉:第一季行業客流還是負1.4%,4到8月每個月都在負1.3%到負2.4%之間。
也就是說,美國快餐行業這幾年的同店增長,基本都是靠漲價撐起來的,來店的客人其實一直在變少。漲價能讓帳面上的銷售額好看,但也會把對價格敏感的客人進一步推走,尤其是低收入客群。麥當勞管理層自己也說,只要通膨還在高位,行業客流就很難增長。
不過,行業整體不好,並不代表每一家公司都不好。
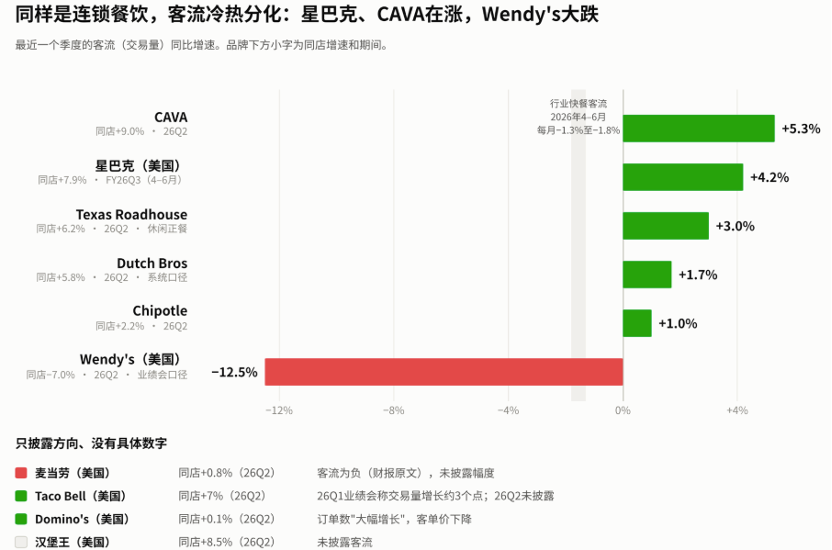
我們看看幾家主要連鎖餐飲最近一個季度客流的對比。地中海風味快餐連鎖CAVA客流增長5.3%,星巴克美國增長4.2%,牛排連鎖Texas Roadhouse增長3.0%,咖啡連鎖Dutch Bros增長1.7%,Chipotle也剛剛轉正到1.0%。同一時期,整個快餐行業的客流每個月都在下滑1.3%到1.8%。所以這幾家是在行業客人變少的情況下,從別人那裡把客人搶了過來。反過來看Wendy’s,客單價漲了5.6%,客流卻掉了12.5%,同店還是下滑了7%,光靠漲價已經撐不住了。
之前我們研究的星巴克就非常值得參考。一年多以前,星巴克美國的交易量還在下滑4%,處境和現在的麥當勞差不多。它推的“Back to Starbucks”計劃,主要是改善服務和門店體驗,並沒有靠降價。結果交易量從2025年底開始轉正,最近兩個季度都在4%以上。股價也跟著反彈,從2025年10月的約79美元,一度漲到今年8月的約106美元。
再看麥當勞,二季美國同店只增長了0.8%,客流是負的。所以麥當勞面對的情況是,行業環境確實差,但它自己也沒有跑贏行業,沒能搶到份額。我認為這才是市場不滿意的地方。過去大家願意給麥當勞高估值,是因為相信它在什麼環境下都能比同行做得好,現在這一點受到了質疑。
除了基本面變差,宏觀環境也在壓制麥當勞的估值。10年期美債收益率9月底大約在5.2%,10月8日盤中一度到了5.35%,是多年來的高位,聯準會也還處在升息周期裡。麥當勞一直被當作類似債券的防禦股,現在它約3.3%的股息率已經低於無風險利率,估值自然就被壓縮。
所以,麥當勞這一輪下跌,主要是因為基本面的成長性看不到了,宏觀又在壓估值,這兩件事造成了麥當勞今年巨大的跌幅。宏觀的部分我們這裡就不展開了,接下來主要聊麥當勞的基本面。
兩年前的星巴克,在遇到困境的時候,通過各種方法把自己的客流做成了正增長。那麥當勞有沒有希望走出星巴克那樣的反轉呢?我們來看看,針對現在的困境,麥當勞做了什麼。
麥當勞的大動作
咱們回到麥當勞做了什麼。
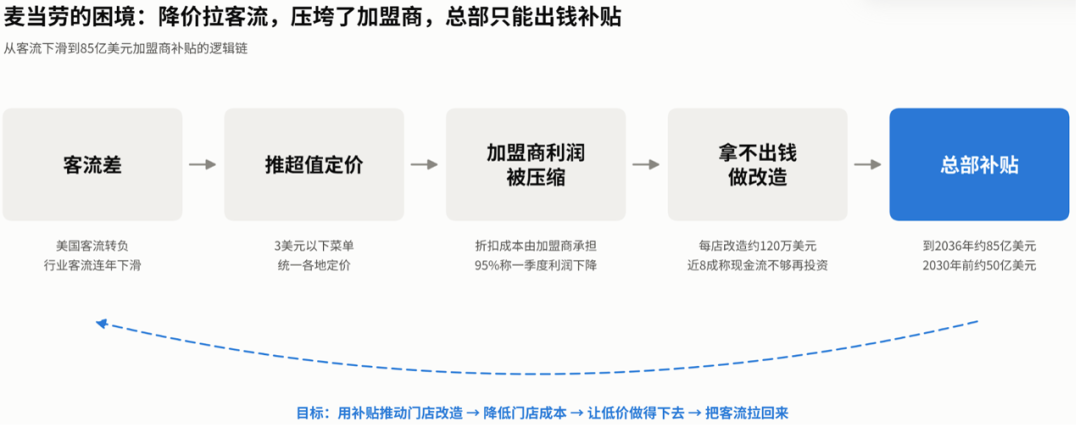
為了把客流拉回來,這次麥當勞推出了更便宜的超值菜單,包括更便宜的3美元以下產品。但要長期推這樣的低價產品,門店的成本就得降下來。所以麥當勞同時推出了新一輪的門店改造計劃,用新的廚房設計、drive through車道和AI營運系統,來降低人工成本、提高門店效率。
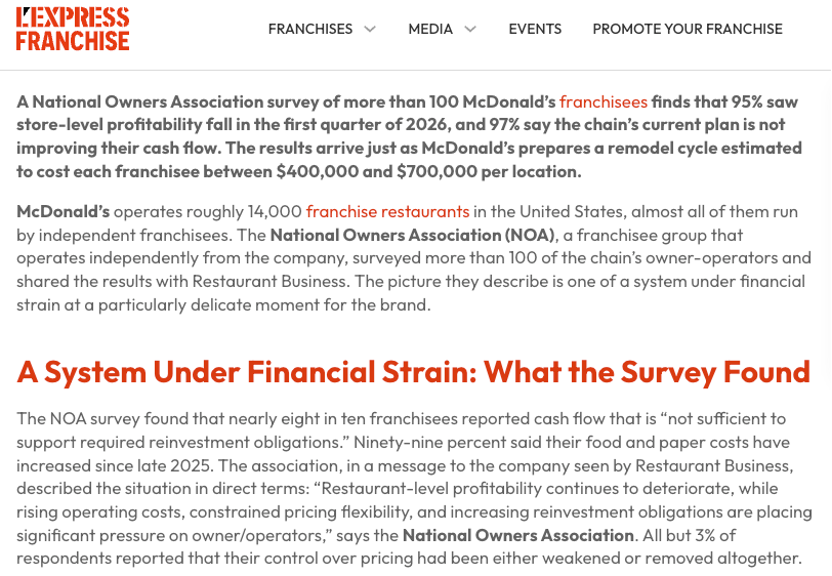
但這裡面有個問題,超值菜單跟門店改造會有一定衝突。麥當勞95%的門店是加盟店,更便宜的超值菜單帶來的成本上漲由加盟商承擔了。今年1月起,麥當勞推出了新的加盟標準,要統一各地的超值定價。按加盟商的說法,他們的定價權被大幅收緊,又要配合3美元以下菜單做折扣,同時食材成本也在上漲。加盟商組織NOA的調查顯示,95%的加盟商說第一季門店利潤下降,將近8成說現金流不夠支撐再投資。
所以,加盟商現在沒錢,一部分是麥當勞自己的策略造成的,但門店改造偏偏又要加盟商出錢。一家美國傳統的drive through店,光新一輪的升級改造就要投入約100萬美元。加盟商當然不願意推動麥當勞的改造計劃。
針對出現的問題,麥當勞在9月23日的投資人日上宣布,到2036年要拿出約85億美元支持加盟商,其中約50億在2030年前投入。這50億裡,約15到20億美元是直接出錢幫加盟商做改造,剩下約30到35億美元是減租和裝修補貼。按麥當勞的測算,算上這些補貼,加盟商做一次改造大約4年就能回本,之後每家美國門店每年能多出約10萬美元的現金流。
我們把麥當勞出現的問題和解決的方案梳理一下。宏觀上,美國外出用餐的價格持續上漲,今年油價又漲了不少,低收入消費者壓力很大;麥當勞自己2019到2024年菜單均價又漲了約40%,所以它的客流比行業還要弱。客流變差之後,麥當勞為了把客人拉回來,推出了更便宜的超值菜單。但降價的成本主要落在加盟商身上,再加上食材成本還在漲,加盟商的利潤被壓得越來越薄。利潤薄了,加盟商就拿不出錢去做每家店上百萬美元的門店改造。可門店改造恰恰是麥當勞降低成本、讓低價能長期做下去的關鍵。為了讓這個計劃推得動,總部只能自己掏錢,用85億美元來補貼加盟商。
所以,麥當勞是想用這筆投資打通一個循環。補貼推動門店改造,改造把門店成本降下來,成本降了低價才能做得下去,低價最終把客流拉回來。
但市場並不買帳,投資人日當天,股價大跌了5%。主要原因有兩個。
第一,短期利潤增長會放緩。麥當勞的利潤大頭來自向加盟商收的租金,這是它利潤率最高的一塊收入,減租就是直接少收這部分錢。隨著這些補貼從2027年開始陸續落地,會影響當年的利潤。所以投行JP Morgan在投資人日後,把麥當勞2027年的每股收益預測下調了約9%,預計2027年每股收益只增長1.8%。
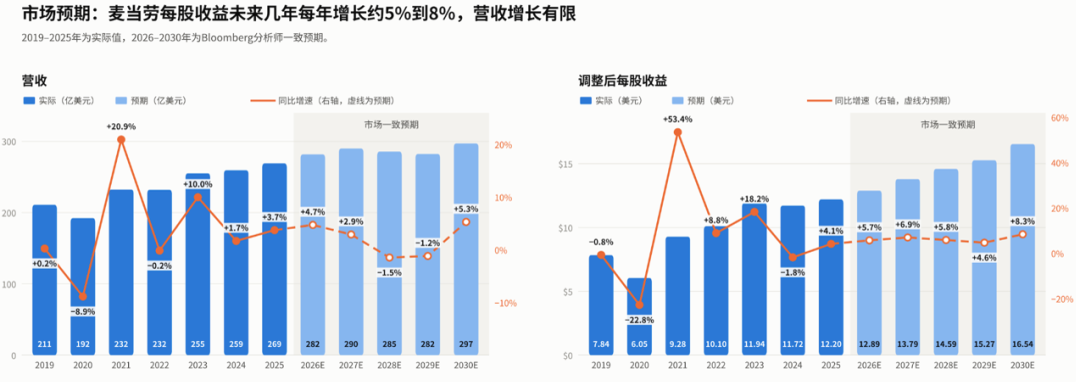
第二,回本時間長。對加盟商來說,算上補貼4年能回本;但對麥當勞自己,CFO給出的回本期是5到6年,比加盟商還長。也就是說,現在的投入,看到回報要等到2030年前後了。從市場一致預期來看,未來五年麥當勞的每股收益每年只增長5%到8%。
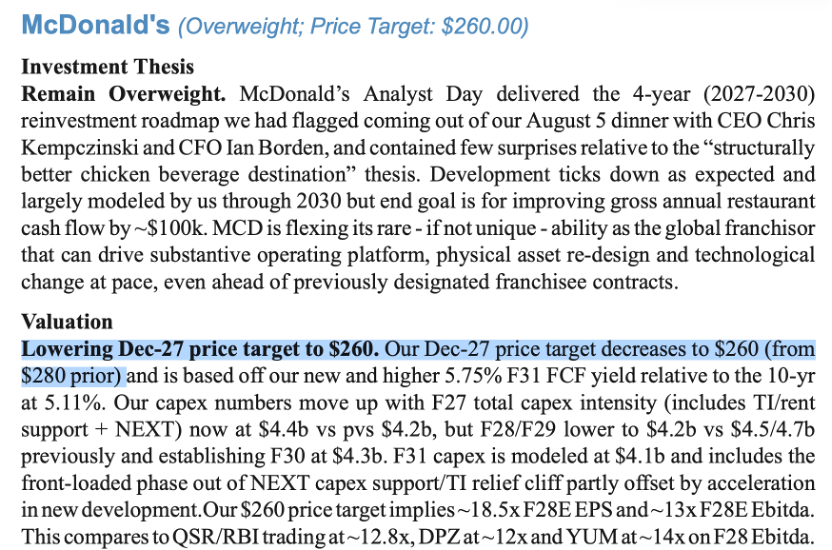
因為這些負面影響,多家投行都下調了目標價,JP Morgan就把目標價從280美元下調到了260美元。
但我認為,這筆錢確實有必要花,麥當勞需要幫加盟商度過現在的難關。
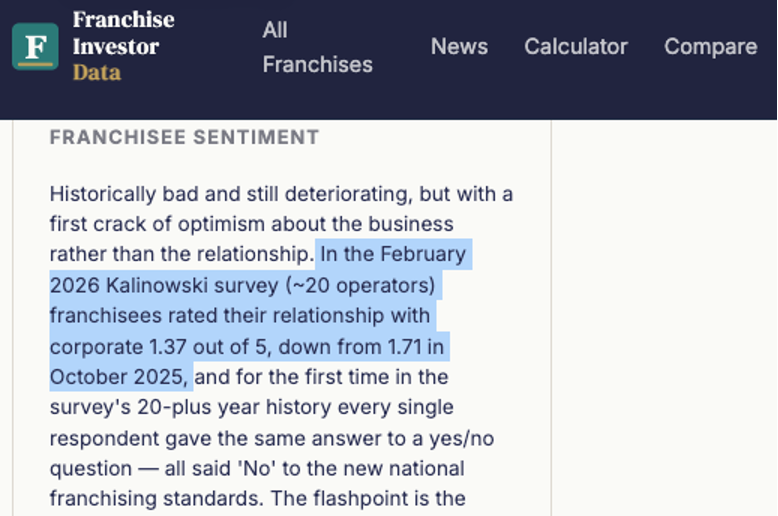
華爾街研究機構Kalinowski今年1月對20家麥當勞加盟商做了一次調查,加盟商對總部關係的打分只有1.37分(滿分5分),比去年10月的1.71分明顯下滑。麥當勞95%的門店是加盟店,如果不先幫加盟商度過難關,之後超值菜單和門店改造都很難推廣下去。反過來,只要改造推得動,按麥當勞的測算,每家美國門店每年能多出約10萬美元的現金流。加盟商手裡有了錢,才撐得住長期的低價,客流和同店銷售也才有機會回來。而同店增長,正是麥當勞實現把經營利潤率提高到50%出頭到50%中段這個2030年目標裡,最重要的一環。所以,這85億美元的支持是有必要的。
投資觀點
不過,這85億美元解決的是加盟商有沒有錢改造的問題,而且到2030年前才投入約50億,是一個中長期的事情。但是短期的兩個問題對投資者是很現實的,客流能不能回來,以及這筆支出會不會繼續拖累業績。
正是因為市場擔心這兩個短期問題,麥當勞的股價大幅下跌之後,估值已經來到近五年的低點,2027年的PE市盈率只有17倍了。但是,不要因為股價已經大跌,估值很便宜,現在就大倉位買入。因為現在的估值可能還有“水分”,如果客流遲遲不回來,市場對業績的預期還可能繼續下修,估值也就沒有看上去那麼便宜。也許下個季度業績下修,估值反而會比現在貴。所以我認為,現在還不是大倉位買入的時候,仍然需要觀察。
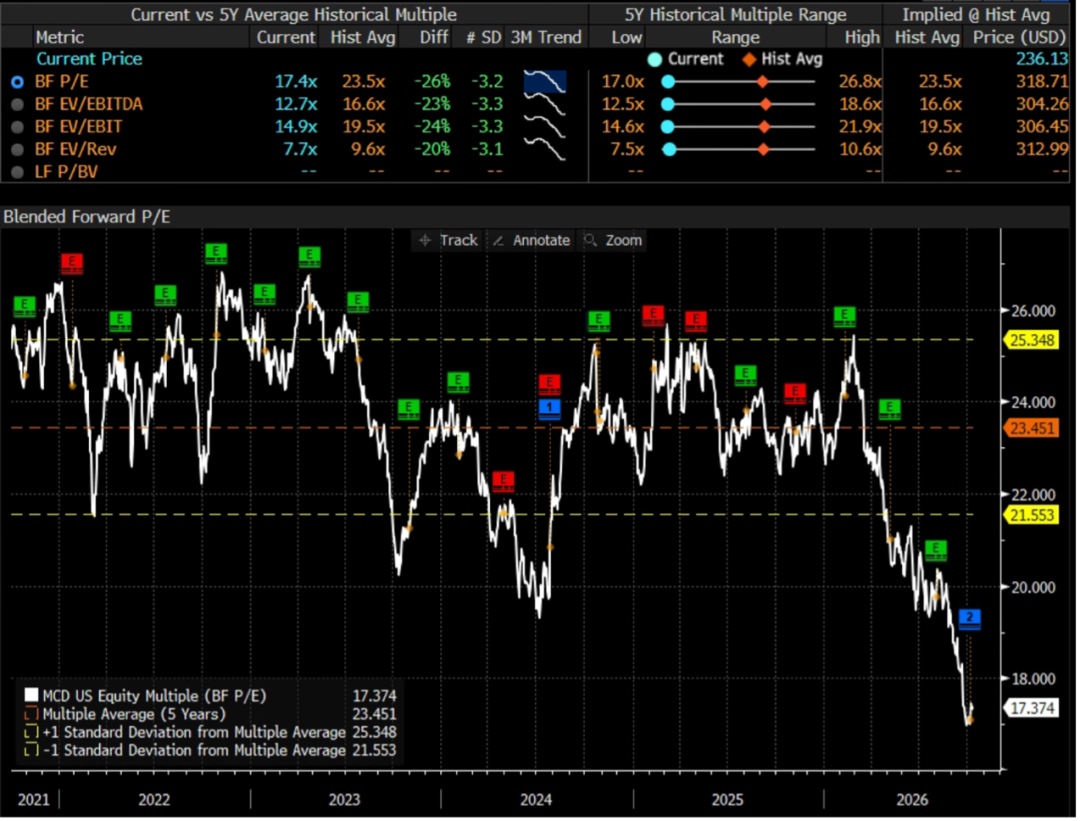
但也不用對麥當勞過於悲觀。歷史上,麥當勞也出現過幾次危機。
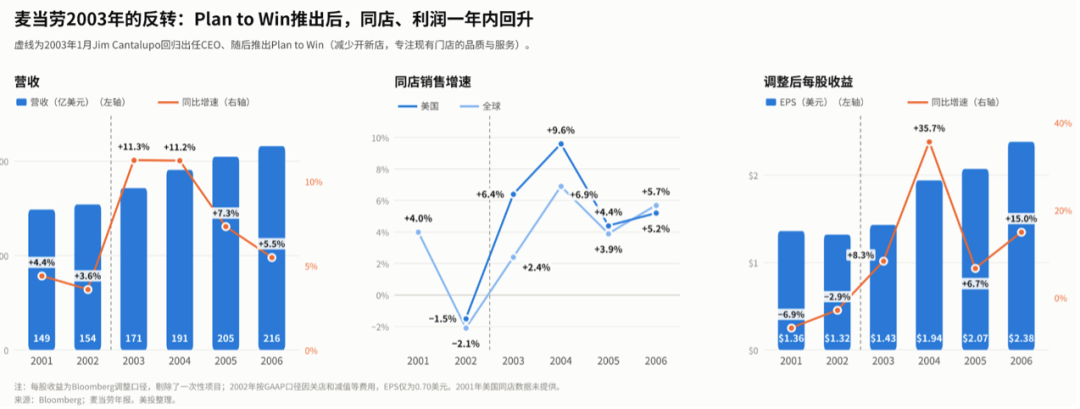
2002年是麥當勞歷史上最大的一次困境。那一年標普500指數下跌了23%,而麥當勞股價跌了近40%。主要原因是同店銷售下滑、利潤持續走弱。到了第四季,又因為大量關店和資產減值,出現了歷史上第一次季度虧損。
後來麥當勞大幅收縮擴張,新開門店數量從1247家降到513家,重點轉向現有門店,不再讓新店去搶老店的生意。同時推出“Plan to Win”戰略,圍繞人員、產品、門店、價格、促銷五個方面,改善品質、服務和清潔。產品上,推出了高端沙拉,並繼續推廣2002年底上線的1美元菜單;2003年9月,又推出全球統一的“i’m lovin’ it”廣告。結果美國同店2003年增長6.4%,2004年增長9.6%。2003年每股收益恢復正增長,2004年增速更是達到35.7%。
另一次危機出現在2014年。那一年麥當勞美國同店下滑2.1%,美國客流減少了4.1%,調整後每股收益下降13.2%。問題主要出在兩方面,一是菜單越做越複雜,出餐變慢;二是當年7月中國供應商福喜出了食品安全事件。2014年標普500指數上漲了11%,麥當勞股價卻下跌了3%。
2015年3月,麥當勞更換CEO,開始第二次轉型。一是把4000家直營店賣給加盟商,加盟比例從81%提高到約93%,同時削減5億美元的管理費用;二是在2015年10月推出消費者呼聲最高的全天早餐。
效果很快顯現。2015年第三季,美國同店實現了兩年來的首次增長;第四季美國同店增長5.7%,2016到2018年,調整後每股收益分別增長14.6%、16.9%和18.6%。營收在這幾年反而下降,但這是賣店之後報表口徑的變化,麥當勞只收租金和特許費,營收變少了,利潤率反而更高。
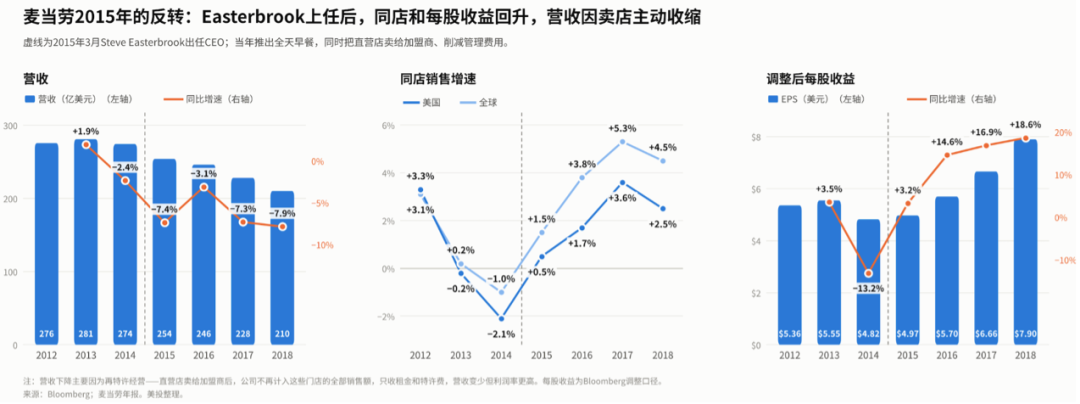
所以,這兩次危機能成功扭轉,基本都做了兩件事:一是收縮門店,把結構做輕;二是推出爆款,把客流帶回來。2003年是削減開店、專注現有門店的品質,再加上新廣告;2015年是提高加盟比例,再加上全天早餐。
而今年9月麥當勞在投資人日上公佈的Next計劃也是這樣的方式。Make It Golden對應2003年的品質和服務,加盟比例提高到98%和壓縮管理費用對應2015年。但是,現在缺的是一個能把客人拉回來的爆款。雞肉和飲料有可能成為這個爆款,今年明顯加大了飲料類產品的數量,但手工裹粉雞肉還在測試,目前沒有確定上線時間。
另外,加盟商的態度往往決定轉型的成敗。2003年,麥當勞把新開門店從1247家砍到513家,不再讓新店搶老店的生意,還派了900名營運人員下到門店,幫加盟商把現有門店做好,加盟商和總部站在了一邊。2015年,加盟商對總部的打分一度跌到1.48分的歷史最低,全天早餐上線時很多加盟商也在抱怨廚房忙不過來,但這個產品實實在在把客人拉了回來,加盟商也就樂於接受了。
今天的麥當勞,這兩點都還沒做到。一是能拉回客流的爆款還沒出現,二是加盟商還沒有完全配合,3美元以下的超值菜單只有60%到65%的門店在執行。所以要看到麥當勞的扭轉,還需要等待一段時間。
歷史上看,股價真正的大漲,都是跟著基本面一起來的。
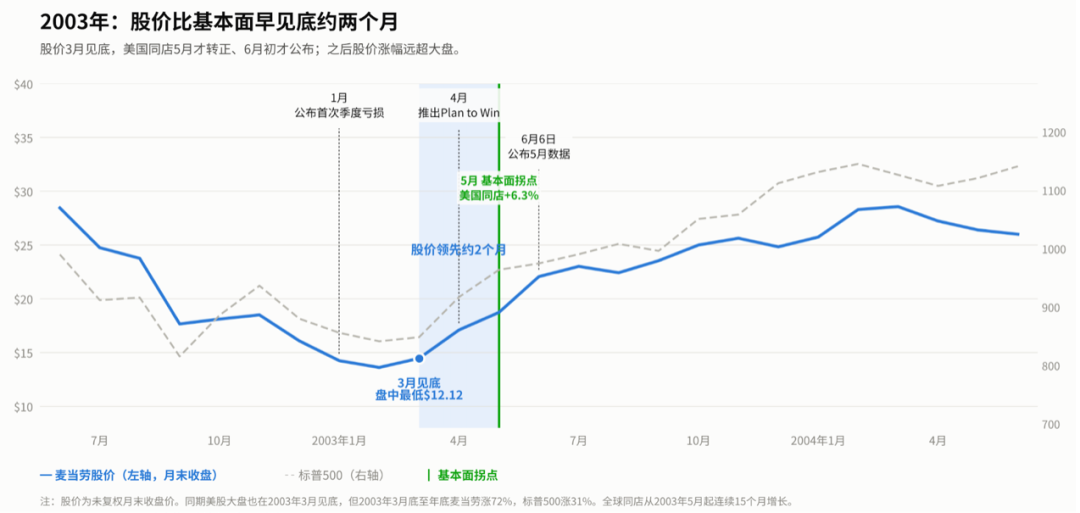
2003年那次,麥當勞股價在3月見底,比美國同店轉正早了大約兩個月,但那時整個美股也在同一時間見底。真正跑出超額收益,是在5月同店轉正之後:從3月底到年底,麥當勞漲了72%,同期標普500只漲了31%。
2015年那次更明顯。新CEO上任、公佈轉型計劃,股價都沒什麼反應,橫盤了整整7個月。直到10月全天早餐上線、三季報美國同店兩年來首次轉正,股價才在一個月裡漲了14%,之後一路走高。
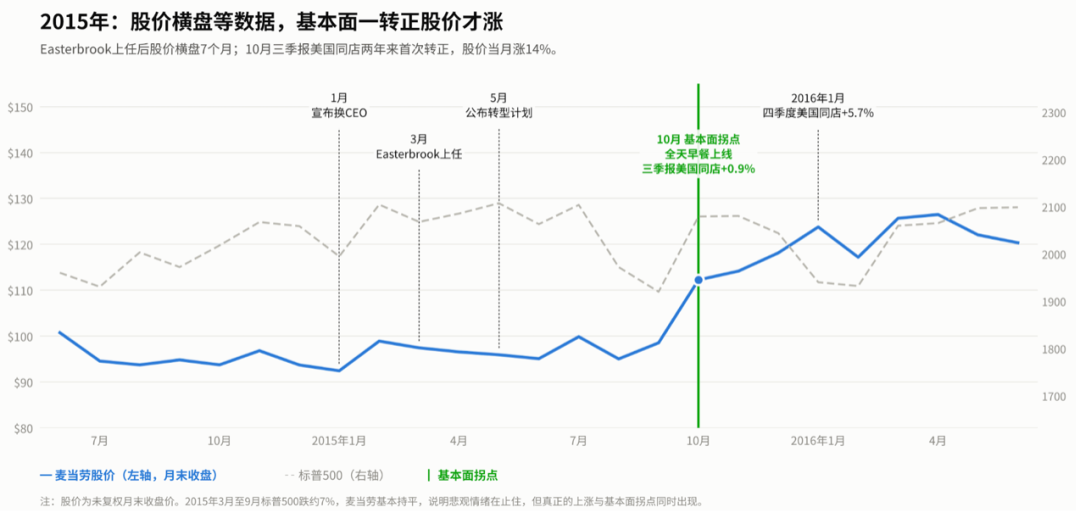
所以對今天的麥當勞來說,市場大概率也要先看到客流真正轉正,股價才會有像樣的反轉。
接下來,有兩個觀察時點。一是11月初的三季報,看看同店會不會下滑超過1%的市場預期;二是明年初公佈的新的入門價超值方案,以及有沒有推出新的雞肉產品。如果明年上半年客流能轉正,市場才會願意等改造的長期回報。如果客流還是負的,補貼的成本又從2027年開始進入財報,麥當勞的股價可能還要繼續承壓一段時間。而從我們前面的分析來看,這個可能性還是比較大的。
所以,現在的股價位置並不是一個很好的大舉買入機會。現在買入,往上和往下的可能性差不多;股價真要往上走,得看到基本面確定反轉,這可能要熬一段時間,性價比不夠好。更好的買入時機,還是等基本面確定反轉之後,哪怕到時候股價已經上漲了一些也沒關係,因為到那個時候,賺錢的確定性會更高,你也不用跟著市場一起熬了,持倉體驗會好得多。
當然,即便我們對麥當勞短期的快速復甦沒有那麼樂觀,但從長期看,我們對麥當勞還是很有信心的。畢竟作為全球最大的快餐連鎖,麥當勞的品牌早已深入人心。任何公司的發展都不會一帆風順,麥當勞也幾乎每個時代都遇到過麻煩。90年代後期的擴張過快和新品失敗,一直拖到2003年才解決;2014年的菜單臃腫和食品安全事件,到2015年才扭轉。但每一次,麥當勞都找到了辦法走出來。所以我相信,幾年後再回頭看,這一次的困境,也只是它歷史長河中又一個跨過去的坎而已。
雖然現在不適合大倉位買入,但如果你看好麥當勞的長期價值,先建一個小的觀察倉位,或者說在接下來這段困境中慢慢積累籌碼,我認為也非常合適。而且,一旦找對了方向,麥當勞的反轉可能會比星巴克更快。麥當勞的快餐比星巴克的咖啡更偏日常的剛需,只要價格和產品對了,客人回來得也快。歷史上也是這樣,2003年拯救計劃發布4個月後,美國同店就轉正了;2015年新CEO上任大約7個月後,美國同店也轉正了。相比之下,星巴克從2024年9月換CEO,到交易量轉正,用了一年多的時間。
另外,麥當勞還有一個好的地方,那就是它的業務幾乎不會被AI顛覆,而且它本身也和AI相關的主題沒有什麼關係。因此,如果你想分散持倉,不想把倉位都壓在AI相關的股票上,那麼麥當勞從分散化、以及保持一定防禦屬性上看,也是個相當不錯的選擇。
結語
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI交易何時止跌?市場盯著Meta「天量發債」背後的「囚徒困境」
巴克萊認為,AI巨頭爭相提前融資形成「囚徒困境」,集體發債將推高融資成本,限制信用利差收窄。隨著低評級債券風險上升、AI發行人信用分化加劇,融資供給能否被市場消化,將成為判斷AI交易能否企穩的關鍵。

對沖基金創紀錄拋售後,高盛建議抄底:「有選擇」地配置AI,但信心不足
對沖基金過去8個交易日中有7日減少槓桿,淨槓桿降至一年低點。高盛策略師Louis Miller認為,動能曝險下降、股價大幅回調且AI龍頭盈利預期穩定,為部分資產創造了抄底機會。但Pasquariello坦言對市場方向「信心有限」,資本支出回報仍存疑,高盛建議選擇性布局AI。

加納重審大型金礦續約:Tarkwa擬再開發20年,53億美元資產價值面臨政策變數
反恐部隊上街、羅浮宮關門!法國週末爆發新一輪抗議浪潮,動盪烈火有蔓延歐洲之勢
法國陷入新一輪暴力抗議風暴,七萬名安保人員緊急部署,多個城市實施宵禁,馬克宏坦承應對失誤。金融市場已率先發出警報——法德國債利差飆升至歐債危機以來高點,PMI跌破榮枯線,精品店封窗、羅浮宮閉館,巴黎市政府預計損失數千萬歐元。動盪之火更有蔓延至歐洲之勢。

加密貨幣價格
更多


