
銅價「脫韁」?供應週期的啟示

核心觀點
銅價中樞最重要的決定因素是供給。每一輪供給週期的後半段,都對應銅價完成中樞上移。供給週期,才蘊含銅價真正的大機會。
歷史還告訴我們,捕捉銅價中樞拐點,除了供給之外,還需關注另外三個因素:①庫存與閒置產能緩衝下降;②對高價不敏感的新增需求湧現;③下一輪銅礦開採需要更高資本投入和激勵價格。
以此再來理解本輪銅價強勢表現(2021年至今),正好滿足上述條件。所以銅價已然完成了中樞上台階。
傳統需求疲弱一度被誤認為銅價回落的潛在風險,但事實上傳統需求偏弱,新增需求尚未足夠取代,新一輪銅礦供給難以大範圍擴增,也就造成了當前銅價處於一輪低彈性的銅礦供給階段,這也正是本輪銅價脫錨之根本。
未來銅價或有波動,但新中樞已定。
摘要
傳統銅價分析往往從全球製造業、房地產或者庫存週期入手,這一框架能解釋銅價短週期的波動(3-5年),卻難以解釋一個更重要的問題:為何相同的需求增速,在不同時期對應的銅價水準完全不同。
我們嘗試從跨度更長的礦山資本開支-產能週期,辨析供給曲線變化對銅價價格中樞的影響,進而解釋,為何本輪銅價超越傳統需求週期,展現出極其強勢的價格表現。
一、二戰至今,銅礦歷經四輪供給週期,銅價圍繞移動中樞波動
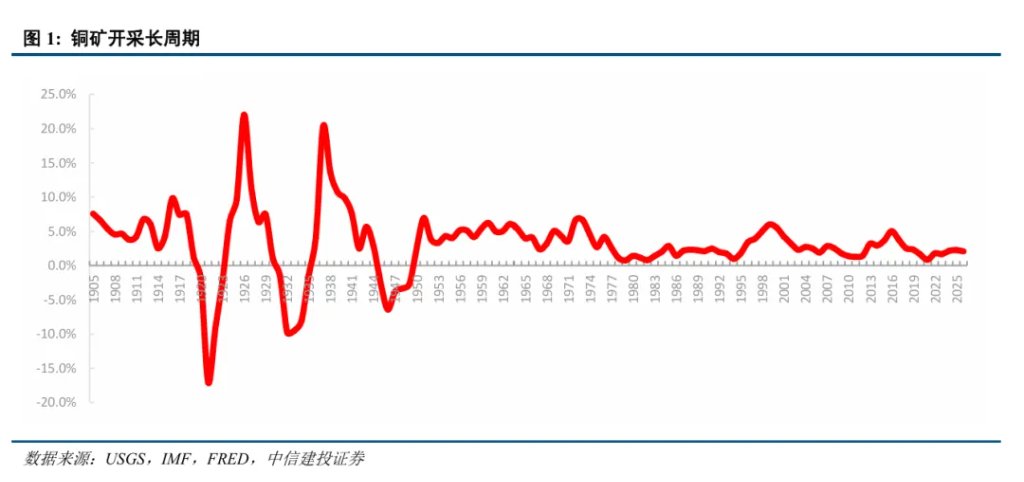
觀察1900年以來的銅礦增速,可以看到1900-1950年的全球銅礦產量增速遠比1950年以後劇烈。二戰以後,銅礦開發進一步從高品位礦體逐步轉向大型低品位斑岩銅礦,資本深化改變了供給響應機制。
因此,我們選擇1950年作為現代銅礦供給週期研究的起點,並非單純為了規避此前更劇烈的供給波動,而是因為1950年前後的礦銅增速具有不同經濟意義:此前更多反映戰爭、蕭條與存量產能開停造成的短週期數量調整;此後隨著大型礦山資本深化和全球資源中心擴散,礦銅增速才越來越成為上一輪價格與資本開支決策的滯後結果。
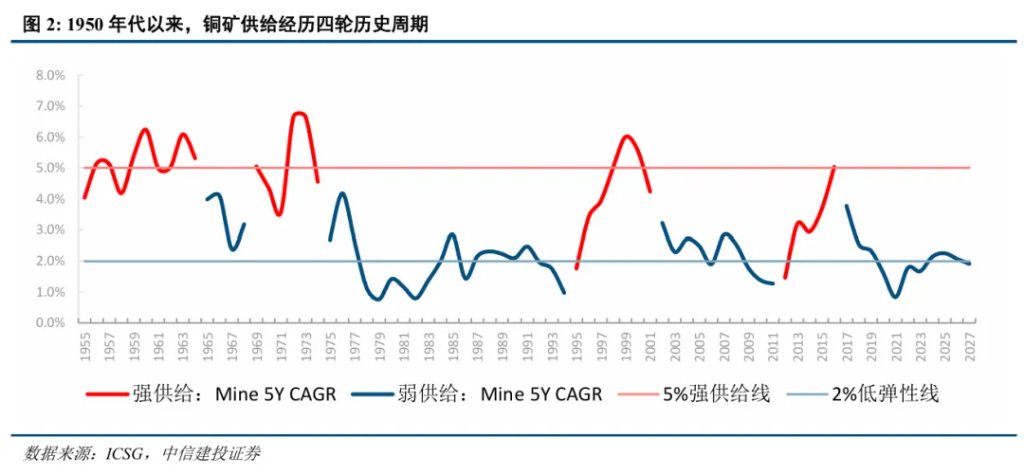
以全球礦銅產量複合增速衡量供給釋放強度,可以觀察到1950年代至今,全球銅礦出現四輪供給釋放週期。
歷史上,當5年CAGR持續向4%—5%以上抬升,並在階段內多次達到或超過5%時,通常對應上一輪資本開支形成的大型專案進入集中兌現期,我們將其定義為「強供給釋放階段」;當5年CAGR由高位持續回落並進入2%左右,則意味前期專案儲備逐步消耗,供給重新進入低彈性狀態。
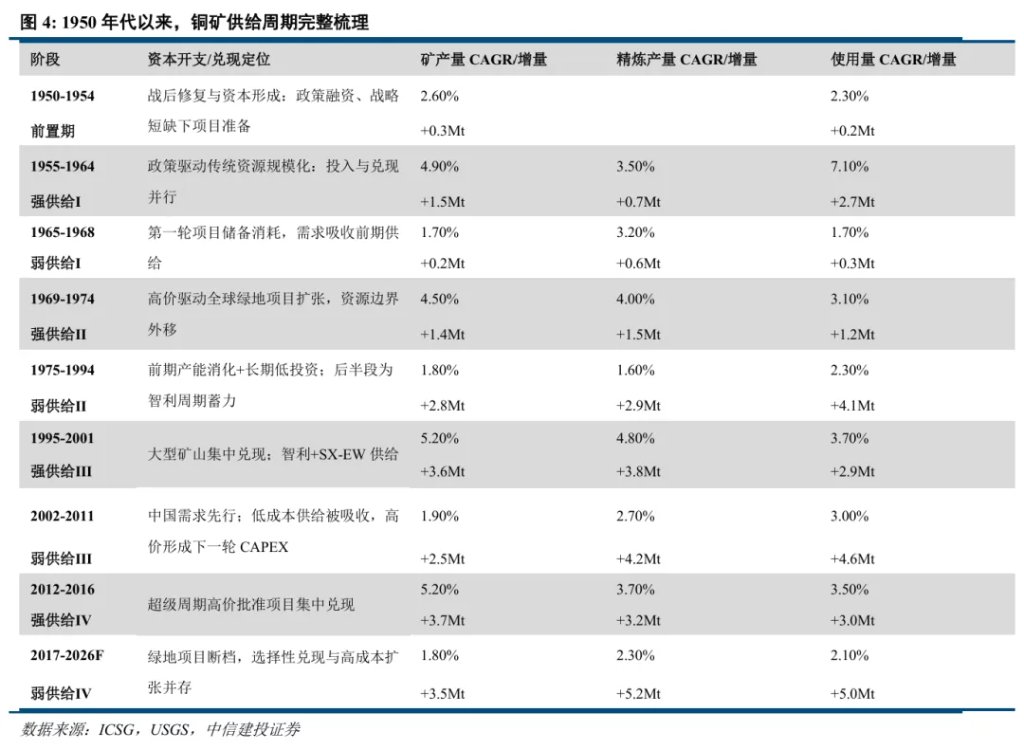
第一輪供給週期為1955-1968年(14年),其中1955-1964年(10年)為強供給釋放階段,礦產量CAGR達到4.9%;1965-1968年(4年)為弱供給階段,礦產量CAGR回落到1.7%。
第二輪供給週期為1969-1994年(25年),其中1969-1974年(5年)為強供給釋放階段,礦產量CAGR達到4.5%;1975-1994年(20年)為弱供給階段,礦產量CAGR回落到1.8%。
第三輪供給週期為1995-2011年(17年),其中1995-2001(7年)為強供給釋放階段,礦產量CAGR達到5.2%;2002-2011年(10年)為弱供給階段,礦產量CAGR回落到1.9%。
第四輪供給週期為2012-至今(15年+),其中2012-2016年(5年)為強供給釋放階段,礦產量CAGR達5.2%;2017年-2026F(9年)轉向弱供給,礦產量CAGR回落到1.8%。
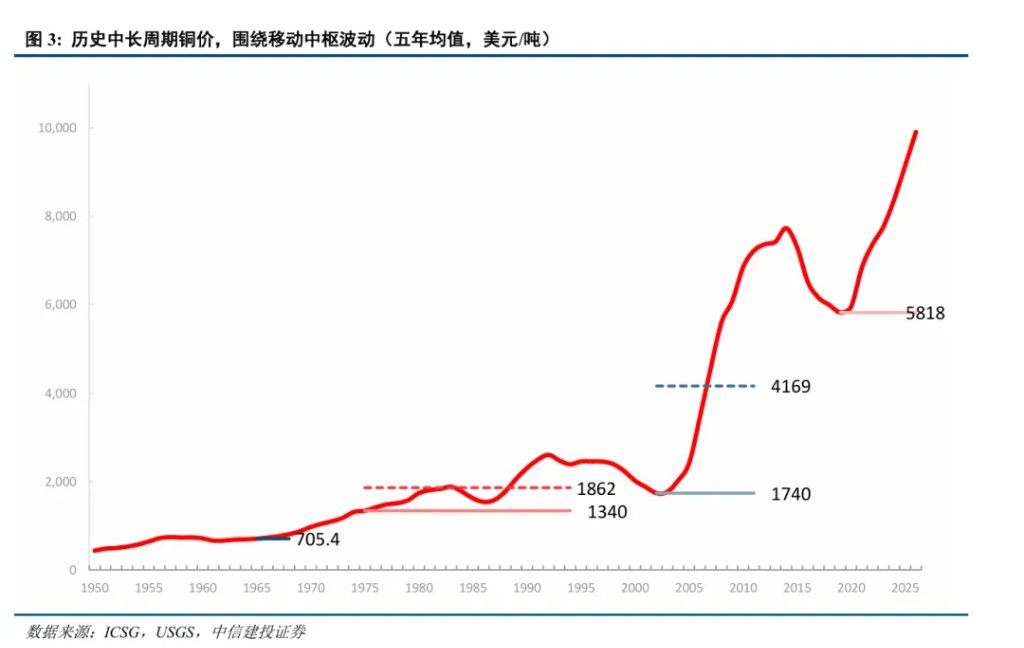
對應價格表現,銅價長期表現並非圍繞某一固定均值反覆波動,而是呈現出隨供給週期切換不斷脫離舊平台、形成新價格運行區間的特徵。
我們進一步通過詳盡的複盤,拆解為什麼每一次強供給釋放結束之後,下一輪銅價往往不是簡單回到原來的均值,而是進入更高的平台。
二、第一輪供給週期:政策驅動傳統資源規模化開發(1955-1964)
第一次強供給釋放並非單純由市場價格驅動,而是美國政府通過戰略儲備、融資支持和採購保障等方式,主動降低銅資源開發的投資與銷售風險。
韓戰及冷戰初期的工業動員進一步強化了美國的戰略資源安全訴求。1946年《戰略與關鍵材料儲備法》建立了儲備目標和政府採購框架;1950年《國防生產法》則進一步透過政府貸款、長期採購合約和稅收攤銷優惠,支持在產、停產及邊際礦山擴大或維持產能。兩類政策共同把國家安全需求轉化為礦山項目的投資條件。
1955-1964年的新增供給的銅礦開發模式仍主要側重傳統礦區內的擴建、復產和已知礦體開發。區域上形成中南部非洲銅帶、北美礦區和智利—秘魯安地斯銅礦帶三大增量中心,蘇聯及東歐亦是同期重要增量來源。
全球銅礦產量由1955年的290萬噸增加至1964年的444.3萬噸,累計增量約154萬噸。北美是美國政策支持最直接的區域,政策支持直接作用於本土邊際礦山和低品位礦體。北美外增量則主要來自西方礦業資本推動的尚比亞-剛果銅帶及智利、秘魯大型項目貢獻。蘇聯和東歐同樣是重要擴產中心。1955-1964年蘇聯及東歐約貢獻38.4萬噸,屬於社會主義工業化體系下的獨立擴產。
供給釋放首先壓低價格,1957-1958年的價格下跌與第一輪產能釋放高度吻合。供給紅利被需求吸收,銅價的定價中心由新增產能逐步轉向邊際供給干擾,價格中樞出現上移。
1964年,隨著戰後工業化持續推進,前期產能逐漸被吸收,銅價重新獲得上漲條件,迎來週期拐點。
全球礦銅產量由1964年的444.3萬噸增至1968年的501萬噸,CAGR約為3%,較1955-1964年的5.3%放緩;供給增速下降和生產成本上升限制銅價進一步下跌。供給週期由強轉弱後,銅價的定價重心逐漸轉向邊際供給干擾,罷工與運輸風險對有效供給的影響由局部事件放大為市場缺口,而高銅價本身又會強化勞資分配訴求和資源國。
1965至1974年的名義價格中位數約1090美元/噸,顯著高於1955至1964年的683美元/噸。
三、第二輪供給週期:高價驅動全球資源擴張(1969-1974)
第二輪供給擴張由高價與資源安全共同驅動:第一輪形成的閒置供給被工業化需求吸收後,庫存緩衝下降,市場開始為新增資源和供給中斷支付更高溢價。
1960年代後半期,電網、汽車、建築、家電和工業設備需求延續,前期過剩快速收斂。美國戰略銅儲備由1963年底的約103.6萬噸降至1967年的約25.0萬噸,消費國可調用的供給緩衝明顯減少。
1971年「尼克森衝擊」後布雷頓森林體系開始實質性瓦解,並在1973年主要貨幣轉向浮動匯率後正式終結。此時美元貶值、通膨與實物資產的庫存金融化溢價也是我們理解資產定價的重要背景。
1969-1974新增供給進一步轉向全球綠地、低品位和大噸位資源。區域方面,資源邊界由美國西南部等傳統礦區進一步擴展到加拿大、安地斯、東南亞、非洲和大洋洲,並需要礦山、選廠、冶煉、能源和運輸體系的一體化建設。
全球礦銅產量由1969年的568.2萬噸增至1974年的709.7萬噸,五年增量約141.5萬噸。加拿大西部和環太平洋新礦區是市場經濟體增量核心。智利(安地斯)和薩伊爾(今剛果金)提供傳統產區擴建增量。蘇聯、波蘭等非市場經濟體同樣貢獻顯著。蘇聯和波蘭合計貢獻約31萬噸淨增,其中蘇聯礦產量增長17.1萬噸、波蘭增加13.9萬噸。
與1955—1964年相比,1967—1974年銅礦開發模式由傳統礦區內的擴建、復產和已知礦體開發,進一步轉向全球綠地、低品位和大噸位資源,供給週期晚於價格週期結束。
通膨與貨幣因素抬高了名義價格,1969—1974年是四輪強供給釋放階段中,唯一同時出現銅價顯著上漲的階段。
1973—1974年並不是銅的獨立行情,而是全球商品價格共同上漲:布雷頓森林體系瓦解後美元貶值,實物資產的通膨對沖需求上升。世界銀行事後明確指出,1974年初銅價在產量明顯增加的情況下仍繼續上漲,反映了市場預期和投機力量的影響。
兩次需求衰退(1975、1982)延長庫存消化週期,價格中樞延遲抬升1987年之後,庫存、閒置產能和新增項目三重緩衝同時減弱,價格中樞真正上移。
1974年供給增速轉弱後,銅價並未立即開啟趨勢性上漲,但新的名義價格底部已經確認。全球礦銅產量由1974年的709.7萬噸增至1986年的831.9萬噸,CAGR僅約1.3%,較1969—1974年的5.9%明顯放緩;供給增速下降和生產成本上升限制銅價進一步下跌。但1975年與1982年兩輪需求衰退先後延緩了庫存去化,銅價長期在新底部附近震盪。
到1986年底,庫存已降至1983年高點的一半以下。1987年全球商業庫存進一步由約89萬噸降至52萬噸;同期銅消費約1,044萬噸,高於約1,021萬噸的產量,市場由庫存過剩轉向實物缺口。
1987—1990年名義銅價均值約2,474美元/噸,較1982—1986年的1,448美元/噸提高約71%,並於1991—1992年穩定在2,450—2,550美元附近。至此,新的名義價格中樞才得到確認。
四、第三輪供給週期:智利主導與SX-EW路徑
第三輪是全球化、資源開放與技術擴散共同形成的強產能兌現期,1980年代末至1990年代中期形成的項目儲備,在1995-2001年集中投產、擴建和爬坡。
1990年代,電子、電力、建築和製造業產業鏈向東亞轉移,亞洲逐漸成為全球精煉銅消費的重要區域。到1990年代末,亞洲已吸收全球三分之一的精煉銅消費,需求預期發生了結構性變化。
智利礦業開放與全球資本流動為這一輪擴張奠定了制度基礎。
這一輪新增供給由智利大型斑岩礦主導,並由澳大利亞、印尼、阿根廷和秘魯的大型項目補充;SX-EW則把氧化礦、低品位礦和廢石納入可經濟開發的資源集合。
全球礦銅產量由1995年的1,007.0萬噸增至2001年的1,363.6萬噸,六年增量約356.6萬噸、CAGR約5.2%,是此前兩輪之後規模最大的一次集中釋放。
安地斯南美是絕對核心,智利一國貢獻全球淨增量約六成,項目層面, SX-EW減少了部分項目對傳統冶煉—精煉環節的依賴,使氧化礦和廢石浸出資源可以直接生產陰極銅,並縮短部分專案流程。不過,其意義主要是擴大資源邊界,並不代表所有專案的單位資本和營運成本都必然更低。
2001年後,供給項目儲備收縮與中國需求加速在2002—2011年重疊,使銅市場由「產能過剩、價格壓制」轉向「供給低彈性、價格中樞重估」。
上一輪集中投產結束後,全球銅礦供應並未立即停止增長,但增速明顯下降。
1997—2001年低銅價壓縮了勘探預算和綠地項目投資,部分高成本項目被延後或取消。由於大型銅礦從勘探、審批、融資到建設投產通常需要多年,低價期形成的項目斷檔從2003年前後開始逐漸反映為新增供給不足。
全球礦銅產量由2002年的約1,360萬噸增至2011年的約1,610萬噸,CAGR約1.9%;顯著低於1995-2001年5.2%的複合增速。
同期全球精煉銅使用量由約1,530萬噸增至1,990萬噸,CAGR約3.0%,中國成為這一輪需求增長的核心。
加入WTO後,出口製造、家電、機械和電子產業快速擴張;同時,城市化、住房建設、電網投資和交通基礎設施顯著提高了單位經濟增長的銅消費強度。
2002—2011年銅價中位數約為5,936美元/噸,較1995—2001年的約1,814美元/噸上漲約227%,約為上一階段的3倍。
五、第四輪供給週期:超級週期CAPEX(2012-2016)
第四輪供給強釋放是2002—2011年銅價上漲和中國需求衝擊所觸發的歷史級資本開支,在2012—2016年的集中兌現。
中國自身銅礦資源與礦山產量無法同步滿足需求,新增消費越來越依賴海外礦山、銅精礦、精煉銅和廢銅進口。到2011年前後,中國銅消費量已佔全球約40%,其精煉銅進口量相當於全球精煉銅貿易量的約40%。同期,中國投資佔GDP的比重由1980年的35%升至2010年的49%,基礎設施和製造業分別佔固定資產投資的約27%和31%,住宅投資佔GDP的比重也由2004年的約5.5%升至2011年的約9%。
因此,礦業公司不再把中國需求視為一次普通的週期性復甦,而是將其納入長期需求預測,並據此上調專案壽命期內的銅價假設和市場容量預期。在需求預期、銅價和融資條件共同推動下,全球銅礦開發資本開支進入歷史高位。
該輪全球供給在地域上更加分散,絕對增量為四輪之最,但在資源類型上仍高度依賴大型硫化礦和銅精礦體系,在資本和執行上反而變得更加複雜。
區域層面,秘魯成為最大專案型增量中心,蒙古形成新的大型資源中心,墨西哥和美國透過棕地擴建貢獻增量,非洲銅礦帶提供補充,而智利的新專案主要用於對沖成熟礦山衰減。
2017年後供給高峰消化後,綠地專案斷檔與結構需求接棒使價格底部重新抬升。
2017年後,新增專案並未完全消失,但更多表現為少數專案的分散投產和長期爬坡,未形成2012—2016年那樣的集中供給釋放。
棕地擴建優先於綠地開發,礦企在低價階段更加重視資產負債表修復和既有礦山維護;同時,礦山品位下降、設備與能源成本上升,以及許可、環保與社區協商週期拉長,使高價格更難迅速轉化為新增有效供給。
2017—2020年全球礦銅產量CAGR降至約1.1%,較2012—2016年下降約4.1個百分點。
2017—2020年名義銅價中樞約6,221美元/噸,價格逐步築底,但名義價格低分位也沒有回到2016年以前的低點。
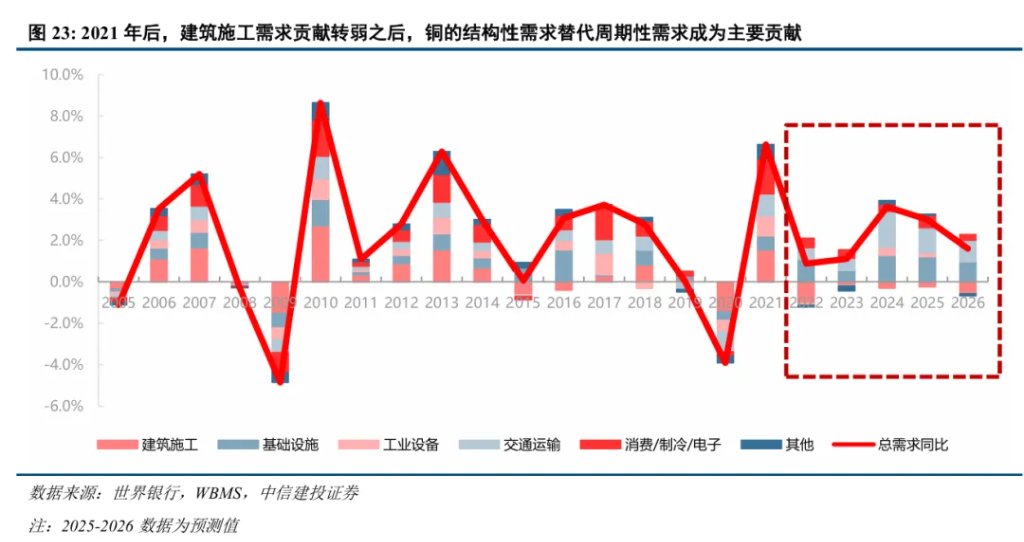
2020年後,結構需求接棒並持續調用高成本資源。2021—2025年,電網投資、交通電氣化、可再生能源和數位基礎設施逐漸成為新的邊際需求來源。與房地產和一般製造業相比,這些需求具有更強的規劃屬性和更低的短期價格彈性。
2021—2025年名義銅價均值進一步升至約9,145美元/噸,較2017—2020年上升約47%,較2012—2016年高約33%。這表明價格或已經脫離2017—2020年的平台,進入新的高位區間。
六、評估本輪銅價是否具備價格中樞抬升的條件
四輪週期表明,當上一輪低成本供給擴張逐漸被吸收,而需求仍需持續調用新增資源時,銅價才具備脫離舊平台的基礎。
因此,供給增速回落是觀察價格重估的重要線索,但不能單獨構成銅價中樞上移的充分條件。判斷這一變化,需要同時考察供給緩衝、需求持續性和邊際開發成本。
條件一,前期供給擴張形成的緩衝逐漸消耗,高價格難以迅速帶來足夠新增產量,有效供給彈性下降。
大型專案集中投產後,礦銅增速回落,通常意味前期專案儲備的釋放動能減弱。
在這一背景下,罷工、運輸中斷和資源政策變化更容易放大價格波動;若這些干擾進一步延誤投資或抬高專案報酬要求,其影響才可能由短期風險溢價轉化為長期供給成本。
此外,儘管強供給釋放往往壓制銅價表現,但考慮到貨幣與通膨因素,名義銅價並非必然下跌。1969—1974年的經驗說明,銅價名義中樞的變化在極端情況下同樣需要考慮貨幣信用的衝擊。
條件二:需求大幅放緩可能會延遲中樞抬升速率,需要存在持續增長且價格彈性較低的邊際需求。
需求需要能夠持續吸收供給,而不只是形成短期補庫。
1974年以後至1980年代中期的經驗表明,供給放緩並不必然帶來價格中樞立即抬升。經濟衰退、需求調整和庫存消化,可以使市場在較長時期內維持寬鬆。
2002年以後的變化則在於,中國工業化和城鎮化形成了持續的新增需求,使此前擴張的產能被逐步吸收。
條件三,滿足新增需求所需的邊際資源,要求更高的開發成本與資本回報。
技術進步和新資源中心只有持續形成足夠規模的低成本增量,才能壓低邊際供給價格。
1990年代智利大型礦山與SX-EW擴張確實增加了供給、改善了部分資源的開發經濟性,但並未永久阻止隨後銅價中樞上移。隨著新增產量被吸收,市場仍需開發下一批資源。
2021年以後的核心變化,是超級週期專案集中兌現後的供給減速,與電力系統及電氣化投資帶來的需求增長逐漸重疊。
供給端限制主要體現在將資源轉化為有效產量的難度上升,全球礦端並未重新形成持續約5%的強供給週期。
需求端,房地產走弱並不必然意味銅的總需求同步收縮,結構性需求接棒已有實物投資基礎。電網建設、交通電氣化和能源系統投資提供了不同於傳統地產週期的需求來源。
IEA在2025年報告中指出,中國電網投資擴張是此前兩年全球銅需求增長的最大單一貢獻因素。這意味,需求接棒已有實物投資基礎,而非完全依賴遠期敘事。
2017年是銅價中樞上移必要條件開始形成的時間點,2021年以後則是充分性證據明顯增強的階段。供給轉弱解釋了價格為何難以回到舊低點,結構需求決定價格能否脫離舊平台,而更高的邊際激勵成本決定新價格平台的高度和持續性。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡

知名投資者:SpaceX(SPCX.US)十年內或值50萬億美元,馬斯克稱「你估得還太低!」
在投資行業深耕56年的億萬富翁投資者羅恩·巴倫認為,SpaceX(SPCX.US)未來十年估值可能高達50萬億美元,較目前估值接近25倍成長空間。

連續大手筆併購遭市場拷問!ServiceNow(NOW.US)緊急否認收購Decagon傳聞
ServiceNow週二否認了有關其有意收購對話式人工智慧(AI)初創公司Decagon的報導。
強生(JNJ.US)Q3電話會:年營收有望首破1000億美元 創新藥強勁抵消醫療科技逆風
強生(JNJ.US)公布了2026財年第三季度財報並舉行了業績電話會議。
加密貨幣價格
更多


