
亞系貨幣集體大反攻

Morning FX
自7月開始,韓元、台幣、日元等亞洲貨幣相繼展開升值,韓元與日元的升值斜率更是近年來最為陡峭。亞洲貨幣逆轉近年來的弱勢,短短兩個月內升值近10%,迅速修復極度低估的狀態。
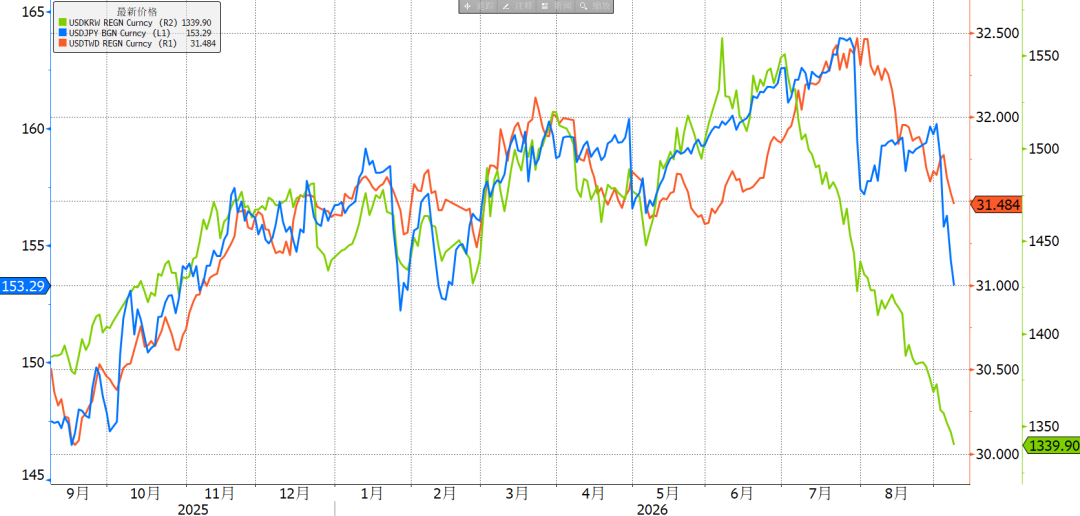
圖:亞洲貨幣集體升值
在美元指數持穩、全球貨幣政策同步共振的環境之下,日韓出現如此大幅度的升值,是一次與基本面水平相匹配的集體回歸。
一、韓元之後,日元空頭回補速度加快
今年我們發布了多篇文章討論日韓強勁基本面與弱勢貨幣之間的矛盾背離。在AI製造業帶動下,日韓貿易順差連年上升,股市漲幅巨大,央行處於緊縮週期,與美國利差明顯縮窄。通脹與薪資增速向上,經濟處於近年最佳水平,但日韓匯率卻屢創新低。其中USD/JPY與USD/KRW一度分別站上163和1560的歷史高點,傳統宏觀驅動模型完全失效。
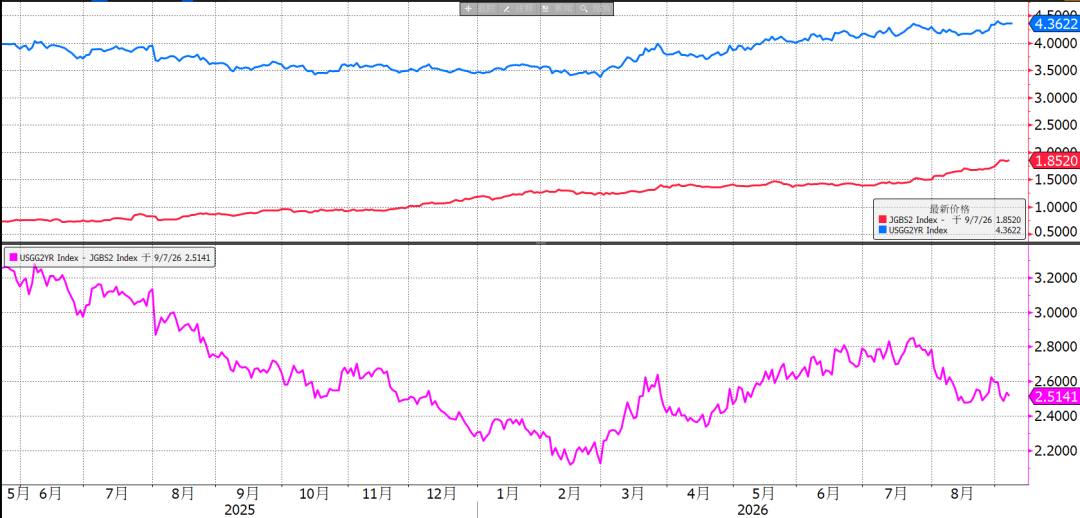
圖:日美兩年利差自高位回落
其背後原因只能歸結於結構性矛盾。韓國股市外資持股比例超過50%,大漲之後反而因持股比例規定出現大規模拋售,韓元持續承壓;日元則是市場對財政問題憂慮,賭日央行絕不敢大幅加息。資本帳戶流出,企業結匯意願低迷,即使匯率如此具吸引力,也不願意進行對沖。
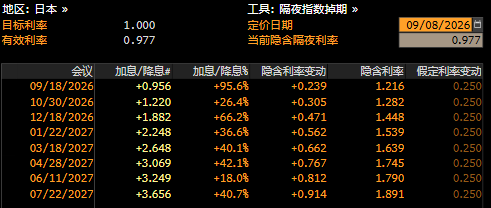
圖:日央行加息預期今年內或再加一次
但越是背離,情緒轉向後空頭回補的速度也越快。日央行加快加息,直接動搖Carry Trade的基礎。國民基金轉向,資本流出速度預期放緩。當更多人意識到日元的升值風險時,投機者首先離場,隨後迫使企業加入結匯潮。這一幕與去年的人民幣以及前兩個月的韓元極度相似。
二、下一個會是人民幣嗎
日、韓、台幣已經大幅升值,人民幣則仍然穩如泰山,劇本依舊是緩慢升值。或因人民幣先前對其他亞洲貨幣已積累龐大漲幅,而且升值更早且已持續一年半,本輪反應更為滯後。
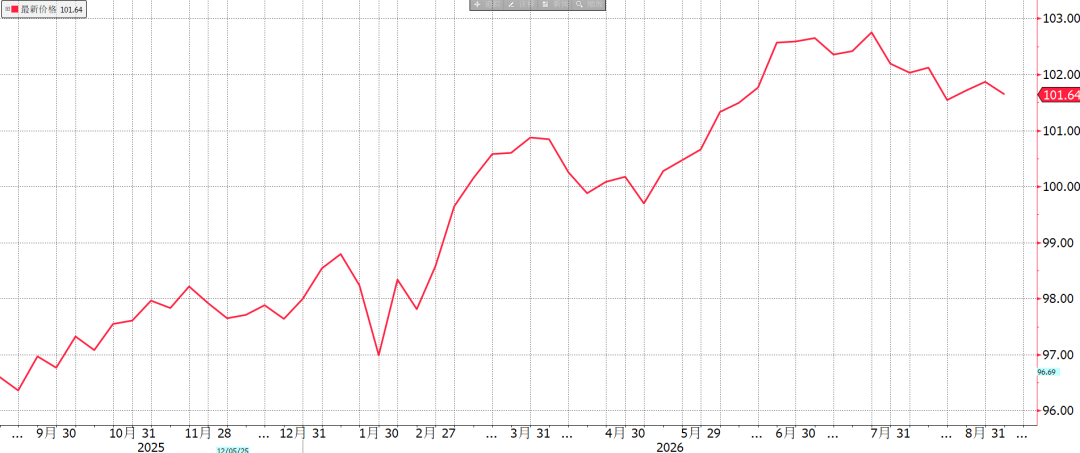
圖:CFETS指數仍處高位
從基本面來看,中國貿易順差比日韓更為龐大,但內部經濟活力與利率水平均處於低檔。中間價正在引導人民幣匯率於合理均衡水平波動,短期內跟隨日韓快速升值的可能性不大。
三、小結
(1)亞洲貨幣集體升值,是對先前低估狀態的迅速修復,回歸基本面定價的合理水平。
(2)人民幣由於升值週期開啟較早並且持續時間較長,本輪表現滯後於其他亞洲貨幣,後續或仍將按自身節奏緩慢升值。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Susquehanna績前調整晶片股目標價:AMD(AMD.US)、高通(QCOM.US)等獲上調
Susquehanna調整AMD、Intel、高通等晶片股的目標股價。
Wedbush:硬盘供應短缺 Seagate(STX.US)和Western Digital(WDC.US)財報有望帶來「驚喜」
Wedbush重申對Seagate和Western Digital的「跑贏大盤」評級,目標價分別為1000美元和650美元。

JPMorgan維持Nike(NKE.US)低配評級:深陷調整陣痛,業績壓力或將持續至2028財年
近日,JPMorgan發佈了針對Nike的美股研究報告。研究團隊參加了Nike新任CFO Denton的面對面交流會,並結合管理層的表態,更新了盈利假設,維持對Nike「低配」的投資評級。
JPMorgan為BTC計算出10%年回報,但卻未將其納入投資組合

加密貨幣價格
更多


