
高盛喊話:黃金牛市未終結,4000美元是逢低布局區

匯通網9月8日訊—— 實際操作層面,Kim給出的行動方案非常具體:利用本週宏觀數據發布帶來的波動窗口,在9月FOMC會議召開之前,逢金價回落至4000美元/盎司附近時分批買入並持有。
金價較今年1月的歷史高點已經回撤了約20%,市場上「牛市見頂」的聲音隨之響起。但高盛並不認同這一判斷。高盛全球金屬交易主管Tony Kim在高盛官方市場播客中明確表示,當前的回調只是一場「拉長的休整」,而非牛市的終結。他的原話立場相當鮮明:高盛仍然看多黃金,並且建議投資者把金價回到4000美元/盎司附近,視為分批建立多頭倉位的理想區域。這一表態的背景是,金價在經歷了劇烈回撤後,於8月展現出明顯的企穩跡象,而市場正處在兩件大事的前夜——本週即將公佈的美國CPI數據,以及9月的聯準會FOMC會議。
對於本輪金價回調的成因,Kim給出了兩個具體的解釋,兩者相互疊加、共同壓制了金價。第一個原因是聯準會主席換屆帶來的政策不確定性。聯準會主席沃什的政策傾向不明朗,市場仍在摸索他的「反應函數」——也就是說,面對不同的通脹數據,這位新主席究竟會傾向升息、降息還是按兵不動。疊加川普政府近期對聯準會政策的公開評論,整個利率定價體系處於一種懸浮狀態,黃金這類不生息的資產自然首當其衝。第二個原因則是地緣政治的衝擊外溢。美伊衝突擾亂了能源、農產品與金屬市場,不僅改變了市場對通脹路徑的預期,更重要的是打斷了亞洲地區原本會回流到貴金屬市場的儲備資金流。Kim透露,受此影響,高盛客戶體系內的大部分機構已經削減了黃金持倉,但在所有資金流中,只有央行買盤這一個環節始終沒有動搖——這也是高盛敢於喊出「牛市未終結」的核心底氣。
牛市的地基:央行買走了三分之一的新增供應
支撐這一判斷的,是一條清晰、可以用數字驗證的供需邏輯。Kim指出,全球每年的黃金礦產供應大約為3500噸,而各國央行的年度購金量已經從俄烏衝突前(俄羅斯外匯儲備遭凍結事件是一個明確的分水嶺)的400至500噸,躍升至當前的1000至1100噸,翻了一倍還不止。換句話說,僅央行一家就吃掉了每年新增礦產金的近三分之一,留給金飾消費、黃金ETF和實物投資的新增供給被大幅壓縮。這一格局帶來一個至關重要的推論:由於市場可分配的新增供給變少了,往後要想把金價顯著推高,所需的新增投資資金的門檻實際上變得更低了。只要央行購金這一結構性力量不發生逆轉,牛市的底層地基就還在。
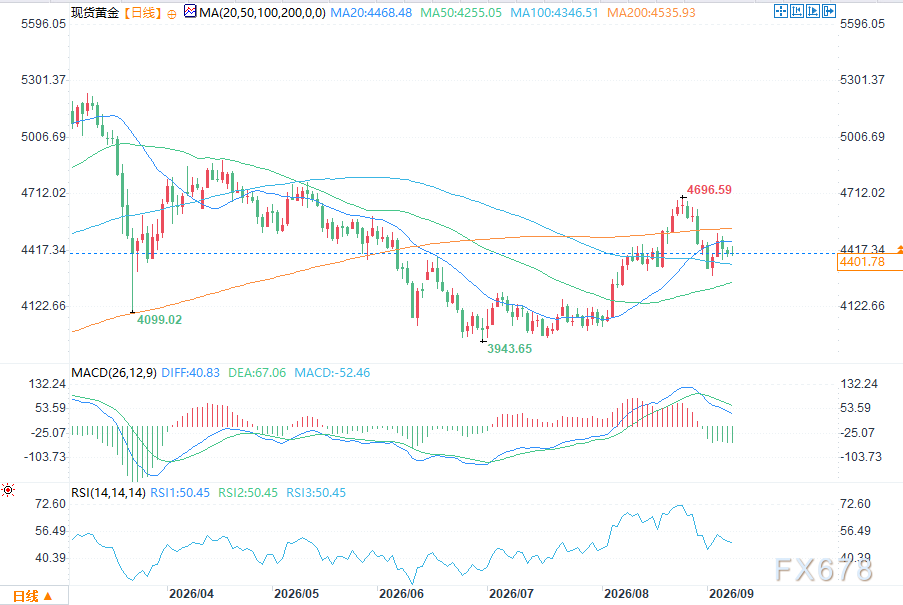
(現貨黃金日圖 來源:易匯通)
不過,Kim也坦率指出了這輪行情中的薄弱環節——亞洲實物需求。亞洲歷來同時是金飾消費和央行購金的兩大支柱,但今年的表現明顯疲軟。究其原因,美伊衝突擾亂了該地區通過貿易順差生成外匯儲備的節奏,而以印度為代表的國家眼下正把寶貴的外匯優先用於保衛本幣匯率和保障能源進口,根本無暇增持黃金;更值得注意的是,印度國內甚至出台了一些主動限制黃金消費的政策。在Kim看來,這一資金流的可持續回歸,取決於中東能源市場能否實現較長時間的正常化,短期內難以指望它成為新的增量引擎。
相比黃金,Kim對白銀的表態要審慎得多,他實際上是在提醒客戶不要把兩者混為一談。白銀市場的結構中,投資需求只佔到總需求的約五分之一,其餘大部分來自工業用途,而且全球央行並不存在像囤積黃金那樣系統性地買入白銀的行為。這意味著白銀的價格發現機制更依賴散戶情緒、實物溢價和投機資金的共振,其均衡價格的可能區間寬得驚人——Kim給出的判斷是,取決於各類資金流如何配合,白銀的出清價可以落在50美元到100美元/盎司之間的任何位置。用他的邏輯來概括:黃金是基本面驅動的交易,而白銀更像一張高貝塔、由散戶情緒主導的「彩票」,兩者承擔的是完全不同的角色。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
日本財務大臣重申擔憂:日圓被低估是「大問題」,將與美國密切合作維持匯市秩序
日本財務大臣片山皋月表示,日圓疲軟依然是一個持續受到關注的問題,日本和美國將持續保持密切聯繫,以尋求維持外匯市場的有序運作。
去全球化的「終局」:歷史性的金屬爭奪戰!

諮詢巨頭貝恩敲響警鐘:全球AI行業需實現6萬億美元年收入才能撐起數據中心「燒錢潮」
貝恩表示,到2031年,全球人工智慧(AI)產業需要實現6兆美元的年度收入,才能證明目前全球範圍內用於建設數據中心的巨額資本投入是合理的。
三星電子2納米良率接近60%,劍指台積電力爭科技巨頭訂單
三星電子代工部門2納米製程良率已提升至接近60%,較去年年中的30%顯著改善。在良率趨於穩定後,三星將工程重心轉向功耗與散熱優化,並加速推進性能更強的第二代工藝SF2P,目標在今年內量產。策略層面,三星計劃明年向特斯拉供應2納米晶片,以此為跳板打入大型科技客戶市場。
加密貨幣價格
更多


