
Web3 社交,還是華人說了算
撰文:David,深潮 TechFlow
兩天之內,兩個去中心化社交協議換了主人。
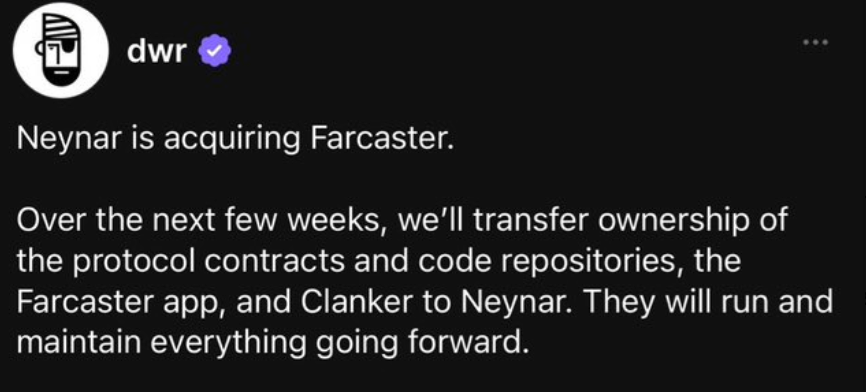
1 月 20 日,Lens Protocol 宣布由 Mask Network 接管。1 月 21 日,Farcaster 宣布被其客戶端之一的 Neynar 收購。
這兩個協議加起來融了超過 2 億美元。Farcaster 去年估值 10 億,投資人包括 a16z 和 Paradigm。Lens 背後是 DeFi 巨頭 Aave。
現在,創始人都「退出日常工作,去做新項目」了。
加上 2020 年被 Tron 收購的另一個知名項目 Steem,這三個現象級的去中心化社交協議裡,已有兩個被華人團隊接手。
可能你已經忘了 Steem,它是 2016 年上線的「寫作挖礦」鼻祖,巔峰期是整個 Web3 社交賽道的標竿項目,被孫宇晨收購後社群直接分叉跑路,這個後面再說。
接手 Lens 的 Mask Network,創始人 Suji Yan。中國人,20 歲從 UIUC 輟學創業,之前給財新和界面寫過稿。
2017 年創辦 Mask,做的是在 Twitter 等傳統社交平台上疊加 Web3 功能。
這幾年 Mask 一直在收購:2022 年拿下 Mastodon 兩個大型日本實例,去年買了 Lens 上最活躍的客戶端 Orb,現在又接手了 Lens 本身。
Suji Yan 給自己的定位是"Web3 的騰訊"。
Farcaster 這邊,接手的 Neynar 兩位創始人是印度裔,都是前 Coinbase 員工。但三個協議裡兩個被華人接手的現實,還是成立的。
為什麼是華人?
一個可能的解釋是能力稟賦。全球做社交產品最成功的兩個國家是美國和中國。微信、抖音、小紅書,中國團隊證明過能把社交做到十億用戶。
但這個解釋有問題。做產品和收購協議不是一回事。協議是基礎設施,不直接面對用戶。你可以在上面做產品,但協議本身不產生用戶體驗。
另一個合理的解釋,是價格。
看孫哥的收購清單,2018 年 1.4 億美元買 BitTorrent,2019 年買 Poloniex,2020 年買 Steemit,2022 年拿下 HTX。
這些標的有個共同點:
都曾經輝煌過,但正在走下坡路。BitTorrent 是 P2P 下載的鼻祖,Poloniex 曾是美國頭部交易所,HTX 曾是中國三大所之一。
孫宇晨買的不是最好的,是最便宜的好東西。
現在 Farcaster 估值 10 億但月收入跌到 1 萬美元,同比下降超過 95%。創始人 Dan Romero 上個月發帖承認「試了 4 年半的社交優先路線,沒成功」;
Lens 的月活用戶只有 5 萬,Aave 團隊想脫手專注 DeFi 主業。
這些協議最值錢的時候已經過去了,但技術底子和品牌還在。用 A 股的話說,這叫:
跌出價值了。
還有一個更微妙的思維延展,那就是去中心化社交在西方是信仰,在中國是生意。
西方創始人做這個賽道,多少帶著理想主義。用戶應該擁有自己的數據,社交圖譜應該可以遷移,平台不應該有審查權... Farcaster 的口號叫 "able decentralized",Lens 叫"user-owned social"。
但五年下來,用戶不在乎。
普通人不關心數據歸誰,不關心社交圖譜能不能帶走。他們在乎有沒有人聊天,有沒有好玩的內容,有沒有可以暴漲的關聯資產。
華人買家接手,某種程度上是把這門生意從理想主義者手裡拿過來,交給實用主義者。
Suji Yan 說 Mask 要做的是「讓去中心化社交從實驗室走進日常生活」。翻譯一下就是:
別談理想了,先讓人願意用。
當然,上一次華人收購去中心化社交協議,結局不太好看。
2020 年,孫宇晨買下 Steem。收購完成後,他聯合交易所拿下了 Steem 的網絡治理權,但原社群的反應是集體分叉出一條新鏈 Hive,用代碼把孫宇晨的錢包排除在外。
分叉在區塊鏈世界是最極端的抗議方式,我們不跟你玩了,我們自己複製一份走人。
現在 Steemit 仍在運行著,但更多活躍用戶早就搬去了 Hive。
所以問題來了,這次會不一樣嗎?
Mask 接手 Lens,官方說法是"stewardship",中文叫管家,而非收購這個詞。創始人會繼續擔任顧問,協議保持開放。
但「去中心化協議」能被收購這件事本身,就已經說明了一些問題。合約能轉讓,程式碼庫能轉讓,App 能轉讓。那「去中心化」在哪裡?
祛魅之後,去中心化只是一個技術架構,不是商業模式。技術上去中心化,不妨礙商業上有人說了算。
Lens 換帥之後,Vitalik 發了條帖子。他說 2026 年發的每一條內容都是通過 Firefly 發的,而這正是 Mask Network 旗下的多平台客戶端。
他還說了一句:「如果我們想要更好的社會,我們需要更好的大眾傳播工具。」
這話沒錯。但誰來建這個工具,誰來運營,誰來決定它長什麼樣,去中心化沒有回答這些問題。
現在的答案可能是華人來建。
不過,也許什麼都不會發生。畢竟活躍用戶已經不多了。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
沃什積極定調AI長期前景,10月美聯儲利率路徑仍留白!美債收益率降溫打開科技反攻窗口?
沃什此次在國際貨幣基金組織上的一系列講話強化了前沿人工智慧技術將長期改變經濟的判斷,卻沒有給出十月暫停加息的承諾。對於近日遭遇劇烈拋售且陷入回調軌跡的全球半導體板塊股票而言,積極之處在於他沒有進一步強化近期加息預期。

特斯拉的跑車,真的會飛!
特斯拉第二代跑車Roadster在SpaceX測試場內重磅亮相,距2017年首次預訂已跳票9年,量產計劃定於2028年。新車搭載風扇吸力系統與壓縮空氣推進器,實現真實「飛行」。馬斯克確認,這將是特斯拉最後一款支援手動駕駛的車型。分析預測首年銷售7000輛可帶來近20億美元營收,極高利潤率是其核心商業價值。
財報季來襲!Citadel證券:未來數週是美股基本面真正的壓力測試
美股第三季度財報季開啟,市場預期標普500每股收益同比增長27%,創下2010年以來財報季前第三高門檻。但增長高度集中——美光與英偉達兩家公司獨佔36%的預期貢獻。散戶單週淨買入飆升至91億美元,半導體買盤創歷史峰值節奏。Citadel Securities警示,指數波動率跌至近30年最平靜區間,個股風險卻悄然升溫,精選個股優於單純加倉指數。
危險的信號?CoreWeave三位創始人IPO後套現33億美元
創始人減持的時機客觀上迴避了股價60%的跌幅,且已有接近四成財富實現變現。致命對比背後,是公司背負高達520億美元的巨額債務,五年期違約機率超過60%。目前公司債務高達520億美元,2026至2028年累計負自由現金流預計達710億美元,其「9%利息借錢賺1%收益」的模式更被痛批為AI界的「次貸」,高槓桿算力融資遊戲正面臨市場的終極考驗。

加密貨幣價格
更多


