
Wilson của Morgan Stanley: Thị trường chứng khoán chuẩn bị kết thúc đợt điều chỉnh! Sẵn sàng cho chiến lược mới! (Phân tích sâu)

Chuyên gia chiến lược cổ phiếu trưởng của Morgan Stanley, Michael Wilson cho rằngquá trình điều chỉnh nội bộ kéo dài nhiều tháng trên thị trường cổ phiếu Mỹ đang gần kết thúc, nhà đầu tư nên chuẩn bị tăng mức độ rủi ro.Chỉ số chất lượng đạt mức cao mới, sự phân hóa trong sửa đổi lợi nhuận và sự nén định giá cổ phiếu chu kỳ đang phát ra tín hiệu chuyển đổi trung kỳ. Triển vọng lợi nhuận của S&P 500 vẫn mạnh mẽ, Wilson khuyến nghịưu tiên phân bổ vào cổ phiếu chất lượng cao và chú ý đến các lĩnh vực cải thiện lợi nhuận, định giá hấp dẫn hơn như nhóm hàng hóa vốn.
Giá trị cốt lõi của báo cáo Michael Wilson không nằm ở kết luận “lạc quan” mà ở sự nhận định về tính chất điều chỉnh của thị trường cổ phiếu Mỹ hiện tại:Đây không phải là đoạn mở đầu của một thị trường gấu chu kỳ mà là quá trình "loại bỏ nội bộ" diễn ra dưới bề mặt bình lặng của chỉ số, từ giai đoạn đầu chu kỳ chuyển sang trung kỳ. Chỉ số bình quân theo trọng số giảm, định giá các cổ phiếu chu kỳ co lại, chỉ số chất lượng đạt đỉnh ngược chiều, cùng chỉ ra một thực tế cấu trúc — “cảm giác đau” tập trung vào tài sản chất lượng thấp và nhạy cảm lãi suất, đồng thời trọng tâm định giá thị trường đang chuyển dịch hệ thống sang tài sản chất lượng cao. Hiểu sự phân biệt này là tiền đề để hiểu đề xuất “chuẩn bị phân bổ” của Wilson.
1. Sự phân hóa bị che giấu bởi chỉ số: Hình thái thực sự của điều chỉnh
S&P 500 theo trọng số vốn hóa chỉ cách đỉnh lịch sử khoảng 2%, nhưng phiên bản bình quân trọng số đã giảm tổng cộng gần 4% kể từ đỉnh ngày 14/8, các nhóm cổ phiếu chu kỳ như tài chính, công nghiệp, tiêu dùng không thiết yếu chịu tác động nén định giá lớn nhất.Khoảng cách giữa “bình lặng” ở cấp chỉ số và “xấu đi” ở chiều rộng nội bộ chính là bằng chứng cho điều chỉnh đang diễn ra— nhưng nó xảy ra dưới hình thức tái định giá cấu trúc chứ không phải giảm toàn diện.
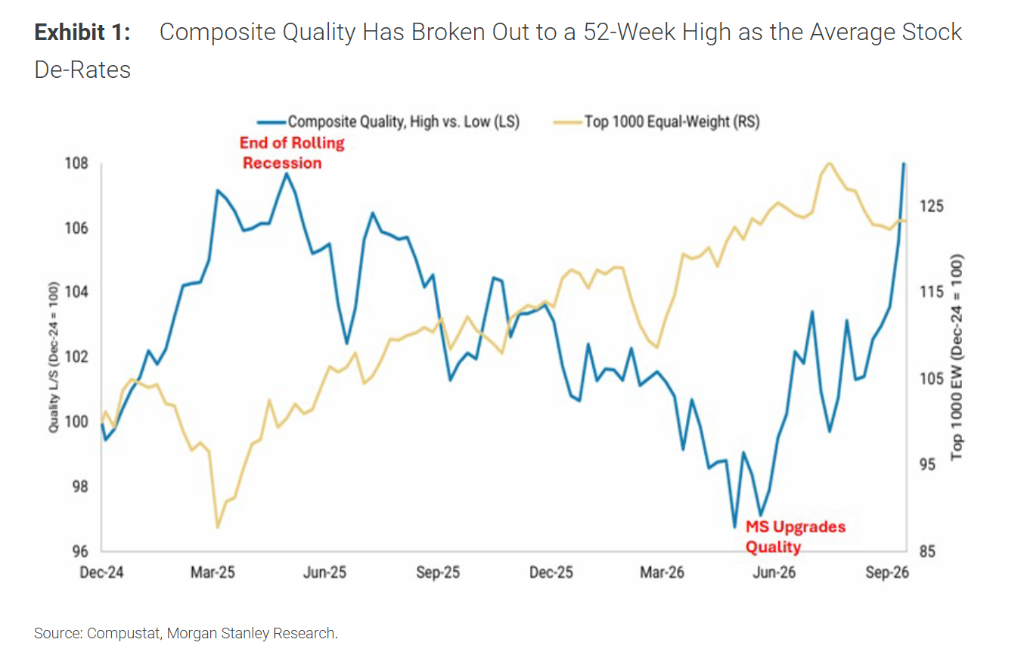
Sự phân hóa này ở cấp độ yếu tố còn rõ rệt hơn: chỉ số Tổng hợp yếu tố chất lượng của Morgan Stanley tăng lên mức cao nhất 52 tuần, tăng khoảng 6% kể từ giữa tháng 8, hoàn toàn khác với diễn biến S&P 500 bình quân trọng số. Wilson coi đây là tín hiệu rõ rệt chuyển dịch lãnh đạo thị trường từ cổ phiếu chất lượng thấp giai đoạn đầu sang cổ phiếu chất lượng cao giai đoạn trung kỳ. Nói cách khác,dòng tiền không rời khỏi thị trường cổ phiếu Mỹ mà chuyển lựa chọn từ "ưu tiên tính đàn hồi chu kỳ" sang "ưu tiên chất lượng lợi nhuận" bên trong thị trường.
Điểm neo thời gian của nhận định này có thể truy về "Ngày Giải phóng" tháng 4 năm 2025. Wilson cho rằng cú sốc thuế nhập khẩu khi đó đánh dấu sự chạm đáy của chuỗi suy thoái liên tục bắt đầu từ năm 2022, chu kỳ kinh tế mới bắt đầu; tới tháng 6 năm 2026, tốc độ biến động phạm vi sửa lợi nhuận của các cổ phiếu dẫn đầu giai đoạn đầu chu kỳ chất lượng thấp (bán dẫn, tiêu dùng không thiết yếu, tài chính) đạt đỉnh, kết hợp với chính sách diều hâu hơn từ Chủ tịch Fed mới Warsh, chuyển đổi sang giai đoạn trung kỳ được xác nhận. Điều đang xảy ra hiện nay làgiai đoạn tiêu hóa cuối cùng của chuyển đổi này ở mặt giá.
2. Khoảng cách sửa lợi nhuận: Định giá cổ phiếu chất lượng chưa phản ánh đủ
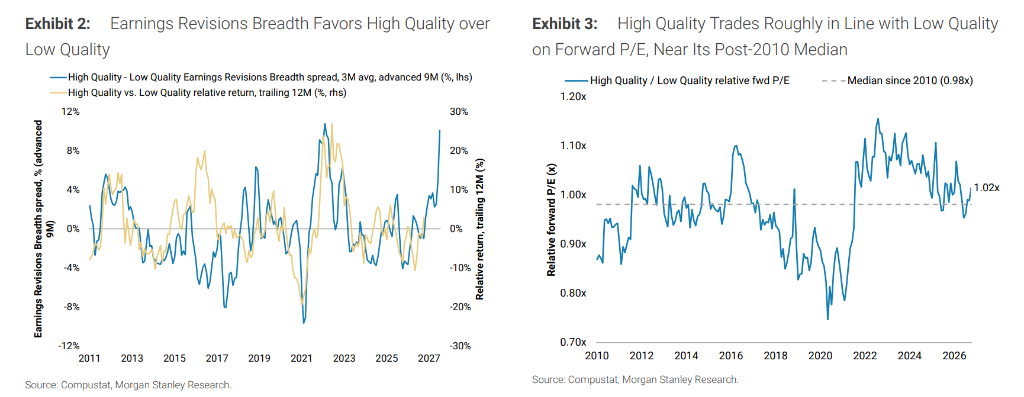
Dữ liệu sửa lợi nhuận là nền tảng cơ bản cho sự chuyển dịch sang cổ phiếu chất lượng, vượt lên giá. Khoảng cách phạm vi sửa lợi nhuận giữa cổ phiếu chất lượng cao và thấp đã mở rộng tới khoảng 10%, mức cao thứ hai kể từ 2010. Kiểm chứng lịch sử cung cấp một tham chiếu quan trọng: khi khoảng này vào top 20% lịch sử, cổ phiếu chất lượng cao bình quân vượt trội cổ phiếu chất lượng thấp khoảng 8% trong 12 tháng tiếp theo, trong khi hiệu suất vượt trội trung bình mọi thời chỉ khoảng 1%.
Điều đáng chú ý hơn là điều kiện định giá. Cổ phiếu chất lượng cao hiện cóP/E dự phóng tương đốivẫn gần mức trung vị lịch sử, nghĩa là nhà đầu tư chưa trả thêm premium cho lợi thế về lợi nhuận này. Trong khung Wilson, đây là cơ hội bất đối xứng: hướng sửa lợi nhuận đã rõ là chất lượng, nhưng giá vẫn chưa phản ánh hết xu hướng. Nhận định điều chỉnh gần kết thúc thực chất là xác nhận trạng thái "giá bị trễ so với nền tảng", chứ không phải canh bắt ngược dòng tâm lý thị trường đơn thuần.
3. Thắt chặt tài chính “thay thế”: Một ràng buộc chưa được Fed chính thức thừa nhận
Chủ đề chính khác của quá trình điều chỉnh này là tác động độc lập của điều kiện tài chính thắt chặt đối với cổ phiếu chu kỳ. Chỉ số điều kiện tài chính Morgan Stanley tổng hợp lãi suất, USD và giá năng lượng đã nén tới khoảng 1.4 độ lệch chuẩn, mức cao nhất từ khi Fed tăng lãi suất mạnh năm 2022; lợi suất trái phiếu Chính phủ Mỹ 10 năm vượt 5.3%, USD ở mức cao của chu kỳ này, giá dầu vẫn cao. Dưới tiêu chí bình quân trọng số, các ngành tài chính, vật liệu, tiêu dùng không thiết yếu và công nghiệp từ giữa tháng 8 đều diễn biến kém so với thị trường chung.
Wilson chỉ ra nhận định quan trọng:Thị trường đã phần nào thay Fed hoàn thành công việc thắt chặt. Lợi suất dài hạn lên, đồng USD mạnh và giá năng lượng cao phối hợp tạo ra điều kiện tài chính thắt chặt, thực sự làm suy yếu tài sản nhạy cảm lãi suất. Điều này khiến việc Warsh định tính thắt chặt tài chính thành biến số chủ chốt: Nếu ông công nhận thị trường đã phần nào thay thế chức năng thắt chặt, áp lực cho tài sản nhạy cảm lãi suất có thể giảm; nếu tiếp tục chỉ tập trung vào lạm phát mà phớt lờ thắt chặt đang xảy ra, lợi suất dài hạn và cổ phiếu chu kỳ tiếp tục chịu áp lực. Warsh tại họp IMF không đưa ra chỉ dẫn mới, thị trường hiểu là phù hợp định giá trước đó, chuyên gia kinh tế Morgan Stanley dự báo giữ nguyên lãi suất trong tháng 10.
Biến số này không mang ý nghĩa dự báo động thái tiếp theo của Fed mà là nhận diện cấu trúc rủi ro bất đối xứng: điều kiện tài chính đã thắt chặt ở mức chỉ có vài giai đoạn lịch sử so sánh, biên thắt chặt tiếp hạn chế, bất kỳ sự công nhận thực tế thắt chặt nào đều có thể kích giải phóng áp lực cho tài sản nhạy cảm lãi suất.
4. Sự bền vững cấu trúc của nền tảng lợi nhuận: Vì sao điều chỉnh không là dấu hiệu suy thoái
Wilson dựa vào nền tảng lợi nhuận chứ không phải định giá hay tâm lý thị trường để tin vào điều chỉnh gần kết thúc. Dự báo lợi nhuận Q3 S&P 500 tăng khoảng 24.6%–27% (tuỳ nguồn số liệu), dự báo tăng trưởng EPS năm 2026 và 2027 lần lượt 33% và 16%. Quan trọng hơn là nguồn tăng trưởng cấu trúc: chi tiêu vốn liên quan AI đang tạo chuỗi truyền dẫn hiệu quả rõ rệt.
Morgan Stanley ước tính tổng chi AI của các đại gia cloud và dịch vụ cloud mới năm 2027 đạt 1,58 nghìn tỷ USD, khoảng 65% sẽ vào các doanh nghiệp S&P 500, trực tiếp đóng góp khoảng 5% doanh thu và 25% tăng trưởng doanh thu cho S&P 500; các công ty liên quan AI dự báo lợi nhuận năm 2027 tăng 25%, các công ty ngoài AI chỉ tăng 4%. Khoảng cách cấu trúc này nghĩa là,trọng tâm tăng trưởng lợi nhuận đang dịch chuyển từ phục hồi chu kỳ rộng sang hệ sinh thái hạ tầng AI và người dùng. Tín hiệu sơ bộ mùa báo cáo hiện tại (khoảng 10% số công ty đã báo cáo, phản ứng giá phiên sau tính trung vị là -0,4%, chỉ 41% có phản ứng tích cực) cho thấy thị trường giảm mức khoan dung với kết quả kinh doanh, nhưng đó chủ yếu là hiện tượng chuẩn hóa khi ngưỡng kỳ vọng tăng lên, chứ không phải đảo chiều xu hướng lợi nhuận.
5. Khung phân bổ: Chất lượng làm nền, hàng hóa vốn cung cấp độ đàn hồi chu kỳ
Wilson không đơn thuần đề xuất “chuyển từ phòng thủ sang tấn công” mà là mở rộng nội hàm “chất lượng” trong khung trung kỳ.
Vị trí cốt lõi vẫn là cổ phiếu chất lượng cao, tiêu chí gồm top 1000 vốn hóa, điểm chất lượng tổng hợp top 25%, EPS dự phóng NTM vừa nâng và được Morgan Stanley nâng cấp. Danh mục đại diện gồm Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies, Vertiv và các mã thuộc IT, thanh toán, tiêu dùng, công nghiệp. Đặc điểm danh mục này là: hướng sửa lợi nhuận tăng, định giá tương đối chưa vượt xa trung vị lịch sử, chi phí premium “chất lượng” vẫn có thể kiểm soát.
Độ đàn hồi chiến thuật đến từ nhóm hàng hóa vốn. Wilson chỉ ra từ đầu tháng 10, sửa lợi nhuận nhóm hàng hóa vốn vượt mọi ngành, sau điều chỉnh định giá “các ngành tài sản nặng bắt đầu hấp dẫn hơn”. Tới báo cáo ngày 19/10, nhận định này được chi tiết hơn: cải thiện phạm vi sửa lợi nhuận hàng hóa vốn trùng với xu hướng tích lũy đơn hàng sản xuất rộng, biến nhóm này thành hướng đàn hồi chu kỳ mạnh nhất trong khung chất lượng.Hàng hóa vốn vừa đáp ứng “chất lượng” (lợi nhuận sửa tăng) vừa “phơi chu kỳ” (nhạy cảm hoạt động sản xuất), chứ không phải chọn một trong hai.
Wilson tổng hợp ba chỉ số quan sát để xem điều chỉnh kết thúc thật chưa: hiệu suất tương đối ngành tài chính có ổn định trong mùa báo cáo, biến động trái phiếu giảm bền vững, Warsh phát biểu về thắt chặt điều kiện tài chính. Ba chỉ số này hướng tới cùng một vấn đề nền —Vòng lặp “thắt chặt tự thực hiện” của điều kiện tài chính liệu sắp chạm giới hạn.
6. Điều kiện cần giữ lại
Nhận định này phụ thuộc nhiều vào hai điều kiện, chứ không phải lạc quan vô điều kiện.
Một là, điều kiện tài chính không được thắt chặt thêm rõ rệt từ mức hiện tại. Nếu lợi suất dài hạn tăng dưới nhận định diều hâu của Warsh, nén định giá nhóm chu kỳ có thể từ “gần kết thúc” thành “tái định giá”. Kịch bản cơ sở Wilson là lợi suất dài hạn ổn định, lợi nhuận trở lại là động lực chính; nhưng nếu rủi ro, cổ phiếu chất lượng vẫn là lựa chọn phòng thủ, chứ không phải mở rộng rủi ro toàn diện vô điều kiện.
Hai là, chuỗi truyền dẫn chi tiêu vốn AI không bị đứt đoạn. Dự báo phụ thuộc lớn vào chi tiêu vốn AI của S&P 500 năm 2027. Nếu các đại gia cloud giảm nhịp chi tiêu vốn ngoài kỳ vọng, cơ sở lợi nhuận sẽ phải đánh giá lại, đòi hỏi điều chỉnh câu chuyện “chuyển đổi trung kỳ”.
Báo cáo của Wilson là về cấu trúc chuyển đổi nội bộ của cổ phiếu Mỹ, chứ không phải tín hiệu lạc quan đồng nhất cho toàn bộ tài sản rủi ro toàn cầu.
Kết luận của Wilson có thể tóm lược một câu:Điều chỉnh gần kết thúc không do mức giảm đã đủ sâu, mà vì mức giảm đã đủ “chính xác” — nó tập trung vào tài sản chất lượng thấp và nhạy cảm lãi suất, hướng sửa lợi nhuận, hành vi giá chỉ số chất lượng và các chỉ số tài chính cực đoan lịch sử đều gợi ý một cửa sổ phân bổ đang co lại. Nhưng cửa sổ này đòi hỏi phân bổ rủi ro có chọn lọc, chứ không phải chạy theo chu kỳ bừa bãi. Chất lượng làm nền, hàng hóa vốn cung cấp đàn hồi, ba chỉ số quan sát làm căn chỉnh nhịp là cách diễn đạt kỷ luật hơn cho khung này.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Thị trường chứng khoán Hàn Quốc giảm xuống mức "rẻ lịch sử" nhưng không ai mua vào, JPMorgan cảnh báo: Việc bán tháo vốn vay có thể sẽ tiếp tục
Loại bỏ ảnh hưởng của các ông lớn như Samsung, SK Hynix, chỉ số KOSPI chung đang giao dịch ở mức PE dự phóng chỉ 8,4 lần, thuộc phân vị thứ 11 trong lịch sử. Hiện tại, khi hoạt động mua lại cổ phiếu của Samsung và SK Hynix lần lượt kết thúc, khối ngoại ròng bán ra, nhu cầu từ các tổ chức trong nước yếu, thị trường chứng khoán Hàn Quốc lại mất nguồn lực mua vào đúng lúc cần hỗ trợ nhất. JPMorgan chỉ ra rằng, mặc dù bị bán tháo mạnh, quy mô nắm giữ ETF đòn bẩy vẫn ở mức cao, khả năng xuất hiện một đợt bán tháo mới không thể bị loại trừ.

Trái phiếu CoreWeave giảm mạnh cảnh báo nguy cơ, Fed có thể cần xem xét lại tốc độ tăng lãi suất
Lợi suất trái phiếu của CoreWeave từng tăng vọt lên 15%, lợi suất trái phiếu cấp rác và cấp đầu tư lần lượt lập đỉnh kể từ năm 2025 và 2023. Chuyên mục của Bloomberg chỉ ra rằng cao điểm đáo hạn trái phiếu lợi suất cao năm 2028 đang đến gần, nếu chênh lệch tín dụng mở rộng một cách hỗn loạn có thể gây ra làn sóng vỡ nợ và tỷ lệ thất nghiệp gia tăng. Cục Dự trữ Liên bang nên giữ nguyên tại cuộc họp tháng 10, duy trì phạm vi lãi suất từ 3,75% đến 4%, đồng thời thận trọng cân nhắc quyết định vào tháng 12.

Nvidia đầu tư hàng tỷ USD vào Đức, Huang Renxun: Cường quốc công nghệ ngày xưa tụt lại phía sau khiến tôi rất đau lòng
Nvidia đã ký kết hợp tác với chính phủ Đức tại hội nghị "Đầu tư vào Đức" ở Berlin, đầu tư vào bốn công ty khởi nghiệp Đức trong các lĩnh vực robot, y tế, AI sinh ra nội dung và vệ tinh, đồng thời hợp tác với Siemens phát triển giải pháp nhà máy AI giúp giảm chi phí đến 20%. Jensen Huang cũng tiếc nuối rằng Đức tụt hậu trong cuộc cạnh tranh công nghệ, và cho rằng người châu Âu có thể quá lưỡng lự và suy nghĩ quá nhiều khi hành động.

Tín hiệu rõ ràng nhất về việc đỉnh của chứng khoán Mỹ: Xuất khẩu chip Hàn Quốc?
Hiện tại, thị trường chứng khoán Mỹ hoàn toàn dựa vào kỳ vọng lợi nhuận vượt trội để duy trì. Nếu xuất khẩu chất bán dẫn của Hàn Quốc và Đài Loan (Trung Quốc) giảm sút, có thể sẽ cảnh báo trước về việc chi tiêu vốn đạt mức đỉnh trong vòng 3-6 tháng tới. Một khi kỳ vọng đảo chiều, lợi suất cao sẽ ngay lập tức gây áp lực lên giá trị doanh nghiệp.

Giá tiền điện tử
Thêm


