
Tổ chức: Giá vàng đã chống chọi với cơn bão trái phiếu Mỹ trong quý III, rủi ro biến động trong quý IV không thể bỏ qua

Huitong, ngày 13 tháng 10—— Invesco công bố triển vọng quý mới nhất, giá vàng tăng ngược chiều trong quý III với mức tăng 3.7% lên 4157 USD, dù lợi suất trái phiếu Mỹ lên mức cao nhất trong hai thập kỷ. Lợi suất thực cao gây áp lực lên giá vàng, nhưng mối liên hệ giữa vàng và lãi suất thực đã suy yếu rõ rệt kể từ năm 2022. Ngân hàng trung ương mua vàng và vị thế ETF vàng tăng trở lại mang lại sự hỗ trợ dài hạn, tuy nhiên rủi ro biến động giá vàng trong quý IV không thể xem nhẹ, có khả năng vàng bị bán ra thụ động khi thị trường dao động mạnh.
Thị trường vàng liên tiếp đối mặt với các lực cản như lạm phát cao, lãi suất tăng và lợi suất trái phiếu Mỹ tăng, nhưng giá vàng vẫn cho thấy độ bền bỉ bất ngờ khi lợi suất trái phiếu Mỹ kỳ hạn dài trong quý III lên mức cao nhất 24 năm, giá vàng vẫn ghi nhận mức tăng đáng kể.
Chuyên gia phân tích thị trường của Invesco trong triển vọng quý mới nhất cho biết áp lực lạm phát, lãi suất và lợi suất tăng cùng với nhu cầu mua vàng cấu trúc từ ngân hàng trung ương và dòng tiền quay lại ETF vàng là hai động lực đối đầu, dự kiến sẽ tiếp tục dẫn dắt xu hướng giá vàng ba tháng cuối năm nay. Lợi suất cao ngắn hạn gây áp lực trong khi hỗ trợ cấu trúc dài hạn vẫn tồn tại, vàng đang ở giai đoạn then chốt đối đầu giữa lực mua và lực bán.
Giá vàng tăng ngược dòng trong quý III, “bão” trái phiếu Mỹ không làm lay chuyển
Chuyên gia Invesco cho biết giá vàng cuối tháng 9 đạt 4157 USD/oz, tăng 3.7% trong quý III. Mức lợi nhuận tích cực này không dễ đạt được khi cùng kỳ thị trường trái phiếu toàn cầu bị bán tháo mạnh, lợi suất trái phiếu chính phủ Mỹ kỳ hạn dài lên mức cao nhất hai thập kỷ. Lợi suất trái phiếu 10 năm cuối tháng 9 đạt 5.28%, lợi suất 30 năm lên 5.63%, cả hai đều đạt mức đóng cửa cao nhất từ năm 2002.
Chuyên gia giải thích, lợi suất trái phiếu tăng, đặc biệt là lợi suất thực tăng, khiến chi phí cơ hội nắm giữ vàng – tài sản không sinh lãi – cao hơn. Tuy nhiên, chuyên gia cũng chỉ ra mối liên hệ lịch sử giữa vàng và lãi suất thực đã suy yếu rõ rệt những năm gần đây. Chuyên gia cho biết từ năm 2022, mối liên hệ lịch sử giữa vàng và lợi suất thực giảm mạnh, khi dự trữ của Nga bị đóng băng, thúc đẩy các ngân hàng trung ương liên tục mua vàng, bất chấp giá cả, và điều này đã tái định hình logic định giá truyền thống giữa giá vàng và lãi suất.
Lạm phát vẫn là rủi ro ngắn hạn lớn nhất, Fed duy trì xu hướng thắt chặt
Nhìn về phía trước, Invesco cho biết lạm phát vẫn ở mức cao là rủi ro ngắn hạn lớn nhất đối với vàng, nhất là khi tăng trưởng kinh tế vẫn có độ bền nhất định. Báo cáo chỉ ra Fed đã tăng lãi suất 25 điểm cơ bản trong tháng 9, nâng mức mục tiêu lên 3.75% đến 4%. Dự báo kinh tế mới nhất của Fed cũng phát tín hiệu sẽ tăng lãi suất ít nhất một lần nữa trong năm nay.
Tuy nhiên Invesco lại cho biết dữ liệu lạm phát chi tiêu tiêu dùng cá nhân (PCE) cuối tháng 9 yếu hơn mong đợi, làm giảm đáng kể kỳ vọng thị trường về việc Fed tăng lãi suất tháng 10. Theo công cụ CME Fed Watch, thị trường hiện chỉ đánh giá xác suất Fed tăng lãi suất vào cuối tháng này là 21%. Khả năng Fed giữ nguyên lãi suất trong cuộc họp tháng 10 là rất lớn, các nhà hoạch định sẽ chờ thêm dữ liệu kinh tế rồi mới xem xét tăng lãi suất vào tháng 12. Chuyên gia phân tích nhận định áp lực lạm phát kéo dài sẽ buộc Fed duy trì lập trường thắt chặt; đồng thời, Invesco chỉ ra tăng trưởng kinh tế tốt hơn đang khiến lợi suất trái phiếu tăng, đặt ra thách thức bổ sung cho nhà đầu tư vàng.
Rủi ro tài chính leo thang, áp lực cung trái phiếu Mỹ có thể đẩy lợi suất cao hơn
Invesco cũng chỉ ra lo ngại về vay mượn của chính phủ liên bang Mỹ tiếp tục gia tăng, quy mô trái phiếu chính phủ Mỹ đã vượt 40 nghìn tỷ USD trong quý III.
Khi rủi ro tài chính tích tụ, nhà đầu tư có thể yêu cầu bù đắp rủi ro nhiều hơn khi nắm giữ trái phiếu chính phủ dài hạn, từ đó đẩy lợi suất trái phiếu cao hơn. Dù thưởng kỳ hạn tăng thường được xem là yếu tố cản trở giá vàng, nhưng những lo ngại về khả năng tài chính của chính phủ cũng khiến nhà đầu tư cân nhắc lại vị thế của trái phiếu quốc gia như tài sản an toàn và từ đó gián tiếp hỗ trợ giá trị trú ẩn của vàng.
Vị thế ETF chạm đáy rồi phục hồi, ngân hàng trung ương mua vàng lập kỷ lục mới
Dù gặp nhiều thách thức, Invesco nhấn mạnh logic đầu tư nền tảng của vàng vẫn vững chắc. Báo cáo cho thấy trong phần lớn thời gian năm 2026, vị thế ETF vàng vật chất toàn cầu liên tục suy giảm, giá vàng cao cộng thêm thị trường cổ phiếu mạnh càng làm giảm sức thu hút của vàng trong danh mục đa dạng hóa. Tuy nhiên xu hướng này đảo ngược mạnh trong quý III, vị thế ETF vàng toàn cầu cuối tháng 9 lên mức cao nhất trong 12 tháng.
Nhu cầu từ ngân hàng trung ương cũng là lực hỗ trợ quan trọng. Invesco dẫn dữ liệu của Hội đồng Vàng Thế giới cho thấy trong quý II năm 2026, ngân hàng trung ương các nước mua vàng lập kỷ lục lịch sử trong cùng kỳ. Các nhà quản lý dự trữ ngày càng quan tâm tới rủi ro địa chính trị và sự an toàn của dự trữ vàng, nhu cầu cấu trúc này dự kiến sẽ tiếp tục trong quý IV. Invesco dự đoán đa dạng hóa dự trữ của ngân hàng trung ương, rủi ro địa chính trị và nhu cầu đầu tư gia tăng sẽ tiếp tục hỗ trợ giá vàng, bất chấp lãi suất và lợi suất trái phiếu cao gây ra nhiều thách thức trong ngắn hạn.
Rủi ro biến động quý IV vẫn tồn tại, cần cảnh giác với xả hàng do thiếu thanh khoản
Invesco vẫn lạc quan về triển vọng dài hạn của vàng, nhưng cảnh báo nhà đầu tư cần sẵn sàng với biến động kéo dài trong quý IV. Chuyên gia nhận định nếu thị trường tài chính dao động mạnh, biến động giá vàng là điều không bất ngờ, thậm chí có thể không liên quan tới yếu tố nền tảng của chính bản thân vàng.
Khi thị trường tài chính chịu áp lực lớn, dù nhà đầu tư dài hạn vẫn lạc quan về vàng thì có thể buộc phải bán vàng để đáp ứng yêu cầu ký quỹ hoặc bù lỗ cho các danh mục khác trong danh mục. Đối với nhà đầu tư đã tích lũy lợi nhuận đáng kể nhờ giá vàng tăng trong những năm gần đây, rủi ro này đặc biệt cần cảnh giác. Dù vậy, Invesco vẫn tin rằng ngân hàng trung ương tiếp tục mua vàng để đa dạng hóa dự trữ sẽ duy trì sự hỗ trợ cấu trúc cho vàng.
Kết luận
Tổng thể, vàng đang ở điểm giao nhau giữa nghịch cảnh vĩ mô ngắn hạn và hỗ trợ cấu trúc dài hạn. Lạm phát cao, lãi suất cao và lợi suất trái phiếu cao sẽ tiếp tục gây áp lực lên giá vàng trong quý IV, nhưng việc ngân hàng trung ương liên tục mua vàng, dòng tiền quay lại ETF, cùng với rủi ro tài chính và địa chính trị là lực mua dài hạn vững chắc. Invesco nhắc nhà đầu tư cần vừa có niềm tin, vừa đề phòng biến động – trong lúc thị trường rung lắc mạnh, vàng không phải lúc nào cũng đứng vững được. Xu hướng ngắn hạn của giá vàng phụ thuộc lớn vào dữ liệu lạm phát và đường lối chính sách của Fed; nhưng hỗ trợ thực sự đến từ xu hướng tái cấu trúc hệ thống dự trữ toàn cầu ở mức sâu xa hơn.
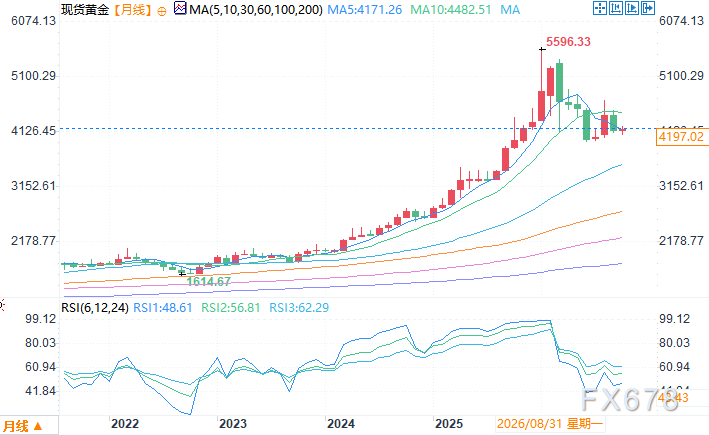
Biểu đồ giá vàng giao ngay theo tháng Nguồn: Yihuichong
Giờ Đông 8 ngày 13 tháng 10, 13:21 Vàng giao ngay ghi nhận 4197.42 USD/oz
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Waller của Cục Dự trữ Liên bang: Lợi suất trái phiếu Mỹ tăng vọt giúp kiềm chế nhu cầu, đầu tư AI trở thành động lực thúc đẩy lạm phát
Lợi suất trái phiếu chính phủ Mỹ dài hạn tăng mạnh đang giúp kiềm chế nhu cầu ở các ngành nhạy cảm với lãi suất như bất động sản và ô tô, qua đó đóng vai trò nhất định trong việc thắt chặt chính sách tiền tệ.
Giá tiền điện tử
Thêm


