
Các lãnh đạo quỹ trực tiếp nói: Vàng được neo vào uy tín tài chính của Hoa Kỳ, mới là bảo đảm phòng ngừa rủi ro tối thượng chứ không phải trái phiếu Mỹ

Trang tin tổng hợp tài chính ngày 18 tháng 9 - Sau khi Fed tăng lãi suất, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm trở lại, nhưng CEO của Morton Wealth Jeff Sarti vẫn kiên định lạc quan về vàng. Ông cho rằng, vàng là tài sản bảo hiểm trú ẩn đặc biệt, có giá trị chống rủi ro vượt xa trái phiếu kho bạc Mỹ. Tình trạng nợ lớn và thâm hụt cao tại Mỹ đang thu hẹp không gian tăng lãi suất của Fed, nguy cơ tài khóa trở thành rủi ro cốt lõi của thị trường, xu hướng giá vàng không còn đơn thuần phụ thuộc vào chính sách tiền tệ mà thay vào đó được neo theo mức độ tín nhiệm tài khóa của Mỹ. Về dài hạn, việc phân bổ vàng trong danh mục đầu tư có lợi thế nổi bật.
Fed đang cố gắng kéo lạm phát về ngưỡng mục tiêu 2% khiến đường cong lợi suất dài hạn lấy lại niềm tin đã mất từ lâu trên thị trường, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm về dưới mốc 5%. Tuy nhiên, CEO của Morton Wealth Jeff Sarti lại có quan điểm khác,
Vàng không phải là tài sản sinh lời mà là bảo hiểm phòng thủ cho danh mục đầu tư
Jeff Sarti nhấn mạnh rằng nếu chỉ được chọn một kênh phân bổ tài sản, ông sẽ không do dự lựa chọn vàng cho dài hạn. Ông bổ sung, nhiều nhà đầu tư thường sa vào hiểu lầm khi so sánh ngang vàng - vốn không tạo ra lãi suất - với trái phiếu kho bạc Mỹ có thu nhập cố định. Chức năng cốt lõi của trái phiếu quốc gia Mỹ là mang lại thu nhập lãi suất ổn định cho người nắm giữ, trong khi vai trò của vàng trong danh mục lại hoàn toàn khác biệt về bản chất.
Ông cho biết,
Không gian tăng lãi suất của Fed bị hạn chế, gánh nặng nợ nần trói buộc việc lựa chọn chính sách
Lần này, Fed công bố tăng lãi suất cơ bản thêm 25 điểm, điều chỉnh lãi suất quỹ liên bang vào khoảng 3,75% đến 4%. Quyết định nâng lãi suất có thiên hướng “diều hâu” này được công bố vào lúc 2h sáng theo giờ Đông Á, do lạm phát vẫn cứng đầu ở trên mục tiêu của ngân hàng trung ương. CPI tháng 8 của Mỹ tăng 0,4% so với tháng trước và tăng 3,4% so với cùng kỳ năm trước, lạm phát lõi tăng 2,4% so với cùng kỳ.
Jeff Sarti tán thành hướng Fed siết chặt chính sách tiền tệ nhưng ông đặt câu hỏi: một lần tăng 25 điểm cơ bản hay thậm chí là những lần tăng nhẹ liên tiếp liệu có đủ xoay chuyển thực chất xu hướng lạm phát? Theo ông, những lần tăng nhẹ chỉ là “nhiễu động thị trường”, tín hiệu thực sự cần quan tâm là ở phía tài khóa. Hiện nay, quy mô nợ của nền kinh tế và hệ thống tài chính Mỹ vượt xa các chu kỳ lạm phát trước kia, chủ tịch Fed hiện tại không thể lặp lại biện pháp tăng lãi suất mạnh mẽ của Paul Volcker ngày xưa,
Dù tăng lãi suất sẽ khiến chi phí huy động của doanh nghiệp Mỹ và chính phủ liên bang tăng cao, Fed cũng không thể để lạm phát tăng không kiểm soát, chính sách buộc phải nghiêng về duy trì thắt chặt.
Bài toán tài khóa nan giải, thị trường trái phiếu có thể buộc chính phủ phải thắt lưng buộc bụng
Jeff Sarti nhận định xung đột lõi hiện tại của thị trường đã chuyển từ tiền tệ sang tài khoá. Nhiều năm lãi suất siêu thấp vừa qua giúp chính phủ Mỹ có thể chi tiêu ngân sách mở rộng mà chưa gặp áp lực tăng chi phí vay tức thì. Để điều chỉnh lại sự mất cân bằng này, chính phủ cần buộc phải giảm chi tiêu tài khoá, nhưng trong bối cảnh hiện nay ở Mỹ thì điều đó rất khó thực hiện.
Trong tương lai gần, Mỹ nhiều khả năng sẽ duy trì thâm hụt ngân sách trên nghìn tỷ USD, không gian điều chỉnh chính sách của Fed ngày càng bị dồn ép. Chính sách tài khóa khó sửa đổi trong ngắn hạn, chính sách tiền tệ “gặp thế kẹt”, bất cứ lựa chọn nào cũng có mặt trái, cuối cùng quyền định giá có thể sẽ nằm trong tay thị trường trái phiếu.
Kết luận
Tính bền vững tài khóa và niềm tin vào đồng USD đang dần trở thành lý do then chốt ảnh hưởng tới giá vàng, vàng không còn chỉ đơn thuần biến động theo chính sách tiền tệ của Fed mà giống như “người quan sát trung thực của thị trường”, loại bỏ nhiễu động ngắn hạn và đo đếm mức độ tin tưởng của nhà đầu tư toàn cầu vào thuộc tính an toàn của đồng USD và trái phiếu kho bạc Mỹ. Những lần tăng lãi suất nhỏ chỉ có thể tạm chứng minh quyết tâm Fed kiểm soát lạm phát, chứ không giải quyết được những vấn đề cấu trúc tài khoá cốt lõi. Giá trị đầu tư dài hạn của vàng không phụ thuộc vào một lần tăng lãi suất nhẹ mà nằm ở việc Mỹ có phục hồi được kỳ vọng tài khoá hay không.
Cuối cùng, Jeff Sarti đưa ra khuyến nghị rằng,
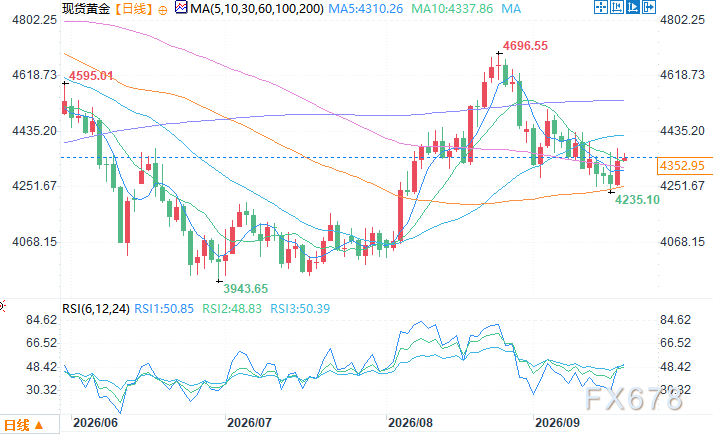
Biểu đồ ngày vàng giao ngay Nguồn: YiHuitong
Giờ Đông Á ngày 18 tháng 9, 9:50, vàng giao ngay niêm yết 4347,95 USD/ounce
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Bán tháo trái phiếu chính phủ kỳ hạn dài tiếp tục diễn ra! Lợi suất trái phiếu Mỹ kỳ hạn 10 năm lại vượt 5,2%, “Bùng nổ trí tuệ nhân tạo vs Chi phí tài chính leo thang” – Câu chuyện đối đầu ngày càng gay gắt
Vào thứ Hai, do Tổng thống Mỹ Donald Trump từ chối đề xuất mới nhất của Iran về việc mở lại eo biển Hormuz, giá dầu tăng lên khi lo ngại về lạm phát gia tăng và trái phiếu chính phủ Mỹ lại tiếp tục bị bán tháo.
Các ngân hàng đã kiếm tiền nhàn rỗi từ vốn để không trong nhiều năm, liệu AI thông minh sẽ thay đổi tất cả điều này?
Trong nhiều năm qua, các ngân hàng đã kiếm lợi từ số tiền nhàn rỗi của khách hàng, nhưng các tác nhân AI có thể sẽ thay đổi cục diện này.
Goldman Sachs: Thị trường chứng khoán Mỹ đang thể hiện mô hình "chỉ số mạnh, niềm tin yếu", xu hướng phục hồi có thể trở thành chủ đề chính trong giai đoạn tiếp theo
Goldman Sachs cho biết, thị trường chứng khoán Mỹ hiện đang thể hiện một mô hình khác thường - chỉ số tăng mạnh nhưng niềm tin của nhà đầu tư lại yếu, điều này cho thấy thị trường vẫn còn tiềm năng tăng trưởng thêm. Những cổ phiếu từng bị tụt lại phía sau bởi các cổ phiếu đầu ngành AI có khả năng sẽ đón nhận làn sóng tăng giá bù đắp trong thời gian tới.

Triển vọng vĩ mô chứng khoán Mỹ tuần này (28/9-2/10)
Giá tiền điện tử
Thêm


