
Chủ tịch Fed thay đổi = Chứng khoán Mỹ giảm mạnh?

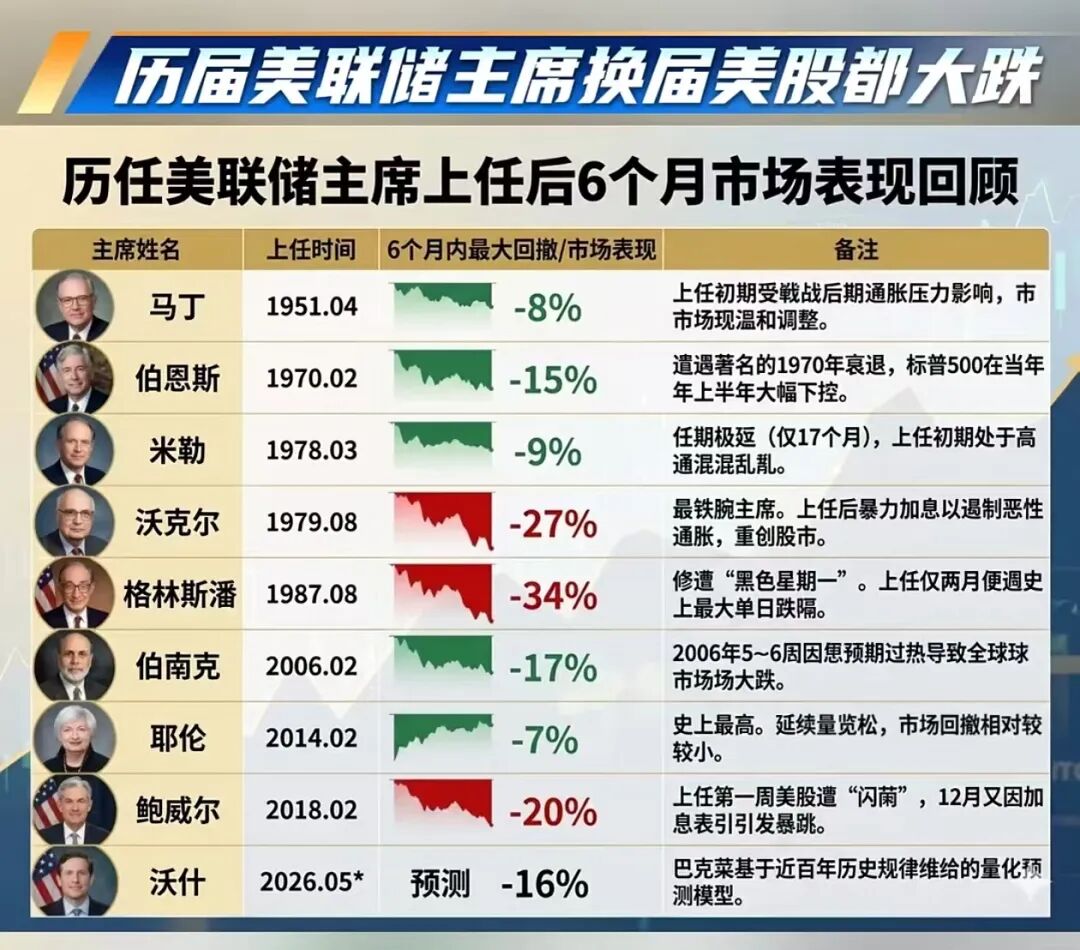
2. Lấy ví dụ với Powell. Ông nhậm chức vào ngày 5/2/2018, trên thực tế “sụp đổ nhanh” đầu năm 2018 xảy ra vào 26/1. Nếu theo phương pháp A, mức giảm lớn nhất trong 6 tháng đầu Powell nhậm chức là 2,56%, theo phương pháp B thì là 9,45%. Đều thấp hơn nhiều so với số liệu trên biểu đồ.
3. Thứ hai, dù dùng phương pháp tính drawdown nào, mức giảm lớn nhất trong 6 tháng đầu sau khi Chủ tịch Fed nhậm chức không có khác biệt đáng kể nào so với mức drawdown lớn nhất của SP500 trong bất kỳ khoảng 6 tháng nào trong lịch sử.
4. Nếu dùng định nghĩa drawdown A:
1) Mức giảm lớn nhất của 7 Chủ tịch Fed gần đây trong 6 tháng nhậm chức như sau:
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) Phân bố mức drawdown lớn nhất trong bất kỳ 6 tháng nào của SP500 trong lịch sử như sau:
Phân vị 10%: 0,09%
Phân vị 25%: 1,44%
Phân vị 75%: 8,98%
Phân vị 90%: 16,24%
Hai giá trị trung vị này gần như giống nhau. Kiểm định về trung bình của hai nhóm, kiểm định t: p=0,2870, kiểm định Wilcoxon: p=0,3438, không có sự khác biệt đáng kể.
5. Nếu dùng định nghĩa drawdown B
1) Mức giảm lớn nhất trong 6 tháng sau khi nhậm chức của 7 Chủ tịch gần nhất là:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) Phân bố mức giảm lớn nhất trong bất kỳ 6 tháng nào của SP500 trong lịch sử như sau:
Phân vị 10%: 7,80%
Phân vị 25%: 9,97%
Phân vị 75%: 17,74%
Phân vị 90%: 22,12%
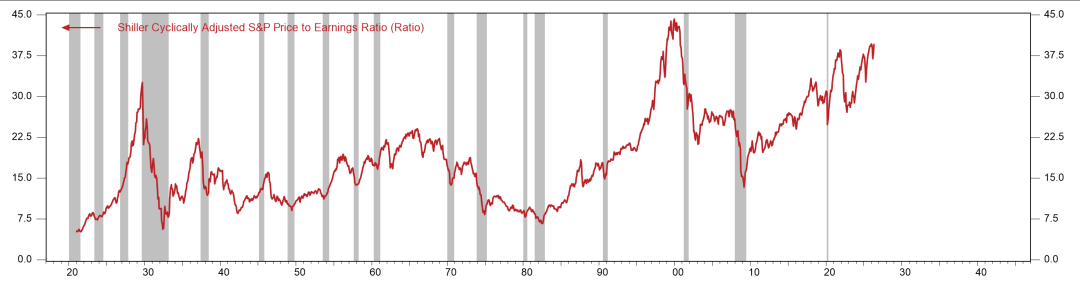
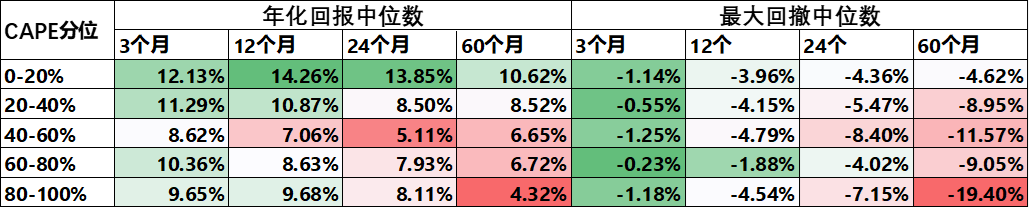
6. Tóm lại, dựa theo quy luật lịch sử, trong bất kỳ 6 tháng nào, chứng khoán Mỹ gần như chắc chắn sẽ diễn ra mức drawdown đáng kể - đây là điều bình thường trong lịch sử, không bất ngờ gì khi 6 tháng tới cũng vậy. Có thể dự đoán rằng, do định giá thị trường Mỹ đang ở mức rất cao về mặt lịch sử, mức drawdown trong tương lai có thể còn lớn hơn nữa so với trung vị lịch sử.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Dự báo tuần này: Báo cáo tài chính của Micron (MU.US) kiểm tra chất lượng hạ tầng AI, OpenAI đồng thuận với Nhà Trắng về AI, PCE và Nonfarm định hướng lãi suất tháng 10
Đến tuần này, tâm điểm của thị trường sẽ chuyển từ chính trị và ra mắt sản phẩm sang báo cáo tài chính và dữ liệu vĩ mô.
Lợi suất trái phiếu Mỹ kỳ hạn 10 năm trên 5% vẫn không ngăn được làn sóng đầu tư AI cuồng nhiệt, liệu "ngưỡng cắt AI" thực sự có phải là đường cong lợi suất đảo ngược?
Thị trường trái phiếu đang dần phát ra cảnh báo đối với nền kinh tế, cho thấy chuỗi động thái tăng lãi suất của Fed sẽ bắt đầu thay đổi quan điểm thị trường, khiến mọi người lo ngại hơn về khả năng kinh tế Mỹ rơi vào tình trạng đình trệ.


Goldman Sachs: Đừng chờ đợi cuộc bầu cử giữa nhiệm kỳ, thị trường "Goldilocks" có thể sớm kích hoạt đợt tăng giá cuối năm của chứng khoán Mỹ
Goldman Sachs cho rằng thị trường đã định giá quá mức với rủi ro lạm phát đình trệ và lợi suất cao; hiệu ứng thuế quan giảm, năng lượng có thể hướng tới giảm phát, và việc ứng dụng AI vào tiêu dùng giúp giảm chi phí sẽ thúc đẩy lạm phát giảm trở lại. Mặc dù tăng trưởng chậm lại, nhưng lợi nhuận cốt lõi vẫn mạnh, ngân hàng trung ương cũng bị giới hạn trong việc duy trì chính sách diều hâu. Trong bối cảnh “Goldilocks”, làn sóng FOMO về AI bùng cháy trở lại, không cần đợi bầu cử giữa nhiệm kỳ và có thể “Goldilocks” sẽ sớm kích hoạt mùa tăng giá của chứng khoán Mỹ cuối năm nay.
Giá tiền điện tử
Thêm


