
Hướng tới 165? Chiến lược can thiệp ngầm mới của yên Nhật có thể ngăn chặn xu hướng mất giá không?

Vào ngày 2 tháng 7, đồng yên Nhật đã có một cú đảo chiều mạnh mẽ. Trong phiên giao dịch, tỷ giá yên từ đỉnh 162.54 giảm nhanh xuống 160.62, mức giảm lớn nhất đạt 1.18%, cuối cùng đóng cửa giảm 0.9%. Sau đó số liệu giao dịch cho thấy, khối lượng giao dịch trong ngày này thấp hơn đáng kể so với thời điểm can thiệp chính thức của Nhật cuối tháng 4, đồng thời nghiêng về việc vốn đầu cơ tập trung đóng vị thế hơn là mua vào từ các đợt can thiệp lớn của nhà nước.
Hai yếu tố dẫn tới biến động này: Thứ nhất, Bộ Tài chính Nhật có thể sẽ từ bỏ thông lệ liên tục phát tín hiệu cảnh báo bằng lời nói rõ ràng trước khi can thiệp, chuyển sang chiến lược "can thiệp ẩn", phục kích bất ngờ khi vị thế bán khống đầu cơ tăng tới một mức đủ lớn, khiến chi phí bán khống tăng cao đột ngột, kích hoạt đóng vị thế ồ ạt; Thứ hai, dữ liệu công bố ngày 2 tháng 7 của Mỹ cho thấy việc làm phi nông nghiệp tháng 6 chỉ tăng thêm 57.000, thấp hơn rất nhiều so với kỳ vọng thị trường là 115.000, kỳ vọng tăng lãi suất giảm xuống, đồng đô la cũng yếu đi đồng thời, qua đó khuếch đại mức hồi phục của đồng yên.
Tuy nhiên, đợt bật lại lần này không kéo dài. Tính tới hôm nay (6/7), đồng yên đã quay trở lại gần mốc 162.0. Diễn biến thị trường cho thấy kỳ vọng về can thiệp ẩn có thể tạo ra biến động ngắn hạn, trừng phạt đầu cơ quá mức, nhưng khó xóa bỏ các lực đẩy vĩ mô mang tính cấu trúc khiến yên tiếp tục suy yếu.
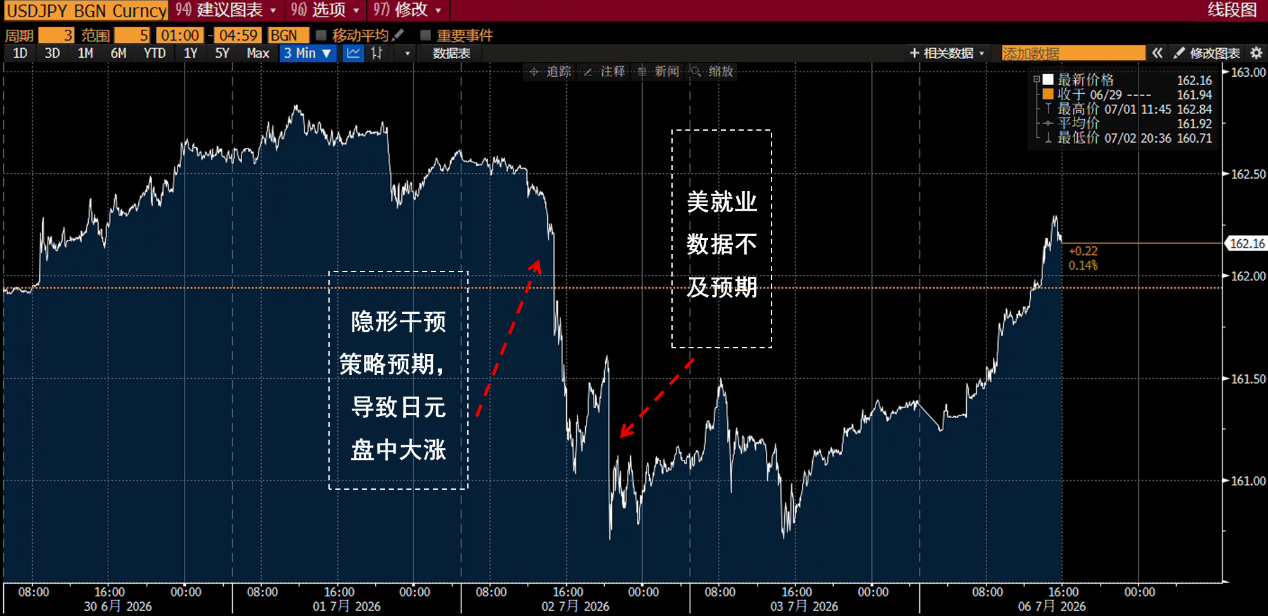
Can thiệp ẩn chỉ tạo biến động, khó thay đổi xu hướng
Trong quá khứ, cơ quan chức năng Nhật thường phát tín hiệu cảnh báo liên tiếp trước khi can thiệp chính thức, nhằm hướng dẫn thị trường hạ bớt vị thế bán khống từ sớm, từ đó giảm chi phí can thiệp thực tế. Tuy nhiên, khi thị trường ngày càng hiểu rõ mô hình chính sách này, các nhà giao dịch thường chuẩn bị từ trước và nhanh chóng xây dựng lại vị thế bán khống sau khi tác động can thiệp qua đi. Hệ quả là, hành động can thiệp ngày càng trở thành cơ hội giao dịch ngắn hạn, thay vì một công cụ đảo chiều xu thế hiệu quả, tác động thực tế tới vốn đầu cơ cũng ngày càng suy yếu.
Lần này, nhà chức trách Nhật chuyển sang can thiệp ẩn, cố tình làm mờ ý đồ chính sách, tạo ra sự bất định nhằm thu hẹp không gian giao dịch chênh lệch và hạn chế tăng trưởng vị thế bán khống đầu cơ. Xét về hiệu ứng ngắn hạn, điều chỉnh này có thể tăng biến động tỷ giá, nâng cao rủi ro khi bán khống đồng yên. Thị trường quyền chọn phản ứng rất rõ ràng: chỉ số risk reversal 1 tuần của yên nghiêng về âm mạnh hơn hẳn, chênh lệch butterfly mở rộng lên mức cao nhất kể từ tháng 4/2024, cho thấy các trader đang trả phí cao hơn để phòng ngừa biến động mạnh ngắn hạn.
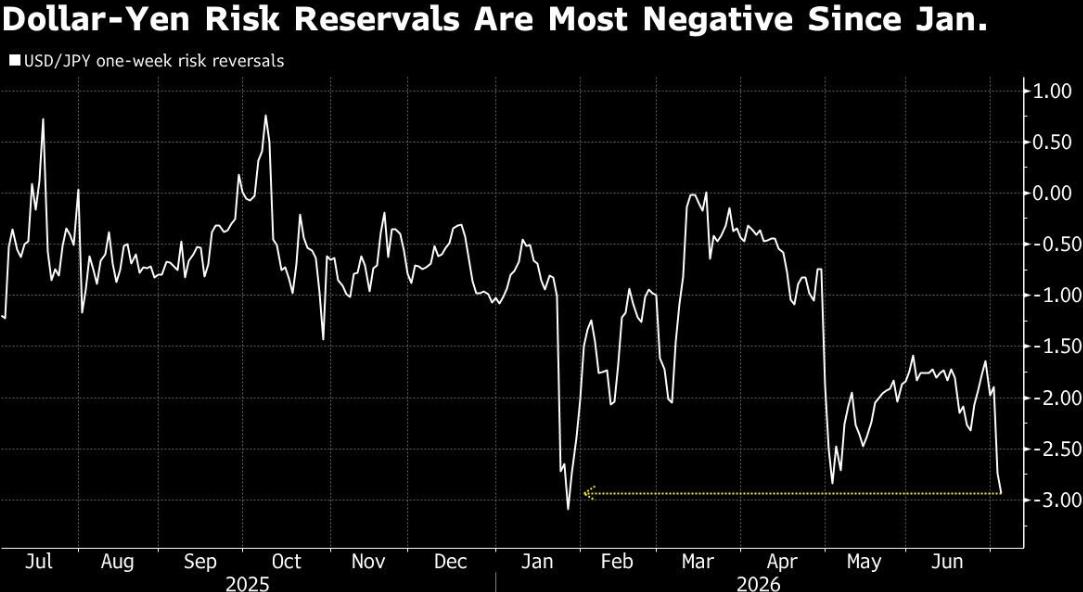
Tuy nhiên, sức mạnh của chính sách này chủ yếu thể hiện ở việc thay đổi nhận thức rủi ro của các nhà tham gia thị trường, trọng tâm là kiềm chế tích tụ quá mức vị thế đầu cơ thông qua premium rủi ro, chứ không phải thay đổi logic định giá của tỷ giá yên.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Nhu cầu AI thúc đẩy TSMC tăng tốc mở rộng sản xuất, sản lượng hàng tháng của chip 2 nanomet sẽ đạt 120.000 chiếc vào cuối năm.
Theo báo cáo, các ông lớn như Apple, Nvidia, AMD đồng loạt tăng thêm đơn đặt hàng từ 10% đến 20%, trực tiếp thúc đẩy sản lượng hàng tháng của TSMC ở quy trình 2 nanomet tăng lên 120.000 tấm vào cuối năm, vượt hơn 20% so với dự báo ban đầu và mục tiêu năm 2027 sẽ đạt được sớm hai năm. Năm nhà máy đồng loạt tăng sản lượng, đây là lần đầu tiên trong lịch sử, tốc độ tăng trưởng sản lượng hàng năm giai đoạn 2026—2028 lên tới 70%.
Bán tháo trái phiếu chính phủ kỳ hạn dài tiếp tục diễn ra! Lợi suất trái phiếu Mỹ kỳ hạn 10 năm lại vượt 5,2%, “Bùng nổ trí tuệ nhân tạo vs Chi phí tài chính leo thang” – Câu chuyện đối đầu ngày càng gay gắt
Vào thứ Hai, do Tổng thống Mỹ Donald Trump từ chối đề xuất mới nhất của Iran về việc mở lại eo biển Hormuz, giá dầu tăng lên khi lo ngại về lạm phát gia tăng và trái phiếu chính phủ Mỹ lại tiếp tục bị bán tháo.
Các ngân hàng đã kiếm tiền nhàn rỗi từ vốn để không trong nhiều năm, liệu AI thông minh sẽ thay đổi tất cả điều này?
Trong nhiều năm qua, các ngân hàng đã kiếm lợi từ số tiền nhàn rỗi của khách hàng, nhưng các tác nhân AI có thể sẽ thay đổi cục diện này.
Goldman Sachs: Thị trường chứng khoán Mỹ đang thể hiện mô hình "chỉ số mạnh, niềm tin yếu", xu hướng phục hồi có thể trở thành chủ đề chính trong giai đoạn tiếp theo
Goldman Sachs cho biết, thị trường chứng khoán Mỹ hiện đang thể hiện một mô hình khác thường - chỉ số tăng mạnh nhưng niềm tin của nhà đầu tư lại yếu, điều này cho thấy thị trường vẫn còn tiềm năng tăng trưởng thêm. Những cổ phiếu từng bị tụt lại phía sau bởi các cổ phiếu đầu ngành AI có khả năng sẽ đón nhận làn sóng tăng giá bù đắp trong thời gian tới.

Giá tiền điện tử
Thêm


