
Vòng đời nâng cấp gặp trở ngại, khảo sát của UBS cho thấy tính năng AI của Apple không kích thích làn sóng đổi máy mới

Các tính năng trí tuệ nhân tạo Apple Intelligence của Apple đã không trở thành chất xúc tác cho siêu chu kỳ thay thế iPhone như Wall Street kỳ vọng. Khảo sát mới nhất của UBS cho thấy, ý định nâng cấp thiết bị sớm do tính năng AI của người tiêu dùng tiếp tục giảm, khiến niềm tin của thị trường vào câu chuyện tăng trưởng do AI của Apple một lần nữa chịu áp lực.
Theo báo cáo mới nhất của nhà phân tích David Vogt thuộc UBS, khảo sát Evidence Lab với hơn 7.500 người dùng điện thoại thông minh ở năm thị trường lớn cho thấy, khoảng 24% người tham gia khảo sát cho biết sẽ nâng cấp điện thoại sớm vì Apple Intelligence, giảm khoảng 500 điểm cơ bản so với nửa đầu năm; đồng thời, tỉ lệ cho rằng các tính năng AI “không ảnh hưởng” đến quyết định mua điện thoại tăng lên khoảng 31%, tăng khoảng 300 điểm cơ bản.
Kết quả này cho thấy cốt lõi trong kỳ vọng của Apple sử dụng tính năng AI để thúc đẩy một chu kỳ nâng cấp phần cứng mới hiện vẫn chưa được chuyển hóa hiệu quả sang phía người tiêu dùng, đồng thời khiến một bộ phận các nhà đầu tư nghi ngại về tính bền vững cho việc mở rộng định giá của Apple.
Sức hút nâng cấp nhờ Apple Intelligence suy yếu
UBS chỉ ra rằng, Apple Intelligence hiện vẫn chưa thực sự thúc đẩy hành vi nâng cấp của người dùng, “chu kỳ nâng cấp do AI” mà thị trường kỳ vọng vẫn chưa thành hiện thực. Dù ý định mua iPhone tại Mỹ, Anh và Đức lần lượt tăng khoảng 300, 600 và 400 điểm cơ bản so với cùng kỳ năm ngoái, thể hiện sự ổn định tương đối, nhưng nhà phân tích Vogt của UBS cho rằng, các tính năng AI được ra mắt tại WWDC26 của Apple trong ngắn hạn vẫn khó trở thành động lực chính thúc đẩy nhu cầu.
Trong bối cảnh chủ đề AI hạ nhiệt, iPhone có thể gập lại trở thành một trong số ít điểm nhấn hỗ trợ tâm lý nhà đầu tư. Mặc dù “mối quan tâm ròng” đối với thị trường điện thoại gập nói chung giảm khoảng 600 điểm cơ bản còn -8%, nhưng người tiêu dùng lại thể hiện sự ưu tiên rõ ràng hơn với “màn hình gập thương hiệu Apple”, mức ưu đãi tương đối tăng khoảng 600 điểm cơ bản lên khoảng 48%. UBS dự báo, Apple có khả năng ra mắt mẫu iPhone màn hình gập đầu tiên tại sự kiện tháng 9, ban đầu có thể mang lại doanh số tăng thêm khoảng 5 triệu chiếc, tương đương khoảng 2% dư địa tăng cho dự báo xuất xưởng iPhone của Apple.
Song song giữa tăng trưởng sản lượng và giới hạn định giá, Apple chờ sản phẩm mới kiểm chứng
UBS dự đoán tổng lượng iPhone xuất xưởng trong năm tài chính 2026 sẽ đạt khoảng 261,6 triệu máy, tăng trưởng khoảng 15,7% so với cùng kỳ năm trước, chủ yếu được thúc đẩy bởi nhu cầu iPhone 17 tăng cao cùng nhu cầu nâng cấp sớm trước khả năng tăng giá.
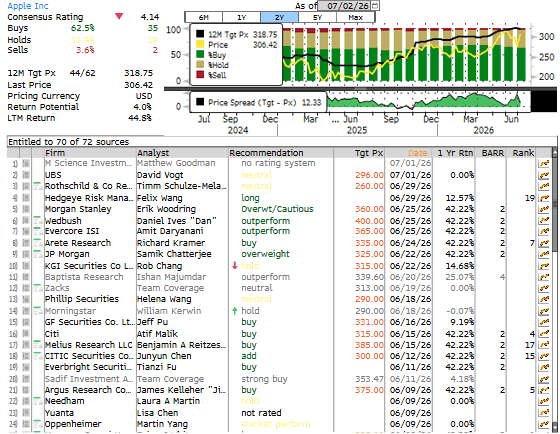
Về mặt định giá, UBS giữ nguyên giá mục tiêu của Apple ở mức 296 USD/cổ phiếu, dựa trên giả định lợi nhuận 9,86 USD/cổ phiếu năm 2027 và hệ số giá trên thu nhập là 30 lần. Tổ chức này nhận định, giá cổ phiếu hiện tại đã phần nào phản ánh sự cải thiện nhu cầu iPhone ngắn hạn và giá trị tiềm năng từ AI, song các yếu tố bất định về lộ trình sản phẩm, thị trường Trung Quốc yếu cùng với yếu tố giá cả đã giới hạn không gian tăng thêm cho định giá.
Theo dữ liệu dự báo đồng thuận của thị trường, Wall Street nhìn chung vẫn duy trì quan điểm tích cực với Apple: 35 nhà phân tích khuyến nghị “mua vào”, 19 “giữ”, 2 “bán ra”, giá mục tiêu trung bình trong 12 tháng là khoảng 319 USD. Hiện tại, giá cổ phiếu Apple đã trở lại trên mốc 300 USD. Khi luận điểm về chu kỳ nâng cấp nhờ AI chưa thành hiện thực, trọng tâm thị trường dần chuyển từ “câu chuyện công nghệ” sang “chu kỳ phần cứng và tốc độ hiện thực hóa sản phẩm”.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Trong lúc cổ phiếu chip giảm mạnh, "phần mềm an ninh mạng" đồng loạt tăng giá, CrowdStrike và Palo Alto Networks đạt mức cao mới
CrowdStrike tăng vọt 13,8% trong một ngày lên mức cao nhất lịch sử, Palo Alto Networks tăng 13%. ETF phần mềm trong một ngày vượt trội ETF bán dẫn hơn 10 điểm phần trăm, lập mức chênh lệch lớn nhất từ trước đến nay. Phân tích cho rằng, bất chấp tốc độ phát triển của AI, nhu cầu về an ninh chỉ tăng chứ không giảm, dòng tiền đang chuyển nhanh từ phần cứng tính toán sang phần mềm bảo mật, các lĩnh vực nhỏ như quản lý danh tính, quản trị dữ liệu sẽ hưởng lợi trước tiên.
Altman có thể chờ, còn Sun Zhengyi thì không: OpenAI không lên sàn trong năm nay, SoftBank lộ điểm yếu tín dụng với khoản thiếu hụt 20 tỷ USD
OpenAI hoãn niêm yết, khiến cổ đông ngoại lớn nhất là SoftBank rơi vào tình trạng thiếu thanh khoản. Tuần này, SoftBank đến New York để tổ chức roadshow, dự kiến phát hành trái phiếu trị giá từ 100 đến 200 tỷ USD nhằm trả khoản vay cầu nối 40 tỷ USD đã vay trước đó để đầu tư thêm vào OpenAI. Theo ước tính của Bloomberg, SoftBank hiện thiếu hụt ít nhất 20 tỷ USD, lợi suất trái phiếu USD hiện tại đã vượt 8,5% và mức định giá gần như trái phiếu rác.
Cuộc họp bị hoãn, giá vàng giảm nhanh

"Cổ phiếu Metaverse đầu tiên" đặt cược vào "AI tạo game"! Roblox (RBLX.US) tranh giành lợi ích kinh tế cho nhà sáng tạo, giá cổ phiếu tăng gần 13%
Ngày 11 tháng 9, tại hội nghị nhà phát triển, công ty Roblox đã công bố các công cụ mới dành cho nhà thiết kế trò chơi và các tính năng dành cho người chơi, sau đó cổ phiếu của công ty này đã tăng hơn 12% vào thứ Hai.

Giá tiền điện tử
Thêm


