

Tác giả: Spyros Andreopoulos
Biên dịch: TechFlow
Trong ngắn hạn, sự phát triển của stablecoin có thể giúp giảm bớt các ràng buộc tài khóa của Mỹ và củng cố thêm vị thế đồng USD như đồng tiền chủ đạo. Tuy nhiên, về lâu dài, stablecoin chỉ làm tăng thêm một lớp phức tạp cho các cuộc thảo luận về chất lượng thể chế của Mỹ.
Cuối cùng, yếu tố quyết định vị thế của đồng USD vẫn là sự ổn định tài khóa của Mỹ cũng như khả năng của ngân hàng trung ương trong việc duy trì lạm phát thấp và ổn định.
Nguồn: SpaceX trên Unsplash ảnh
Chính quyền Trump dường như đặt nhiều kỳ vọng vào việc mở rộng nhu cầu stablecoin để bù đắp thâm hụt tài khóa liên bang — nhu cầu này là một trong những lý do chính thức chủ yếu khiến Bộ Tài chính Mỹ rút ngắn kỳ hạn trung bình của nợ (bằng cách phát hành nhiều trái phiếu kho bạc hơn, đồng thời giữ nguyên lượng phát hành tín phiếu và trái phiếu).
Nhân tiện, tôi cho rằng việc rút ngắn kỳ hạn trung bình của nợ cũng là một cách để tăng áp lực giảm lãi suất của Fed.
Có một số bằng chứng cho thấy, nhu cầu stablecoin đã làm giảm lãi suất nợ ngắn hạn của Mỹ.
Hơn nữa, chính phủ coi nhu cầu stablecoin là một trụ cột chính hỗ trợ vị thế đồng tiền chủ đạo của USD.
Lý do không khó hiểu.
Bộ trưởng Tài chính Bessent dự đoán quy mô stablecoin sẽ tăng lên 2 nghìn tỷ USD (thậm chí tôi còn thấy những con số cao hơn). Do phần lớn stablecoin đều được neo giá với USD, nên nhu cầu stablecoin rất có thể chính là nhu cầu USD.
Theo quy định của Đạo luật GENIUS, tiền mặt USD, tiền gửi tại các ngân hàng trong nước được bảo hiểm ở Mỹ và trái phiếu chính phủ Mỹ còn lại không quá 93 ngày được liệt kê là các công cụ dự trữ được phép, do đó phần lớn nhu cầu này sẽ chảy vào nợ liên bang.
Xét từ góc độ trong nước của Mỹ, liệu stablecoin thực sự có làm tăng nhu cầu ròng đối với trái phiếu chính phủ hay không vẫn chưa có kết luận — điều này phụ thuộc vào việc stablecoin thực tế thay thế cho cái gì.
Nếu mọi người không nắm giữ cổ phiếu quỹ thị trường tiền tệ đầu tư vào trái phiếu chính phủ ngắn hạn của Mỹ mà thay vào đó giữ một phần tài sản bằng stablecoin, thì nhu cầu ròng đối với trái phiếu kho bạc thực tế sẽ không tăng.
Trực giác của tôi là — cho đến nay vẫn chưa có gì hơn — kênh quan trọng nhất tạo ra nhu cầu ròng đối với USD và trái phiếu chính phủ Mỹ là kênh quốc tế: kênh đô la hóa của nhu cầu stablecoin.
Stablecoin giúp hàng triệu người ngoài nước Mỹ dễ dàng tiếp cận USD hơn, đặc biệt ở các quốc gia có lạm phát cao, đồng tiền yếu và hệ thống ngân hàng kém phát triển.
Tuy nhiên, sự gia tăng nhu cầu stablecoin từ khu vực tư nhân ngoài Mỹ có thể bị bù đắp một phần bởi sự sụt giảm nhu cầu USD từ khu vực chính thức. Tại sao vậy?
Stablecoin dường như có khả năng cải thiện sự ổn định tài chính toàn cầu bằng cách tăng tỷ trọng tài sản USD trên bảng cân đối kế toán ngoài nước Mỹ. Tuy nhiên, nếu đúng như vậy, điều này có thể làm giảm sự không phù hợp về tiền tệ ở các nước mới nổi, mà sự không phù hợp này lại chính là một trong những lý do chính khiến khu vực chính thức ở các nước mới nổi có nhu cầu dự phòng USD.
Bàn thêm về nền tảng thể chế của USD
Tuy nhiên, tôi có những lo ngại sâu sắc hơn về việc nhu cầu stablecoin hỗ trợ vai trò của USD. Điều này liên quan đến bản thân USD cũng như các thể chế nền tảng của nó.
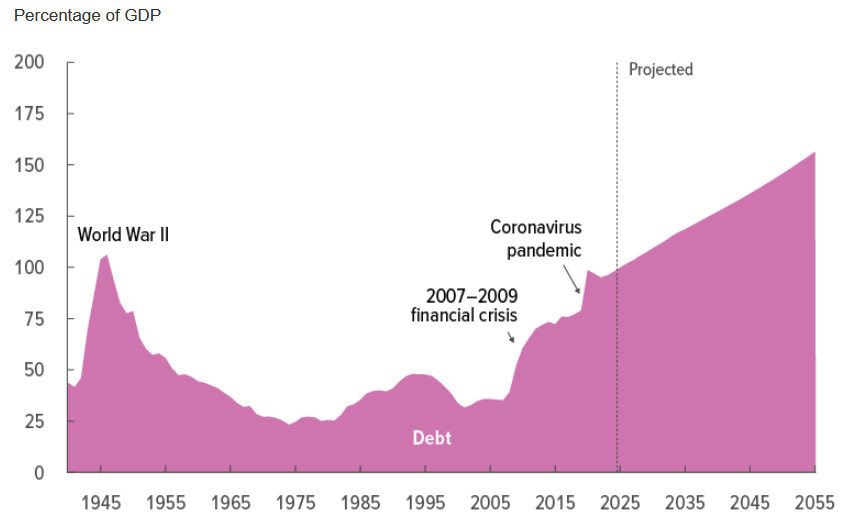
Tình hình tài khóa của Mỹ vốn đã được biết đến rộng rãi, tôi sẽ không nhắc lại ở đây.
Nguồn: Văn phòng Ngân sách Quốc hội (tháng 3 năm 2025)
Là một người châu Âu từ lâu ngưỡng mộ nước Mỹ, tôi có lẽ không phải là người duy nhất nhận ra một “cỗ máy ngày tận thế tài khóa” do chia rẽ chính trị gây ra.
Một trong những lý do then chốt khiến “cỗ máy ngày tận thế” này có thể tiếp tục vận hành là vị thế đồng tiền chủ đạo của Mỹ cùng với nhu cầu đối với tài sản chính phủ Mỹ: “đặc quyền quá mức” của USD đã mở rộng không gian tài khóa cho chính phủ liên bang Mỹ.
Nhưng cuối cùng điều này không thể làm giảm đi sự cần thiết của cải cách tài khóa căn bản. Cải cách này nên chủ yếu xoay quanh việc tăng thu ngân sách liên bang (nhân tiện, điều này ngược lại với châu Âu, nơi cải cách tài khóa nên tập trung vào cắt giảm chi tiêu).
Bây giờ, quay lại với stablecoin.
Nhu cầu stablecoin đối với nợ chính phủ Mỹ tăng lên có thể sẽ nới lỏng các ràng buộc tài khóa trong ngắn hạn. Nhưng điều này không giải quyết được bất kỳ vấn đề dài hạn nào — nó không thể phá hủy cỗ máy ngày tận thế này.
Trên thực tế, nó còn có khả năng cản trở cải cách tài khóa cấp thiết.
Nói cách khác, tôi lo ngại stablecoin có thể chỉ là sợi dây để các chính trị gia Mỹ tự thắt cổ mình — cùng với đặc quyền quá mức kéo theo đó.
Và còn có Fed.
Tôi luôn cho rằng, do đặc quyền quá mức khiến các ràng buộc đối với cơ quan tài khóa trở nên lỏng lẻo hơn, chính sách tiền tệ cũng phải được ràng buộc: chính sách tiền tệ không thể phục tùng các nhu cầu của chính sách tài khóa (như Trump và chiến dịch của ông ta tuyên bố). Một điều kiện thể chế cần thiết (dù không đủ) để tránh điều này là sự độc lập của Fed.
Điểm mấu chốt ở đây là, nếu trong thời gian này sự độc lập của Fed bị suy yếu và dẫn đến lạm phát cao hơn, thì cuối cùng stablecoin cũng không giúp ích gì cho vị thế của USD.
Sự bảo chứng của stablecoin
Cuối cùng, như Pierpaolo Benigno đã nói, mấu chốt nằm ở cách stablecoin được bảo chứng.
Trong chế độ do tiền tệ chi phối (tức là ngân hàng trung ương đảm bảo ổn định giá cả, còn cơ quan tài khóa chịu trách nhiệm riêng về tính bền vững của nợ), stablecoin và trái phiếu chính phủ đứng sau nó cuối cùng được hỗ trợ bởi thuế: “Để stablecoin an toàn, trái phiếu chính phủ phải an toàn.”
Trong chế độ do tài khóa chi phối, stablecoin cuối cùng được ngân hàng trung ương hỗ trợ. Trong trường hợp này, stablecoin có thể gây ra lạm phát, vì Fed có thể buộc phải tiền tệ hóa lượng phát hành tương ứng.
Kết luận của tôi là, dù trong ngắn hạn, sự phát triển của stablecoin có thể giúp giảm bớt các ràng buộc tài khóa của Mỹ và nâng cao vị thế đồng tiền chủ đạo của USD, nhưng về lâu dài, stablecoin chỉ làm tăng thêm một lớp phức tạp cho các cuộc thảo luận về chất lượng thể chế của Mỹ. Cuối cùng, yếu tố quyết định liệu USD có thể duy trì vị thế của mình hay không vẫn là sự ổn định tài khóa của Mỹ cũng như khả năng của ngân hàng trung ương trong việc duy trì lạm phát thấp và ổn định.



