
Likvidatsiya vahimasi AQSh obligatsiyalari tiklanishini bosib o'tdi, oltin narxi 4000 dollar chegarasida xavf ostida

Huìtōng veb-sayti, 23-oktabr xabari—— AQSh texnologiya aksiya-larining sotilishi natijasida AQShning 10 yillik davlat obligatsiyalari daromadliligi qariyb 17 bandga pastlab, 4.96%ga tushgan bo‘lsa-da, oltin narxi qisqa muddatga 4000 dollardan pastga tushdi. Foiz stavkalari va oltin narxi o‘rtasidagi an’anaviy bog‘liqlik ishlamay qoldi, bu esa likvidlik va pozitsiyalar bosimini aks ettiradi va majburiy likvidatsiya holati ham paydo bo‘lishi mumkin. Oltin narxi 4066.21 dollar yordam darajasidan pastga tushishi bilan bozor darhol 3942–3924 dollar oralig‘iga e’tibor qaratdi; agar sotish kuchaysa, oltin narxi yana 3750 dollargacha tushish xavfi ham mavjud.
Oltin narxining ushbu mini pasayishi an’anaviy xavfsiz aktivlar orasida kam uchraydigan harakat qarama-qarshiligini ko‘rsatib berdi. Texnologiya kompaniyalari boshchiligidagi aksiya sotilishi natijasida mablag‘lar AQSh davlat obligatsiyalariga o‘tdi va 10 yillik obligatsiyalarning daromadliligi qariyb 17 bandga pasayib, 4.96%ga yetdi, biroq oltin narxi zaiflashishda davom etdi va bir muddat 4000 dollardan pastga tushdi. Inflyatsiyaga moslashtirilgan AQSh obligatsiyasining real daromadliligi ham pasaydi, biroq real foiz stavkalarining pasayishi kutilganidek oltin narxini qo‘llab-quvvatlamadi.
Bu tafovut cunki likvidlik va pozitsiyalar bosimi oltinning an’anaviy foiz stavkalariga sezgirligini bosib ketdi; ammo hozircha majburiy likvidatsiya bo‘layotganiga mustaqil dalil yo‘q.
Texnik jihatdan qaralganda, oltin narxining 4066.21 dollardan pasayishi 4697.07 dollarlik eng yuqori nuqtadan boshlangan pasayish tendensiyasining davom etishini anglatadi va beshinchi to‘lqinli pastlashga o‘tishi mumkin. Avvalambor 3942–3924 dollar diapazonidagi yordam nuqtasiga e’tibor qaratiladi, bu yerda oltin narxi qisqa muddatli tiklanish ehtimoli bor. Ammo ushbu diapazon ham ishonchli tushib ketilsa, keyingi nishon 3750 dollar atrofida bo‘ladi. Nasdaq umumiy indeksining 25803 atrofidagi yordami va AQSh 10 yillik davlat obligatsiyalari daromadliligi 5%dan pastda saqlanib qola olish-qolmasligi, bu riskga qarshi aktivlarga talabning saqlanib qolishi yoki to‘xtashi uchun muhim ko‘rsatkichlar bo‘ladi.
Payshanba kuni texnologiya aksiyalari sotilishi kuchayganda, oltin narxi pasayishda davom etdi va qisqa muddatga 4000 dollar psixologik to‘siqdan pastga tushib, kun davomida 3986 dollar minimumga yaqinlashdi. Kumush narxi yanada ko‘proq pasaydi, sanoatga bo‘lgan talab va iqtisodiy o‘sish istiqbollarining zaiflashishi kumush bozorini tushirdi. Qimmatbaho metallar zaiflashuvi bilan AQSh obligatsiyalari kuchayishi o‘rtasida aniq kontrast yuzaga keldi: xavfsizlik uchun yirik sotib olishlar davlat obligatsiyalariga o‘tdi va ularning daromadliligi keskin pasayib ketdi.
Ushbu tafovut ayniqsa diqqatga sazovor: AQSh obligatsiyalarining nominal daromadliligi va ularning real daromadliligi bir vaqtda tushdi. AQSh 10 yillik nominal davlat obligatsiyalari daromadliligi taxminan 5.13%dan 4.96%ga pasaydi va inflyatsiyadan tozalanib, real daromadliligi 2.76%dan 2.64%ga kamaydi.
Odatda, real daromadliliging pasayishi, foizsiz aktivlar – masalan, oltinni ushlab turish imkoniyati xarajatini kamaytiradi. Lekin oltin bundan foyda ko‘rmadi, bu esa qisqa muddatli oltin narxi boshqa sotish bosqichlari bilan asoslanayotganini ko‘rsatadi.
Narx dinamikasi vaqti ham muhim: oltin narxining pasayishi AQSh obligatsiyalarning qayta ko‘tarilishidan oldin boshlangan, bu esa dastlabki sotishni faqat aksiyadorlar tomonidan likvidlik bosimi bilan izohlash mumkin emasligini bildiradi. Shunga qaramay, real daromadlilik pasayishi fonida ham oltin zaifligicha qolayotgan bo‘lsa, demak, an’anaviy foiz stavkalari narxlarni belgilash logikasi samarasiz bo‘lib turibdi.
AI sektori sotilishi davlat obligatsiyalariga qochim savdo olib keldi
Sarmoyadorlar sun’iy intellektga massiv investitsiyalar uchun zarur bo‘lgan mablag‘ va kutilayotgan foyda miqdoriga shubha bilan qaray boshladi va AQSh texnologiya sektori yana kuchli bosim ostida qoldi. Payshanba kuni Nasdaq umumiy indeksi 2.6% ga pasaydi, bu iyundan beri eng yirik kunlik pasayish; S&P 500 indeksi esa 1.2%ga tushdi. Nvidia kabi yarimo‘tkazgich kompaniyalari yetakchilik qilib, sarmoyalarning zaiflashuvi allaqachon Osiyo va Yevropa tex sektorlari bozoriga ham ta’sir ko‘rsatdi.
Bozor e’tibori endi boshqa tomonga o‘tdi: AI investitsiyalari daromadni oshirishiga emas, balki katta kapital xarajatlari yetarli darajada investitsiya turg‘unligini yarata olish-olmasligiga qaratilmoqda. Yaqinda e’lon qilingan kompaniya moliyaviy hisobotlari ushbu bahsni yumshatmadi, sarmoyadorlar esa kompaniyaning sarmoya ko‘rsatmalari va kapital ehtiyojlariga juda sezgir bo‘lib qolishdi. Tex aksiyalaridagi pasayish natijasida AQSh obligatsiyalariga qochim talab ortdi va ular daromadliligini pasaytirdi.
Davlat obligatsiyalari kuchayishi xavfsiz aktivlarga talab kuchayganiga ishora qiladi, lekin oltin hamohang o‘smadi. Bu tafovut sarmoyadorlarning ikki turdagi aktivlarga butunlay turlicha yondashayotganini bildiradi: xavfsizlik uchun obligatsiyalarga sarmoya qilinmoqda, boshqa ko‘proq likvid bo‘lgan pozitsiyalar esa qisqartirilib, portfel riskini qisqartirishga harakat qilinmoqda. Bu shuni ham ko‘rsatadiki, bozorning ushbu reaktsiyasi faqat foiz stavkalari kutilmasi qayta baholanayotganidan iborat emas.
Likvidlik bilan bog‘liq sotish bosimi - oltinning odatdagidan past bo‘lishiga tushunarli sabab. Aktsiyalar bozoridagi pasayish paytida, yelka ishlatgan sarmoyadorlar o‘z hisoblaridagi zarar, marja to‘ldirish yoki risk-nazoratchi cheklovlarning kuchayishi natijasida tezda naqd pul yig‘ishga majbur bo‘ladi. Oltin esa yuqori likvid bo‘lgani uchun, uzoq muddatli qiymati saqlanib qolsa ham, sarmoyadorlar tomonidan tezda sotilmoqda.
HSBC bir vaqtlar ta’kidladi: majburiy marja likvidatsiyalari qisqa muddatda oltinning aktsiyalar bozoridagi pasayishga xavfsiz aktiv sifatida himoya rolini zaiflashtiradi; Invesco ham xabar berdi: moliyaviy bosim davrida sarmoyadorlar allaqachon foyda ko‘rgan oltin pozitsiyalarini sotib yuborib, naqd pul yig‘ishadi.
Ushbu narx harakati ushbu logikani tasdiqlaydi: AQSh obligatsiyalarining nominal va real daromadliligi pasaydi, lekin oltin va texnologiya aksiyalari bir vaqtda zaiflashdi. Texnik yordam darajalari yiqilganda, yanada ko‘proq pozitsiya qisqartirishlar boshlanadi va bu pasayishni kuchaytiradi. Lekin majburiy sotuvlar hajmi hozircha noma’lum. ETFlarga sarmoya oqimi, fyuchers hajmi va marja haqida real vaqtda yetarli ma’lumot yo‘q: payshanba kungi oltin narxi pasayishining nechanchi qismi yelka ishlatgan sarmoyadorlar tomonidan majburan likvidatsiya qilinishidan kelib chiqqani aniqlab bo‘lmaydi.
Ilgari spekulyativ pozitsiyalardan kelib chiqib, AQSh Tovar Fyuchers Savdo Komissiyasi (CFTC) ma’lumotlariga ko‘ra, 13-oktabrgacha COMEX oltin fyucherslaridagi aktiv boshqaruv tashkilotlarining net uzun pozitsiyasi sentyabr oxiridagi taxminan 127400 dari 107100 gacha qisqargan. Bu shuni anglatadiki, ushbu katta pasayishdan oldin ham net uzun pozitsiyalar qisqara boshlagan. Biroq ushbu statistika payshanba kunidagi savdo ma’lumotlarini qamrab olmaydi, shuning uchun keyingi likvidatsiyaning tezlashgani haqida xulosa qilish mumkin emas.
Mavjud dalillar ko‘proq quyidagicha izohlanadi: likvidlik va pozitsiyalardagi bosim, qisqa muddatga oltin uchun ijobiy bo‘lgan foiz stavkalariga nisbatan ustun chiqmoqda; ya’ni ushbu pasayishda majburiy likvidatsiya asosiy sabab ekanini aniqlab bo‘lmaydi.
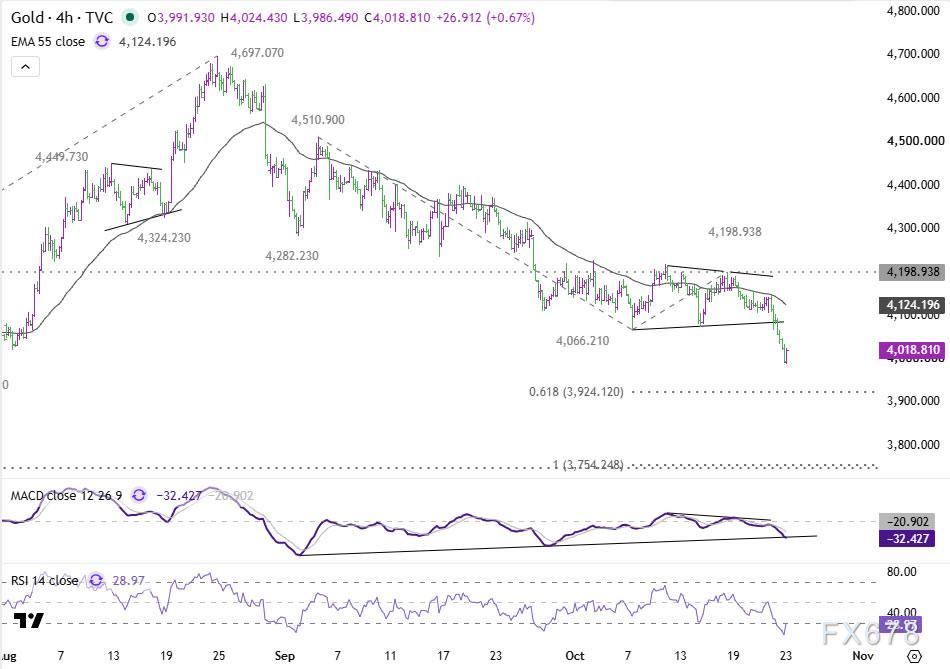
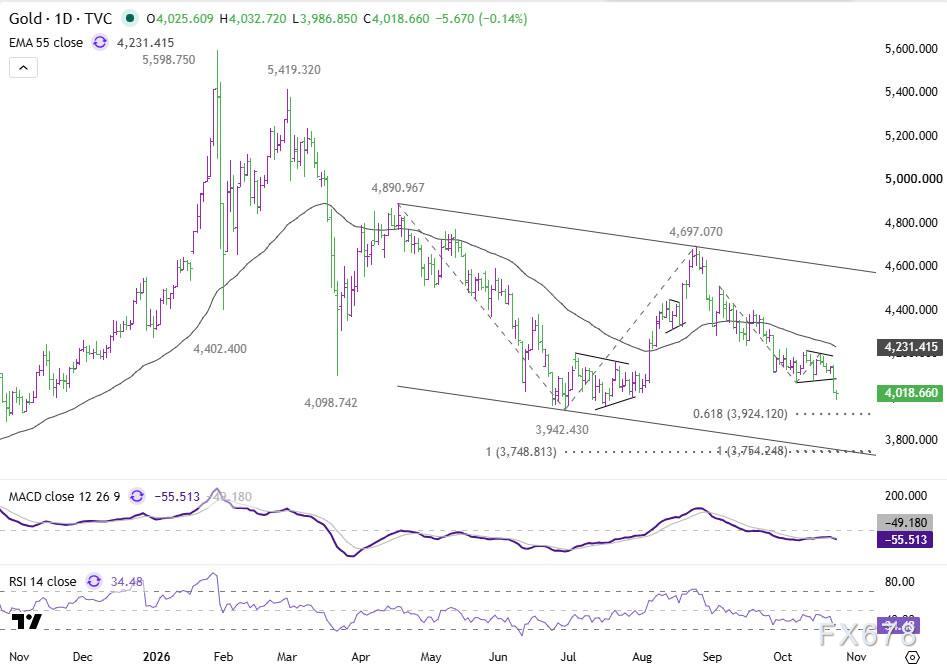
Oltin narxi 4066.21 dollar yordam darajasidan pastga tushgach, 4697.07 dollarlik yuqori nuqtadan boshlangan pasayish tendensiyasining qayta boshlanganini tasdiqladi. Joriy to‘lqin strukturasiga ko‘ra, 4198.93 dollardan boshlangan pasayish - qayta tiklanish muvaffaqiyatsiz yakunlangach boshlangan beshinchi to‘lqinli pastlash hisoblanadi. 4 soatlik va kunlik grafiklarda narx 55 EMA ostida (4 soatlik EMA taxminan 4124 dollar, kunlik EMA esa 4231 dollar) harakat qilishda davom etmoqda.
(Asosiy oltin 4 soatlik grafik)
Birinchi pasayish nishoni: 4198.93 dollardan hisoblab, 4510.90–4066.21 dollar diapazonining 61.8% Fibonachchi kengayish darajasi - 3924.12 dollar. Bu nuqta oldingi minimum 3942.43 dollardan bir oz pastda va ular birgalikda 3924–3942 dollar asosiy yordam zonasini hosil qiladi. 4 soatlik RSI 29 ga yaqin, ya’ni sotish bosimi haddan tashqari kuchaygan, oltin narxining ushbu hududda qisqa muddatli tiklanishi ajablanarli emas. Biroq 4198.93 dollar qarshiligini yengib bo‘lmaguncha, qisqa muddatli tendensiya pasayish yo‘nalishini saqlaydi.
Agar oltin 3924.12 dollardan pastga tushsa, pasayish tezlashadi va 100% kengayish darajasi bo‘lgan 3754.24 dollarga qaraladi. Bu nuqta kunlik grafikdagi yirik kengayish maqsadi 3748–3749 dollar va o‘rta muddatli pastayish kanali pastki chizig‘i bilan mos keladi. Bir nechta texnik darajalar bir joyda to‘plangan, shuning uchun 3748–3754 dollar koridor kuchli potensial tub sohasidir, agar pasayish shu darajaga yetib borsa.
(Asosiy oltin kunlik grafik)
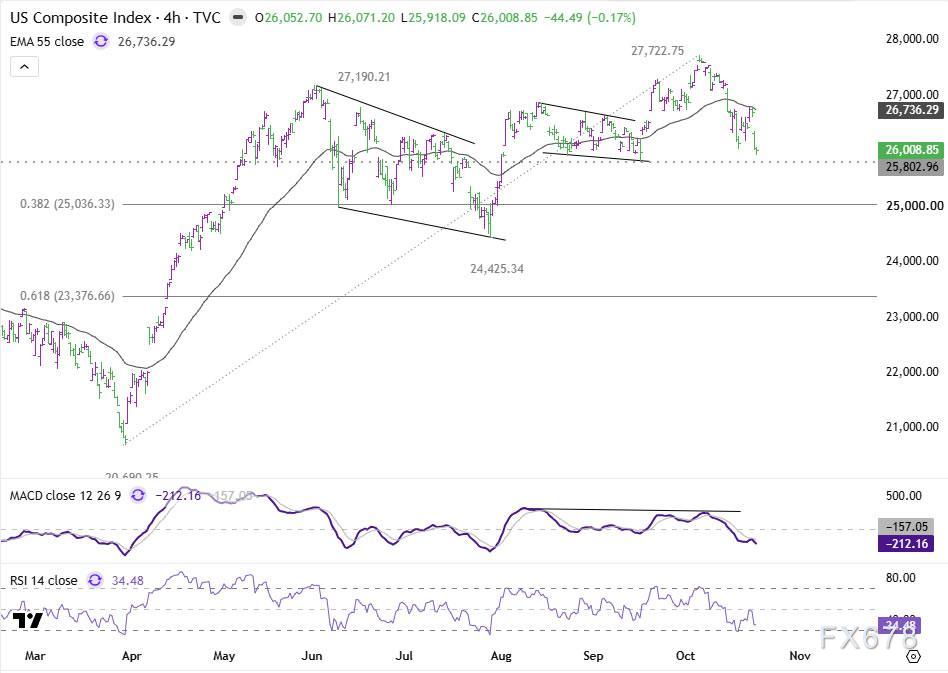
Oltin bozoridan tashqari yana ikki ko‘rsatkich, ayni paytda pasayishning ortidan kelayotgan bozor bosimi davom etishi yoki yo‘qligini baholashga yordam beradi. Payshanba kunida Nasdaq 26009 punktgacha tushib, 25802.96 punktga yaqin asosiy texnik yordam darajasiga yaqinlashdi. Agar bu darajadan ham qisqa muddatli pasayish davom etsa, keyingi nishon 20690.25 dan 27722.75 gacha ko‘tarilgan to‘lqinning 38.2% Fibonachchi qaytish darajasi bo‘lib, taxminan 25036.35 punkt bo‘ladi. Aktsiyalar bozorining yanada pasayishi investitsion portfel riskini qisqartirish bosimini kuchaytiradi, biroq faqat texnik darajadagi buzilishning o‘zi yangi majburiy likvidatsiya bosqichini boshlashga olib keladi deb bo‘lmaydi.
(10 yillik AQSh obligatsiyalari daromadliligi 4 soatlik grafik)
Ayni paytda, AQSh 10 yillik davlat obligatsiyalari daromadliligi kunlik 55 EMA atrofida, 4.975%da joylashib, allaqachon 5%dan pastga tushgan. Agar daromadlilik pasayishda davom etsa, keyingi nishon 3.926%–5.365% koridorining 38.2% qaytish darajasi bo‘lib, taxminan 4.815% ni tashkil qiladi. Agar daromadlilik 5%dan yuqoriga chiqsa va aktsiya bozorining tiklanishi kuzatilsa, davlat obligatsiyalari xavfsizlik talabi kamayadi.
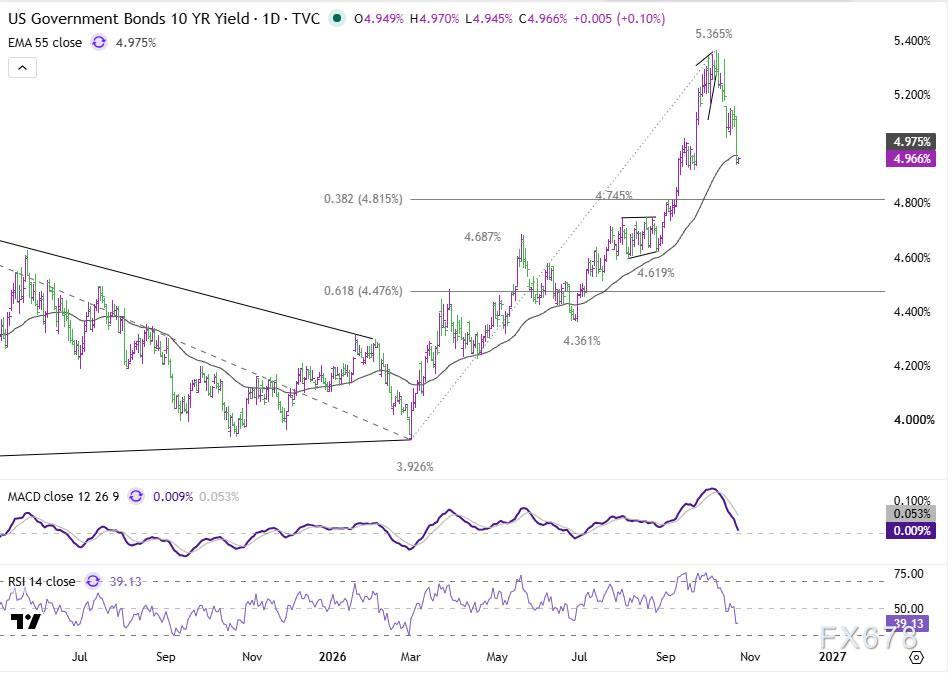
(10 yillik AQSh obligatsiyalari daromadliligi kunlik grafik)
Eng xavfli kombinatsiyalardan biri: Nasdaq yordam darajasidan pastga tushadi va davlat obligatsiyalari daromadliligi pasayishda davom etadi. Agar bunday sharoitda ham oltin narxi zaiflashishda davom etsa, bu likvidlik va pozitsiyalar bosimi oltin narxining an’anaviy foiz stavkasi bilan bog‘liq narxlash logikasidan kuchliroq ta’sir qilayotganidan dalolat beradi. Aksincha, aktsiyalar mustahkamlansa va davlat obligatsiyalarida xavfsizlik uchun talab pasaysa, qisqa muddatda riskka qarshi talab zaiflashadi va oltin sotuv bosimi yengillashi mumkin.
Hozircha, real daromadlilik pasayishi oltin narxini oshira olmasligi asosiy bozor signali bo‘lib qolmoqda. Yelka bilan ishlangan majburiy likvidatsiya hajmi hanuz aniq emas; texnik yiqilishdan so‘ng bozor 3924 dollar yordam darajasiga tirkalgan. Agar sotish tezlashishda davom etsa, oltin narxi 3748–3754 dollar oralig‘iga chuqur sho‘ng‘ish xavfi sezilarli darajada oshadi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AI aksiyalari DeepSeek voqeasidan beri eng katta pasayishni boshdan kechirdi! Goldman Sachs momentum portfeli yil boshidan beri o‘sishni yo‘qotdi, yarimo‘tkazgichlar indeksi yil chizig‘iga yaqinlashmoqda
AI harakatlantirilgan savdo keskin pasaydi, yuqori beta harakatlantirilgan portfel yil boshidan beri o‘sishini to‘liq yo‘qotdi, SOX so‘nggi 9 savdo kunida S&P 500 ga nisbatan so‘nggi 20 yildagi eng yomon natijani ko‘rsatdi. Meta moliyaviy hisoboti AI kapital xarajatlaridan olinadigan daromadlar borasidagi xavotirlarni kuchaytirdi, xedj-fondlar xavf ekspozitsiyasini tezroq qisqartirmoqda, tizimli strategiyalarda short leveraj besh yilning eng yuqori darajasiga chiqdi. Shu bilan birga, kapital oqimlari kam o‘zgaruvchan va yuqori daromad sifatiga ega aktivlarga yo‘naldirilmoqda, himoya strategiyalari qayta kuchaymoqda.
Fransiya PMI hammasi pasaydi, Euro zona oktyabr oylik umumiy PMI dastlabki bahosi 51.9 gacha tushib, kutilganidan past bo‘ldi
Fransiyada moliya va siyosiy ahvol bo'yicha xavotirlar tufayli, oktyabr oyida umumiy PMI 48.4 gacha tushib, qisqarish zonaga kirdi; Germaniya esa kengayishni davom ettirayotgan bo'lsa-da, o'sish sur’ati sekinlashdi va bu Yevro hududi umumiy PMI'sini 51.9 gacha pasaytirdi. Fransiya obligatsiyalari sotib yuborilishi va yuqori inflyatsiya moliyaviy sharoitlarning qattiqlashuvi haqidagi xavotirlarni kuchaytirdi, bozor aksariyat Yevropa Markaziy Bankining yaqin vaqtda foiz stavkalarini oshirishni to'xtatishini kutmoqda.
Kripto narxlari
Ko'proq


