
Wall Street institutlari ogohlantirdi: AQSh Federal Reserve "asliy gunoh" qiladi, 10 yillik AQSh obligatsiyalari daromadligi 8% ga yetishi mumkin

Dunyo obligatsiya bozori bo‘roni kuchayib borayotgan bir paytda, TS Lombardning bosh AQSh iqtisodchisi Steven Blitz ogohlantirish berdi: Federal zaxira tizimi (Fed) tarixiy xatolarni takrorlab, inflyatsiya to‘liq jilovlanmasdan oldin pul-kredit siyosatini ertaroq yumshatmoqda, bu “asl gunoh” kelgusi bir necha yil ichida AQShning o‘n yillik qarz daromadliligini yakunda 8% ga yetkazadi.
O‘n yillik AQSh qarzlari daromadliligi chorshanba kuni 5.30% ga ko‘tarildi va 2002 yildan buyon eng yuqori ko‘rsatkichga erishdi, Vol-stritdagi aksariyat institutlar navbatdagi muhim chegara 6% bo‘ladimi-yo‘qmi haqida muhokama qilmoqda. Biroq Blitz “Guna Reenactment” (“Asl Gunoh Takrorlanuvchi”) nomli so‘nggi hisobotida, bu baho “haddan tashqari tor” ekanini ta’kidlaydi – 5.75% faqat keyingi bosqich platformasi, 8% esa uzoq muddatli maqsad bo‘lib, o‘sha vaqtda aksiyadorlik bozoriga jiddiy bosim o‘tkazadi va investorlar o‘n yillardir shakllantirgan “pasayishda sotib olish” (buy-the-dip) stereotipini tugatadi.
Ushbu xulosaning asosiy mantiqi shuki: yumshoq fiskal siyosat va yumshoq pul-kredit siyosati har bir iqtisodiy siklda inflyatsiya va daromadlilik markazini yuqoriga ko‘tarishda davom etadi, AQSh siyosiy muhiti esa bunday holat qisqa muddatda o‘zgarishiga yo‘lak ochmaydi. Blitz aniq ko‘rsatadi: eng erta 2029 yilgacha AQShda inflyatsiyani jilovlash yo‘lida haqiqiy siyosiy iroda paydo bo‘lmaydi, “lekin men garov tikmayman bunga”.
“Asl gunoh”: Erta yumshatish, tarix qaytarilmoqda
Blitz pul-kredit siyosatining “asl gunohi”ni quyidagicha tariflaydi: iqtisodiy pasayish hali inflyatsiyani to‘liq yo‘q qilmagan holatda siyosatni erta yumshatish, “go‘yo yana o‘sha olma ezilganini takrorlash”.
Uning hikoyasida, bu safargi “jinoyatchi” Federal zaxira sobiq rahbari Powell bo‘ladi. O‘tgan yil oxirida, mehnat bozori sovuqlashgan, ammo korporativ foyda tiklana boshlagan vaqtida, Powell foiz stavkalarini pasaytirishga qaror qildi – Blitzning ta’kidlashicha, bu qaror aynan ham 2024 yilgi prezidentlik saylovilaridan oldingi ikki oyda qabul qilindi va xolisona ravishda o‘sha vaqtdagi Biden ma’muriyati uchun siyosiy sovg‘a bo‘ldi. Blitz Powell hukumatdan va uning o‘rniga da’vogarlik qilayotgan bir necha shaxslardan – jumladan, Federal ochiq bozor qo‘mitasining (FOMC) ayrim a’zolaridan kuchli bosim sezganini tan oladi; ular Powell’dan “ko‘zini yumib, yanada yumshatishni” istashgan.
Endilikda esa, Trump, Moliya vaziri Bessent va iqtisodiy maslahatchi Bessent yangi tayinlangan Fed raisi Walsh'dan yangi ko‘tarilish tsiklida “ko‘z yumib, ko‘z ochib” yumshoq siyosat yuritishini istashmoqda. Walsh sentyabr yig‘ilishida foiz stavkasini 25 bazis punktga oshirish orqali “bir oz qarshilik ko‘rsatdi”, federal fondlar stavkasini 3.75%-4.00% oralig‘iga ko‘tardi, va natijada qaror bir ovozdan qabul qilindi. Blitz esa bunday javob berdi: “Nega 50 bazis punkt emas?”
“Sodir bo‘lmagan retsessiya”: Fiskal kengayish moslashuvni to‘xtatdi
Blitz 2025-yilni “sodir bo‘lmagan retsessiya” deb atadi. Qarzlar daromadliligi egri chizig‘i taxminan 22 oy davomida inversiya bo‘lgach, sog‘liqni saqlash sohasidan tashqari xususiy noishlab chiqarish bandligi kamayib ketdi, haqiqiy iqtisodiy o‘sish qisqarishi kerak edi, lekin bu holat hech qachon sodir bo‘lmadi.
Sabablari esa ikki xil: birinchisi – fiskal kengayish hajmining ortib ketishi, ikkinchisi esa – Fed korporativ foyda endigina tiklana boshlaganda stavkalarni pasaytira boshladi. Tarif siyosati ham buni kuchaytirdi.
Blitz Vol-stritdagi ikki klassik qoidani keltiradi: birinchi – korporativ foyda bandlikdan oldin harakat qiladi, bandlik esa inflyatsiyadan avval; ikkinchisi – odatda inflyatsiyaning eng past yili tiklanishning birinchi yilidir. Bu shuni anglatadiki, 2026 yil “yaxshi yil” bo‘ladi, tarif va neft narxlari zarbasiga qaramasdan, asosiy inflyatsiya aslida tushib boradi. Ammo endi, agar aksiyalar bozori hamkorlik qilsa, yuqori korporativ foyda tezroq bandlikni rag‘batlantiradi va 2027 yilda asosiy inflyatsiyani oshiradi.
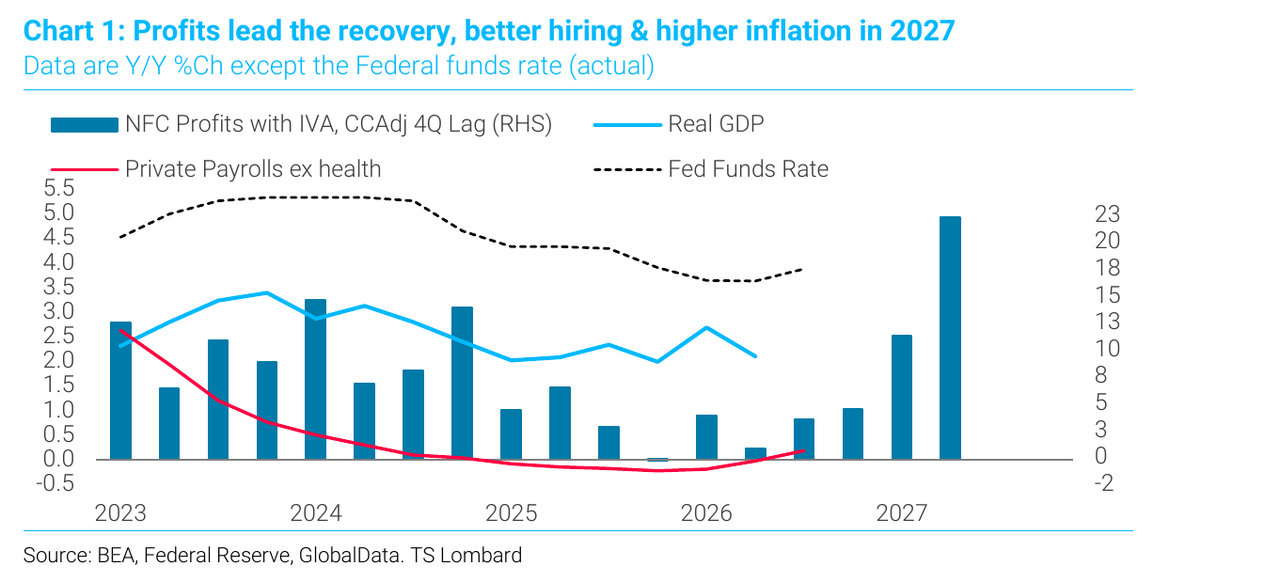
U, shuningdek, shu haftada e’lon qilingan avgustdagi asosiy PCE ma’lumotlari yuzaki “kutilganidan pastroq” chiqdi, chunki 0.247% real ko‘rsatkich 0.2% ga yaxlitlangan va asosiy ko‘rsatkichlarni sun’iy ravishda pasaytiruvchi qayta ko‘rib chiqish bo‘lib o‘tdi. Shu bilan birga, superasosiy inflyatsiya oyiga 0.4% ga oshdi, “boshqa xizmatlar” bandi tarixdagi eng katta o‘sishni qayd etdi, ta’lim xarajatlari ham rekordni yangiladi. Natijada, o‘n yillik AQSh qarz daromadliligi PCE ma’lumotlari chiqishidan so‘nggi butun o‘sishini yo‘qotdi.
Swop spreadlari: Bozor fiskal xatarlarni narxlashmoqda
Blitz tahlilining eng o‘ziga xos tomoni swop spreadlariga oid talqinidir. Unga ko‘ra, daromadlilik o‘sishining tub sababchisi “suveren davlat qarzi yetishmovchiligi” bo‘lib, rivojlangan bozor hukumatlarining qarzi muntazam yangilanishi kerak, fiskal tanqislik sur’ati esa nominal YaIM o‘sishidan tezroq, markaziy banklar esa endi bozorning qo‘shimcha xaridori emas.
Eng bevosita signal swop spreadlaridan keladi: investorlar tobora ko‘proq holatda 10 yil muddat davomida o‘zgaruvchan bir kechalikka ta’minlangan foiz stavkasini tanlayapti, barqaror kuponli suveren obligatsiyalarni ushlab turmasdan. Bu tendensiya AQShda 2012 yildan buyon bor, lekin pandemiyadan keyin butun dunyoga tarqaldi – Buyuk Britaniya va Fransiyadagi swop spreadlar keskin toraygan, Germaniyada esa muvozanatga yaqinlashgan.
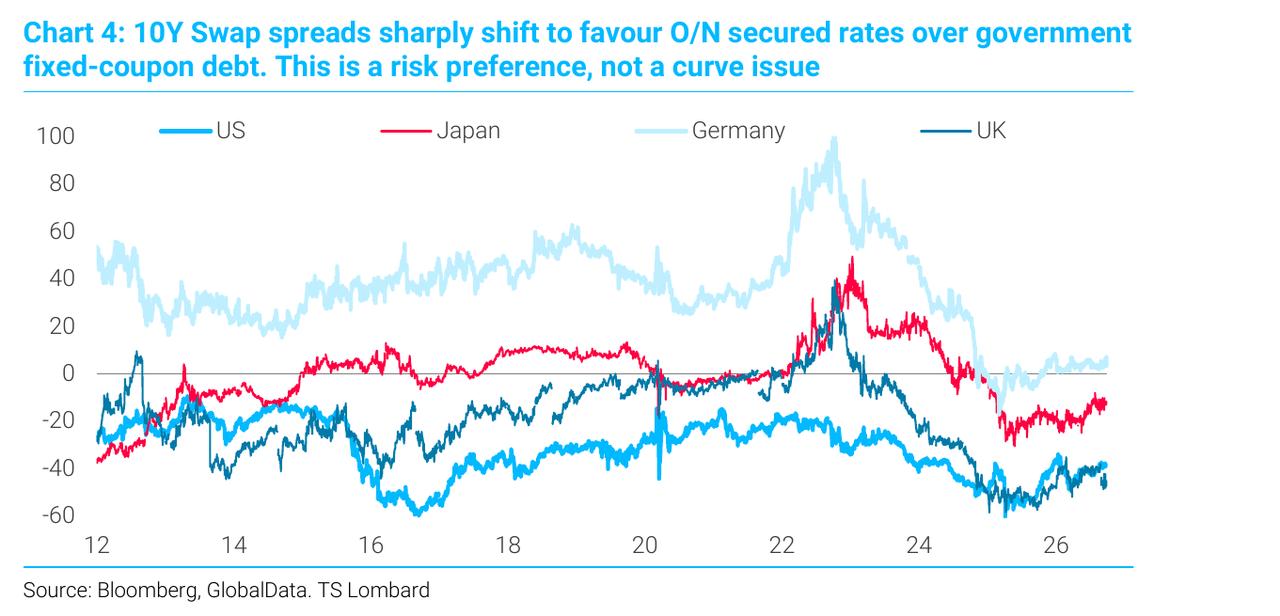
Blitz ta’kidlaydi: bu “risk xohishi muammosi, egri chiziq muammosi emas”. Fransiya va Germaniya bir markaziy bankdan foydalanadi, Angliya banki odatda Yevropa Markaziy Bankiga ergashadi, biroq ikki davlat swop spreadlari harakati boshqacha. Bozorni qiziqtirayotgan – fiskal xatarlar, pul-kredit siyosati narxlari yoki inflyatsiya yo‘nalishi emas.
U AQShning o‘n yillik swop spreadi bo‘yicha model yaratdi, natija shuni ko‘rsatadiki, rentabellik egri chizig‘i va bank balans cheklov ta’siri chiqarib tashlanganda ham AQSh obligatsiyalariga bo‘lgan talab har yili susaymoqda.
Nima uchun aynan 8%: Siyosat kombinatsiyasi va siyosiy mantiq
Blitzning asosiy xulosasi: yumshoq pul siyosati va kengaytirilgan fiskal siyosat har tsiklda inflyatsiya va daromadlilik minimumini oshiradi, bu vaziyat qisqa muddatli o‘sish evaziga inflyatsiyani jilovlashga haqiqiy siyosiy iroda paydo bo‘lgunga qadar davom etadi.
U bu tafovutni “Hamilton va Jackson to‘qnashuvi” deb ta’riflaydi – birinchisi markaziy bank orqali iqtisodiyotni boshqarish yo‘lini anglatadi, ikkinchisi esa davlat siyosatiga tayanuvchi model. “Keyingi prezidentni tanlovchi populizm esa ko‘proq Jackson tarafida”. U oxirgi o‘n yillik AQSh siyosatini bir jumlada ifodalaydi: “Jamiyat masalalarida konservativ, fiskal masalalarda erkin.”
Daromadlilik o‘sishining tabiatini ham muhim deb hisoblaydi Blitz: hozircha o‘sishni asosan real foiz stavkalari olib boradi, bu aksiyalar bozorini bosim ostida saqlaydi, biroq dollar sotilishini oldini olmoqda. Ammo agar harakat omili inflyatsiya kutilmalari darajasi bo‘lsa, “aksiyalar bozori hanuz hajmli bo‘lib qoladi, biroq dollar qisqa pozisiyasi o‘z zamoniga yetadi”, o‘sha paytga kelib “hamma kutgan dollarning katta zaiflashuvi haqiqatan boshlanadi”.
Kalit omil shuki, AQShning sof jamg‘arma ko‘rsatkichi nolga tushgan va “yaxshilanish alomati yo‘q”. Shu sababdan, Blitz yakuniy fikrini bildiradi: “Oxir-oqibatda, AQSh o‘n yillik qarzlar daromadliligi 8% ga yetganini ko‘ramiz.”
Nima birinchi “qulaydi”
Blitz muayyan bir aktiv qulashini bashorat qilmaydi. Uningcha, buziladigan narsa – bu o‘ylash qoidasi bo‘lib, bozor inflyatsiya 2 foizga qaytadi degan “qat’iy ishonch” va “aksiyaga yoki obligatsiyaga long ochishda doim foyda bor” refleksiyalashgan mantiq. 40 yil foiz stavkalari pasayishi ortidan “pasayishda sotib olish”ga o‘rganib qolgan investor avlodi uchun bu katta mental o‘zgarish bo‘ladi.
Qayd etish joizki, Blitz yakka emas. Xabarlarga ko‘ra, Goldman Sachs delta hedging segmenti boshi Rich Privorostsky bu hafta shuni aytdi: foiz stavkalari harakati “kuchli va e’tiborsiz qoldirib bo‘lmaydigan darajada”, garchi “aksiyalar bozori hayratlanarli darajada barqarorlik ko‘rsatmoqda”.
Bundan tashqari, AQSh Moliya vazirligi daromadlar harakatiga umuman ta’sir ko‘rsatolmasdan qolmaydi. Rabobank ilgari moliya vazirligining avgust oyidagi davlat obligatsiyalari qayta sotib olish dasturini “engilroq rentabellik egri nazorati” deb atagan, va ogohlantirgan: “yuqoriroq rentabellik fiskal istiqbolni yomonlashtiradi, natijada muddat premyasini oshiradi va yana rentabellikni oshiradi, qayta sotib olish ushbu aylana bog‘ini uzadi, lekin uni sindira olmasligi ham mumkin.”
Blitzning javobi shunday: retsessiyani inkor qiluvchi hukumat daromadlilikning yuqori chegarasini mustaqil belgilash imkoniyatiga ega emas.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Anthropic birja ro‘yxatiga yana bir qadam yaqinlashdi: Krashlashishdan oldin 2 trillion baholanadigan IPO uchun harakat qilmoqda, 14-oktabr investorlar kuni o‘tkaziladi
Xabarlarga ko‘ra, Anthropic eng tez 11-noyabrda roadshow boshlaydi va Amerika Qo‘shma Shtatlaridagi Thanksgiving bayramidan oldin, ya’ni 26-noyabrda listing savdosini yakunlashga harakat qiladi. 14-oktabrda potensial investorlar bilan Pre-IPO investorlar kuni o‘tkazadi va bir qator institut investorlarga taklif yuborildi. Ba’zi potensial investorlarning fikricha, kompaniyaning adolatli bahosi 1,8 trilliondan 2 trillion AQSH dollarigacha yetishi mumkin.

AQSH davlat obligatsiyalari daromadining yuqoriligi bosim qilmoqda, bank aksiyalari indeksi chuqur tuzatish diapazonida, Citi savdo vaqtida deyarli 5% ga tushdi
Payshanba kuni savdo vaqtida KBW bank indeksi so‘nggi to‘rt oy ichida eng past darajaga tushib, 14%ga august o‘rtasidagi eng yuqori nuqtadan pasaydi. Tahlilchilar ta’kidlashicha, joriy yil sentabr oyida moliya sektori boshqa sohalarga nisbatan 1990-yildan beri eng yomon natijani ko‘rsatdi. Yana ba’zi tahlilchilar bozorda sun’iy intellekt agentlari xavfi, AQShda bo‘lib o‘tadigan oraliq saylovlarning ta’siri va foiz stavkalarining oshishi bo‘yicha tashvishlar ortiqcha deb hisoblamoqda. 13-oktabr kuni yirik banklarning hisobot mavsumi boshlanadi va foyda ko‘rsatkichlari asosiy tasdiqqa aylanadi.
JP Morgan: AQSH fond bozoridagi xavf: Leverage yana qaytdi
Kripto narxlari
Ko'proq


