
JP Morgan: AQSH fond bozoridagi xavf: Leverage yana qaytdi

Salom hammaga, men O'ng cho'ntagiman.
Bozor ko'tarila boshlagach, odamlarning xatarni baholashlari osonlik bilan o'zgaradi.
Yaqinda bitta tuzatishdan o'tilganda, ko'pchilik kamroq yo'qotish haqida qayg'uradi. Bozor yana kuchaya boshlagach, odamlar quyidagilar haqida qayg'ura boshlaydi: Mening pozitsiyam juda engil emasmi? Oldin sotilgan aksiyalarni yana sotib olishim kerakmi? Leverage qo'shishim kerakmi, o'tkazib yuborilgan daromadni to'ldirib olsam bo'ladimi?
30 sentyabr kuni J. P. Morgan "Flows & Liquidity" nomli hisobotini chiqardi, kichik sarlavhasi shunday: "Equity vulnerabilities" ya'ni Aksiya bozorining zaif joylari.
Ushbu hisobot ko’tarilish yashirishi mumkin bo’lgan muammoni muhokama qilgan: iyun va iyul oylaridagi leverage qisqarishidan so’ng, ba’zi pozitsiyalar va leverage yana qaytdi. Va ba’zi leverage, ehtimol, umuman aniq tushmagan bo’lishi mumkin.
O‘qib chiqqach, meni eng ko‘p qiziqtirgan narsa, bu ikki holat nega bir vaqtda sodir bo‘lishi mumkinligi bo‘ldi.
Iyun va iyuldagi leverage qisqarishidan kim haqiqatan ham pasaytirildi?
J. P. Morgan iyul oxirida shunday xulosaga kelgan edi: iyunda boshlangan leverage qisqarishi kutilganidan tezroq kechdi va ilgari aksiya pozitsiyasi va leverage’da ortiqcha to‘planganlik asosan hal etilgan.
Ammo ikki oy o‘tib, ular ba’zi kuchli indikatorlar yana paydo bo‘lganini aniqlashdi.
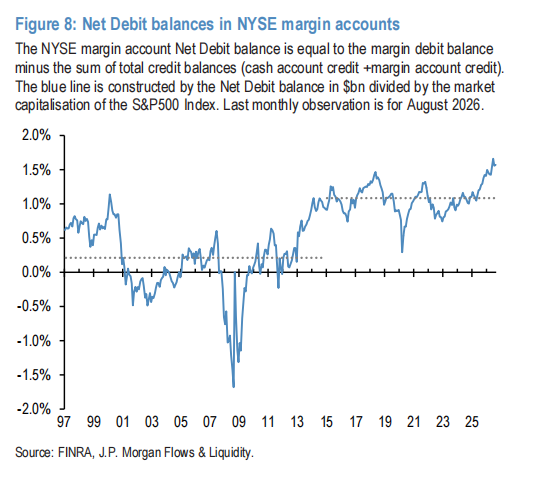
E’tibor berishga arziydigan jihatlardan biri — moliyalash hisobi.
Hisobotda moliyalash hisoblarining sof qarzi, S&P 500 umumiy bozor qiymatiga nisbatan AQShning shaxsiy investorlarining leverage darajasini ko‘rsatadi. Bu ko‘rsatkich hisobdagi pul kredit balansini ayrib tashlagan holda hisoblanadi, shuning uchun yangiliklarda uchraydigan moliyalash qarzi umumiy summasi bilan to‘g‘ri kelmaydi.
Avgust oyiga kelib, bu ko‘rsatkich hali ham juda yuqori darajada turibdi.J. P. Morgan fikricha, iyun va iyuldagi leverage qisqarishi moliyalash hisoblaridagi leverage’ga deyarli sezilarli ta’sir ko‘rsatmadi.
Bu joyda aniq aytish kerak: bu hisoblarda shaxsiy ham, institutsional mijozlar ham bor. J. P. Morgan ko‘proq shaxsiy investorlardan deb hisoblaydi va shuning uchun uni shaxsiy investor leverage ko‘rsatkichi sifatida ishlatadi. Bu yakka tartibdagi investorlarni hisobga olgan statistik so‘rov emas.
Lekin, bu farqni ochiq ko‘rsatmoqda:Bozor leverage qisqarishidan o‘tdi, bu barcha ishtirokchilar leverage qisqartirdi degani emas.
Ba’zi kapital riskni qisqartirgan, boshqalari esa hali ham yuqori leverage bilan bozorga kiritilgan. Faqat indeks o‘zgarishlariga qarab, bunday tafovutni ko‘rish mushkul.
Bozordan chiqib ketgan kapital ham yana ko‘paymoqda.
Moliyalash hisoblaridagi leverage aniq kamaymagan, boshqa tarafdan, ayrim institutsional kapital rizkni yana oshira boshlagan.
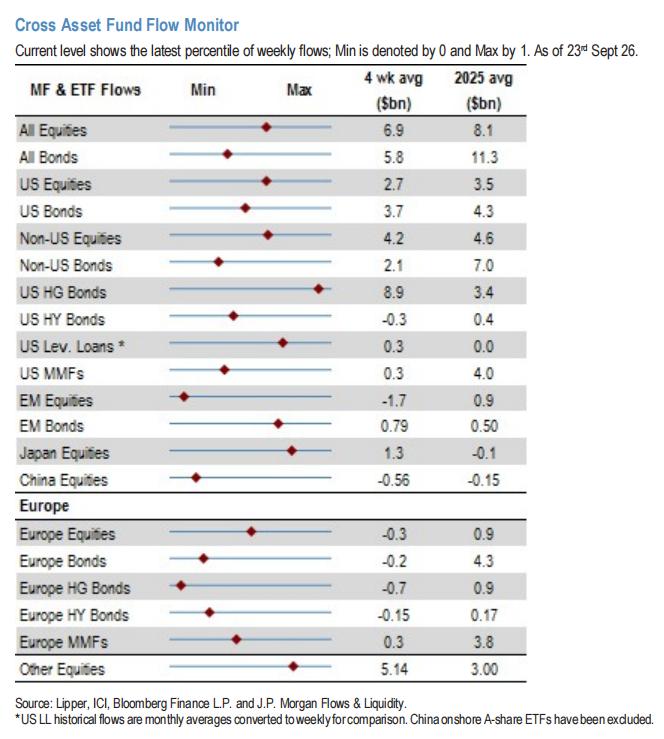
Hisobotda ko‘rsatilganidek, aktivlarni boshqaruvchi muassasalar va leverage fondlarining AQSh aksiyalari fyucherslarida umumiy pozitsiya ko‘rsatkichi tiklana boshlagan va yil boshidagi yuqori darajaga yaqinlashgan.
Yanada keng qamrovli aksiya pozitsiyasi indikatorlari ham sentyabrda avvalgi yuqori nuqtalarga yaqinlashgan. Shunga qaramay, J. P. Morgan tafsilotga ko‘ra, bu indikator sentyabrda cho‘qqiga chiqqan bo‘lishi mumkin. "Yuqori nuqtaga qaytdi" degani — "barcha kapital hali ham ko‘paymoqda" degani emas.
Trend bo‘yicha savdo qiladigan kapitalda ham shunga o‘xshash o‘zgarishlar bor. J. P. Morgan’ning momentum indikatoriga ko‘ra, CTA va boshqa trend savdoga ixtisoslashgan ishtirokchilar Nasdaq hamda ayrim Osiyo texnologik indekslarida long pozitsiyalar qayta ochishni boshlagan, biroq avvalgi maksimal darajadan hali ham ancha uzoq.
Leverage ETFlar esa, kuzatish uchun yana bir yo‘nalish beradi.
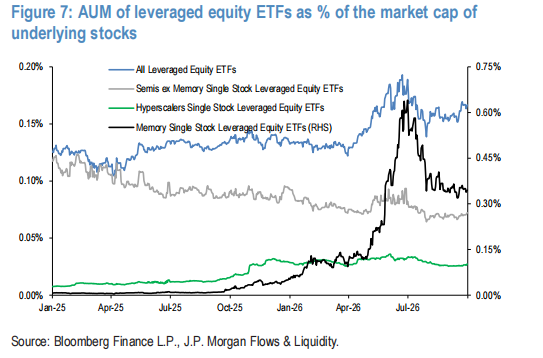
Hisobot leverage aksiyalar ETFlarining aktivlar hajmini asosiy aksiya qiymatiga nisbatan ko‘rsatkich sifatida olib boradi. Bu ko‘rsatkich iyul oxirida past nuqtaga yetganidan so‘ng, so‘nggi haftalarda yana oshib, aprel minimumidan iyun maksimumigacha intervallarning 70% ga yaqiniga yetgan.
70% degani, u yuqori va past daraja oralig‘ida turgan o‘rnini bildiradi, leverage ETFlar butun bozorning 70% ni tashkil etadi degani emas.
J. P. Morgan xavotirlari shundan iboratki, bu ko‘rsatkich oshishda davom etsa, leverage ETFlar yana leverage qisqarishining va noodatiy o‘zgaruvchanlik manbaiga aylanishi mumkin.
Bu tafsilotlarni birga ko‘rib chiqsak, bozor strukturasi yengilroq tushuniladi: ayrim kapital har doim yuqori leverage saqlaydi, boshqa kapital esa, tuzatishdan keyin xatar ekspozitsiyasini qayta oshirgan. Ammo J. P. Morganning umumiy fikricha, bu safargi pozitsiya va leverage yuqori darajasi iyun va iyuldagidan pastroq.
Mening tushunchamda, bu bozorni o‘zgaruvchanlikka yanada sezgir qiladi. Turli kapital bir paytda ekspozitsiyani qisqartirishga loyiq topilsa, sotib olish yoki sotish sababini kompaniyaning operatsiyalaridan emas, ishtirokchilarning risk cheklovlaridan qidirish mumkin.
Ko‘tarilishni hamma vaqt davom ettiradigan kuch toza tugamaydi.
Hisobotda yana short pozitsiyalar yopilishi tilga olingan.
Sentyabr boshida, SPYning qisqa sotilishdagi ulushi tarixiy past nuqtaga tushgan, so‘ng esa pastki chiziqqa yetadi. Yarimo‘tkazgich ETFlari, jumladan SMH va DRAM, ilgari yuqori qisqa sotilish ulushi ham endi oddiy darajaga yetgan.
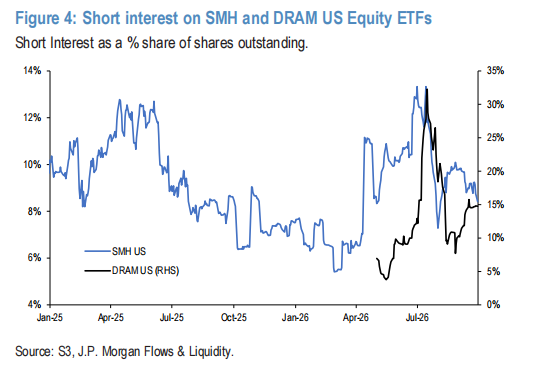
J. P. Morgan xulosa qilishicha, ilgari short pozitsiyalarning yopilishi sababli yuzaga chiqqan o'sish kuchi deyarli yakuniga yetgan.
Qisqa sotuvchilar pozitsiyalarni yopayotganida, ular qimmatli qog‘ozlarni qayta sotib oladi. Bunday xarid narxining ko‘tarilishiga sababchi bo‘lishi mumkin, lekin bu yangi kapital uzoq muddatli qiymatga qayta baho berdi degani emas.
Pozitsiyalar yopilishi to‘liq tugagach, bozor uchun boshqa yangi xaridor kuchlari kerak bo‘ladi.
Bu, albatta, bozor darhol tushishini isbotlamaydi, qisqa sotilish ulushining pastligi esa to'g'ridan-to'g'ri bozor tepasini oldindan aytib bera olmaydi. Faqat bir narsa eslatadi: ilgari ko‘tarilishga hissa qo‘shgan kuch, endi har doim bir xil kuchda ishlamasligi mumkin.
Bu xavfli tomonlar bo‘lsa-da, J. P. Morgan hali ham texnologiyani ijobiy baholashini nima uchun?
Hisobotning o‘qishga arziydigan joyi ham shu yerda.
J. P. Morgan bir tomondan pozitsiya va leverage xavfini eslatsa-da, hali ham texnologiya va AI sohalarining asosiy natijalari bor deb hisoblaydi.
Ular uchta sababni sanab o'tishgan.
Birinchidan, saqlash narxi hanuz yuqorilab, saqlash kompaniyalari uchun qo‘llab-quvvatlash beradi.
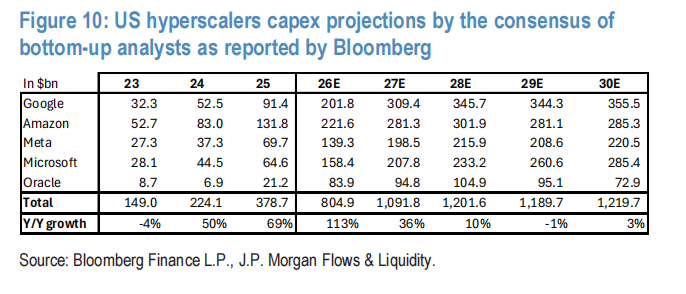
Ikkinchidan, tahlilchilar yirik bulut kompaniyalarining kapital xarajatlari prognozini doimiy oshirmoqda. Hisobot Google, Amazon, Meta, Microsoft va Oracle’ning besh kompaniyasi: 2026 yilgi prognoz 1-iyulda taxminan 758 milliard dollar bo‘lsa, endi 805 milliard dollarga chiqdi; 2027 yilgi prognoz esa taxminan 925 milliard dollardan 1,1 trillion dollarga ko‘tarildi.
Bu ko’rsatkichlar — tahlilchilarning kapital xarajat natijalari, ya’ni, bu besh kompaniyaning aniq belgilangan xarajatlari emas va ularning barchasini faqat AIe sarflov sifatida olish mumkin emas. Lekin ular infratuzilma sarmoyasi hajmi bo‘yicha bozor kutilmalari oshayotganini ko‘rsatadi.
Uchinchidan, NVIDIA Hopper seriyasidagi GPU ijara narxlari kabi hisoblash quvvati narxi yaqinda bir oz yaxshilanish ko‘rsatmoqda. J. P. Morgan hisoblashicha, bu AI kapital qo‘yilmalari qaytarilishiga yordam beradi va ba’zi investorlarning uskuna tez eskiradi, amortizatsiya tez bo‘ladi degan xavotirlarini so‘roq ostiga oladi.
Shuning uchun, ularning fikricha, yana iyun, iyuldagi kabi xatar qisqarish zarbasi bo‘lsa ham, texnologiya sektori o‘sishi to‘xtamaydi.
Bu xulosa J. P. Morgan naqdi, kelajak rivojiga kafolat emas.
Men uchun eng qimmatli bo'lgan narsa shuki, hisobot kompaniya faoliyati va bozorga egalik birgalikda tahlil qilinishi kerak, deb eslatadi.
AI ehtiyoji o‘sishda davom etishi, bog‘liq kompaniyalar sarmoyani oshirishda davom etishi mumkin. Aksiyalarning narxi esa leverage qisqarishi yoki pozitsiyalar to‘lib ketishi tufayli keskin o‘zgarishi mumkin.
Kompaniya faoliyati rivoji va investorlarning qanday o‘zgarishga bardosh bera olishi ham narxga ta’sir qiladi.
Bozordagi ko‘tarilishni "xatar yo‘qoldi" deb qabul qilsak, mana shunday muhim tafsilotni oson unutamiz.
To‘rtinchi chorak oldidan hisobot menga shuni o‘rgatdi: bozorni tushunmoqchi bo‘lsak, kompaniyalarda nima o‘zgarayotganini so‘rash bilan birga, investorlar bu aktivlarga qanday ega ekanini ham bilishimiz kerak.
Qaysi kapital leverage ishlatmoqda? Qaysi pozitsiyalar allaqachon yuqori bosqichga chiqib bo‘lgan? Qaysi xarid kuchi keskin tebranishda sotuvchiga aylanishi mumkin?
Ushbu savollar kelajakdagi tuzatish sanasini taxmin qilishga yordam bermasligi mumkin, ammo tushunishga yordam beradi: nega asosiy natijasi barqaror bo‘lgan bozor ham, to‘satdan egasi uchun muammoli bo‘lib qoladi.
Kompaniyaning kelajagiga ishonch va uni saqlash jarayonidagi o‘zgarishga bardosh bera olish — har ikkalasi ham makkorona o‘ylanadigan masala.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Anthropic birja ro‘yxatiga yana bir qadam yaqinlashdi: Krashlashishdan oldin 2 trillion baholanadigan IPO uchun harakat qilmoqda, 14-oktabr investorlar kuni o‘tkaziladi
Xabarlarga ko‘ra, Anthropic eng tez 11-noyabrda roadshow boshlaydi va Amerika Qo‘shma Shtatlaridagi Thanksgiving bayramidan oldin, ya’ni 26-noyabrda listing savdosini yakunlashga harakat qiladi. 14-oktabrda potensial investorlar bilan Pre-IPO investorlar kuni o‘tkazadi va bir qator institut investorlarga taklif yuborildi. Ba’zi potensial investorlarning fikricha, kompaniyaning adolatli bahosi 1,8 trilliondan 2 trillion AQSH dollarigacha yetishi mumkin.

AQSH davlat obligatsiyalari daromadining yuqoriligi bosim qilmoqda, bank aksiyalari indeksi chuqur tuzatish diapazonida, Citi savdo vaqtida deyarli 5% ga tushdi
Payshanba kuni savdo vaqtida KBW bank indeksi so‘nggi to‘rt oy ichida eng past darajaga tushib, 14%ga august o‘rtasidagi eng yuqori nuqtadan pasaydi. Tahlilchilar ta’kidlashicha, joriy yil sentabr oyida moliya sektori boshqa sohalarga nisbatan 1990-yildan beri eng yomon natijani ko‘rsatdi. Yana ba’zi tahlilchilar bozorda sun’iy intellekt agentlari xavfi, AQShda bo‘lib o‘tadigan oraliq saylovlarning ta’siri va foiz stavkalarining oshishi bo‘yicha tashvishlar ortiqcha deb hisoblamoqda. 13-oktabr kuni yirik banklarning hisobot mavsumi boshlanadi va foyda ko‘rsatkichlari asosiy tasdiqqa aylanadi.
AQShda sentabr oyida kompaniyalar qisqartirish soni so‘nggi to‘rt yilning shu davridagi eng past darajaga yetdi, biroq ishga olish istagi so‘nggi o‘n besh yilning eng past darajasiga tushdi
Challenger, Gray & Christmas hisobotiga ko'ra, AQSh korxonalari sentabr oyida ishdan bo‘shatishlar sonini o‘tgan yilga nisbatan qariyb 20% ga kamaytirgan, texnologiya kompaniyalarida esa ishdan bo‘shatishlar avvalgi oyga nisbatan 77% ga oshgan. Sentabr oyida korxonalar tomonidan ishga qabul qilish niyati o‘tgan yilga nisbatan 23% ga kamaygan. Shu kuni e’lon qilingan ma’lumotga ko‘ra, AQShda o‘tgan haftada dastlabki ishsizlik nafaqasiga ariza beruvchilar soni 197 mingga tushdi, bu 1969 yildan buyon eng past ko‘rsatkichga yaqinlashmoqda.

Kripto narxlari
Ko'proq


