
Bozor AQSH davlat obligatsiyalariga ishonchni avvalgidek emas deb hisoblaydimi?

👆Ko‘k harfni bosing, bizni kuzating
Muddatiy mukofot (Term Premium)
Hozir AQSh fond bozoridagi eng xavotirli xatarlarni aytadigan bo‘lsak, AQSh davlat obligatsiyalari rentabelligi (foyda stavkasi) albatta eng yuqoriga chiqadi. So‘nggi vaqtlarda, 10 yillik AQSh obligatsiyalari rentabelligi umuman nazoratdan chiqdi, bugun savdo jarayonida 5.16% darajasiga yaqinlashdi, 30 yillik rentabellik esa 5.45% ga ko‘tarilib, 2004-yildan beri eng yuqori ko‘rsatkichga yetdi. Demak, bu rentabellikning oshishidagi asosiy sabab nima? Va oxir-oqibat, bu aksiyadorlik bozori (fond bozoriga) qanday ta’sir qiladi? Bugun Bloomberg ichki maqolasida juda muhim tahlil qildi, buni birgalikda ko‘ramiz.
Bloomberg makroanalitik Simion White fikricha, yaqinda AQSh obligatsiyalari rentabelligi o‘sish sabablari o‘zgara boshladi. Oldin, rentabellikning o‘sishi asosan bozor Federal Zaxira (FED) yana foizni oshiradi deb o‘ylagani uchun edi, White buni “yaxshi” o‘sish deb hisoblaydi, chunki bu Federal Zaxira tomonidan boshqariladigan jarayon, qayerga ko‘tariladi va qachon to‘xtaydi taxmin qilish mumkin.
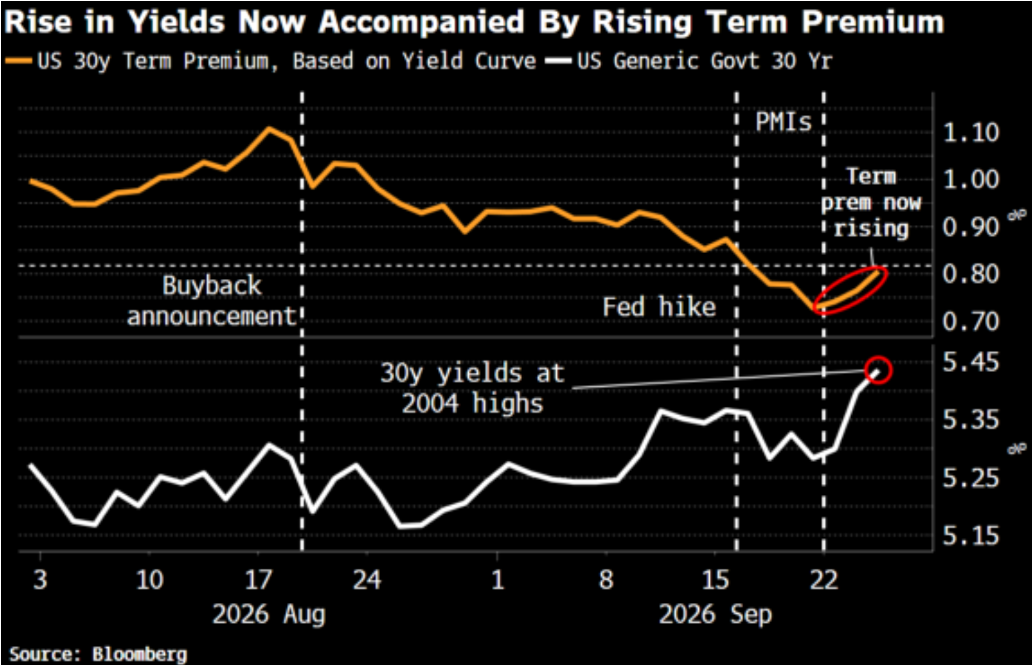
Lekin kecha 30 yillik rentabellikdagi o‘sishning yarmiga yaqini foiz stavkasini oshirish kutilyotganligi emas, balki muddatiy mukofot (term premium) hisobiga bo‘ldi. Muddatiy mukofot — bu investorlar hukumatga bir necha yilga pul berganda qo‘shimcha kompensatsiya talab qiladigan mukofot. Sababi, vaqt qanchalik uzoq bo‘lsa, noma’lum xavflar shunchalik ko‘p bo‘ladi — shuning uchun investorlar sizdan ko‘proq foiz olmoqchi bo‘ladilar. Aynan shu narsaga muddatiy mukofot deyiladi. White ta’kidlaydiki, agar bu safar rentabellik muddatiy mukofot sabab o‘sayotgan bo‘lsa, bu investorlarning uzoq muddatli AQSh obligatsiyalarida xavotir kuchayganini anglatadi. Va buni Federal Zaxira to‘g‘ridan-to‘g‘ri boshqara olmaydi.
Mana, quyidagi diagrammaga qarang: yuqoridagi chiziq Bloomberg modeli bilan hisoblab chiqilgan muddatiy mukofot, pastdagi esa 30 yillik AQSh obligatsiyalari rentabelligi. Avgustda Moliya vazirligi ko‘p muddatli obligatsiyalarni qayta sotib olgandan, sentyabrda Federal Zaxira foizni oshirgandan so‘ng, muddatiy mukofot tushgan va bu rentabellikka bir oz bosimni kamaytirdi. Lekin PMI natijalaridan so‘ng, muddatiy mukofot qayta o‘sishga boshladi va 30 yillik rentabellik ham 2004-yildan beri eng yuqori cho‘qqiga chiqdi.
Unda, nega PMI (ishlab chiqarish faolligi indeksi) ma’lumotlari qanchalik yaxshi bo‘lsa ham, AQSh obligatsiyalari uchun tahdid oshadi? White'ning javobi: Chunki yaxshi chiqayotgan PMI ko‘rsatkichlari shuni anglatadi — davlat hamon katta harajat qilmoqda, bu esa moliyaviy muammolarni jiddiylashtiradi. Bu iqtisodiy o‘sishning katta qismi davlat harajatlariga tayangan. 2020-yildan hozirgacha, AQSh jami byudjet taqchilligi qariyb 15 trillion dollarni tashkil qildi, lekin o‘rtacha ishsizlik darajasi atigi 4.8%. Ya’ni, iqtisod yomon emas, davlat esa baribir katta mablag‘ sarflamoqda, bu mantiqan to‘g‘ri emas. Ana shu ulkan taqchillik korporatsiyalar foydasini oshirdi, va AI infratuzilmasi uchun katta sarmoya hamda qarz olishlarni qo‘llab-quvvatladi. Demak, yaxshi PMI — xuddi davlat ko‘p mablag‘ni noto‘g‘ri yo‘nalishga sarflamoqda, bu ko‘proq odamlar AQSh obligatsiyalarini sotib, muddatiy mukofotni ko‘paytiryapti degani.
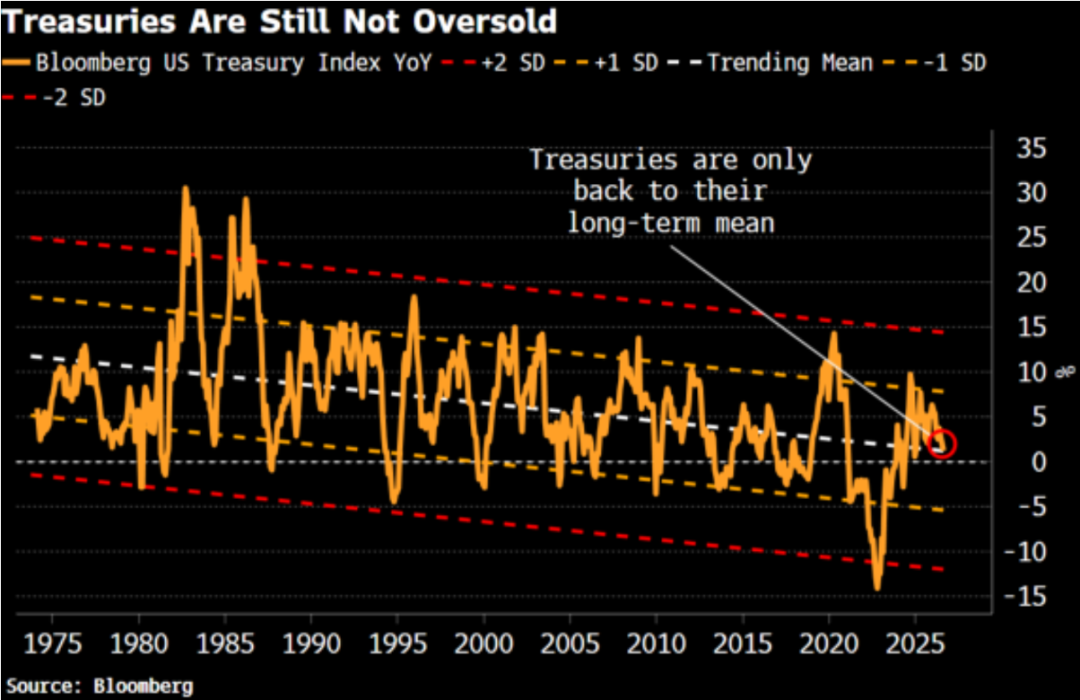
White yana aytadi: AQSh obligatsiyalari allaqachon bir necha bor pasaygan bo‘lsa-da, tarixan olib qaraganda, hozirgi narx hali ham haddan tashqari arzonlashgan deyilmaydi. Bloomberg kuzatuvchi obligatsiyalar indeksi hozir shunchaki uzoq muddatli o‘rtacha tendensiyaga yaqin, hali standart og‘ish chegarasiga yetgani yo‘q. Demak, agar bosim davom etsa, obligatsiyalar narxi pasayishda davom etishi mumkin, rentabellik esa oshishda davom etadi.
Bundan tashqari, White aniqlagan: agar 10 yillik AQSh obligatsiyalari rentabelligi 5.25% dan yuqorida bo‘lsa, aksiyalar va AQSh obligatsiyalari deyarli bir vaqtda pasayishi holati kuzatilmagan. Ya’ni, bozor odatda teskari harakat qiladi va investorlar portfellarining xavfini kamaytirishga yordam beradi. Lekin, agar ikkala aktiv ham birgalikda pasaysa, investorlar ko‘proq AQSh obligatsiyalarini sotadi, rentabellik yanada oshadi va bu yomon spiral holatni keltirib chiqaradi.
Xo‘sh, White tahlili shu yerda tugadi, endi AQSh obligatsiyalari bo‘yicha ko‘proq bilimga ega bo‘lgan tahlilchi Justinning fikrlari.
Justin fikricha, uzoq muddatli rentabellikni pasaytirish uchun ikki shart kerak: birinchisi — Federal Zaxira tomonida yumshatish imkoniyati bo‘lishi, ikkinchisi — AQSh moliyasi sezilarli darajada qisqarishi. Lekin hozircha, bu ikki shart ham yo‘q, va qisqa vaqt ichida ko‘rinmayapti ham.
Oldin Federal Zaxiraga qarasak: hozirgi iqtisodiy talab kuchli, neft narxi yuqorilab turibdi, kompaniyalar o‘sayotgan xarajatlarni iste’molchilarga yuklay olmoqda, inflyatsiyani pasaytirish juda qiyin. Shu vaziyatda, Federal Zaxira uzoq muddatli rentabellik o‘sgani uchun darhol yumshatishga o‘tishi qiyin. Inflyatsiya, bandlik va iste’mol aniq pasaymasa, Federal Zaxira e’tiborni inflyatsiyani nazorat qilishga qaratadi.
Moliyaviy muammolar esa bundan ham og‘irroq. Hamma ham AQSh obligatsiyalari muammosi jiddiy ekanini biladi. Kongress byudjet idorasi ma’lumotiga ko‘ra, joriy yilda federal hukumat faqat sof foiz xarajatlari bo‘yicha 1 trillion dollar sarflaydi, 2036-yilga kelib bu 2.1 trillion dollarga ko‘payadi. Bu esa qarz olishni yanada qimmatlashtiradi, foiz yukini og‘irlashtiradi va bozorning AQSh uzoq muddatli moliyaviy barqarorligiga bo‘lgan ishonchsizligini kuchaytiradi.
Shu sababli, Justin, uzoq muddatli rentabellik hamon kuchli bosim ostida bo‘lishini aytadi. Federal Zaxira foizni oshirishni to‘xtatsa ham, moliyaviy muammolar sababli uzoq muddatli rentabellik yuqoriligicha qoladi. Demak, 5% dan yuqori uzoq muddatli rentabellik yangi “normal qiymat” bo‘lib qolishi mumkin, deb hisoblayman.
Bu holat aksiyalarga qanday ta’sir qiladi? Avvalo, investitsiyalar yuqori o‘sish ko‘rsatkichiga ega aksiyalardan foydaliligi aniq bo‘lgan aksiyalarga ko‘chadi, buni kecha ham aytib o‘tdim. Lekin bundan ham jiddiyrog‘i — White aytgani, rentabellik o‘sishi tufayli aksiyalar va obligatsiyalar birga pasaysa, ko‘plab investorlar bir vaqtning o‘zida aksiyalar va obligatsiyalarni sotadi. Hozir bozor leverage (qisqa muddatli kredit) darajasi past emas. AQSh moliyaviy regulyatori FINRA ma’lumotiga ko‘ra, avgustda investorlar brokerlardan aksiyalar sotib olish uchun 1.45 trillion dollar qarz oldi, bu o‘tgan yilga nisbatan 37% ko‘p. Bu degani, aksiyalar va obligatsiyalar birga tushsa, garov qiymati qisqaradi, ba’zi investorlar majburan garov to‘ldirishi yoki aktiv sotishi kerak bo‘ladi va bu fond bozori zanjirli pasayishiga sabab bo‘ladi. Demak, AQSh obligatsiyalari rentabelligi nazoratsiz ko‘tarilsa, aksiyalar bozorida qisqa muddatli pasayishga tayyor turish zarur, fond bozori doimiy himoyalangan deb o‘ylash xato bo‘ladi, e’tiborli bo‘lish kerak.
Biz bilan bog‘laning
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Dell boshqaruvchisi: "Agent AI" bu safar boshqacha, asosiy qismlar (asosan xotira va HDD) yetishmasligi ehtimoli 5 yildan ortiq davom etishi mumkin
Dell Texnologiya bosh operatsion direktori Jeff Clarke shunday dedi: Agent AI ko‘proq ish yukini o‘z zimmasiga olib, hisoblash va saqlash ehtiyojini doimiy ravishda oshiradi, bu esa hozirgi AI infratuzilma tsiklining an'anaviy apparat yangilash tsikllaridan farqini ta’minlaydi. 2030-yilgacha ma’lumot markazlari hisoblash quvvati taxminan 200 gigavatga oshadi, Reasoning Token yaratish hajmi 87 barobarga o‘sadi va infratuzilma ehtiyojlari uzluksiz kengayishda davom etadi.
Morgan Stanley Meta (META.US)ni qo'llab-quvvatlaydi: Muse ekotizimi kengayishda davom etmoqda, VR ko'zoynaklari 2027-yilda yangi o'sish nuqtasi bo'lishi mumkin
Morgan Stanley Meta uchun "ko'proq sotib olish" reytingini saqlab turadi, maqsad narxi 775 dollar, va uni eng asosiy aksiyalar sifatida ro'yxatga olishda davom etadi.
Meta (META.US) sentyabr oyida 36% oshdi: Muse AI strategiyasini tasdiqladi, bozordagi qiymati 2 trillion dollarni nishon qilmoqda
Meta kompaniyasi aksiya narxi 2013 yil iyuldan beri eng yaxshi oyliq ko‘rsatkichga erishishi mumkin, 2 trillion dollar qiymatdagi kompaniyalar klubiga qo‘shilish uchun taxminan 1% o‘sish yetmayapti.
Kripto narxlari
Ko'proq


