
Mudofaa va harakatlantiruvchi bo‘linmadagi kuch GE Aerospace’ni oldinga siljityapti: Uni saqlab qola oladimi?

GE Aerospace GE o‘zining Mudofaa & Harakatlantiruvchi Texnologiyalar segmentidagi kuchli o‘sish sur’atlaridan foyda ko‘rmoqda. Kompaniyaning harakatlantiruvchi va qo‘shimcha texnologiyalari, muhim samolyot tizimlari va mudofaa sohasidagi so‘nggi xizmatlari tobora ommalashib borayotgani segment faoliyatini rag‘batlantirmoqda.
2025 yil davomida kompaniya AQSh Harbiy-havo kuchlaridan FMS (Foreign Military Sales) dasturi doirasida F110 dvigatellari, ularning qismlari va xizmatlarini yetkazib berish uchun 5 milliard dollarlik shartnomani qo‘lga kiritdi. Shuningdek, GE Aerospace AQSh Armiyasidan ittifoqchi davlatlar foydalanadigan F-15 va F-16 samolyotlari uchun F110 dvigatellarini yetkazib berish bo‘yicha IDIQ (Indefinite Delivery Indefinite Quantity) shartnomasini oldi. Kompaniya T901 dvigatelini Black Hawk vertolyotida muvaffaqiyatli sinovdan o‘tkazdi va yangi XA102 dvigateli uchun dizayn ko‘rib chiqilishini yakunladi. Kompaniya, shuningdek, Hindustan Aeronautics bilan 113 dona F404 dvigatelini yetkazib berish bo‘yicha buyurtmani qo‘lga kiritdi.
Mudofaa & Harakatlantiruvchi Texnologiyalar biznesining daromadlari yil davomida 11% ga oshdi va buyurtmalar 19% ga ko‘paydi. AQSh va xalqaro mudofaa byudjetlarining ortib borishi va geosiyosiy ziddiyatlarning kuchayishi, shuningdek, aviakompaniya va samolyot ishlab chiqaruvchilar uchun ijobiy dinamika va tijorat aviaparvozlariga bo‘lgan kuchli talab GE Aerospace uchun yaqin choraklarda ijobiy ta’sir ko‘rsatadi. 2026 yil uchun kompaniya mudofaa va harakatlantiruvchi texnologiyalar bo‘limidan tuzatilgan daromadlarni o‘rta va yuqori bir xonali foizda o‘sishini kutmoqda.
GE’ning Mudofaa Bozoridagi Raqobatchilari
Asosiy raqobatchilari orasida, Howmet Aerospace Inc. HWM mudofaa aviatsiyasi bozori kompaniyaning umumiy o‘sishini ta’minlashda muhim rol o‘ynamoqda. 2025 yilning to‘rtinchi choragida Howmet’ning mudofaa aviatsiyasi bozoridan tushgan daromadlari yiliga 20% ga oshdi va umumiy savdoning 17% ini tashkil etdi. Daromadlarning o‘sishi Howmet’ning dvigatel zaxira qismlariga, ayniqsa F-35 dasturiga bo‘lgan kuchli talab va yangi hamda eski qiruvchi samolyot qismlariga buyurtmalarning ko‘payishi bilan bog‘liq.
Yana bir raqobatchi, RTX Corporation RTX, kuchli buyurtmalar va zaxira portfeliga ega. RTX rahbariyati yaqin choraklarda mudofaa biznesi uchun mahalliy va xalqaro dasturlar o‘sishi barqaror bo‘lib qolishini kutmoqda. RTX ning kuchli buyurtmalar portfeli mudofaa biznesidagi daromad o‘sishi uchun ijobiy prognoz beradi va bu uzoq muddatda foydani oshirishga yordam beradi.
GE’ning Narx Dinamikasi, Baholanishi va Prognozlari
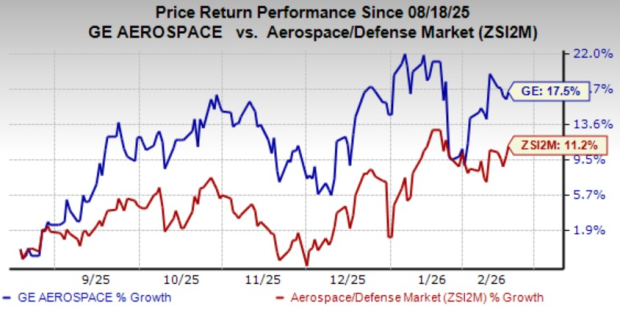
GE Aerospace aksiyalari so‘nggi olti oyda 17,5% ga o‘sdi, bu sohaning 11,2% lik o‘sishidan yuqori.
Rasm manbasi: Zacks Investment Research
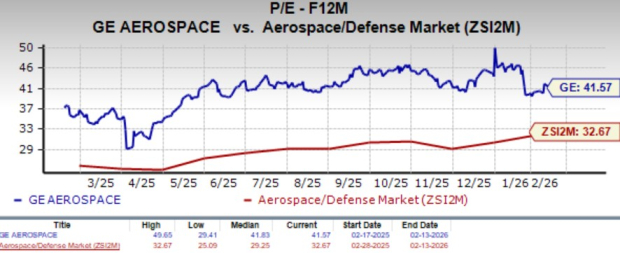
Baholash nuqtai nazaridan, GE oldindan hisoblangan narx/foyda koeffitsienti bo‘yicha 41.57X da savdo qilinmoqda, bu soha o‘rtacha ko‘rsatkichi 32.67X dan yuqori. GE Aerospace’ning Qiymat Ko‘rsatkichi D darajada.
Rasm manbasi: Zacks Investment Research
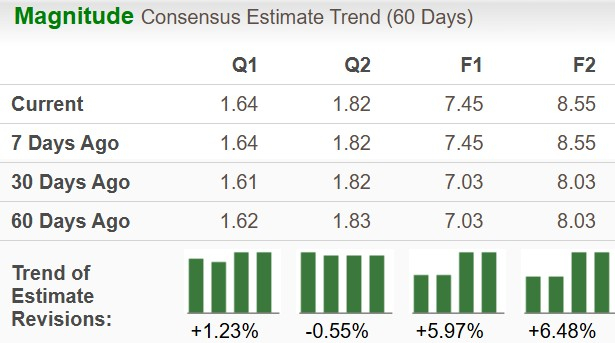
Zacks Consensus Estimate bo‘yicha GE’ning 2026 va 2027 yilgi daromad prognozlari so‘nggi 60 kunda ortib bormoqda.
Rasm manbasi: Zacks Investment Research
Kompaniya hozirda Zacks Rank #2 (Sotib olish) darajasiga ega. Siz bugungi Zacks #1 Rank (Kuchli sotib olish) aksiyalari ro‘yxatini to‘liq ko‘rishingiz mumkin.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Delta Air Lines (DAL.US) moliyaviy hisobot aviatsiya sohasida "energiyaning foydaga ta'siri"ni ochib berdi! Q3 daromadi rekord darajaga yetdi, ammo yuqori neft narxi foyda istiqbolini pasaytirdi
Delta Airlines’ning uchinchi chorakdagi yoqilg‘i xarajatlari o‘tgan yilga nisbatan 62% ga oshdi, va operatsion foyda marjasi 11.1% dan 9.4% ga tushib ketdi. Shuning uchun, ushbu natijalar va kelajak prognozlari yuqori yoqilg‘i narxlari sharoitida kompaniyaning barqarorligini namoyon etdi, biroq foyda marjasining qayta kengayish belgisini hali ko‘rsatmadi.
Morgan Stanley SpaceX ni ijobiy baholadi: "Tera'Merica" salohiyati past baholangan, korporativ sun'iy intellekt va hisoblash quvvatining kengayishi o‘sish imkoniyatlarini ochadi
Morgan Stanley fikricha, SpaceX o‘sish logikasi hozirda aerokosmik va sun’iy yo‘ldosh aloqalaridan korporativ AI hamda hisoblash quvvatining infratuzilmasiga kengaymoqda, AQSh ilg‘or ishlab chiqarish industriyasining qayta tiklanishi esa uzoq muddatli yanada keng imkoniyatlarni ochishi mumkin. Korporativ AI tijoratlashtirish va hisoblash quvvatini kengaytirish bevosita o‘sish omillarini tashkil etsa, “Tera’Merica” anglatadigan ishlab chiqarish sanoati imkoniyatlari kompaniyaga qo‘shimcha uzoq muddatli o‘sish salohiyatini olib keladi.
Delta Air Lines daromad prognozini pasaytirdi, chunki yoqilg‘i narxi chiptalar narxining o‘sishidan yuqori bo‘ldi
Delta Airlines yoqilg‘i xarajatlari 6 mlrd dollar oshgani sababli yillik daromad prognozini pasaytirdi. Chipta narxlari sezilarli oshgani yo‘lovchilarning sabr-toqatini sinovdan o‘tkazmoqda, neftni qayta ishlash biznesi esa 700 mln dollar foyda keltirishi kutilmoqda va yoqilg‘i xarajatlari bosimini yumshatmoqda. Rajesh Kumar Singh, Reuters Chicagodan, 9-oktabr: Delta Airlines (DAL.N) juma kuni o‘zining yillik daromad prognozining o‘rtacha qiymatini deyarli chorakga qisqartirdi, sababi yoqilg‘i xarajatlarining keskin ko‘tarilishi kuchli sayohat talabini va chipta narxlari oshishi bilan bog‘liq ijobiy ta'sirni yo‘qqa chiqardi. Bu kamaytirish Amerika aviakompaniyalari duch kelayotgan tobora kuchayib borayotgan muammolarni ko‘rsatadi: agar yoqilg‘i narxi yuqori darajada qolsa, yo‘lovchilar chipta narxi yanada oshishiga sabr qiladimi. Aviakompaniyalar bu yil chipta narxlarining ancha oshishiga sabab bo‘ldi, tahlilchilar esa narxlarning yanada oshishi yo‘lovchilar xarid qilishi istagini sinovdan o‘tkazishi mumkinligini ogohlantirmoqda. Atlanta shtab-kvartirasida joylashgan Delta Airlines yoqilg‘i xarajatlari yil bo‘yi o‘tgan yilga nisbatan taxminan 6 mlrd dollar ko‘payishini kutmoqda, uning uchinchi chorakdagi yoqilg‘i sarfi yillik 62%ga oshib, 4,1 mlrd dollarga yetdi, bu iyul oyidagi prognozdan 500 mln dollardan ko‘proq yuqori. Prognoz pasaytirilishining sababini so‘rashganda Delta Airlines bosh moliya direktori Erik Snell: "Bu to‘liq yoqilg‘i masalasi," deb jurnalistlarga aytdi va neft hamda qayta ishlangan aviatsiya yoqilg‘i narxi yozdan beri o‘sib borayotganini ta'kidladi. Delta Airlines hozirda yillik tuzatilgan har bir aksiyadagi daromadini 5,10-5,60 dollar deb kutmoqda, bu iyul oyidagi 6,50-7,50 dollar prognozidan past. London fond birjasi guruhi (LSEG) ma’lumotlariga ko‘ra, yangi o‘rtacha qiymati 5,35 dollar, tahlilchilar o‘rtacha prognozi 5,46 dollar. Kompaniya 2026-yil uchun soliqdan oldingi tuzatilgan foydani 4,5 mlrd dollar deb kutmoqda. LSEG ma’lumotlariga ko‘ra, uchinchi chorakda aksiyadagi tuzatilgan daromad 1,72 dollar bo‘lib, tahlilchilar prognozi (1,76 dollar)dan biroz past. Tuzatilgan operatsion foyda marjasi 11,1%dan 9,4%ga tushdi. Delta Airlines uchinchi chorak moliyaviy natijalarini birinchi bo‘lib e’lon qilgan yirik Amerika aviakompaniyasi bo‘ldi, uning raqobatchilari United Airlines (UAL.O), American Airlines (AAL.O) va Southwest Airlines (LUV.N) bu oy oxirida hisobotlarini e’lon qiladi. Chipta narxi oshishi: Amerika transport statistikasi byurosi ma’lumotlariga ko‘ra, 2026-yilning dastlabki sakkiz oyida Amerika aviakompaniyalari rejalashtirilgan reyslarda yoqilg‘iga 42,9 mlrd dollar sarfladi, bu o‘tgan yilga nisbatan deyarli 13,2 mlrd dollar ko‘proq, yoqilg‘i iste'moli biroz kamayishiga qaramay. Kuchli talab va o‘rinlar o‘sishining cheklanganligi aviakompaniyalarga yoqilg‘i xarajatlarining oshishini yo‘lovchilarga o‘tkazish imkonini berdi. Amerika mehnat statistikasi byurosining iste'mol narxlari indeksi ma’lumotlariga ko‘ra, avgustgacha bo‘lgan besh oy ichida Amerika aviabilet narxi o‘tgan yilga nisbatan o‘rtacha 25%ga oshdi. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Yoqilg‘i narxi yuqori bo‘lib qolayotganligi hamda soha quvvati o‘sish rejalari to‘rtinchi chorakda yanada tezlashishini inobatga olib, tahlilchilar Delta Airlines kabi aviakompaniyalar yo‘lovchilar talabiga to‘sqinlik qilmasdan chipta narxini yana oshira oladimi, diqqat bilan kuzatmoqda. Deutsche Bank tahlilchilari to‘rtinchi chorakda soha daromad choralar orqali qaytarilgan yoqilg‘i xarajatlari ulushi qisqarishini, to‘liq qoplash 2027-yil boshiga kechikishini kutmoqda. Delta Airlines talab hali ham kuchli ekanligini ta'kidladi. Snellning aytishicha, to‘rtinchi chorak chipta bron qilish darajasi allaqachon 60%ga yaqin, kompaniya daromad yillik taxminan 20%ga oshishini kutmoqda. LSEG ma’lumotlariga ko‘ra, kompaniya to‘rtinchi chorakda tuzatilgan har bir aksiyadagi daromadni 1,15-1,65 dollar deb prognoz qilmoqda, o‘rtacha 1,40 dollar tahlilchilar prognozi (1,39 dollar)ga mos. Neftni qayta ishlash zavodi afzalligi: Delta Airlines boshqa Amerika yirik aviakompaniyalaridan bir afzallikka ega — Filadelfiya yaqinidagi (link) neftni qayta ishlash zavodiga egalik qiladi; Snell bu zavod bu yil 700 mln dollar foyda keltirishini kutmoqda. "Bizda neftni qayta ishlash zavodi bor — bu yoqilg‘i narxiga xedjing beradi, bir qismi, boshqa hech bir kompaniyada bunday yo‘q," dedi u. Monroe neftni qayta ishlash zavodi 2012-yilda sotib olingan va xom neftni aviatsiya yoqilg‘iga hamda boshqa mahsulotlarga qayta ishlaydi. Delta Airlines aviatsiya bo‘limida yoqilg‘i xarajatlari bozor narxi bo‘yicha to‘lanadi, lekin qayta ishlash foydasi kompaniya ichida qoladi. Xom neft va mahsulotlar narxi farqi kengayganda, bu tashqi yetkazib beruvchilardan yoqilg‘i sotib oluvchi aviakompaniyalar uchun xarajat bosimini yumshatishga yordam beradi. Ammo bu himoya darajasi neftni qayta ishlash foyda marjiga bog‘liq —
Kripto narxlari
Ko'proq


