
Nega hozirgi kripto bozorida operatsiyalar qilish darajasi do'zax darajasida qiyin?

90% dan ortiq kripto-aktivlar aslida spekulyativ harakatlar bilan boshqariladi, biroq sof spekulyatsiya abadiy davom etmaydi. Bozor ishtirokchilari qiziqishni yo'qotsa yoki doimiy daromad ololmasa, spekulyativ talab pasayadi.
90% dan ortiq kripto aktivlar aslida spekulyativ xarakterga ega, biroq sof spekulyatsiya abadiy davom etmaydi; bozor ishtirokchilari qiziqishni yo‘qotsa yoki doimiy daromad ololmasa, spekulyativ talab so‘nadi.
Muallif: @0xkyle
Tarjima: AididiaoJP, Foresight News
Treyder sifatida asosiy maqsadim har doim yuqori ishonchli va assimetrik daromad potentsialiga ega investitsiya imkoniyatlarini izlash bo‘lgan. Men aynan shunday yuqori xavfli-yuqori daromadli savdolarni topishni yaxshi ko‘raman, masalan, 20 dollarlik Solana, 0.1 BTC bo‘lgan Node Monkes (keyin 0.9 BTC gacha ko‘tarilgan), 20 million dollarlik Zerebro va boshqalar.
Biroq, bugungi kunda bunday assimetrik imkoniyatlar tobora kamayib bormoqda. Sabablari ko‘p, ular birgalikda katta va murakkab muammoni yuzaga keltiradi.
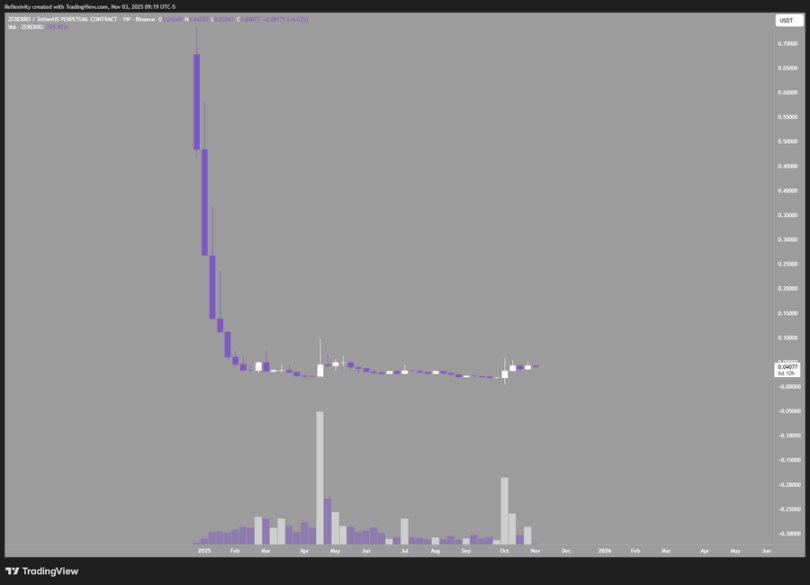
Masalan, ushbu grafikda Zerebro ko‘rsatilgan: u 20 million dollarlik bozor qiymatidan 700 million dollarlik cho‘qqiga chiqib, 30 barobar daromad keltirgan; biroq, u yuqori nuqtadan 99% ga tushib, deyarli boshlang‘ich nuqtasiga qaytgan.
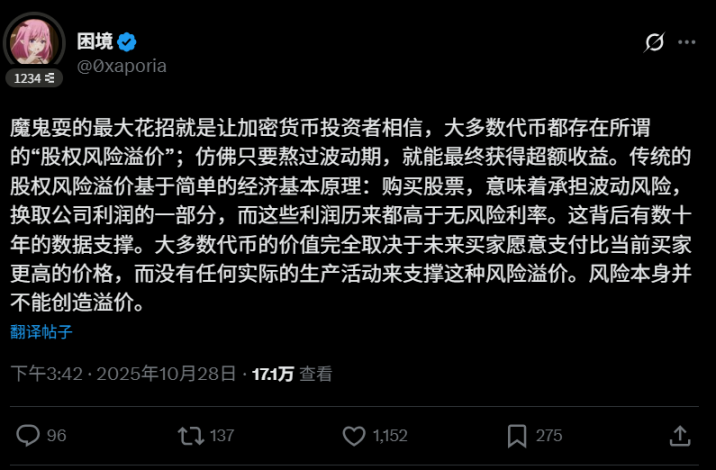
Bu birinchi muammoni yuzaga chiqaradi: hammaga ma’lumki, bu sohada aksariyat tokenlar “oxir-oqibat sotilishi kerak bo‘ladi”. Bu esa yomon aylanishni yuzaga keltirib, uzoq muddatli qiymatga ega aktivlarning paydo bo‘lishiga to‘sqinlik qiladi. 90% dan ortiq kripto aktivlar aslida spekulyativ xarakterga ega, biroq sof spekulyatsiya abadiy davom etmaydi; bozor ishtirokchilari qiziqishni yo‘qotsa yoki doimiy daromad ololmasa, spekulyativ talab so‘nadi. Foydalanuvchi @0xaporia ning tviti bu fikrni aniq ifodalaydi:
Ikkinchi muammo — kripto bozorining tuzilmasidagi nuqsonlar. 10-oktabrdagi “ignaning sanchilishi” hodisasi buni to‘liq namoyon etdi: asosiy birjalarda deyarli barcha foydalanuvchilar katta zarar ko‘rdi, 40 milliard dollardan ortiq ochiq pozitsiyalar bir zumda yo‘qoldi, bu esa barcha ishtirokchilarga moliyaviy hayotning birinchi darsini berdi: xatolik yuzaga chiqishi mumkin bo‘lsa, u albatta sodir bo‘ladi. Bunday xavf institutlar va yirik kapitalni chetga suradi — agar nolga tushish xavfi bo‘lsa, nega tavakkal qilish kerak?
Uchinchi va to‘rtinchi muammolar esa allaqachon mavjud: birinchisi — har kuni yangi tokenlar haddan tashqari ko‘p chiqariladi; ikkinchisi — bu tokenlarning boshlang‘ich bahosi juda yuqori. Har bir yangi loyiha bozor umumiy likvidligini suyultiradi, yuqori bahoda chiqarish esa ochiq bozor investorlarining foyda olish imkoniyatini qisqartiradi. Albatta, siz short qilishni tanlashingiz mumkin, lekin agar butun soha short qilishdan foyda olishga tayanadigan bo‘lsa, uzoq muddatda bu yaxshi emas.
Boshqa muammolar ham bor, lekin yuqoridagilar eng muhimlari. Endi asosiy mavzuga qaytamiz: nega hozirgi kripto bozorida assimetrik imkoniyatlarni topish qiyin?
- Sifatli loyihalar juda yuqori bahoda chiqariladi, narxlar kutilyotgan natijalarni to‘liq, hattoki ortiqcha aks ettiradi
- Tokenlar haddan tashqari ko‘p chiqarilib, qiymat suyultiriladi; bugun mukammal L1 paydo bo‘lsa, ertaga ikkinchisi chiqadi, bu esa ularning haqiqiyligini shubha ostiga qo‘yadi
- Sohada yangilanishlar juda tez, uzoq muddatli investitsiya ishonchini shakllantirish qiyin, yetakchi loyihalar bir yil ichida ustunligini yo‘qotishi mumkin
- Bozor tuzilmasidagi muammolar kapital kirishini to‘sadi, investorlar nolga tushish xavfini qoplash uchun yuqoriroq daromad talab qiladi, agar haqiqiy daromad yetarli bo‘lmasa, investitsiya mantiqi yo‘qoladi
Eng xavflisi shundaki, aksariyat tokenlar aslida faqat moliyalashtirish vositasi bo‘lib, tokenlarni sotish orqali operatsiyalar uchun mablag‘ yig‘iladi, haqiqiy qiymat esa aksiyalarda jamlangan. Qiymat to‘plamaydigan va kompaniya huquqiga ega bo‘lmagan bunday tokenlar aslida faqat spekulyativ vosita bo‘lib, haqiqiy investitsiya emas.
Bular yangi fikrlar emas. Nega men bu mavzuni yana ko‘taryapman? Chunki hamma bilsa-da, hech kim investitsiya uslubini o‘zgartirmaydi. Hamma yangi hikoyalarni quvib, yangi trendlarni ko‘taradi va samarasiz strategiyalarni takrorlaydi. Bu “telbalik” ta’rifiga o‘xshaydi: bir xil harakatni takrorlab, boshqacha natija kutish.
Men har doim navbatdagi assimetrik imkoniyatni izlayman. Agar qoidalarga qat’iy amal qilinsa, faqat o‘rtacha daromad olish mumkin. Menimcha, keyingi kripto assimetrik imkoniyati quyidagilarda bo‘ladi:
- Mayningdan daromad olish
- Blokcheyn kompaniyalarining aksiyalariga investitsiya qilish
- Birja platforma tokenlari
- Jiddiy past baholangan qiymatli aktivlarni topish — bundaylar haqiqatan ham bor, lekin juda kam
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AQSHda avgust oyida JOLTS bo‘yicha ish o‘rinlari bo‘shligi 5 oy ichida eng past darajaga tushdi, ketma-ket 3-oy prognozdan past bo‘ldi
Avgust oyida AQShda bo‘sh ish o‘rinlari soni 7,079 millionga tushdi, bu iqtisodchilar prognozi bo‘lgan 7,228 milliondan kam. Ko‘chmas mulk va ijaraga berish sohasidagi bo‘sh ish o‘rinlari atigi 50 ming bo‘lib, oyiga nisbatan deyarli ikki baravarga qisqargan. Ishdan bo‘shashish darajasi 1,9% da qolmoqda va 2020-yildan beri eng past darajada turibdi. Bo‘sh ish o‘rinlari sonining ishsizlar soniga nisbati 1,0 baravarga qaytdi. Tahlilchilarning ta’kidlashicha, JOLTS hisobotida yashirin net yollanma soni ketma-ket uch oy davomida non-farm hisobotidan past bo‘ldi, shu juma kuni e’lon qilinadigan non-farm ma’lumotlarida sezilarli pasayish xavfi mavjud.

"Büyük shortçı" Burry yana Nvidia (NVDA.US) ga hujum qildi: Huang Renxun’ni Palantir CEOsi Karpga o‘xshatdi, 150 milliard dollarlik qayta sotib olish savollarni keltirib chiqardi.
NVDA.US va umumiy AI infratuzilmasi ishtahasi mashhur shubha bilan qaragan Maykl Burry yana bir bor ushbu chip ishlab chiqaruvchisini tanqid qildi va CEO Huang Renxunni Palantir CEO Aleks Karp bilan solishtirdi.
Kripto narxlari
Ko'proq


