
Bank of America попереджає, що у короткостроковій перспективі золото навряд чи утримається вище 4000 доларів, а справжнє дно можна очікувати лише після появи трьох сигналів

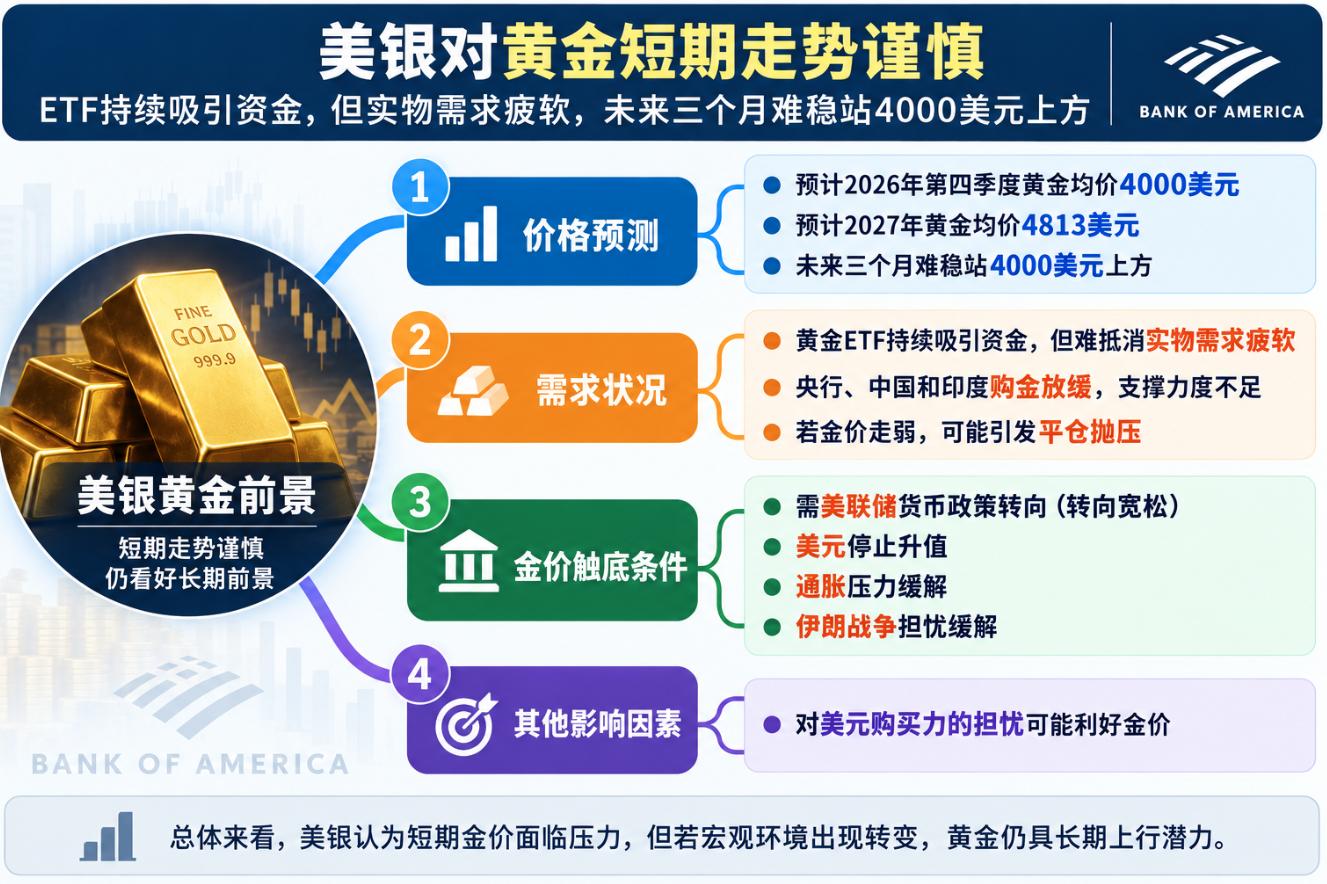
Аналітики сировинного ринку Bank of America залишаються обережними щодо короткострокових перспектив золота. У опублікованому в понеділок звіті з дорогоцінних металів банк зазначає, що попри стабільний притік коштів у біржові фонди, забезпечені золотом (ETF), попит на фізичне золото залишається слабким і поки не здатен підтримати стійке зростання цін на золото.
Bank of America прогнозує середню ціну золота у четвертому кварталі 2026 року на рівні 4000 доларів за унцію, а середню ціну 2027 року — на рівні 4813 доларів. Банк вважає, що протягом наступних трьох місяців ціна золота навряд чи зможе впевнено закріпитися вище 4000 доларів.
На початку цього місяця Bank of America вже прогнозував, що високі ціни на енергоносії та тривалі інфляційні побоювання можуть призвести до зниження ціни золота до 3750 доларів за унцію в четвертому кварталі.
Притік коштів у ETF не здатен компенсувати слабкість фізичного попиту
Упродовж останніх двох місяців попит на золоті ETF залишався позитивним, але, за оцінкою Bank of America, ця тенденція не обов'язково зможе забезпечити стійку підтримку ціни на золото. Якщо ціни і далі знижуватимуться, інвестори можуть вирішити фіксувати позиції, що лише підвищить тиск на розпродаж на ринку.
Ще однією важливою проблемою є те, що інші основні покупці на ринку золота сповільнюють його купівлю. За показниками, які відстежує Bank of America, загальна купівельна активність центральних банків, Китаю та Індії знизилася. Аналітики вважають, що це значною мірою пояснює останній опір зростанню цін на золото.
Попит з боку центральних банків також може стати новим джерелом тиску до кінця року. Bank of America відзначає, що у випадку нової ескалації конфлікту на Близькому Сході центральні банки можуть повернутись до продажу золота.
Аналітики зазначають, що близько 90% зростання вартості золотовалютних резервів центральних банків пояснюється переоцінкою через зростання ціни, а не фактичними купівлями. Тож скорочення обсягів резервів не є несподіванкою.
Коли ціна на золото зможе по-справжньому досягти дна?
Bank of America вважає, що для того, щоб золото змогло подолати поточний тиск, спершу має відбутися зміна макроекономічної ситуації. Переорієнтація політики Федеральної резервної системи, припинення зростання курсу долара США, а також зменшення побоювань щодо інфляції та війни в Ірані — це ключові умови стабілізації ціни на золото.
За словами аналітиків, результати аналізу кореляції, причинно-наслідкових зв'язків і головних компонент показують, що коли на ринку зникають страхи щодо зростання ставок, золото часто росте синхронно з фондовим ринком. Натомість при "яструбиному" ухилі Федеральної резервної системи, зростання інфляції та зміцненні долара ціна на золото перебуває під значним тиском.
Тому Bank of America вважає, що справжнє дно ціна на золото покаже лише після завершення циклу жорсткої політики ФРС, зупинки зміцнення долара й послаблення ризиків інфляції та війни в Ірані.
Однак зміна монетарної політики — не єдиний чинник, що може спровокувати відновлення цін на золото. Якщо ринок знову почне турбуватися щодо зниження купівельної спроможності долара, це також може стати джерелом нового імпульсу зростання для золота.
Bank of America зазначає, що хоча дефіцит бюджету США постійно обговорюється серед учасників ринку золота, лише зростання термінової премії по облігаціях зазвичай недостатньо для підтримки ціни на золото. Важливішим є те, чи насправді відбуваються зміни у фіскальній політиці та чи повертаються побоювання ринку щодо зниження урядом реальних витрат на обслуговування боргу.
Як приклад, аналітики наводять сценарій, коли Міністерство фінансів США фінансує уряд через випуск короткострокового боргу, а Федеральна резервна система тримає короткострокові ставки низькими. У такому разі на ринку можуть повернутись побоювання щодо девальвації долара. На думку Bank of America, це буде явним позитивом для золота.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Акції SSR Mining впали після завершення угоди на 464 мільйони доларів з Roxmore
Долар США: підвищений ризик короткострокової корекції
BUZZ - Акції Albertsons зростають; компанія розпочала перегляд бізнесу
Ціни на криптовалюти
Більше


