
Долар США: підвищений ризик короткострокової корекції

Morning FX
Під впливом високих цін на нафту та прибутковості державних облігацій США, а також через зростання фіскальних ризиків у Європі, що стимулюють попит на захисні активи, разом із відносною перевагою американського фондового ринку, доларовий індекс зростає протягом чотирьох тижнів поспіль, а євро впав до мінімуму за останні 16 місяців. Водночас долар вже перебуває у зоні перекупленості, і короткостроковий ризик корекції підсилюється.
1. Ймовірність підвищення ставки у жовтні різко впала, перевага спреду слабшає
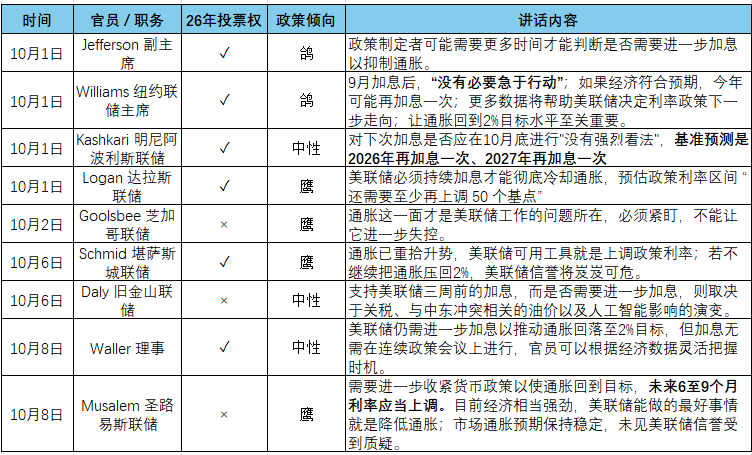
Слабкі дані ринку праці у вересні, разом зі зниженням базового рівня інфляції, зменшили необхідність підняття ставки Федеральною резервною системою у жовтні. Додатково, недавні "голубині" заяви представників ФРС призвели до падіння очікувань підвищення ставки в жовтні з понад 70% до менше ніж 20%.
Крім того, останні дані зі США також почали демонструвати ознаки уповільнення: минулої п’ятниці індекс споживчої довіри Мічиганського університету за жовтень впав до 46.3 — третє місяць поспіль зі зниженням і найнижчий рівень з травня; індикатор поточного стану економіки знизився до 44.7, встановивши історичний мінімум.
Напередодні проміжних виборів Трамп наполегливо бажає зниження цін на нафту. Цього тижня Трамп публічно заявив, що провів «дуже успішну» розмову з президентом Росії Путіним, в результаті якої досягнуто домовленості щодо постачання нафти: Росія негайно поставить на ринки США та світу понад 300 тисяч тонн дизеля, у листопаді обсяг постачання буде збільшено до 500 тисяч тонн, а в грудні - ще до 1 мільйона тонн.
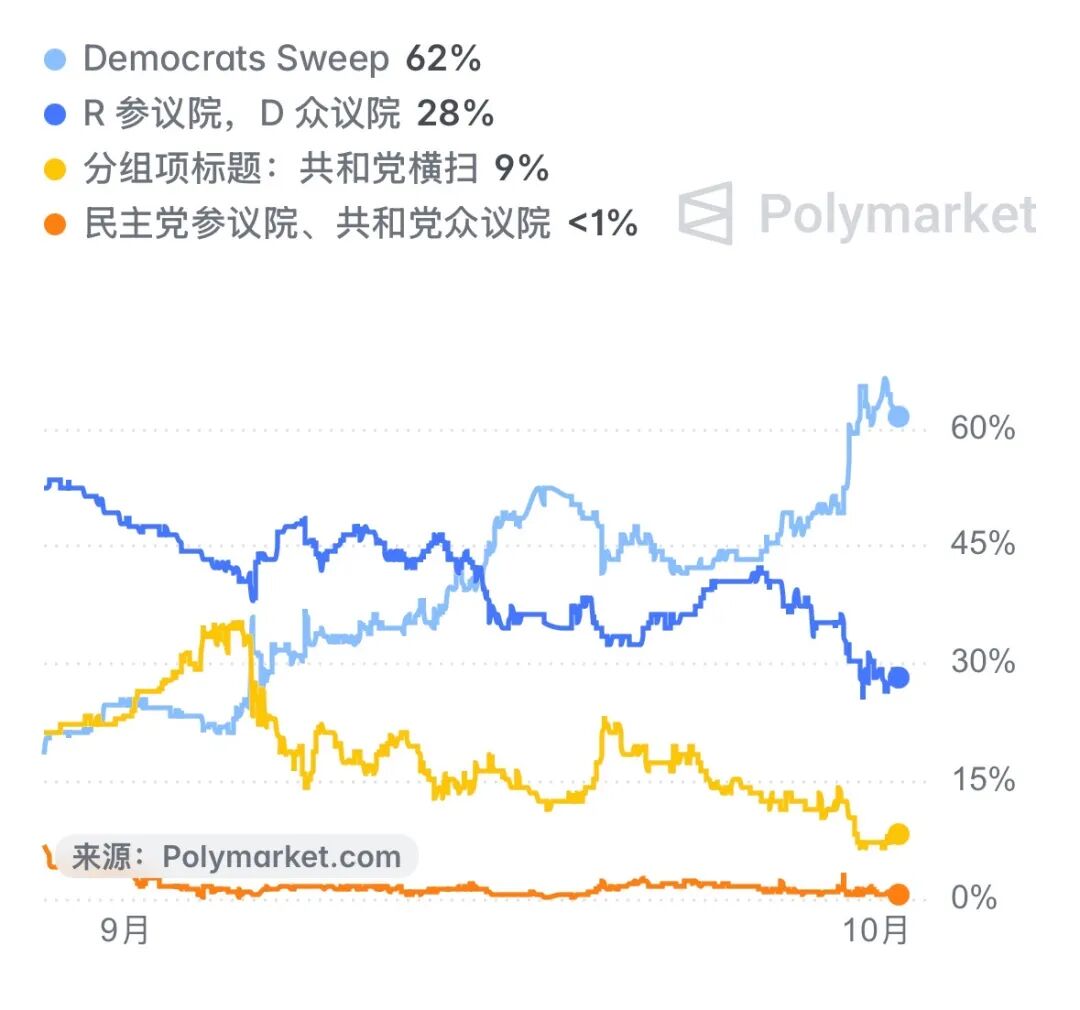
2. Ймовірність впевненої перемоги демократів на проміжних виборах підвищується, це негативно для долара
Проміжні вибори 3 листопада вже близько. Згідно з ринковим прогнозом Polymarket, ймовірність упевненої перемоги демократів у обох палатах становить близько 62%. У такому випадку виникає роздільний уряд, і ринок враховуватиме у цінах обмеження на фіскальне розширення: імовірно, що податкові пільги від республіканців і заходи зі стимулювання промисловості будуть заблоковані Конгресом, фіскальний імпульс США згасає, прогнози зростання знижуються, прибутковість держоблігацій США падає, а це негативно позначається на доларі.
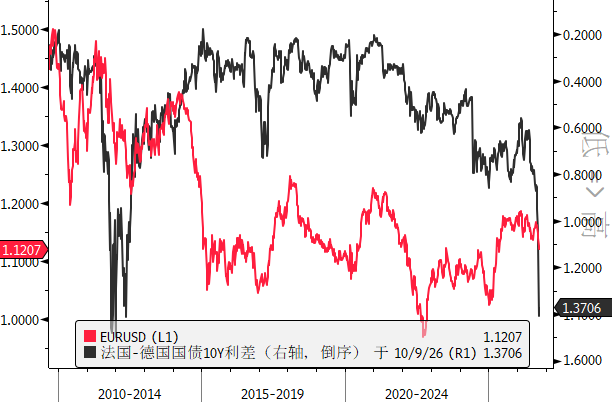
3. Спред між Францією та Німеччиною та короткі позиції по євро наблизились до крайніх рівнів
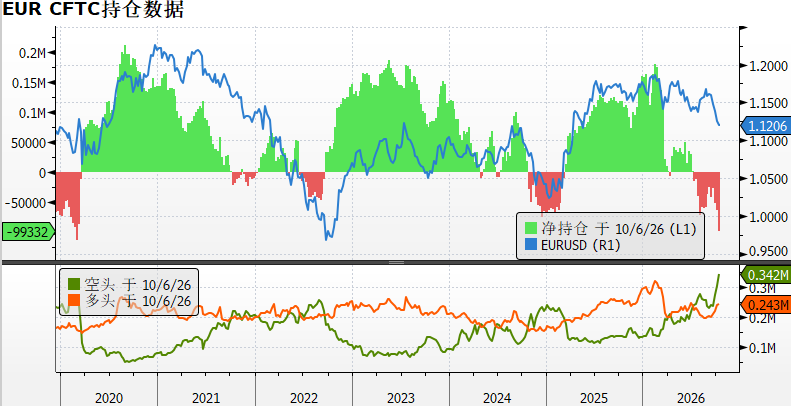
Зараз спред між 10-річними державними облігаціями Франції та Німеччини становить 137 бп, що трохи нижче піку на початку жовтня в 160 бп і на найнижчому рівні з часів європейської боргової кризи 2011 року. Кількість чистих коротких позицій по євро за даними CFTC також перебуває на найвищому рівні з часу війни Росії проти України у 2020 році.
Якщо бюджетний проєкт Франції на 2027 рік буде прийнятий разом із відповідними надійними фіскальними заходами, є шанс на короткострокове звуження спреду між французькими та німецькими бондами. Надалі увага буде зосереджена на результатах суверенного рейтингу Moody’s 23 жовтня та осінній фіскальній оцінці ЄС.
Важливо стежити: цього тижнядані CPI США в середу
Зростання роздрібних цін на бензин в США наприкінці вересня призведе до прискорення загальної інфляції у вересні,ринок очікує, що індекс CPI, оприлюднений у середу, зросте на 0,6% місяць до місяця, що перевищує попереднє значення у 0,4% і є найбільшим показником за п’ять місяців. Водночас базовий CPI, ймовірно, зростатиме помірно, очікується збільшення на 0,2% місяць до місяця і на 2,5% в річному вимірі. Якщо дані виявляться слабшими, долар може зазнати етапної корекції.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Засновник Bridgewater: шлях ведмежого ринку держоблігацій США може затягнутися
BUZZ-Котирування Meta продовжують зростати після випуску моделі Muse Wonder
Ціни на криптовалюти
Більше


