
Американський фондовий ринок наближається до історичних максимумів, але установи сповнені занепокоєння! Партнер Goldman Sachs: Не варто йти проти ринку

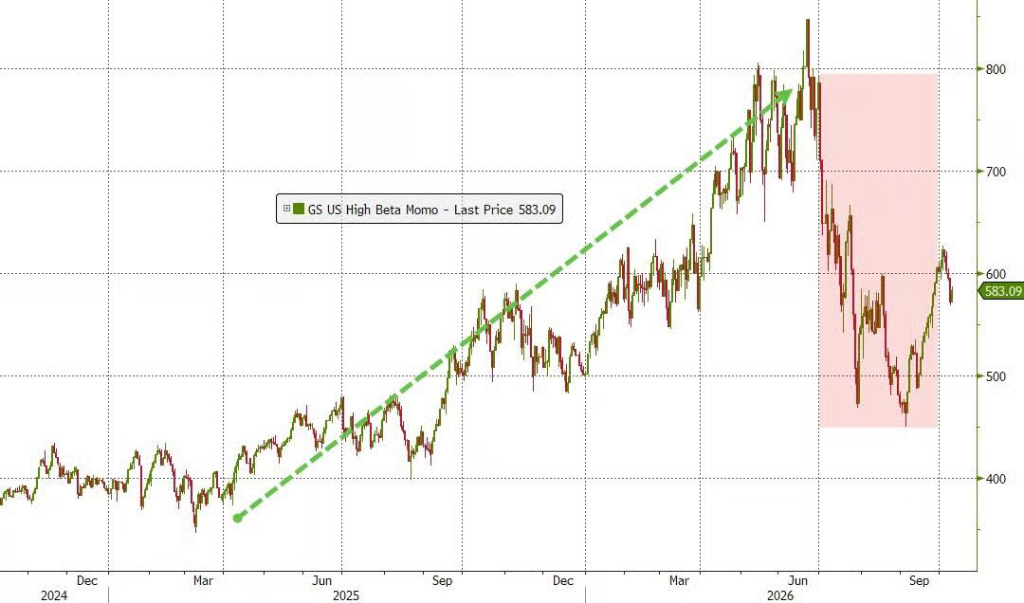
Американські фондові ринки наближаються до історичних максимумів, і внутрішня структурна диференціація на ринку досягає крайніх рівнів, що викликає зростання тривоги серед інституційних інвесторів.
Партнер Goldman Sachs Вілсон у своєму останньому звіті наполегливо зберігає бичачу позицію, радячи інвесторам не протистояти високій концентрації ринку та прогнозує подальше зростання фондового ринку до кінця року. Однак кілька стратегів із Goldman Sachs, Morgan Stanley, Bank of America та інших установ висловлюють протилежну думку, вважаючи, що макроекономічне середовище стає дедалі складнішим, позиціонування технологічного сектору вже не є сприятливим, а ризики на ринку накопичуються.
Ядро цієї суперечки між оптимістами та песимістами полягає в тому, що нинішнє зростання прибутків американського фондового ринку сильно залежить від дуже невеликої кількості акцій, ширина ринку продовжує погіршуватися, а волатильність ринку облігацій та невизначеність цін на енергоносії можуть у будь-який момент стати "детонатором", що порушить стабільність.
Зростання прибутків надмірно зосереджене: дві акції забезпечують третину
Концентрація структури прибутків американського фондового ринку наразі досягла піку цього циклу.
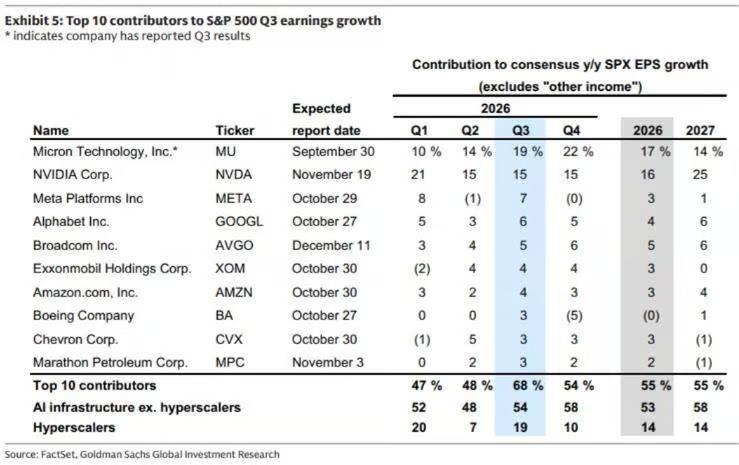
За даними стратега Goldman Sachs Бена Снайдера в американському щотижневому стартовому звіті: "Попередній огляд сезону звітності за третій квартал 2026 року", цього кварталу очікується зростання прибутку на акцію (EPS) індексу S&P 500 на 27%, що є найвищим показником цього циклу, але протягом наступних трьох кварталів це зростання буде поступово сповільнюватися.
Ще більш значущим є надмірна концентрація джерел зростання: цього кварталу десятка найбільших акцій забезпечить 68% зростання EPS індексу S&P 500, що значно перевищує 48% минулого кварталу; з них лише компанії Micron Technology та NVIDIA дадуть половину цього 68%, тобто 19% і 15% від загального зростання S&P 500 EPS відповідно. Іншими словами, внесок одного виробника чипів пам'яті у зростання прибутків індексу перевищує сумарні результати Meta, Alphabet та Amazon.
Тим часом зростання EPS для середньої акції індексу S&P 500 сповільнилося з 14% до 9%, а маржа прибутку впала з 15,1% до 14,7%. Дані Снайдера демонструють, що за поточною тенденцією до другого кварталу 2027 року загальне зростання прибутків на ринку повернеться до низьких однозначних значень, а базовий період для порівняння припаде на квартал, коли технологічні гіганти за рахунок переоцінки інвестицій отримали близько 150 млрд доларів "інших доходів", що складає 12% від S&P 500 EPS.
Ширина ринку продовжує погіршуватися: більшість акцій у глибокій корекції
Попри близькість індексів до високих значень, внутрішня диференціація ринку вже дуже помітна.
Згідно з даними стратега Nomura Securities Чарлі МакЕллігота, 85% компонентів індексу S&P 500 відступили від своїх максимумів більш ніж на 10%, а 59% акцій знизилися більше ніж на 20%. Статистика стратега Goldman Sachs Тутежа ще більш наочна: з 27 серпня індекс S&P 500 сукупно зріс на 1,3%, але якщо виключити акції, пов’язані з AI, то за той же період падіння становило 5,2%.
Такий розподіл існує і на європейському ринку, але його масштаб є меншим. Десятка найбільших компонентів індексу Stoxx 600 має вагу близько 17%, тоді як десять найбільших компонентів S&P 500 мають близько 40%, ширина європейського ринку ближча до довгострокового історичного середнього.
Усередині інституцій існують розбіжності: багато хто попереджає про ризики спаду
Перед структурними проблемами, описаними вище, інституційні інвестори не мають одностайної думки — навіть в межах Goldman Sachs існують явні розбіжності.
Стратег Goldman Sachs Тутежа зазначає: "На поточному рівні, я вважаю, що співвідношення ризик/доходність для технологічного/AI сектора вже змінилося. Макроекономічне середовище явно стає складніше, а накопичення позицій в AI та великих технологічних акціях вже не є сприятливим." Він відзначає, що найближчий ризик полягає у тому, що якщо CPI перевищить очікування та змусить ФРС підвищити ставки, всі сектори зіткнуться з короткостроковим натиском на зниження.
Стратег Morgan Stanley Майк Вілсон раніше вже попереджав, що S&P 500 може впасти на 10% до 7100 пунктів, та відзначав, що погіршення ширини ринку "потрібно виправити якимось способом", основною змінною тут є волатильність ринку облігацій.
Стратег Bank of America Майкл Хартнетт повідомив, що за тиждень, який завершився 7 жовтня, чистий приплив коштів до ринкових фондів становив 166,4 млрд доларів, що є найбільшим тижневим притоком з квітня 2020 року; він охарактеризував основну умову повернення капіталу на ринок п’ятьма словами: "Не знижуйте ставку, не скорочуйте позиції." За умов, коли ФРС ще перебуває у циклі підвищення ставок, цей часовий проміжок може затягнутися.
McElligott з Nomura Securities зазначив, що єдиний помітний страх на ринку опціонів — це побоювання правого хвоста (тобто сильного зростання): нахил опціонів call на S&P 500 досяг 99,6 перцентиля. Але він також попереджає, що якщо ставки продовжать зростати разом із цінами на енергоносії, ринок може швидко переключитися у режим "страху щодо зростання".
Партнер Goldman Sachs наполягає на бичачій позиції, але передумови змінюються
Відповідаючи на зазначені сумніви, партнер Goldman Sachs Вілсон зберігає свій бичачий погляд і пропонує конкретну логічну рамку.
Вілсон вважає, що якщо інвестиції у AI-капітальні витрати не сповільняться значно, не слід очікувати суттєвого зниження ставок; але якщо ціни на енергоносії стабілізуються, тиск на продаж на ринку облігацій буде послаблено, що створить умови для зростання фондового ринку до кінця року. Він радить інвесторам "не боротися з високою концентрацією ринку; ця концентрація може навіть посилитися".
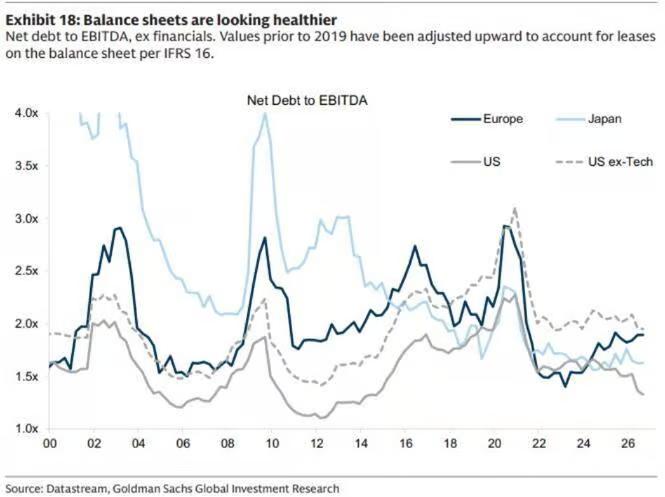
Вілсон очікує, що темпи збільшення капітальних витрат у провідних хмарних операторах (hyperscaler) досягнуть піку цього кварталу, консенсус ринку — 116%, а темпи зростання незавершених замовлень у хмарних обчисленнях ще вищі. Він вважає, що лідерство на ринку поступово перейде від інфраструктурних постачальників ("продавців лопат") до найбільших AI-споживачів, які починають демонструвати віддачу від AI-інвестицій.
Однак ця бичача логіка містить дві важливі передумови: по-перше, постійне розширення AI-капітальних витрат означає, що ставки залишатимуться високими, і це є оптимістичним сценарієм для Goldman Sachs; по-друге, зростання до кінця року залежить від стабільності цін на енергоносії, а зараз ціна Brent вже досягла 103 доларів, 63% потужностей у Мексиканській затоці зупинено через ураган, а інциденти з атаками Ірану на танкери поблизу Ормузької протоки продовжують розгортатися.
Структура ринку приховує ризики: під спокоєм залишається невирішена небезпека
У цілому, американський фондовий ринок наразі перебуває у крихкій рівновазі.
Дві акції забезпечують третину зростання прибутків, зростання досягає піку цього кварталу, а маржинальний попит на купівлю акцій залежить від особливого структурного капіталу — це радше не пружина напередодні стрибка, а ніч спокою, коли вплив ринку кредитів і ставок ще не повністю передався фондовому ринку.
Втім, як зазначено у кінці статті: ті "привиди", що були песимістами, весь рік помилялися у своїх прогнозах.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Чи здатний невеликий есе Маска дійсно зруйнувати супер бичачий ринок Micron?

Глобальна буря на ринку облігацій ще не завершилась? МВФ подає сигнал тривоги: зростають ризики боргу та інфляції, дохідність може "хаотично" злетіти
Міжнародний валютний фонд попереджає, що через погіршення ризиків боргу та інфляції дохідність облігацій може "безладно" зростати.

Від "купувати" до "нейтральний" за п’ять місяців: Mizuho знижує рейтинг двох компаній, очікування приватизації стрімко зменшується
Mizuho Securities нещодавно знизила рейтинг Fannie Mae (FNMA) та Freddie Mac (FMCC) з «купувати» до «нейтральний», а цільові ціни на обидві компанії були зменшені вдвічі.
Ціни на криптовалюти
Більше


