
Хто втрачає бізнес через співпрацю Microsoft з Nvidia?

Якщо комп’ютер може запускати великі моделі, чи потрібно ще оплачувати деякі AI задачі у хмарі за кожну взаємодію? Ця співпраця між Microsoft та NVIDIA робить питання більш реальним і змушує інвесторів на американському ринку переглянути:У чиїй кишені, врешті-решт, опиняться гроші від AI.
7 жовтня Microsoft оголосила про новий прогрес Windows в локальному AI й відкрила передзамовлення на Surface Laptop Ultra із NVIDIA RTX Spark, що стартує від $2,599, у найвищій комплектації – 128GB уніфікованої пам’яті.
Microsoft офіційно підтвердила, що DeepSeek V4 Flash із 284 мільярдами параметрів є частиною її локального модельного розміщення. Під час презентації було показано, що після 1.6-бітного квантування ця модель може працювати на приблизно 60GB пам’яті.
DeepSeek постачає модель, NVIDIA забезпечує обчислювальне обладнання, а Microsoft інтегрує їх з комп’ютерами та програмним середовищем.
Видання Ukrainian фінансових інвесторів вважає, що цінність цього ходу Microsoft полягає в тому, що незалежно від того, яку велику модель обирає користувач, він може виконати роботу у Windows, а Microsoft має можливість продовжувати заробляти на програмному забезпеченні та сервісах.
Модель можна змінити, але файли, застосунки, розробницькі інструменти та корпоративні системи управління все ще потребують когось, хто їх з'єднає.
Раніше користувачі часто спочатку заходили на певний AI-сайт, завантажували дані, чекали на відповідь, а потім переносили результати в робоче програмне забезпечення. Microsoft прагне далі інтегрувати AI у завдання на комп’ютері, щоб він міг читати файли, викликати інструменти, виконувати дії після отримання дозволу.
Той, хто може зробити так, щоб AI безпосередньо допомагав користувачам у повсякденній роботі, має більше шансів на постійні платежі від користувачів.
Перевага Microsoft у тому, що вона вже має Windows, офісні застосунки, розробницькі інструменти і корпоративних клієнтів. DeepSeek та інші моделі стають кращими – Microsoft отримує більше можливостей для інтеграції, не потрібно кожного разу повністю самостійно навчати модель з нуля.
Тому,я більше ціную цю стратегію як підтримку програмної екосистеми Microsoft, ніж те, скільки Surface буде продано.
Однак, можливість запуску моделі – це лише перший крок. Щоб компанії реально захотіли розгортати AI, їм потрібно знати, до чого має доступ інтелектуальний агент, що він може змінювати і як відстежувати його дії.
Microsoft цього разу презентувала середовище виконання MXC, що дозволяє компаніям визначати, які файли і мережі може використовувати агент, та виконувати правила у реальному часі. Водночас здійснюється розподіл завдань між локальними та хмарними моделями.
Ці можливості безпосередньо впливають на те, чи зможе AI увійти в повсякденну роботу компаній. Модель можна змінювати, але доступ, управління і робочі процеси потребують довготривалого супроводу. Якщо Microsoft якісно реалізує цей шар, вона отримує глибші відносини з клієнтами та додаткові можливості для продажу програмного забезпечення і управлінських сервісів.
Тепер про NVIDIA.
DeepSeek підвищує ефективність моделей, це часто інтерпретується як "надалі не потрібна така дорога обчислювальна потужність". Але у цьому випадку модель працює на RTX Spark – локальний AI все одно потребує заліза.
NVIDIA переносить обчислювальну систему CUDA на більше Windows-пристроїв, дозволяючи розробникам використовувати схожі інструменти як локально, так і на масштабних обчислювальних пристроях.
Моя думка така:локальний AI розширює участь NVIDIA на ринку інференсу. Частина завдань переміщується з хмари, але це не означає, що потреба у залізі також полишає NVIDIA.
Звичайно, ціна та структура прибутку локальних і дата-центрових чіпів різні, не можна прямо переводити продажі ПК у обсяг доходів дата-центрів. Ця співпраця зміцнює продуктовий портфель, але фінансовий внесок залежить від реальних продажів.
Дійсно слід переоцінити бізнес, що не має диференціації й головним чином заробляє на продажу викликів моделей чи універсальному хмарному AI.
Якщо певну задачу можна виконати на власному комп’ютері з прийнятною швидкістю, чому користувач має постійно платити за кожну взаємодію? Хмарний сервіс має показати потужніші моделі, кращі можливості співпраці чи більш зручний досвід, щоб виправдати цю вартість.
Це створює конкурентний тиск на ціни хмарного AI, а також стимулює підвищення ефективності сервісів.Але великі тренування, складні задачі й багатокористувацькі сервіси все одно потребують хмари, не можна з одного локального кейсу зробити висновок про глобальне падіння попиту у дата-центрах.
Для Microsoft такі зміни особливо важливі: частина обчислень може перейти у локальні виклики, але дешевший і зручніший AI потенційно збільшить обсяг використання програмного забезпечення.
Azure прихід і комерційна цінність Windows, Copilot тощо повинні оцінюватися окремо, не можна судити тільки по кількості викликів і визначати переможців та переможених.
Виробники ПК отримали нову конкретну причину для оновлення: розробники, творці та деякі компанії можуть залишати частину частих задач локально.
У цій співпраці я найбільше ціную платформу Microsoft, потім – додаткові можливості локальної обробки NVIDIA; скільки зароблять виробники комп’ютерів, ще треба довести продажами і маржею.
Модель DeepSeek входить у Windows – це означає, що AI можливості стають доступнішими.Для американського ринку, коли моделі стають дешевшими, потрібно уважніше досліджувати компанії, які організовують ці моделі, інтегрують у реальну роботу й забезпечують регулярні платежі від клієнтів.
Введіть цікавий вам американський біржовий код, щоб створити власний пул моніторингу акцій. Наша система AI-моделі безперервно відстежує:
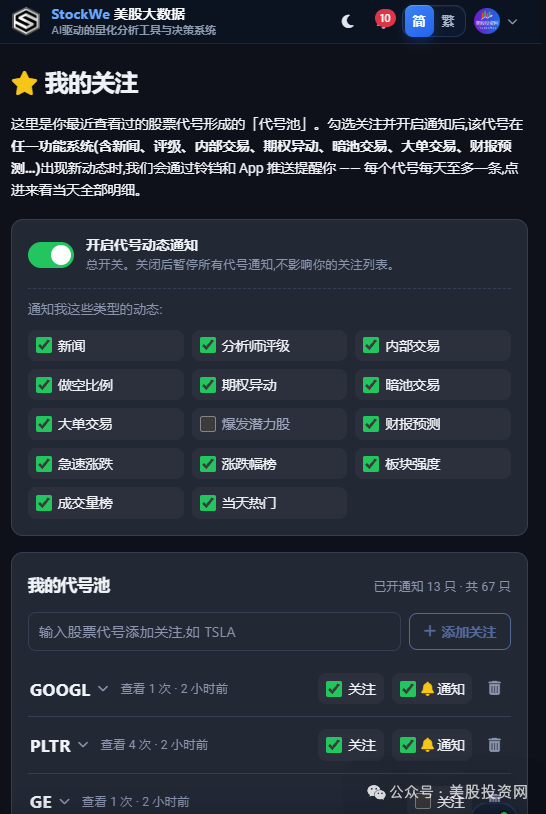
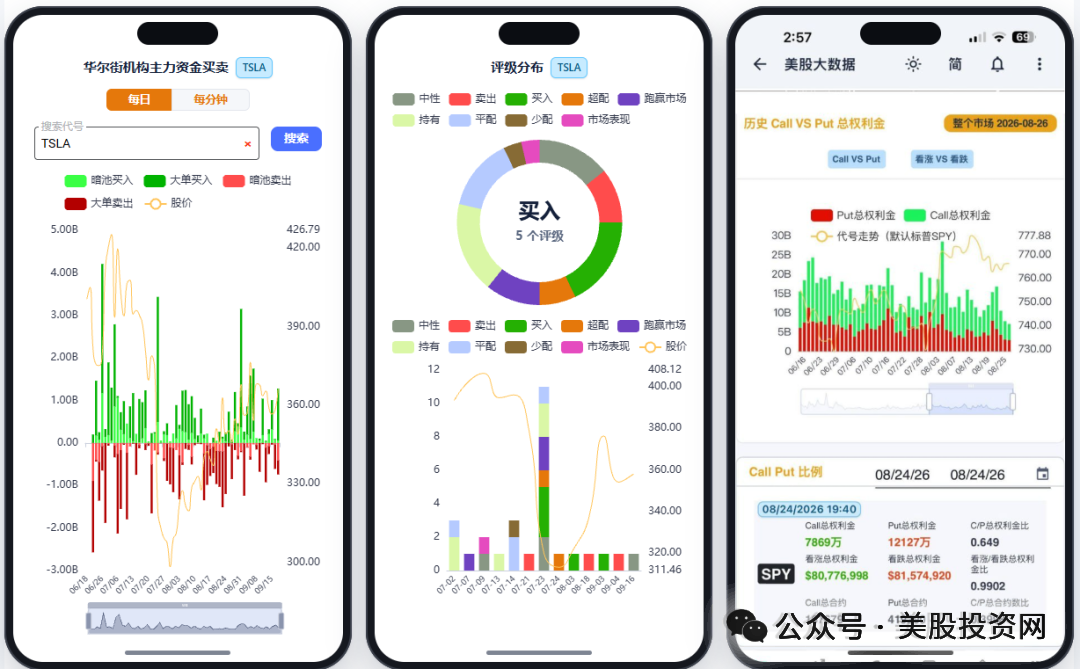
Новини, рейтинги аналітиків, внутрішні транзакції, співвідношення шортів, опціонні аномалії, дарк пул операції, великі угоди, прогнозування звітності, різкі зміни цін тощо.
Наприклад, якщо ви слідкуєте за NVDA, скільки сьогодні вийшло новин, чи є опціонні аномалії, чи змінились дарк пул і великі угоди – можна просто відкрити та подивитися.
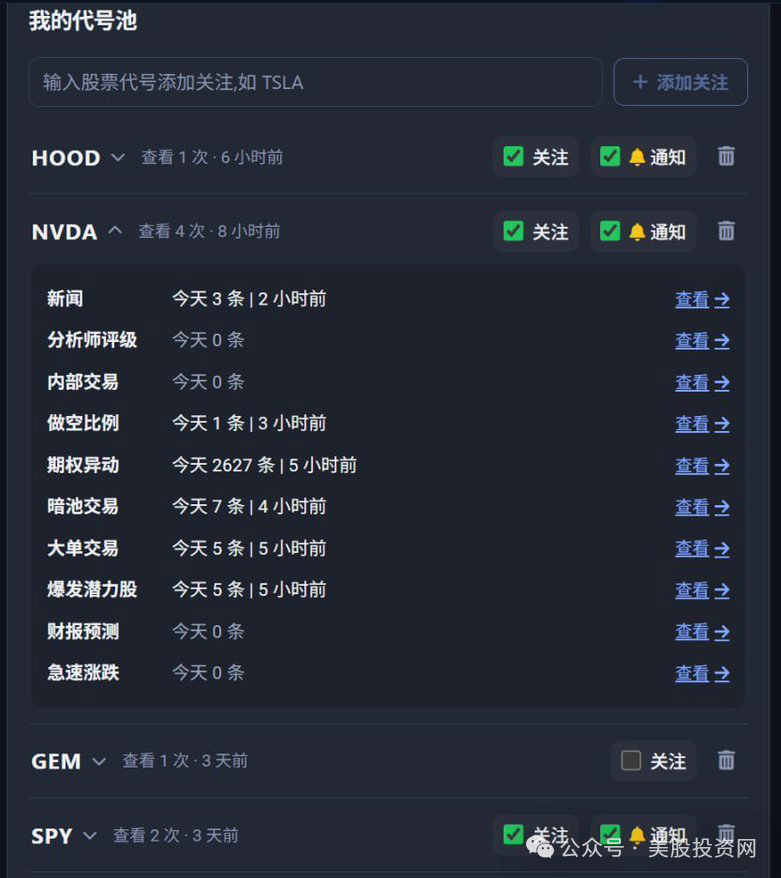
Головне: якщо увімкнути APP-сповіщення, одразу отримуєте повідомлення при появі нових подій за вашими акціями.
Раніше доводилося шукати інформацію самому, тепер можете доручити систему слідкувати за акціями – 24/7.
Для тих, хто тримає акції довго – це система попередження про зміни за окремою компанією;
Для трейдерів і опціонників – це рада швидких аномалій у режимі реального часу.
Введіть код – не пропустіть важливих змін.
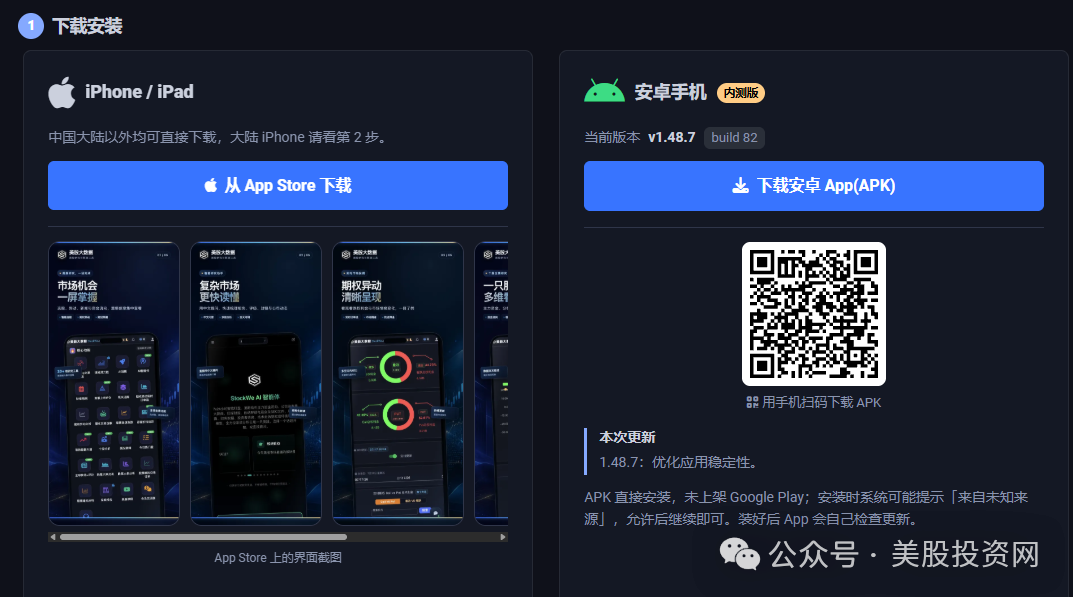
Натисніть на посилання, щоб завантажити APP
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Delta Airlines знизили очікування прибутку через те, що вартість пального зросла сильніше, ніж ціни на квитки.
Delta Air Lines через зростання витрат на пальне на 6 мільярдів доларів знизила прогноз річного прибутку. Значне підвищення цін на квитки випробовує споживацьку стійкість пасажирів. Очікується, що нафтопереробний бізнес принесе 700 мільйонів доларів прибутку, що пом'якшить удар від високих цін на пальне. Delta Air Lines у п’ятницю знизила середній прогноз річного прибутку майже на чверть, оскільки різке зростання витрат на пальне нівелювало позитивний вплив сильного попиту на подорожі й підвищення цін на квитки. Це підкреслює погіршення ситуації, з якою стикаються американські авіакомпанії: якщо ціни на пальне залишаться високими, чи зможуть пасажири витримати подальше зростання цін на квитки. Авіакомпанії вже різко підвищили ціни цього року, і аналітики попереджають, що подальше їхнє підвищення може відлякати пасажирів від подорожей. Delta Air Lines прогнозує, що цьогорічні витрати на пальне зростуть приблизно на 6 мільярдів доларів порівняно з минулим роком. За третій квартал витрати на пальне зросли на 62% до 4,1 мільярда доларів, що на понад 500 мільйонів доларів перевищує прогнози липня. Як зазначив фінансовий директор Delta Air Lines Ерік Снелл, "причиною перегляду прогнозу є винятково пальне" — з літа зросли ціни як на нафту, так і на авіапаливо. Тепер Delta Air Lines очікує скоригований річний прибуток на акцію у межах 5,10–5,60 доларів (проти 6,50–7,50 доларів у липні). Нова медіанна оцінка в 5,35 долара нижча за середній прогноз аналітиків у 5,46 долара. У 2026 році очікується скоригований прибуток до оподаткування на рівні 4,5 мільярда доларів. За даними LSEG, скоригований прибуток на акцію у третьому кварталі становив 1,72 долара (порівняно з очікуванням у 1,76 долара), а операційна маржа знизилась із 11,1% до 9,4%. Delta Air Lines стала першою великою американською авіакомпанією, що оприлюднила звітність за третій квартал. Її конкуренти, такі як United Airlines, American Airlines та Southwest Airlines, оприлюднять фінансові результати наприкінці місяця. Зростання цін на квитки За даними Бюро статистики транспорту США, витрати американських авіакомпаній на пальне для регулярних рейсів за перші вісім місяців 2026 року склали 42,9 мільярда доларів — на майже 13,2 мільярда більше, ніж за аналогічний період минулого року, хоча споживання пального трохи скоротилося. Сильний попит у поєднанні з обмеженим зростанням пропозиції дозволили авіакомпаніям перекласти зростання витрат на пальне на пасажирів. За індексом споживчих цін Бюро статистики праці США за п’ять місяців до серпня середнє зростання цін на авіаквитки сягнуло близько 25% у річному вимірі. З огляду на стабільно високі ціни на пальне та плани галузі щодо нарощування потужностей у четвертому кварталі, аналітики уважно стежать за тим, чи зможуть авіакомпанії, включно з Delta Air Lines, ще більше підвищити ціни, не приглушуючи при цьому попит на подорожі. Аналітики Deutsche Bank прогнозують, що в четвертому кварталі частка витрат на пальне, яку галузь зможе компенсувати підвищенням доходів, знизиться. Повністю компенсувати пальне очікується не раніше початку 2027 року. Delta Air Lines заявляє, що попит залишається сильним. За словами Снелла, за умови, що рівень бронювання квитків на четвертий квартал вже досяг майже 60%, компанія прогнозує зростання доходу на 20% у річному вимірі. За даними LSEG, компанія очікує скоригований прибуток на акцію в четвертому кварталі на рівні 1,15–1,65 долара (медіана — 1,40 долара, що відповідає середньому прогнозу аналітиків у 1,39 долара). Перевага нафтопереробного заводу Delta Air Lines має перевагу відносно інших великих американських авіакомпаній — власний нафтопереробний завод біля Філадельфії, який, за прогнозами Снелла, цього року принесе 700 мільйонів доларів прибутку. "Це хеджування, якого більше не має жодна інша компанія", — зазначає він. Завод Monroe придбано у 2012 році для виробництва авіапального й інших продуктів. Хоча Delta Air Lines і надалі купує пальне за ринковими цінами для свого авіабізнесу, прибуток від переробки залишається всередині компанії. Коли різниця між ціною на сиру нафту та нафтопродукти зростає, це допомагає компанії зменшити витрати порівняно з тими, хто купує пальне на ринку. Однак це захист лише доти, поки маржа переробки залишається високою — у разі її падіння діяльність заводу може бути збитковою. Все ж такий захист лише частково пом’якшує вплив зростання вартості пального. Навіть якщо переробний завод дасть 40 центів вигоди на галоні, Delta Air Lines все одно очікує, що собівартість пального зросте з 3,61 долара за галон у третьому кварталі до 4,25 долара у четвертому. Снелл вважає, що витрати на пальне залишатимуться високими ще певний час. "Зрештою ціни впадуть. Але коли це станеться — ми не знаємо", — коментує він.
Розвінчання теорії "кінця епохи SaaS"? Autodesk (ADSK.US), Intuit (INTU.US) зростають всупереч тренду, Уолл-стріт переоцінює наратив "AI поглинає програмне забезпечення"
На цьому тижні, Autodesk та Intuit мають шанси зафіксувати найсильніше тижневе зростання за останні місяці, йдучи проти тенденції загального тиску на технологічний сектор, що демонструє новий оптимізм на ринку щодо перспектив зростання індустрії SaaS (програмне забезпечення як послуга).
Starlink спрямований на ринок мобільного зв’язку США, SpaceX (SPCX.US) відкриває новий простір для зростання: Уолл-стріт зосереджується на реструктуризації структури телекомунікаційної індустрії
У поєднанні з існуючою супутниковою потужністю, SpaceX наразі доповнює можливості, необхідні для переходу від "час від часу потрібного екстреного з'єднання" до "щоденно використовуваного мобільного сервісу". Супутникова мережа забезпечує широке покриття та доповнює наземні "сліпі зони", тоді як низькочастотна наземна мережа покращує з'єднання всередині будівель і в умовах складних перешкод — разом вони створюють взаємодоповнювану систему.

Ціни на криптовалюти
Більше


