
Дохідність долара та казначейських облігацій США продовжує тиснути на ціну золота, країни Азії розпочинають хвилю самостійного розвитку золотих ресурсів

汇通网10月5日讯—— Під тиском сильного долара та високої дохідності американських облігацій ціна на золото різко знизилася з близько 4700 доларів США з 25 серпня, минулого тижня знову впала, проте вище позначки 4000 доларів постійно зберігається купівельна підтримка. Слабкі дані щодо зайнятості в США не змогли підняти ціну на золото. Тим часом багато країн Азії просувають локалізацію ресурсів золота, великі країни регіону, Сінгапур, Гонконг та інші вдосконалюють резерви золота та відповідну інфраструктуру. З технічної точки зору, якщо ціна на золото втримується на рівні 4000 доларів, ймовірне стабілізація та відскок, якщо вона проб’є цю межу — ризик падіння збільшується.
Під тиском зростаючого курсу долара та високих ставок у США, золото залишається під тиском, однак наразі спостерігається постійна купівельна активність, що свідчить про те, що ведмеді ще не мають повної переваги на ринку. Темп падіння ціни золота з недавніх максимумів сповільнився, зупинившись на рівні 4100 доларів.
Минулого тижня спотове золото втратило 3.40%, у п'ятницю закрилося на рівні 4140.31 доларів за унцію, падіння за день склало 0.88%, а за весь вересень — 6.55%.
Дохідність американських облігацій та курс долара — ключові перешкоди
Золото є безпроцентним активом, і сильний долар разом з високою дохідністю американських облігацій постійно чинять значний тиск на ціну металу. Минулого тижня індекс долара виріс приблизно на 1%, дохідність 10-річних облігацій США на певний час перевищила 5.25%. П'ятниця принесла незначний відкат курсу долара і дохідності облігацій, але золото не отримало суттєвої підтримки, навіть попри слабкі дані щодо зайнятості, інвестори залишаються обережними.
25 серпня ціна золота досягла майже 4700 доларів, після чого тренд різко змінився і впав у діапазон 4100 доларів. Водночас ведмедям важко зберегти імпульс для падіння нижче 4000 доларів, неодноразово спрацьовує підтримка — це свідчить про те, що під час поточного корекційного періоду бики залишаються активними. Якщо ціна золота ефективно проб’є 4000 доларів, відкриється значно більший простір для падіння; якщо ж ціна затримається вище цього рівня, є шанси на накопичення сил і повторний відскок.
Свіжі дані щодо зайнятості в США показують, що у вересні було створено лише 29 тисяч нових робочих місць, річні темпи зростання зарплат знизилися до 3.0%. Теоретично слабкі дані зняли б тиск на підвищення ставок від ФРС та зробили б золото більш привабливим порівняно з дохідними активами, але ціна металу все одно знизилася, що демонструє масштабний вплив ринку долара і облігацій. Для того, щоб ціна золота активно відскочила, необхідно, щоб долар та реальна дохідність облігацій одночасно знизилися.
Азія просуває локалізацію ресурсів золота
З огляду на історичні максимуми цін на золото, країни Азії почали розвивати власне виробництво та просувати самостійний розвиток золотих ресурсів. Індонезія планує запровадити експортне мито на необроблене та напівфабрикатне золото, яке буде встановлюватися на рівні від 7.5% до 15% відповідно до міжнародної ціни, а метою є стимулювання обробки золота всередині країни.
Південна Корея відновила програму закупівлі фізичного золота, спільно з місцевими підприємствами-рафінадами купує золото, яке спершу планувалося експортувати, поповнюючи внутрішні резерви та зменшуючи залежність від міжнародного ринку.
Великі азійські країни продовжують нарощувати офіційні запаси золота, розглядаючи його як стратегічний актив та вдосконалюючи внутрішню систему контролю ланцюгів поставок золота.
Сінгапур і Гонконг розширюють регіональну інфраструктуру для роботи із золотом: Сінгапур створює систему сховищ для золота центрального банку, Гонконг запускає проект локального клірингу золота — такі заходи довгостроково підтримують попит на фізичне золото та підсилюють автономію регіону щодо його поставок.
Технічна перспектива для золота
У серпні золото пережило потужне зростання та зіштовхнулося з опором біля 4700 доларів — цей сигнал має насторожувати. Доки ціна золота перебуває вище 4000 доларів, довгостроковий тренд зростання зберігається, також формується нова зона підтримки нижче 4300 доларів.
Зараз на ринку золота триває боротьба між бичачими та ведмежими настроями: з одного боку, стабільний попит від великих азійських країн та вкладників, що шукають безпечні активи; з іншого — високі ціни на нафту, сильний долар і ризики від подальшого посилення політики ФРС. До полегшення монетарного тиску золоту буде важко повторно пробити рівень 4700 доларів.
Висновок
Загалом, доки долар та дохідність американських облігацій залишаються на високому рівні, ціна на золото має ризики для подальшого падіння, але купівельна сила вище позначки 4000 доларів не варто недооцінювати. Якщо золото збережеться на цьому рівні, є ймовірність стабілізації і відскоку; якщо ж ціна ефективно проб’є цю межу, технічна структура буде порушена і виникне ризик швидкого нового падіння.
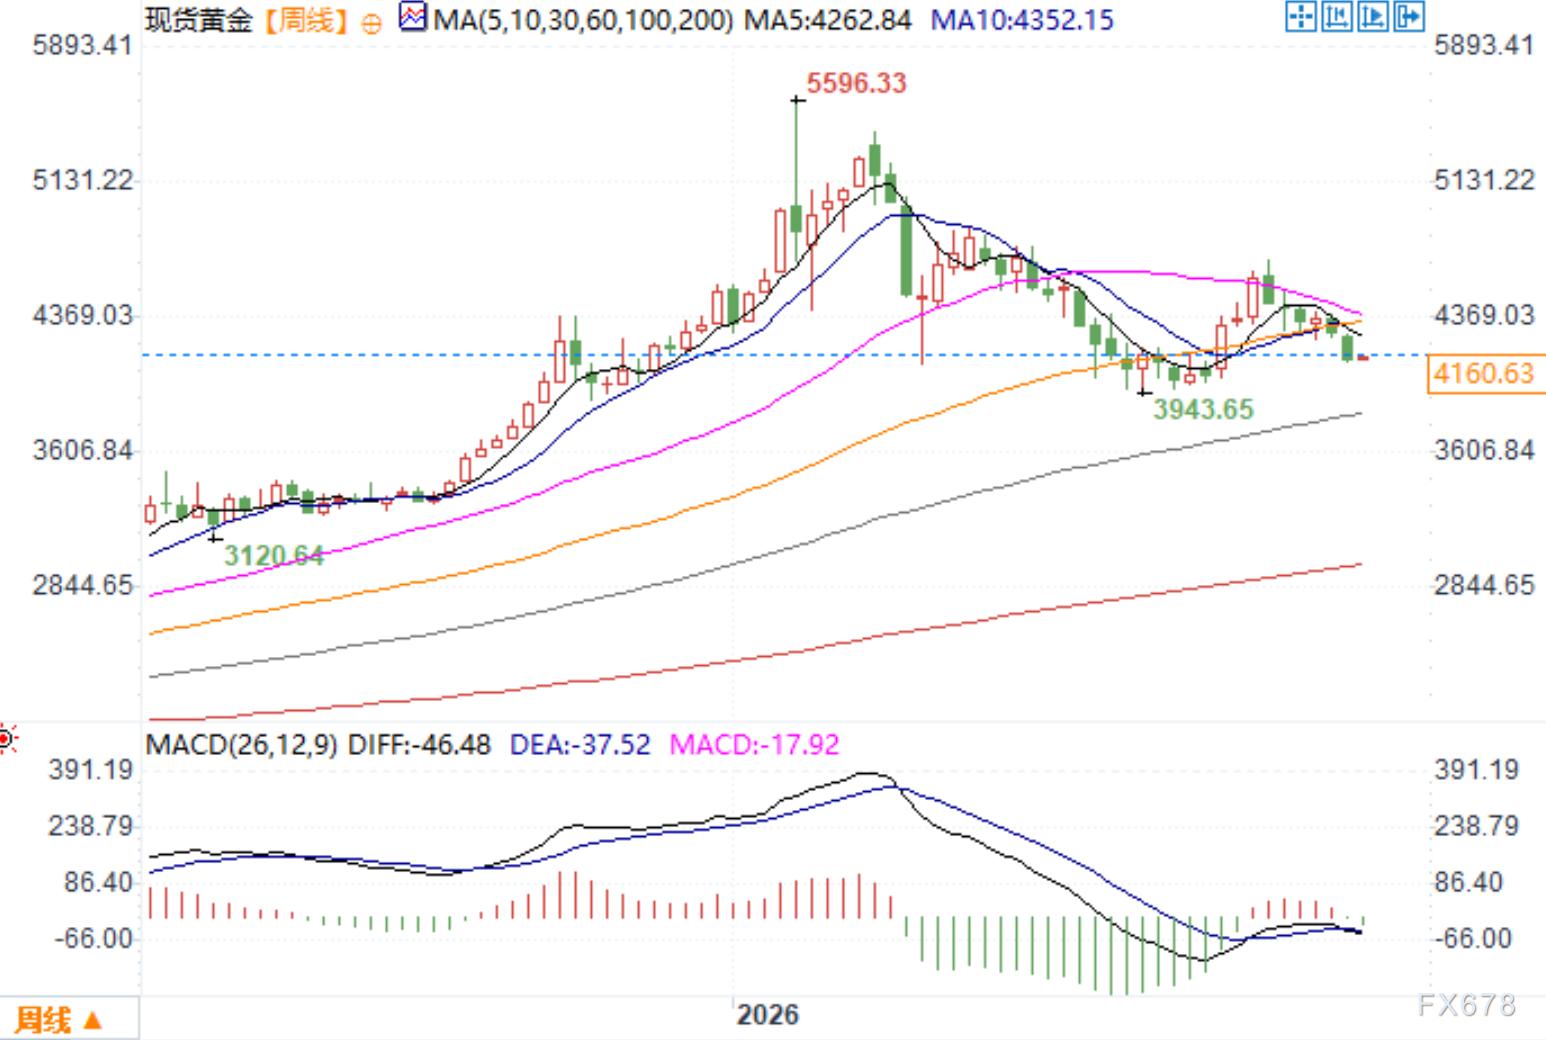
Тижневий графік спотового золота Джерело: Легкий汇通网
GMT+8 5 жовтня 10:25 Спотове золото 4160.63 доларів США/унція
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Відтворення "моменту напівпровідників": формується "транзакція вузького місця" у сфері AI-фармацевтики, хто стане наступним "продавцем лопат"?
Інвесторка Freda Duan зазначила, що AI-фармацевтика формує структурні можливості, подібні до "вузьких місць" у напівпровідниках. Основна ідея полягає в тому, що завдяки AI навіть невдалі експерименти стають цінними навчальними даними, а "вологі" лабораторії трансформуються з "виробництва ліків" у "створення даних". Найпершими, хто отримає вигоду, можуть стати ті, хто займається синтезом ДНК, виробництвом білків та CRO — своєрідні “продавці лопат”.
Якщо прибутковість державних облігацій США буде продовжувати зростати, які дії наступними вживатиме Вашингтон?
Міністерство фінансів вже підтримує ліквідність шляхом збільшення випуску короткострокових казначейських облігацій і здійснення невеликих викупів. Деякі пропонують скорочення витрат для вирішення питання боргового навантаження. Політичні обмеження зміщують ризики в бік інфляції, що шкодить інтересам власників облігацій. Карен Бреттел, Reuters, 5 жовтня – Вартість запозичень для уряду США зростає, і він майже вичерпав прості інструменти для контролю витрат на запозичення. Доходність довгострокових державних облігацій наближається до пікових рівнів за останні двадцять років, і це, здається, не тимчасове явище. Вашингтон активно випускає державні облігації для покриття дефіциту, який не зменшується. Інфляція знижується повільно. Хоча сектор нерухомості та автомобільна промисловість стикаються з труднощами, сплеск інвестицій у штучний інтелект підтримує економічну активність, не дозволяючи ставкам знизитися. В результаті, з понад 40 трлн доларів боргу, щорічні витрати лише на обслуговування боргу складають близько 1 трлн доларів. Вашингтон має варіанти для реагування: збільшити залежність від короткострокових запозичень або, у крайніх випадках, Fed може встановити обмеження на довгострокову доходність. Але чим активніше використовуються ці заходи, тим вище ризик інфляції, а це означає, що власники облігацій можуть зазнати ще більшого болю. Головний економіст Apollo Global Management Торстен Слок зазначає, що з кожних 5 доларів податкових надходжень 1 долар йде на виплату боргу – “це дуже, дуже велике число, і воно буде збільшуватися”. Президент США Дональд Трамп в інтерв'ю Time від 28 вересня заявив, що борги можна погасити за допомогою економічного росту або інфляції. Якщо ці варіанти не спрацюють, у Міністерства фінансів є інші вибори – від помірних до радикальних. Зараз воно більше покладається на випуск короткострокових казначейських облігацій і здійснює невеликі викупи старого боргу для збільшення ліквідності на ринку. У гіршому сценарії наступним кроком стане втручання Fed. Один з варіантів – масова купівля довгострокових облігацій, подібно до “операції Twist” з 1961 року; інший – пряме встановлення обмежень на довгострокову доходність – заходи, які США не застосовували з часів Другої світової війни. Чим радикальніше буде втручання, тим сильніше можна знизити ставки, але водночас зростає ризик інфляції. “Ми поступово наближаємось до точки, коли уряд явно незадоволений поточним рівнем ставок”, – заявив у недавній інвестиційній події CEO DoubleLine Capital Джеффрі Гундлах. Операція Twist З досвіду, першою мірою ескалації ймовірно стане повне відновлення “операції Twist”: продаж короткострокових облігацій та купівля довгострокових для вирівнювання кривої доходності. Для значущої операції потрібна участь Fed, але без явної фінансової кризи Fed ймовірно нічого не робитиме. Слок зазначає, що без балансу Fed у Міністерства фінансів “обмежені ресурси для зниження ставок”. Однак Голова Fed Кевін Вош критикував Fed за зберігання великої кількості державних облігацій та інших цінних паперів, вважаючи масову купівлю розмиванням меж між монетарною політикою та управлінням державним боргом. Він закликає до нової угоди між Міністерством фінансів і Fed, за якою голова Fed та міністр фінансів публічно погоджують цілі щодо балансу Fed та випуску облігацій. Контроль кривої доходності Якщо купівля в рамках “операції Twist” не спрацює, наступний крок – контроль кривої доходності: центральний банк обіцяє необмежено купувати держборг, щоб тримати довгострокові ставки нижче граничного рівня. Fed встановлював граничну доходність довгострокових облігацій на рівні 2,5% з 1942 по 1951 рік для фінансування війни та післявоєнного відновлення. Японський центральний банк застосовував варіацію цієї політики у 2016-2024 роках. Штучне зниження ставок за допомогою контролю кривої доходності знімає політичний тиск, пов’язаний з дефіцитом, але це працює лише поки інвестори не бояться отримати знецінені інфляцією долари. Якщо ця впевненість порушиться, купівля облігацій для зниження ставок навпаки стимулює інфляцію, яку мала б приховати. Старший науковий співробітник Меркатус Центру Джордж Мейсон Університету Веронік де Рюж зазначає, що єдиний шлях вирішити боргову проблему – це скорочення витрат: “Конгресу потрібно провести фіскальне коригування, тобто вжити жорстких заходів. Fed не може зробити це самостійно”. Дві стратегії Головний економічний радник Capital Economics Джон Хіггінс зазначає, що з часів Другої світової війни США лише двічі суттєво зменшували співвідношення боргу до ВВП, і кожного разу власники облігацій опинялися у різних умовах. Після війни частка боргу у ВВП знизилась з 106% у 1946 році до 23% у 1974-му, а прибутковість десятирічних облігацій зросла з 2,2% до 7,5%. У 90-х співвідношення боргу до ВВП впало з 48% до 32%, а прибутковість теж впала. Що спричинило цю різницю? Після війни обмежені витати на запозичення та відносно висока інфляція стимулювали номінальний економічний ріст, випереджаючи ставки за обліг
Ціни на криптовалюти
Більше


