
JP Morgan: прихована небезпека для американських акцій — кредитне плече знову повернулося

Вітаю всіх, я — Youdou.
Після підйому ринку, людям дуже легко змінити свою оцінку ризиків.
Щойно переживши корекцію, всі турбуються про те, як втратити менше. Коли ринок знову стає сильним, питання вже інші: чи не надто легка позиція? Чи варто повторно купити акції, які було продано раніше? Чи варто додати трохи кредитного плеча, щоб компенсувати пропущений прибуток?
30 вересня Morgan Stanley випустили звіт «Flows & Liquidity», підзаголовок якого — «Equity vulnerabilities», що можна трактувати як «Вразливі місця фондового ринку».
У цьому звіті обговорюється проблема, яку легко приховати при зростанні: після циклу ліквідації плечей у червні-липні, частина позицій і кредитного плеча повернулася назад. А деяке кредитне плече, можливо, взагалі ніколи явним чином не зменшувалось.
Після прочитання, найбільше мене цікавить: чому ці дві речі можуть відбуватись одночасно?
Кредитне плече у червні-липні — хто реально його знизив?
Morgan Stanley наприкінці липня оцінювали, що процес ліквідації кредитного плеча з червня йде швидше, ніж очікувалось, і надмірне накопичення у позиціях та кредитному плечі загалом вже погашене.
Але через два місяці вони помітили, що деякі перегріті показники знову з’явились.
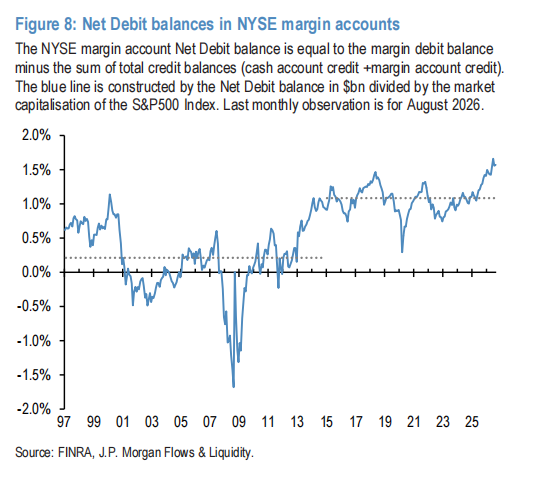
Одне із місць, на яке варто звернути увагу — фінансові аккаунти.
Звіт аналізує співвідношення чистого кредитного балансу фінансових рахунків до загальної капіталізації S&P 500, щоб оцінити ступінь кредитного плеча серед американських інвесторів. Цей показник враховує й кредитні залишки, тому його не можна прямо прирівнювати до загальної заборгованості, яку зазвичай згадують у новинах.
На серпень цей показник залишався на високому рівні.Morgan Stanley вважають, що зниження кредитного плеча у червні-липні майже не вплинуло на плечі у фінансових рахунках.
Тут потрібно зазначити: ці рахунки включають як фізичних осіб, так і інституції. Morgan Stanley припускають, що більшість належить індивідуальним інвесторам, тому використовують цей показник як індикатор плеча індивідуальних учасників. Це не індивідуальне опитування роздрібних рахунків.
Але висновок очевидний:Процес зниження плеча у ринку не означає, що кожен тип учасників справді знизив свої ризики.
Деякі кошти вже скоригували ризик, але інші залишаються з високим кредитним плечем. Якщо дивитись тільки на індекс, таку різницю важко помітити.
Кошти, що відійшли, також повертаються в гру.
Кредитне плече у фінансових рахунках не сильно знизилось, водночас ризики у частини інституцій почали зростати.
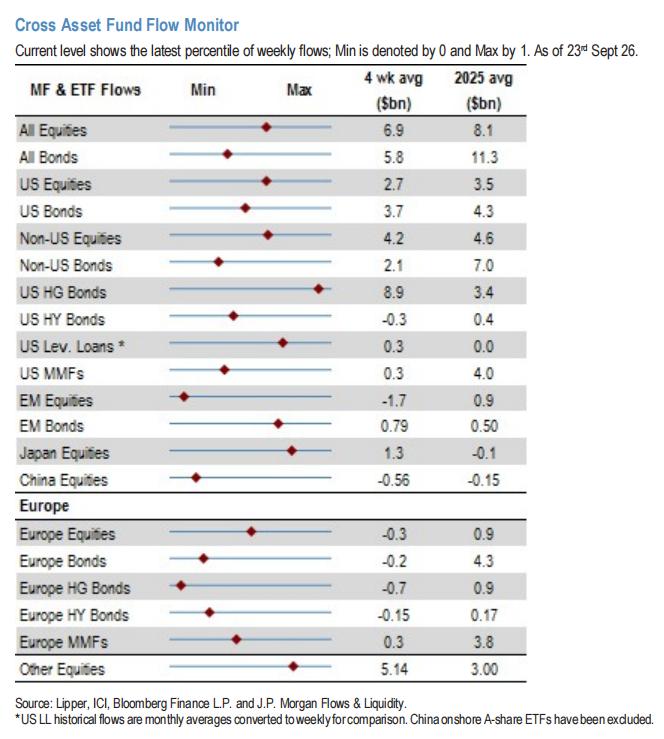
Звіт показує, що сукупний показник активів у ф’ючерсах на американські акції серед управляючих активами та фондових кредитних організацій вже повернувся до річного максимуму.
Більш загальний індикатор позицій у акціях також у вересні повернувся до попередніх максимальних значень. Але Morgan Stanley зазначають, що цей композитний показник, ймовірно, вже досягнув вершини у вересні. Не варто інтерпретувати «повернення до максимуму» як «всі кошти продовжують нарощувати позиції».
Трендові кошти мають схожі зміни. Згідно з сигналами Morgan Stanley щодо динаміки, CTA та інші трендові трейдери, ймовірно, вже почали знову відкривати довгі позиції по Nasdaq і частини азіатських технологічних індексів, але до крайніх рівнів ще далеко.
Кредитні ETF дають ще один ракурс для аналізу.
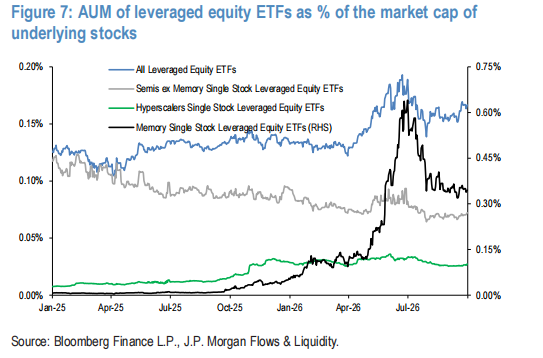
Звіт відстежує співвідношення обсягів кредитних ETF до ринкової капіталізації базових акцій. Після досягнення дна наприкінці липня цей показник за останні тижні знову зріс і вже становить приблизно 70% від діапазону між квітневим мінімумом і червневим максимумом.
Ці 70% — це позиція всередині цього діапазону, не означає, що кредитні ETF складають 70% усього ринку.
Morgan Stanley турбуються: якщо показник і далі зростатиме, кредитні ETF можуть знову стати джерелом ліквідації кредитного плеча та аномальної волатильності.
З’єднуючи ці сигнали, структуру ринку стає легше зрозуміти: частина коштів постійно має високий кредитний ризик, інші після корекції знову збільшили ризик. Проте загалом Morgan Stanley вважають, що перегрів позицій і плеча цього разу менше, ніж у червні-липні.
На мою думку, це робить ринок більш чутливим до змін волатильності. Якщо різні учасники одночасно захочуть скоротити позиції, причини продажу можуть бути не в бізнесі компаній, а в обмеженнях ризиків кожного.
Імпульс до зростання також має свій кінець.
Звіт також згадує повернення коротких позицій.
На початку вересня співвідношення коротких позицій по SPY до вільного обігу акцій наближається до історичних мінімумів, після чого почало відходити від дна. Короткі позиції по ETF на півпровідники, зокрема SMH і DRAM, також вже нормалізувалися.
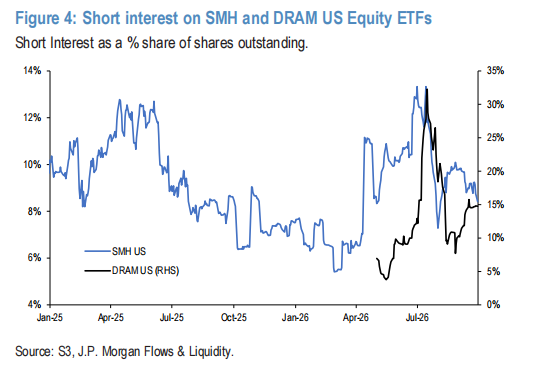
Morgan Stanley вважають, що підтримка з боку закриття коротких позицій вже в основному завершилася.
Коли шортисти закривають позиції, вони купують цінні папери. Така покупка стимулює підвищення цін, але це не обов’язково означає, що нові кошти переглянули довгострокову цінність.
Коли етап закриття коротких позицій завершиться, ринок потребуватиме нових покупців для підтримки зростання.
Звісно, це не означає, що ринок негайно впаде, низька частка коротких позицій теж не є прямим сигналом вершини. Це лише нагадує, що вплив фактору, який раніше стимулював зростання, може вже не бути таким сильним.
Попри ці ризики, чому Morgan Stanley досі оптимістичний щодо технологій?
Це також причина, чому варто прочитати цей звіт.
Morgan Stanley з одного боку наголошують на ризиках позицій і плеча, а з іншого залишаються оптимістичними щодо технологій і AI, які мають фундаментальну підтримку.
Вони наводять три причини.
Перша — ціни на зберігання досі зростають, що підтримує виробників пам’яті.
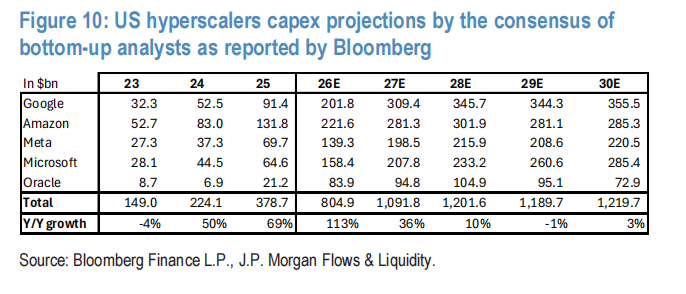
Друга — аналітики постійно піднімають прогноз капітальних витрат великих хмарних компаній. Звіт узагальнює дані щодо Google, Amazon, Meta, Microsoft та Oracle: прогноз на 2026 рік зріс із близько 758 млрд доларів (на 1 липня) до близько 805 млрд доларів; прогноз на 2027 рік — із приблизно 925 млрд до близько 1,1 трлн доларів.
Ці дані є прогнозом капітальних витрат аналітиків, а не затвердженими зобов’язаннями п’яти компаній і не є чисто AI-витратами. Але вони демонструють, що очікування щодо інвестицій в інфраструктуру продовжують зростати.
Третя — ціни оренди GPU серії Hopper від Nvidia (як показник потужності обчислень) останнім часом показують ознаки покращення. Morgan Stanley вважають, що це допомагає підтримати перспективу монетизації AI-капітальних вкладень і послаблює страх щодо швидкого старіння обладнання та швидкої амортизації.
Тому їх висновок такий: навіть якщо повториться шок ризику як у червні-липні, це не обов’язково перерве бичачий тренд у технологіях.
Цей висновок належить Morgan Stanley і не гарантує майбутніх тенденцій.
Для мене найцінніше у звіті — це поєднання аналізу бізнесу і ринкового портфеля.
Попит на AI може й надалі зростати, відповідні компанії можуть й надалі нарощувати вкладення, але ціни акцій можуть суттєво коливатись через перенасичення позицій і кредитних плечей.
Бізнес-компаній і здатність капіталу витримати волатильність — обидва ці фактори впливають на ціни.
Якщо трактувати зростання як «ризик зник», можна легко пропустити цей рівень аналізу.
На порозі четвертого кварталу цей звіт надихає: аналізуючи ринок, варто питати не тільки, що сталося у бізнесі, а й як учасники тримають ці активи.
Які кошти використовують кредитне плече? Які позиції вже біля максимумів? Якщо волатильність різко зросте, які покупці можуть стати продавцями?
Ці питання не завжди допоможуть передбачити дату наступної корекції, але допоможуть зрозуміти, чому навіть по ринку із фундаментальною підтримкою іноді важко втримати позицію.
Оптимізм щодо майбутнього компанії й готовність прийняти волатильність під час її тримання — це два різних аспекти, які варто ретельно оцінювати.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Високі прибутковості держоблігацій США чинять тиск, індекс банківських акцій глибоко в корекційній зоні, Citigroup впала в середині сесії майже на 5%
У четвер на торгах індекс банків KBW досяг найнижчого рівня за чотири місяці, впавши на 14% від максимального значення середини серпня. Аналітики зазначають, що у вересні цього року фінансовий сектор продемонстрував найгірші показники у порівнянні з іншими галузями з 1990 року за аналогічний період. Деякі аналітики також вказують, що занепокоєння щодо загрози з боку AI-агентів, можливих наслідків виборів у США та зростання процентних ставок є надмірними. 13 жовтня стартує сезон фінансової звітності великих банків, і результати стануть ключовим підтвердженням.
Кількість звільнень у компаніях США у вересні досягла найнижчого рівня за чотири роки для цього періоду, але готовність до найму впала до найнижчого рівня за п'ятнадцять років для цього періоду.
Згідно з доповіддю Challenger, Gray & Christmas, кількість оголошених звільнень американськими компаніями у вересні знизилася на майже 20% у порівнянні з аналогічним періодом минулого року, тоді як кількість звільнень у технологічних компаніях зросла на 77% порівняно з попереднім місяцем. Кількість заяв про намір найму у вересні впала на 23% у річному вимірі. У той же день було оприлюднено дані, що кількість вперше поданих заявок на допомогу з безробіття у США минулого тижня знизилась до 197 тисяч, що наближається до мінімальних значень з 1969 року.

Дефіцит NAND може тривати до 2028 року! Citi позитивно оцінює зростання цін на чіпи для зберігання даних завдяки попиту на AI, підтверджує рейтинг "купувати" для SanDisk (SNDK.US)
Дослідження Citi зазначає, що нещодавно оприлюднені фінансові результати Micron Technology за четвертий квартал ще раз підтверджують тенденцію до постійної напруги у постачанні ринку NAND флеш-пам'яті. Очікується, що дисбаланс між попитом та пропозицією в галузі може зберегтися до 2028 року, що забезпечить підтримку цін на чипи пам'яті.

Nebius (NBIS.US) придбав ізраїльський стартап Inferize для посилення бізнесу AI-інференції, сума угоди може сягнути 150 мільйонів доларів.
Хмарний сервісний провайдер інфраструктури для AI Nebius оголосив про придбання ізраїльського стартапу в галузі штучного інтелекту Inferize, ще більше зміцнюючи свої можливості інфраструктури для AI-інференції.
Ціни на криптовалюти
Більше


