
Ніхто не розуміє NBIS краще за мене! Американські акції 10x Stock

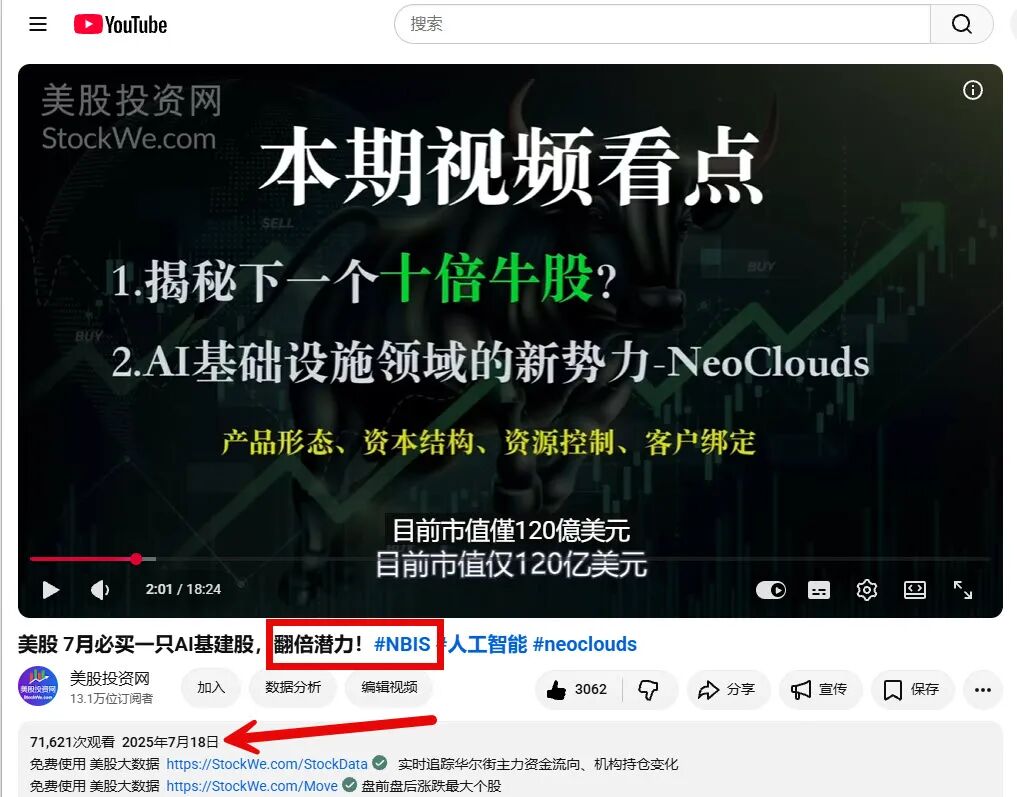
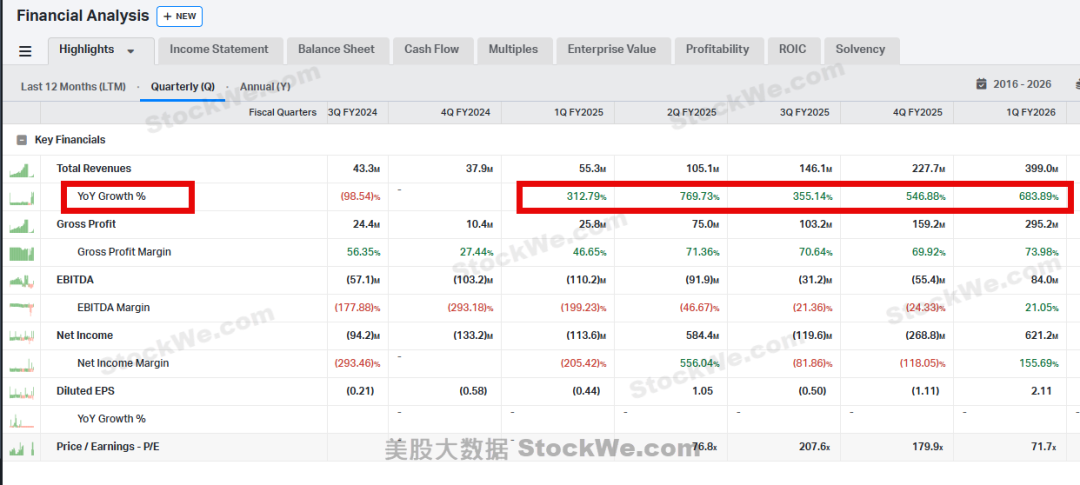
Американська інвестиційна мережа у липні 2025 року, при ціні $45, опублікувала поглиблений аналітичний звіт з оптимістичними прогнозами щодо NBIS, і з того часу його ціна вже зросла на 600%. Ми продовжуємо бути прихильні до NBIS — це є нашою єдиною довгостроковою великою позицією!
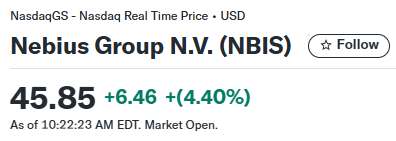
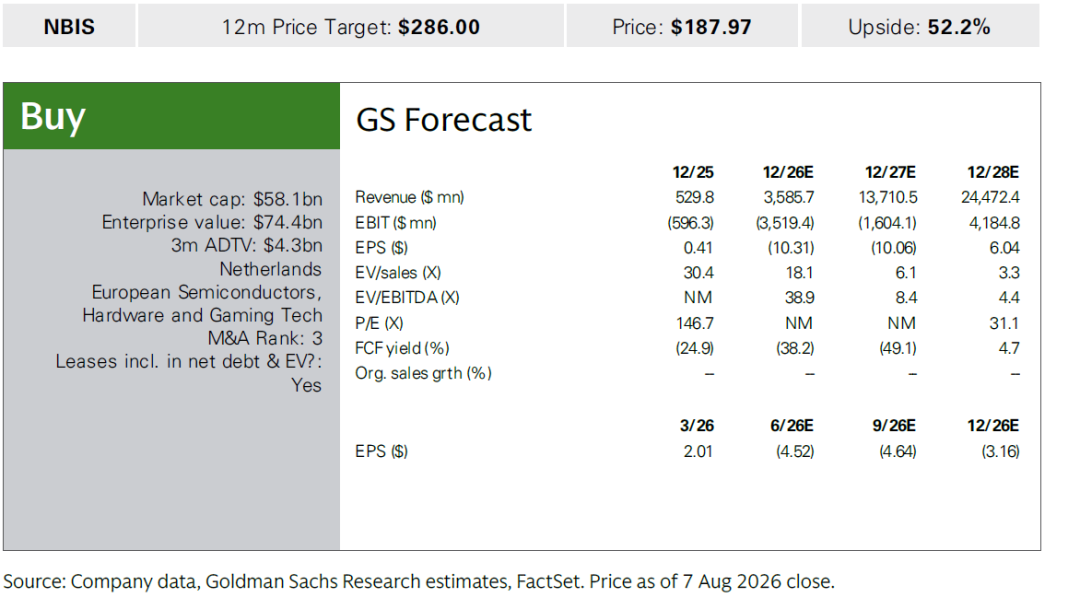
Перед звітом про прибутки до початку торгів завтра, що найважливіше дивитися у фінансовому звіті NBIS 12 серпня? Goldman Sachs чітко підтвердила рейтинг «купувати» та встановила цільову ціну на 12 місяців $286, що при ціні акцій $190 під час звіту означає потенціал зростання 50%.

1. Спочатку висновок: яка справжня логіка оптимізму Goldman Sachs щодо NBIS?
Вважаю, що найосновніша інформація цього аналізу може бути зведена до одного речення:
Найбільша суперечність NBIS зараз не «чи є попит на AI потужності», а «чи можуть вони достатньо швидко створити пропозицію потужностей».
Це дуже важлива зміна.
Традиційні хмарні компанії зазвичай турбуються про:
Попит клієнтів → чи є клієнти → чи готовий клієнт платити → яка маржа
А NBIS зараз більше схожий на:
Попит клієнтів → вже сильний → потужності розкуплено → підвищення ціни → клієнти платять наперед → компанія швидко будує більше дата-центрів
Goldman Sachs прямо зазначає, що NBIS вже у 1Q26 повідомила про дуже сильний попит на AI інфраструктуру, і навіть при підвищених цінах, весь наявний обсяг розкуповується. Тим часом попит на AI інфраструктуру все ще перевищує пропозицію.
Для Neocloud-компанії це дуже сприятливе бізнес-середовище.
Тому що:
Дефіцит пропозиції + підвищення цін + довгі контракти + передоплата
Це означає, що NBIS поступово перетворюється з компанії, яка «продає години GPU», на платформу AI інфраструктури, здатну встановлювати ціни та укладати довгострокові контракти.
2. Найбільша увага: Доходи NBIS можуть суттєво перевищити прогнози
Одне з ключових питань Goldman Sachs:
Чи поточний сильний попит і цінова ситуація призведуть до того, що у 2026 році доходи перевищать попередні прогнози компанії?
Компанія раніше прогнозувала доходи на 2026 рік: $3.0B–$3.4B
А консенсус Visible Alpha вже оцінює доходи 2026 року у $3.36B
Тобто, ринок вже наближається до верхнього рівня прогнозу компанії.
Але тут є важливий момент.
Goldman Sachs не просто вважає, що доходи NBIS швидко зростають.
Вони помітили три зміни:
Перше — зростання цін.
NBIS вже може підвищувати ціни, коли потужності в дефіциті.
Друге — термін контрактів стає довшим.
Контракти з новими та старими клієнтами подовжуються.
Третє — клієнти починають платити наперед.
Клієнти готові завчасно сплачувати, щоб гарантувати собі потужності у майбутньому.
Ці три зміни вкрай важливі.
3. Чому «передоплата» особливо важлива?
Багато інвесторів, дивлячись на NBIS, звертають увагу лише на доходи (Revenue).
Але я вважаю, у майбутньому слід зосереджуватися на:
Contracted Capacity + Prepayments + Backlog + ARR
Тому що для AI-компанії важливо не лише те, скільки вони заробили сьогодні.
Американська інвестиційна мережа дізналася, що важливіше — скільки потужностей вже заброньовано клієнтами на наступні роки.
Припустимо, один клієнт:
Цього року купує потужності на $100M;
Раніше це був контракт на рік.
Тепер — контракт на три роки.
Для NBIS це означає:
Revenue visibility суттєво зростає.
Якщо клієнт ще й:
платить завчасно частину суми
то NBIS навіть зможе використати ці гроші для розширення власної інфраструктури.
Це створює дуже цікаву цикл:
Високий попит → клієнти бронюють потужності → укладають довгі контракти → платять наперед → NBIS будує дата-центри → більше GPU в роботі → більше доходів
Ось чому Goldman Sachs особливо підкреслює, що якість контрактів у 2026 році суттєво покращилась.
4. Але тут є велика проблема: чи достатньо $3.4B доходу у 2026?
Це — найважливіше, що варто врахувати інвесторам у цьому аналізі.
Модель Goldman Sachs значно перевищує поточний прогноз компанії на 2026 рік.
Goldman Sachs прогнозує:
Рік
Дохід
2025 $529.8M
2026E $3.586B
2027E $13.711B
2028E $24.472B
Зверніть увагу на цю цифру:
2027 рік $13.7B.
Це означає, що Goldman Sachs фактично робить ставку на дуже різке зростання NBIS протягом двох років.
Від: 2025 $530M до: 2026 $3.59B і потім: 2027 $13.71B
Це вже не просто компанія з високим зростанням.
Це типовий кейс гіперзростання AI Infrastructure.
5. Найважливіша цифра: зростання доходу з 2026 до 2027 майже у 4 рази
Простий розрахунок:
$13.71B / $3.586B ≈ 3.82 рази
Тобто: у 2027 доходи приблизно у 3.8 рази більші ніж у 2026.
Це показує, що справжня логіка інвестицій Goldman Sachs насправді не в тому, що:
«Фінансовий звіт NBIS цього року дуже хороший»
А у тому, що: «NBIS входить у фазу стрімкого масштабування»
Тому якщо фінансовий звіт 12 серпня повідомить ринку лише:
«Цього року доходи трохи кращі»
Цього може бути замало.
Справжній драйвер переоцінки NBIS:
Чи є зростання доходів, ARR, потужностей, укладених контрактів у 2027?
6. Друга важлива проблема: Якщо Meta створить свою хмару, чи стане найбільшим конкурентом NBIS?
Це дуже важливий розділ аналізу.
Goldman Sachs особливо відзначили:
Meta розробляє власний cloud бізнес.
Інвестори переживають:
Якщо Meta входить у AI Cloud,
Чи означає це, що:
Google, Microsoft, Amazon, Meta — всі ці гіганти зрештою самі робитимуть AI інфраструктуру?
Тоді:
Чи залишиться місце для таких компаній як Nebius Neocloud?
Це дуже логічне побоювання.
7. Чому Goldman Sachs вважають, що у NBIS все ще є конкурентні переваги?
Тут особливо важливий розділ аналізу.
Goldman Sachs вважає, що NBIS не просто продає:
Bare-metal GPU capacity
Тобто:
«Я даю тобі багато GPU, використовуй їх самостійно»
NBIS прагне запропонувати:
Full-stack AI Platform
Тобто від:
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
Все інтегровано.
Це основна відмінність NBIS від класичних компаній з оренди GPU.
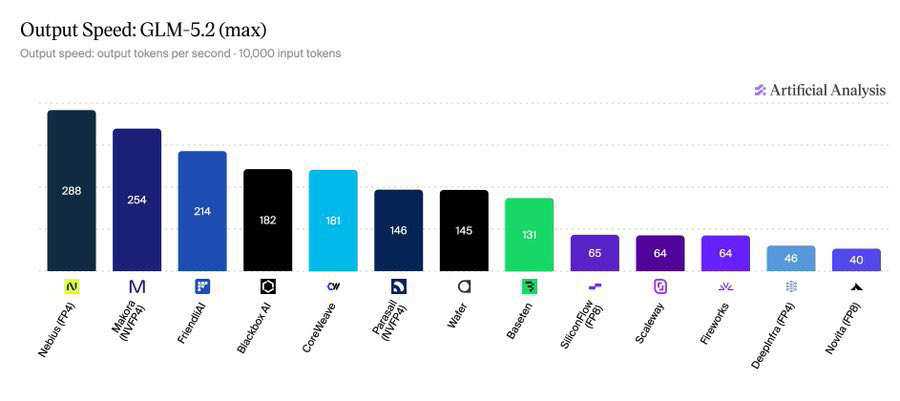
8. Справжня «рів» NBIS, ймовірно, не GPU, а «програмне забезпечення + сервіс + потужності»
Goldman Sachs підсумували кілька переваг NBIS, виокремлених на Inflection:
Швидший відгук
Більш сфокусовані продукти
Комплекс Compute + Storage + Orchestration
Клієнти можуть безпосередньо спілкуватися з інженерною командою
Гнучкі контракти
Все це виглядає несенсаційно.
Але для AI-компаній це дуже важливо.
Оскільки AI-клієнти справді потребують не:
«Дайте мені 1000 GPU»
А — «дамо мені змогу тренувати модель вже зараз»
Тому GPU — це лише інфраструктура.
Справжнім фактором утримання клієнтів може бути:
GPU + Networking + Storage + Scheduler + Kubernetes + AI software + engineering support
Це основний комерційний підхід Neocloud.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Елісон додатково заставив 67 мільйонів акцій Oracle (ORCL.US) для кредиту, щоб підтримати багатомільярдну угоду щодо придбання Warner Paramount Sky Dance (PSKY.US).
Як один із ключових осіб, які сприяють угоді щодо придбання Paramount Tianshi компанією Warner Bros Discovery, виконавчий голова та головний технічний директор Oracle Лоренс Еллісон наразі використав на 67 мільйонів акцій Oracle більше як заставу для особистих кредитів порівняно з минулим роком.
Який сигнал? Компанія сина Трампа інвестувала $10 млн у постачальника безпілотних систем для оборони Draganfly (DPRO.US)
Unusual Machines, яку підтримує Малий Трамп, разом з американською компанією з управління активами інвестували 10 мільйонів доларів у канадську компанію Draganfly.
Ціни на криптовалюти
Більше


