
Здорові обсяги глобальної видачі позик сприятимуть прибутку Moody's у четвертому кварталі

Moody's MCO планує опублікувати результати за четвертий квартал та весь 2025 фінансовий рік 18 лютого, перед відкриттям ринку. Найбільший джерело доходів підрозділу Moody's Investors Service (“MIS”) — напрямок корпоративних фінансів — очікується, що покаже значне зростання виручки.
У четвертому кварталі глобальна активність з випуску облігацій залишалася високою, незважаючи на сезонне зниження обсягів у грудні. Протягом кварталу спреди корпоративного боргу трохи коливалися, але залишалися поблизу багаторічних мінімумів. Це підтримало обсяги випуску, хоча зупинка роботи уряду, ймовірно, вплинула на деякі емісії.
Серед двох підкатегорій некредитних корпоративних облігацій обсяги кредитів інвестиційного класу значно збільшилися у річному обчисленні, тоді як обсяги випуску високодоходних облігацій залишалися стабільно високими. З іншого боку, обсяги випуску кредитів із підвищеним ризиком були нижчими порівняно з рекордними рівнями попереднього року. Консенсус-прогноз Zacks для доходів у напрямку корпоративних фінансів становить $467,4 млн, що вказує на зростання на 22,7% порівняно з аналогічним періодом минулого року.
Консенсус-прогноз для доходів у напрямку фінансових установ становить $173,4 млн, що передбачає зростання на 3,8% у річному вимірі. Консенсус-прогноз Zacks для доходів у сфері державних, проектних та інфраструктурних фінансів складає $139,1 млн, що означає зростання на 20,1%.
Стосовно структурованих фінансів, квартальні обсяги випуску забезпечених боргових зобов'язань, комерційних іпотечних цінних паперів та цінних паперів, забезпечених активами, були вражаючими. Тому доходи від структурованих фінансів, ймовірно, зросли. Консенсус-прогноз для цього напрямку становить $149,8 млн, що означає зростання на 8,5%.
Консенсус-прогноз Zacks для доходів підрозділу MIS за звітний квартал становить $993,9 млн, що вказує на зростання на 15,8% у річному вимірі.
Інші ключові чинники, що вплинуть на прибуток MCO у четвертому кварталі
Підрозділ Moody's Analytics (“MA”): Оскільки попит на аналітику стабільно зростає, доходи всіх підрозділів MA очікується, що збільшаться у четвертому кварталі. Зусилля компанії щодо підвищення прибутковості підрозділу шляхом неорганічного зростання, ймовірно, також надали підтримку. Тож загальні доходи підрозділу, ймовірно, зросли у звітному кварталі.
Консенсус-прогноз для квартальних доходів підрозділу MA становить $945 млн, що означає зростання на 9,1% порівняно з аналогічним кварталом минулого року.
Витрати: З огляду на неорганічні зусилля Moody’s щодо зростання, витрати, пов’язані з придбаннями та реструктуризацією, ймовірно, зросли у звітному кварталі, що призвело до збільшення загальних витрат.
Прогнози прибутку Moody’s
Згідно з нашою перевіреною моделлю, ймовірність того, що MCO перевершить консенсус-прогноз Zacks щодо прибутку цього разу, є високою. Це тому, що компанія має правильне поєднання двох ключових інгредієнтів — позитивний Earnings ESP і рейтинг Zacks №3 (Утримувати) або вище.
Ви можете знайти найкращі акції для купівлі або продажу до їх звітності за допомогою нашого фільтра Earnings ESP.
Earnings ESP: Earnings ESP для Moody’s становить +0,83%.
Рейтинг Zacks: На даний момент компанія має рейтинг Zacks №2 (Купувати). Ви можете побачити повний список акцій сьогоднішнього рейтингу Zacks №1 (Сильно купувати) тут.
Очікування щодо прибутку та виручки MCO у четвертому кварталі
Консенсус-прогноз Zacks для прибутку становить $3,46, що не змінилося за останні сім днів. Ця цифра вказує на зростання на 32,1% порівняно з показником, що був зафіксований рік тому.
Moody's Corporation: ціна та сюрприз по EPS
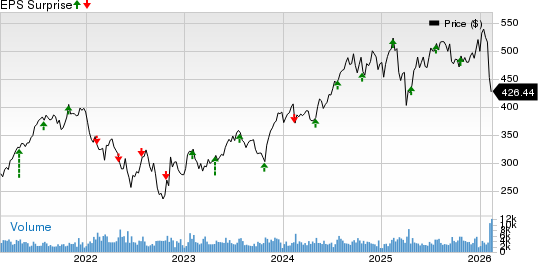
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
Консенсус-прогноз щодо виручки у $1,88 млрд передбачає зростання на 12,2%.
Прогноз MCO на 2025 рік
Moody’s очікує скоригований прибуток на акцію у межах $14,50–$14,75. За стандартами GAAP очікується прибуток на акцію у межах $13,15–$13,40.
Moody’s прогнозує зростання виручки у межах високих однозначних відсотків. Прогнозується, що доходи підрозділів MIS та MA також зростатимуть у межах високих однозначних відсотків.
Результати компаній-партнерів MCO
S&P Global Inc. SPGI опублікувала змішані результати за четвертий квартал 2025 року, де прибуток не досяг консенсус-прогнозу Zacks, натомість виручка перевищила очікування.
Скоригований прибуток SPGI на акцію склав $4,30, що на 0,5% менше за консенсус-прогноз, але зріс на 14,1% у річному вимірі. Виручка у $3,92 млрд перевищила консенсус-прогноз на 0,5% і зросла на 9% у порівнянні з минулим роком.
Accenture plc ACN продемонструвала вражаючі результати за перший квартал 2026 фінансового року.
Прибуток ACN склав $3,94 на акцію, перевищивши консенсус-прогноз Zacks на 5,6%. Показник збільшився на 9,8% порівняно з аналогічним кварталом минулого року. Загальні доходи у $18,7 млрд перевищили консенсус-прогноз на 1% і зросли на 6% у річному вимірі.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Звіт: Apple розробляє новий прототип фітнес-трекера, націлений на Whoop
Apple таємно розробляє браслет для відстеження здоров'я без екрана, який за зовнішнім виглядом дуже схожий на Whoop та оснащений тканинним ремінцем і модулем датчиків. Проєкт отримав підтримку топ-менеджменту, включаючи Тіма Кука, але наразі перебуває на початковій стадії "технічного дослідження", і Apple ще не ухвалила рішення щодо випуску цього продукту. Навіть якщо проєкт буде просуватися далі, найраніше можливий реліз — у 2028 році.

Оцінка впала до найнижчого рівня за десять років! Хуан Женьсюнь стверджує, що Nvidia є "першою у світі акцією зростаючої вартості", але інвестори, здається, не довіряють цьому.
P/E співвідношення Nvidia вже впало нижче 17, що становить лише близько половини рівня 2025 року. Хоча виручка і чистий прибуток у 2027 фінансовому році очікуються зрости відповідно на 90% і 99%, акції компанії цього року піднялися лише приблизно на 20%, що значно відстає від індексу Філадельфійської фондової біржі напівпровідників. Тим часом, очікується, що валова маржа впаде з 75% у другому кварталі до менш ніж 72% у четвертому кварталі; підвищення вартості пам’яті та постійний тиск з боку клієнтів, які розробляють власні чипи, залишаються факторами тиску. Чи зможуть капітальні витрати на AI залишатися на високому рівні — це ключ до переоцінки її вартості з боку ринку.
Ціни на криптовалюти
Більше


