
Сьогоднішній популярний інвентар MEME
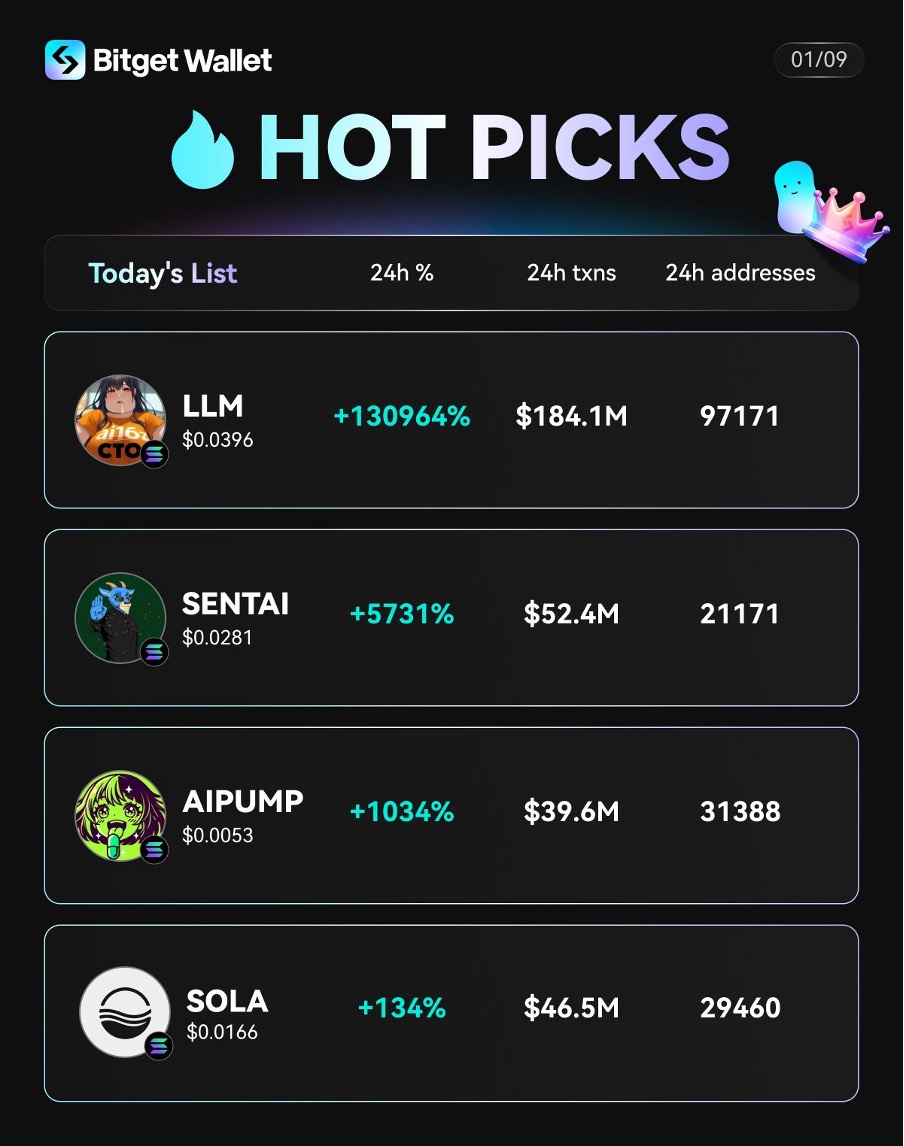
$LLM

$SENTAI

$AIPUMP

$SOLA

Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Британський центральний банк планує призупинити продаж довгострокових облігацій — найагресивніший "скорочувач балансу" у світовій борговій бурі натиснув на гальма.
Продати один раз означає втратити половину, Банк Англії призупинив кількісне скорочення.

Підвищення процентної ставки Федеральною резервною системою у четвер стало майже загальним консенсусом, чому Standard Chartered відмовляється "здатися"?
Standard Chartered вважає, що основний інфляційний тиск може бути переоцінений, а підвищення ставок все ще є "помилковим політичним вибором": мита додають приблизно 0,7 процентних пункту до PCE, але цей вплив, ймовірно, зникне; над'ядерний CPI вже повернувся до нормального діапазону, а тиск з боку споживачів обмежений. У липні лише троє з членів ФРС підтримали підняття ставки, і нинішні дані ще не достатньо, щоб переконати більше членів змінити позицію. Більш розумним підходом є дочекатися зникнення ефектів тарифного шоку та перегляду даних, перш ніж оцінювати інфляційні тенденції.
Коли прибутковість 10-річних американських держоблігацій перевищила 5%, прибутковість японських держоблігацій також впала нижче 3%, тиск на світовий ринок облігацій різко зростає!
Світовий ринок облігацій сигналізує тривогу: прибутковість американських казначейських облігацій перевищила 5%, що є найвищим рівнем з 2007 року, а японські облігації досягли найвищих позначок за останні 30 років. Різке зростання цін на нафту, висока інфляція та величезний борговий тягар — все це створює потрійний тиск та спричиняє розпродажі. Інституції попереджають: 5% — це далеко не межа, 6% вже на горизонті! На цьому тижні очікується рішення центральних банків США та Японії, і більш потужна буря на ринку активів може лише починатися.
Торгівля AI сповільнюється! Goldman Sachs попереджає про найбільшу дивергенцію у торгівлі за інерцією за останні 5 років, капітал переміщується від чіпів до програмного забезпечення
Goldman Sachs попереджає, що торгівля ШІ стикається зі структурним випробуванням: розбіжність між тримісячною та дванадцятимісячною динамікою досягла п’ятирічного максимуму, а AI-індекс відкотився майже на 45% від свого піку. Тим часом капітал переміщується з сектору напівпровідників у програмне забезпечення, що прискорює диференціацію фактору динаміки. Goldman Sachs вважає, що якщо ця тенденція збережеться, довгостроково високий зв’язок між AI та динамікою може поступово послабитися.
Ціни на криптовалюти
Більше


