
Организация снизила краткосрочный прогноз средней цены на золото, заявив, что во втором квартале следующего года она вернётся к 5000 долларов.

汇通网 29 сентября—— Напряженность на Ближнем Востоке подстегнула рост цен на нефть и доходности по гособлигациям США, золото и серебро резко упали, оба металла пробили ключевые уровни поддержки. BMO понизил краткосрочный прогноз цен на золото и серебро, но значительно повысил долгосрочный диапазон, считая, что такие структурные факторы, как обесценивание валют и скупка золота крупными странами Азии, ослабляют влияние реальной доходности на стоимость золота. Серебро испытывает давление из-за технологий снижения использования серебра в солнечной энергетике, что ослабляет промышленный спрос; вероятно, в ближайшее время динамика серебра будет слабее золота.
Обострение ситуации на Ближнем Востоке разогревает цены на нефть и вновь раскачивает инфляционные опасения на рынках, что приводит к учету новых агрессивных ожиданий по повышению ставок и оказывает давление на рынок драгоценных металлов. Доходность 10-летних гособлигаций США превысила 5,20%, обновив 20-летний максимум; золото и серебро одновременно пробили ключевые уровни поддержки. Рост доходности облигаций увеличивает альтернативные издержки владения бездоходными драгоценными металлами, инвестиционный спрос на них слабеет.
Несмотря на избыток краткосрочных негативных факторов, BMO Capital Markets опубликовал обновленный квартальный прогноз,
Краткосрочный прогноз по цене золота снижен, долгосрочная цель значительно повышена
В последнем квартале 2026 года аналитики по сырьевым товарам из BMO снизили трехмесячный прогноз по цене золота, но их долгосрочный взгляд стал заметно более оптимистичным. Банк в понедельник (28 сентября) опубликовал обновленный квартальный прогноз, ожидая, что средняя цена золота в четвертом квартале составит около 4650 долларов за унцию — снижение на 2% по сравнению с предыдущим прогнозом в 4750 долларов. Институт пересмотрел временные ориентиры,
Наиболее заметные изменения в этом прогнозе касаются долгосрочной оценки: канадский банк повысил долгосрочную среднюю цену золота до 4000 долларов за унцию — это на 29% выше прежней долгосрочной цели в 3100 долларов. Аналитики отмечают, что несмотря на резкий рост доходности по облигациям, защищенным от инфляции США (TIPS), и цикл повышения ставок многими центральными банками, подобная корректировка прогнозов выглядит парадоксально. Однако
Борьба двух ключевых факторов определяет цену золота, металл постепенно выходит из-под влияния реальной доходности
BMO отмечает, что несмотря на снижение краткосрочных ожиданий, во второй половине 2026 года для золота все еще сохраняется асимметричный риск роста.
Аналитики отмечают, что золото по-прежнему занимает приоритетное место в структуре активов, и по мере того, как драгоценные металлы постепенно теряют связь с реальной доходностью, такими ключевыми драйверами становятся валютная девальвация и дедолларизация. Ожидается, что цены на золото будут расти постепенно и упорядоченно. Динамика золота к концу года зависит от противоборства двух основных факторов: с одной стороны, "ставка на обесценение валюты" — рост ставок и временной премии отражают опасения за устойчивость финансовых систем, что благоприятно для золота; с другой — "торговля альтернативными издержками", когда рост ставок сдерживает цены на золото; между этими механизмами идет встречное влияние.
Эксперты считают, что нынешняя ястребиная риторика ФРС временно восстановила доверие к политике, частично сгладив временную премию, однако опасения по поводу обесценивания валюты могут легко всплыть вновь; если только нефть не совершит новый резкий скачок, рыночные риски по золоту остаются преимущественно наверх, а BMO сохраняет средний прогноз по четвертому кварталу на уровне 4650 долларов.
Серебро в краткосрочной перспективе под давлением, развитие технологий по снижению потребления серебра меняет долгосрочный баланс спроса и предложения
Серебро сталкивается с аналогичными краткосрочными встречными ветрами, как и золото, и хотя неопределенность в ближайшее время высока, BMO ожидает, что рост цен на золото подтянет вверх и серебро. В четвертом квартале банк прогнозирует среднюю цену серебра в ближайшие три месяца около 67,40 долларов за унцию, что ниже предыдущей оценки в 71,40 долларов. Ожидается, что в начале следующего года темпы роста серебра замедлятся, средний прогноз за первый квартал составляет 69,30 долларов — меньше, чем предыдущая оценка в 73,50 долларов.
Аналитики отмечают, что в сегменте серебра технологии экономии сырья внедряются быстрее ожиданий, темпы роста новых установок в солнечной энергетике снижаются, баланс на промышленных рынках становится более свободным и, вероятно, в ближайшие кварталы серебро будет уступать золоту по динамике. В долгосрочной перспективе BMO повысил долгосрочную среднюю цену серебра до 47 долларов за унцию (+31% к предыдущей отметке в 36 долларов). Основным драйвером цен на серебро к концу года остается промышленный спрос со стороны солнечной энергетики.
До 2025 года в отрасли традиционно считалось, что выгоды от технологий снижения потребления серебра почти исчерпаны, однако в январе этого года цены на серебро взлетели выше 120 долларов за унцию, что опровергло прежние оценки. Ряд отечественных компаний по производству солнечных панелей внедрили новые решения по снижению потребления серебра, используя более тонкие металлические проводники, снижая объем применяемой серебряной пасты, повышая долю меди как замены, разрабатывая медно-серебряную пасту и другими способами. Сейчас такие технологии постепенно внедряются в производство, а рыночные ожидания по долгосрочному удельному потреблению серебра снижаются.
Заключение
В общем, эскалация конфликта на Ближнем Востоке в сочетании со взлетом долгосрочных доходностей по американским гособлигациям привели к резкой коррекции золота и серебра, оба металла пробили ключевые уровни поддержки. BMO понизил краткосрочные прогнозы на четвертый квартал по ценам золота и серебра, но заметно повысил долгосрочные уровни; в основе прогноза — фискальный дисбаланс, девальвация валют и устойчивый спрос на золото со стороны стран Азии, что ослабляет влияние реальной доходности на золото. Серебро же, напротив, подвержено дальнейшему воздействию технологий сокращения потребления в солнечной отрасли, что уменьшает эластичность промышленного спроса, и с высокой вероятностью в ближайшее время будет отставать от золота.
Ключевыми точками для дальнейшей рыночной динамики остаются вопрос о том, пойдет ли вновь вверх временная премия по долгосрочным бумагам США, а также скорости внедрения технологий по снижению потребления серебра в солнечной энергетике. Инвесторам необходимо продолжать следить за доходностью американских облигаций, физическим спросом на золото со стороны азиатских стран и техническим прогрессом в солнечной отрасли.
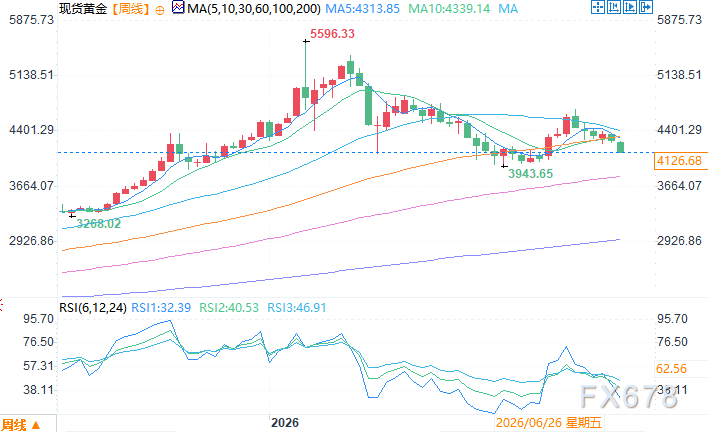
Недельный график спотового золота Источник: 易汇通
Часовой пояс +8, 29 сентября, 13:08 Спотовое золото: 4128,68 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
 VIPЕженедельная стратегия VOO

VIPЕженедельная стратегия XOM
Citigroup: Доходы Nvidia на единицу GW могут вырасти с 18 млрд до 40 млрд долларов, стоимость инфраструктуры AI продолжает увеличиваться
Отчет Citi указывает, что Nvidia предоставила новое разрешение на обратный выкуп акций на сумму 150 млрд долларов, а до конца 2028 финансового года общий объем обратного выкупа достигнет 235 млрд долларов, что демонстрирует уверенность в росте свободного денежного потока, обусловленного развитием AI. Одновременно компания расширяет свою деятельность от GPU к вопросам безопасности AI, программному обеспечению и инфраструктуре полного цикла; ожидается, что доходность на каждый гигаватт вырастет с 18 млрд долларов в эру Hopper до 40 млрд долларов в эру Rubin.
Цены на крипто
Далее


