
Больше сокращения баланса, меньше повышения ставок: как Уолш переопределяет ожидания рынка по повышению ставок?

С момента прихода Уоша на пост председателя ФРС он придерживается принципа «меньше слов — больше дела» в коммуникационной политике ФРС, сокращая вмешательство в рынок через заявления. После первого появления на заседании FOMC в июне, текст заявления по итогам заседания ФРС сократился с примерно 400 слов во времена Пауэлла до менее чем 150 слов, были удалены все формулировки о «дополнительных корректировках» и балансе рисков; также отказались от публикации прогнозов по ставке и открыто выразили сомнения в достоверности «точечной диаграммы».
В плане коммуникации Уош прямо отказался давать какие-либо прогнозные ориентиры, не только не раскрывая траекторию процентных ставок, но даже уклоняясь от объяснения реакции ФРС на различные экономические сценарии. Далее он вновь предложил сократить число заседаний FOMC с 8 раз в год до 6 заседаний по ставке и 2 — по вопросам анализа экономики.
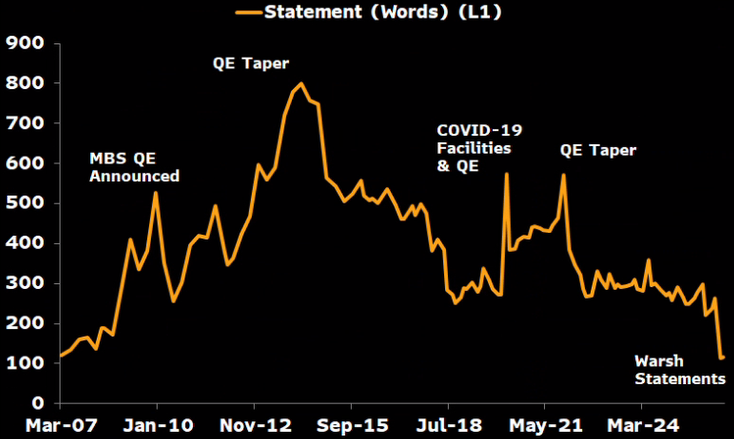
Помимо этого, ранее он создал на институциональном уровне пять рабочих групп, сосредоточившихся на коммуникациях, балансе, данных, искусственном интеллекте и инфляционном каркасе, при этом большинство работ должно быть завершено до конца года. В рамках реформ Уош заново определит роль баланса в монетарной политике, стремясь при сохранении достаточного уровня резервов поэтапно сокращать баланс ФРС, делая сокращение баланса основным инструментом ужесточения финансовых условий, а не полагаться исключительно на корректировку ставки.
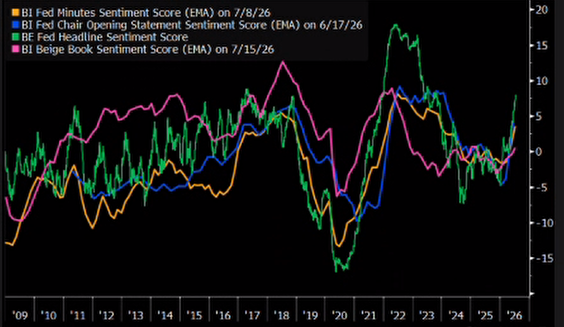
Больше сокращения баланса, меньше повышения ставок
В отличие от периода Пауэлла, когда основной упор делался на управление ожиданиями рынка, Уош делает акцент на восстановлении рыночного механизма ценообразования. Он предлагает сокращать коммуникацию, чтобы рыночные ставки в большей степени отражали реальное состояние экономики, а также использовать сокращение баланса для повышения премии за срок, чтобы именно рынки, а не только последовательное повышение ставок, несли главную нагрузку по ужесточению финансовых условий.
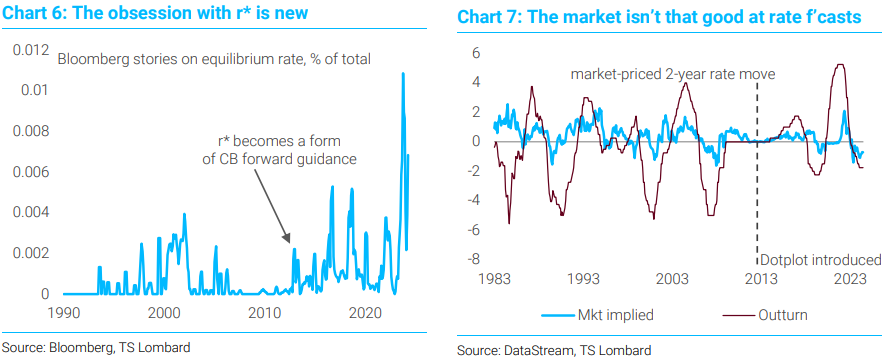
Эта концепция воздействует на финансовые условия сразу по двум каналам. Во-первых, снижение объема коммуникаций со стороны ФРС означает, что рынок будет полагаться на динамику инфляции, занятости и спроса-предложения на рынке госдолга при ценообразовании, при этом волатильность ставок длинного конца будет возрастать, а премия за срок вновь станет главным фактором в формировании финансовых условий. Во-вторых, если ФРС продолжит сокращать баланс, рынку придется поглощать больший объем долгосрочных облигаций, что будет поддерживать высокую стоимость долгосрочного финансирования.
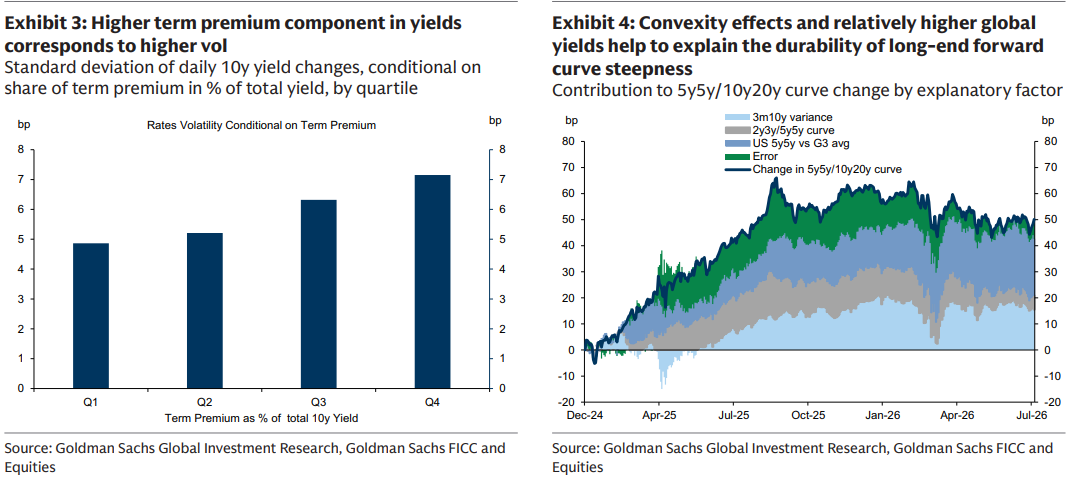
Сочетание этих двух каналов приведет к тому, что долгосрочная среда финансирования останется достаточно жесткой, а вероятность сильных колебаний краткосрочных ставок заметно снизится. В этом и состоит ключевое отличие концепции Уоша от традиционного цикла повышения ставок: перенос большей доли ужесточения на плечи рынка, позволяя сдерживать спрос на долгосрочной основе без необходимости часто корректировать политику ставки.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Спот-золото упало более чем на 3%, фьючерсы на золото COMEX упали более чем на 3%
Майкл Бьюрри: инфраструктура искусственного интеллекта стала ключевой опорой экономики США, и Трамп не может позволить себе провалить волну ИИ
Майкл Бурри заявил, что успех индустрии искусственного интеллекта (AI) сегодня так же важен для правительства США, как и для крупных технологических компаний, стимулирующих нынешний рост.
Цены на крипто
Далее


