
Супернеделя центробанков: наступит ли перелом для доллара?

Morning FX
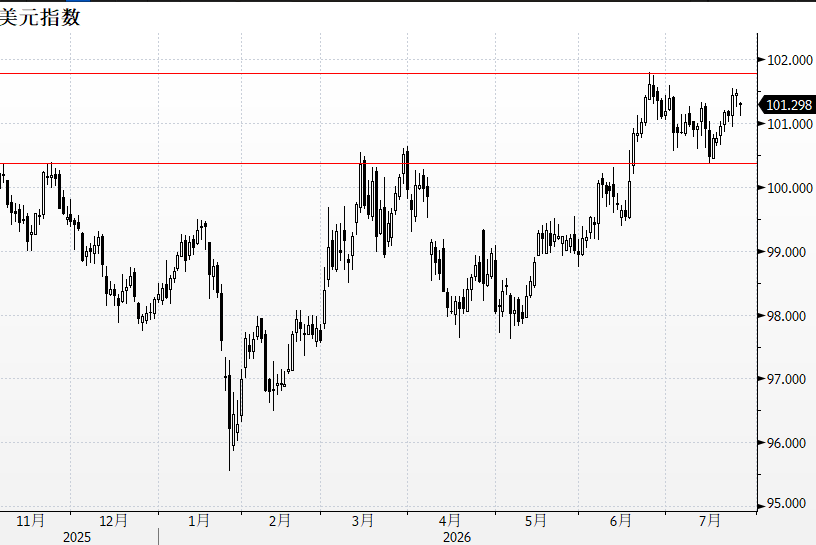
На этой неделе ожидаются важнейшие события: решения по ставкам от трех крупнейших центробанков — США, Великобритании и Японии, а также старт сезона корпоративной отчетности технологических гигантов. На этом фоне возможно завершение затяжного периода низкой волатильности на валютном рынке. Индекс доллара, вероятно, выберет направление,среди потенциальных негативных факторов: ослабление конфликта между США и Ираном, высокая вероятность сохранения ставки FOMC в сентябре, а также улучшение данных по экономике Европы.
1. Ослабление конфликта между США и Ираном, снижение цен на нефть
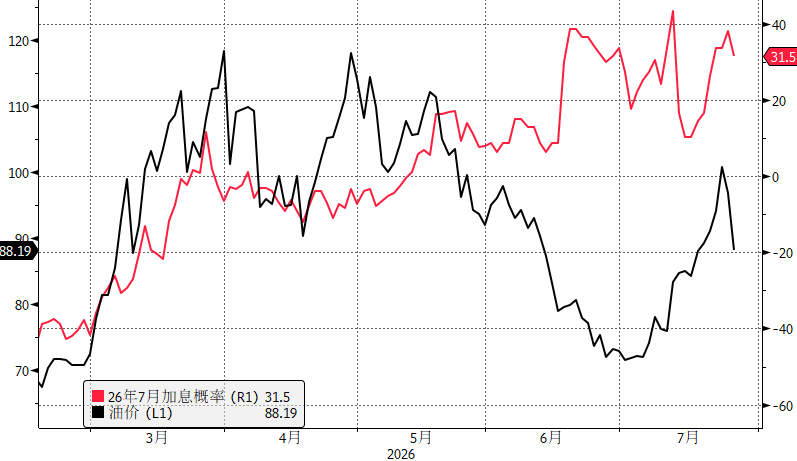
В выходные США объявили о приостановке авиаударов по Ирану, что быстро повысило ожидания рынка относительно возобновления переговоров между двумя странами. Вероятность масштабной эскалации конфликта на Ближнем Востоке значительно снизилась. По сообщениям источников, основной причиной этого решения США стала нехватка боеприпасов, которая не позволяет поддерживать длительный и крупномасштабный военный конфликт в регионе.В понедельник цена на нефть Brent опустилась ниже $90 за баррель.
2. С большой вероятностью на этом заседании FOMC сохранит ставку, ожидания по повышению переоценены
В июне темпы создания новых рабочих мест в США снизились, инфляция тоже идет на спад, что уменьшило срочность повышения ставки. Однако из-за роста цен на нефть и снижения количества заявок на пособие по безработице до исторических минимумов, на прошлой неделе вероятность повышения ставки в июле доходила до 40%. Но к выходным, на фоне падения цен на нефть, эта вероятность снизилась примерно до 30%. На данный момент наиболее вероятным сценарием является сохранение ставки без изменений на ближайшем заседании, и тогда долларовые ставки и индекс доллара могут скорректироваться.
3. Восстановление экономических показателей Европы
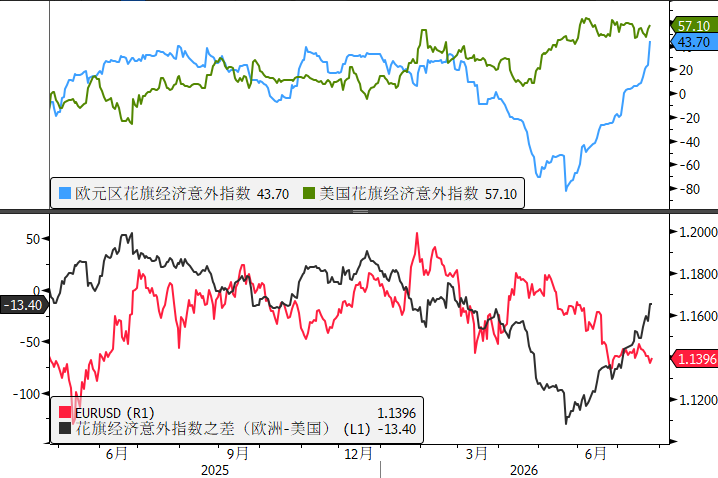
Предварительное значение индекса PMI еврозоны за июль оказалось значительно выше ожиданий: производственный PMI вырос до 52,0 — максимум за три месяца; PMI сферы услуг поднялся до 51,6 — наивысший показатель за пять месяцев. В США же производственный PMI за июль неожиданно упал до 53,8, что является минимумом с марта и ниже ожиданий рынка; PMI услуг, поддерживаемый Чемпионатом мира, повысился до 53,6. Разница между экономическими неожиданностями Европы и США по индексу Citigroup выросла, что позитивно для евро.
Подытожим текущие взгляды:
1. Основные рыночные темы сейчас: цены на нефть + нарратив AI
1) Что касается нефти, несмотря на возможное возобновление конфликтов, по мере приближения промежуточных выборов окно возможностей для Trump быстро сокращается, а вероятность "Taco" (TCAO) увеличивается. Поэтому, если конфликты возобновятся и нефть вновь подпрыгнет — это возможность для продажи на пике.
2) В плане капиталовложений в AI: после того, как на прошлой неделе Alphabet отчиталась об отрицательном свободном денежном потоке, и акции резко упали, рынок больше не готов терпеть неограниченное увеличение капитальных затрат облачными технологическими компаниями. На этой неделе отчёты выходят у Microsoft, Meta, Amazon, Apple. Если прибыль технологических гигантов окажется ниже ожиданий, это спровоцирует падение акций США, ослабит долларовую ликвидность и увеличит риски, что ФРС перейдет к "голубиной" политике.
2. По торговым стратегиям: поскольку вероятность того, что FOMC не изменит ставку высока, соотношение риск/доход склоняется в пользу коротких позиций по доллару (short usd) и ставок по короткому доллару (rec долларовых ставок на коротком конце). Но так как волатильность на рынке в целом низкая, рекомендуется гибкий подход внутри диапазонов: по индексу доллара — в коридоре 100–102, по EURUSD — в диапазоне 1,1350–1,15, по USDJPY стоит ждать момента, когда BOJ ужесточит риторику или вмешается, чтобы купить на снижении.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
"Béжeвая книга" Федеральной резервной системы предупреждает о "агрессивном" росте цен на нефть: в половине регионов усиливается давление цен, компании сталкиваются с повышением цен и сокращением прибыли.
Согласно «Бежевой книге», во всех 12 округах Федерального резервного банка отмечается влияние роста цен на нефть; предприятия в целом сообщают о высоких ценах на дизельное топливо, а топливные надбавки передают возросшие затраты по всей цепочке поставок. С момента предыдущего выпуска «Бежевой книги» чуть более месяца назад экономика США умеренно выросла, а основную поддержку оказала обрабатывающая промышленность. На рынке труда сохраняется низкий уровень найма и увольнений; почти половина предприятий в регионах отмечают, что инвестиции в AI влияют на занятость.
Даже сильный отчет ASML не спас ситуацию! Падение акций американских чипмейкеров усиливается, рыночная капитализация отраслевого индекса может сократиться на триллион долларов
Филадельфийский полупроводниковый индекс в среду в ходе торгов упал более чем на 4%, направляясь к шестой подряд сессии снижения и устанавливая самый длинный период падения за последние почти 17 месяцев. За последние шесть дней более половины его компонентов снизились как минимум на 10%. ASML находится на верхнем уровне цепочки поставок полупроводниковой индустрии. Высокий спрос на её литографическое оборудование свидетельствует о том, что производители чипов продолжают планировать увеличение производственных мощностей, но это не доказывает напрямую, что их клиенты из смежных отраслей будут покупать чипы с той же скоростью. Хотя тренд на искусственный интеллект ещё не опровергнут, рынок увеличивает порог требований к доходности.

Цены на крипто
Далее


