
Повторит ли золото супербычий рынок 1978 года?

Huitong News, 24 июля—— В пятницу (24 июля) мировые спотовые котировки на золото держались на уровне около 4055 долларов за унцию, показав незначительный рост на 0,14% за день. Однако с точки зрения средне- и долгосрочной логики рынка, институциональные инвесторы по-прежнему сохраняют оптимистично-бычий взгляд на будущее движение цен на золото: краткосрочная коррекция расценивается только как необходимое накопление потенциала в рамках растущего цикла и не является сигналом окончания бычьего рынка. Аналитики индустрии дают четкий средне- и долгосрочный прогноз: мировые цены на золото могут вырасти к концу 2026 года до отметки в 5000 долларов за унцию, а в дальнейшем рост продолжится, и к концу 2027 года возможен дальнейший рывок к 5600 долларам за унцию.
В пятницу (24 июля) мировые спотовые котировки на золото держались на уровне около 4055 долларов за унцию, показав незначительный рост на 0,14% за день. Однако с точки зрения средне- и долгосрочной логики рынка, институциональные инвесторы по-прежнему сохраняют оптимистичный бычий взгляд на будущее движение цен на золото: краткосрочная коррекция расценивается только как необходимое накопление потенциала в рамках растущего цикла и не является сигналом окончания бычьего рынка. Аналитики индустрии дают четкий средне- и долгосрочный прогноз: мировые цены на золото могут вырасти к концу 2026 года до отметки в 5000 долларов за унцию, а в дальнейшем рост продолжится, и к концу 2027 года возможен дальнейший рывок к 5600 долларам за унцию.
Сравнивая с историческими циклами, текущий ритм рынка золота весьма схож с ситуацией в 1978 году. Тогда золото в течение длительного времени находилось в боковом движении и консолидации, полностью перерабатывая рыночные спекулятивные активы и накапливая потенциал для роста, после чего начался самый мощный и стремительный супер-бычий рынок в современной финансовой истории. Ключевые драйверы того периода: высокая инфляция, глобальные геополитические риски, общий рост котировок сырьевых товаров — вся эта система поддержки сегодня повторяется на рынке, что повышает привлекательность золота как инвестиционного актива и его соотношение риска и доходности, стимулируя средне- и долгосрочные инвестиции в этот инструмент.
Рынок внимательно сравнивает потенциал роста к 2026 году с ситуацией 1978 года, отмечая высокую степень схожести структуры двух бычьих циклов: как в наше время, так и в 1978 году, в середине и конце длительного восходящего тренда золота наблюдалась коррекция и консолидация; после ее завершения рынок вступал в самую мощную и экстремальную фазу роста за весь цикл.
Бычий рынок золота 1978–1980 годов является одним из самых классических и показательнейших событий в истории мирового сырьевого рынка. Тогда мировая экономика была в ловушке стагфляции: рост замедлился, цены стремительно росли; добавились геополитические потрясения, связанные с иранской революцией, что вызвало Второй нефтяной кризис. Сочетание этих факторов подорвало экономику и поддержало спрос на защитные активы. Всего за полтора года цена золота выросла с $200 за унцию в 1978 году до исторического максимума в $850 в январе 1980 года — скачок более чем на 320%, что стало одним из самых ярких ускорений на рынке сырья в истории современной финансовой системы.
1979 год стал ключевым переломным моментом для рынка золота: именно тогда стечение позитивных фундаментальных факторов дало старт глобальному бычьему рынку по всем основным категориям сырья: нефть, драгметаллы, промышленные металлы, сельхозпродукция. Золото благодаря своим защитным и антиинфляционным свойствам возглавило этот рост. Основные драйверы перечислены ниже:
1. Второй нефтяной кризис спровоцировал мировую инфляцию. После революции в Иране система добычи и экспорта иранской нефти практически остановилась, поставки нефти на мировой рынок резко сократились, международные цены на нефть почти удвоились. Поскольку нефть — фундаментальная составляющая мировых производственных издержек, ее подорожание спровоцировало быстрый рост издержек по всей цепочке, вызвав глобальную импортируемую инфляцию, что подорвало стабильность цен и создало крепкую фундаментальную основу для роста золота как защитного актива.
2. Обострение ситуации с мировой инфляцией. Под влиянием нефтяного кризиса и избыточного предложения денег, инфляция в США и большинстве развитых стран Западной Европы быстро превысила двухзначные значения, обесценивая активы на рынке. Покупательная способность фиатных валют резко снижалась, традиционные консервативные инструменты — наличные, депозиты, облигации — теряли в цене, и востребованность золота резко возрастала для защиты от инфляционных рисков.
3. Слабый доллар стимулировал спрос на защиту. Стагфляция в экономике, высокая инфляция и рост торгового дефицита оказали давление на доллар и подорвали доверие к нему. Инвесторы дифференцировали свои активы, массово приобретали золото, серебро и другие твердые валюты, не зависящие от эмитентов — что дополнительно поддержало рост цен на золото.
4. Волна геополитических конфликтов повысила интерес к защитным активам. Иранская революция, кризис с заложниками в Тегеране, афганская война создали острую нестабильность. Рост неопределенности и высокие риски на рынках сделали защитные активы с высокой безопасностью максимально привлекательными, направив капитал в золото.
5. Синхронный рост на рынках разного сырья. Рынок тогда рос не только по золоту, а охватил всю товарную группу — нефть, промышленные металлы, сельхозпродукты, что способствовало мощному межрыночному эффекту синергии. Эмоции и спрос на рост распространились на весь рынок сырья, поддержав многократный рост золота.
Текущая ситуация на рынке: краткосрочная консолидация, фундамент сохраняет логику бычьего тренда
Исходя из текущих данных по рынку, краткосрочная динамика золота носит характер волатильной консолидации; борьба между покупателями и продавцами крайне напряженная. Сейчас дневной диапазон колебаний на спот-рынке золота составляет 3390-3405 долларов за унцию, тренд не выражен явно, наблюдается типичная картина консолидации перед новым импульсом — как в 1978 году перед стартом супер-цикла. Причина краткосрочных откатов — временное снижение рыночных рисков и охлаждение спроса на защиту, но средне- и долгосрочная позитивная логика сохраняется.
Ожидается череда важных событий: публикация июльских данных по инфляции в США, выступления представителей ФРС и другие важные события будут опережать краткосрочные колебания по золоту — рынок ждет сигналов от инфляции и денежно-кредитной политики. Сейчас базовая ставка ФРС держится на уровне 4,5%, резких изменений не ожидается, политика остается общей настроена мягкой, что создает комфортную среду для средне- и долгосрочного роста золота. Одновременно данные по оптовым запасам США в июне оказались ниже ожиданий, производительность труда во втором квартале резко восстановилась, экономика США демонстрирует признаки слабого восстановления, появляются признаки стагфляции — что дополнительно напоминает макро-картину 70-х годов.
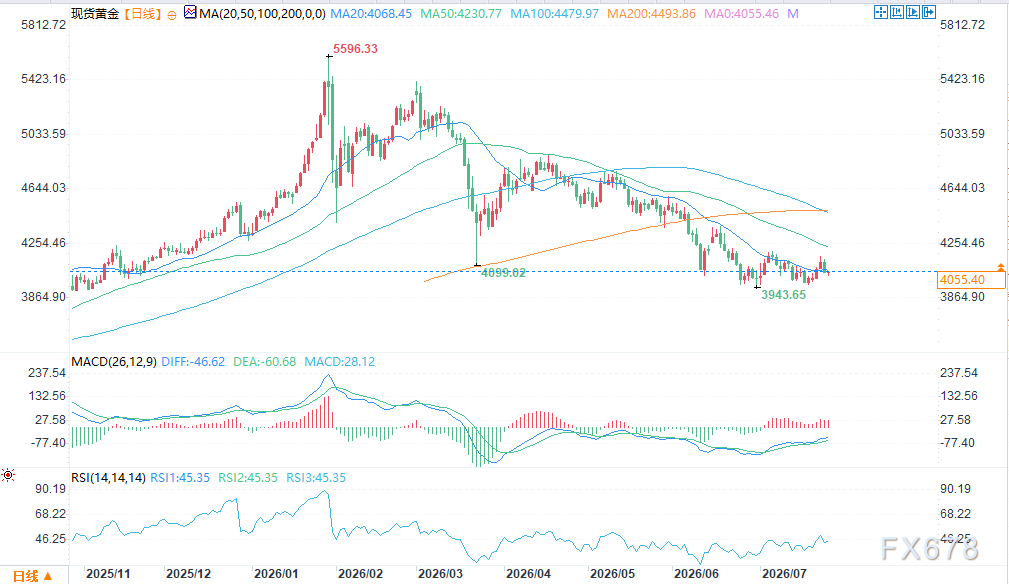
(Дневной график спот-золота, источник: EasyHuitong)
Текущая макроэкономическая ситуация схожа с концом 70-х: продолжается рост неопределенности геополитики, растет государственный долг стран, увеличивается бюджетный дефицит, центробанки мира активно наращивают золотые резервы, а доверие к фиатным валютам ослабевает. Сочетание стагфляции, снижения доверия к деньгам и роста спроса на защиту идеально совпадает с предпосылками для зарождения бычьего рынка в 1978 году.
Тем не менее, инвесторы должны трезво оценивать исторические параллели и не пытаться слепо повторять прежние сценарии. Современная денежно-кредитная политика, уровень глобализации, рыночная инфраструктура и мобильность капитала кардинально отличаются от 70-х; инфляция сейчас умеренна и более контролируема, а политика ФРС стала гибче и эффективнее. Поэтому динамика, волатильность и продолжительность текущего бычьего тренда будут отличаться от исторических примеров — планировать долгосрочные позиции инвесторам стоит на основании текущих рыночных данных и макроэкономической картины.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
"Béжeвая книга" Федеральной резервной системы предупреждает о "агрессивном" росте цен на нефть: в половине регионов усиливается давление цен, компании сталкиваются с повышением цен и сокращением прибыли.
Согласно «Бежевой книге», во всех 12 округах Федерального резервного банка отмечается влияние роста цен на нефть; предприятия в целом сообщают о высоких ценах на дизельное топливо, а топливные надбавки передают возросшие затраты по всей цепочке поставок. С момента предыдущего выпуска «Бежевой книги» чуть более месяца назад экономика США умеренно выросла, а основную поддержку оказала обрабатывающая промышленность. На рынке труда сохраняется низкий уровень найма и увольнений; почти половина предприятий в регионах отмечают, что инвестиции в AI влияют на занятость.
Даже сильный отчет ASML не спас ситуацию! Падение акций американских чипмейкеров усиливается, рыночная капитализация отраслевого индекса может сократиться на триллион долларов
Филадельфийский полупроводниковый индекс в среду в ходе торгов упал более чем на 4%, направляясь к шестой подряд сессии снижения и устанавливая самый длинный период падения за последние почти 17 месяцев. За последние шесть дней более половины его компонентов снизились как минимум на 10%. ASML находится на верхнем уровне цепочки поставок полупроводниковой индустрии. Высокий спрос на её литографическое оборудование свидетельствует о том, что производители чипов продолжают планировать увеличение производственных мощностей, но это не доказывает напрямую, что их клиенты из смежных отраслей будут покупать чипы с той же скоростью. Хотя тренд на искусственный интеллект ещё не опровергнут, рынок увеличивает порог требований к доходности.

Цены на крипто
Далее


