
Аналитический отчет: заметная дивергенция между Востоком и Западом, долгосрочные постоянные покупки со стороны центральных банков поддерживают продолжительный рост цен на золото

汇通网 22 июля — Согласно аналитическому отчету Schroders, в июне цена на золото резко упала почти на 12%, что вызвало явную дивергенцию капитала на рынке: западные инвесторы продолжают сокращать позиции, тогда как азиатский капитал и центральные банки развивающихся рынков скупают золото на падении. Огромный долг США ограничивает возможности ФРС по повышению ставок, и в течение ближайших трех-шести месяцев цена на золото может искать дно. Центральные банки, такие как банки крупных азиатских стран и Польши, продвигают диверсификацию резервов и проводят продолжительный цикл покупок золота; постоянные закупки со стороны центробанков станут основной поддержкой для долгосрочного бычьего рынка золота.
Аналитик по драгметаллам компании Schroders опубликовал ежемесячный прогноз, в котором отметил, что в июне золото подешевело почти на 12%, и на рынке наблюдается четкое расхождение между Востоком и Западом: азиатские инвесторы продолжают скупать золото на снижении, в то время как западные инвесторы сокращают позиции. Центральные банки восточных развивающихся рынков, исходя из долгосрочных стратегических целей, увеличивают закупки золота во время падения цен. Ограниченные огромным государственным долгом, возможности ФРС по дальнейшему ужесточению политики крайне ограничены, что дает надежду на формирование дна по золоту в ближайшие три-шесть месяцев. Волна покупок золота новыми центробанками, такими как у азиатских государств и Польши, еще далека от завершения; постоянное увеличение золотовалютных резервов центробанками станет основой для долгосрочного бычьего рынка.
Капитал поляризован, логика массированных покупок и продаж противоположна
В текущий период коррекции цен на золото на рынке сложился резкий контраст в поведении Востока и Запада. Центральные банки восточных развивающихся рынков рассматривают коррекцию цен на золото как окно возможностей для формирования долгосрочно диверсифицированных резервов и масштабирут закупки. В то же время западные инвесторы продолжают фиксировать прибыль, делая ставку на то, что ФРС будет придерживаться агрессивной денежно-кредитной политики, а отдельные участники рынка ожидают изменения политики после вступления Кевина Уоша на пост руководителя ФРС.
В отношении дальнейшего курса политики ФРС мнения внутри институтов разделились. Дэйвид Рис, руководитель экономических исследований Schroders, выражает обеспокоенность риском распространения инфляции и перегревом экономики США, что может привести к необходимости повышения ставок; однако команда драгметаллов считает, что риски инфляции под влиянием энергоносителей снижаются, долгосрочные инфляционные ожидания существенно падают, а статистика рынка труда указывает на отсутствие устойчивого давления на рост зарплат. Снижающееся участие рабочей силы сдерживает рост уровня безработицы, и если этот показатель превысит 5%, ожидания рынка в отношении монетарной политики быстро изменятся.
Финансовые ограничения, потолок для повышения ставок ФРС
В нынешних условиях мир вступил в период, когда фискальная политика преобладает, что значительно ограничивает возможности ФРС по ужесточению. В течение следующего года США предстоит рефинансировать государственный долг на сумму от 8 до 10 триллионов долларов, а при этом сохраняется высокая потребность в дефицитном финансировании — давление на выпуск облигаций беспрецедентно, а выплаты по процентам уже превышают расходы на оборону. На рынке поднимается ключевой вопрос: большие долги снижают эффективность денежно-кредитной политики. Хотя повышение ставок увеличивает стоимость заимствований, оно также растит доход по долговым инструментам, а потому эффект от ужесточения ограничен, что дополнительно снижает потенциал для агрессивных действий ФРС.
По мнению основной массы рынка, по мере снижения ожиданий по агрессивной политике, цена на золото в течение 3–6 месяцев найдет локальное дно.
Волна покупок золота центральными банками развивающихся рынков сохраняется
Центральный банк крупной азиатской страны остается крупнейшим суверенным покупателем в мире, его регулярные закупки золота не только напрямую увеличивают спрос, но и оказывают выраженный сигнал, стимулируя внутренний спрос и действия других регуляторов. Данные показывают: когда цена на золото превышала 5000 долларов, ежемесячный объем закупок центробанка составлял лишь 2 тонны, а в июне, на фоне снижения цен до 4250 долларов, покупки возросли до 15 тонн в месяц — рост более чем в 7 раз. По мнению Schroders, реальные закупки могут быть выше публичных данных. Исторически центробанки совершали крупные закупки, раскрывая данные по резервам с запозданием — в нынешних условиях изменения мировой структуры выборочное раскрытие резервной информации является осознанной стратегией.
Долгосрочные перспективы для покупок золота, устойчивая поддержка цен
Согласно расчетам, при цене 4200 долларов за унцию, доля золота в общем резерве страны в Азии составляет лишь 8,3%. Чтобы увеличить эту долю до целевого значения 30% и поддерживать ежемесячные закупки на уровне 15 тонн, потребуется покупать золото без перерыва в течение 33 лет. Это значит, что цикл покупок у центрального банка крупной азиатской страны будет очень продолжительным.
В глобальном масштабе у других центробанков также остается огромный потенциал для наращивания золотых резервов по аналогичным параметрам. В условиях устойчивой стратегии центробанков по увеличению золотых позиций базовая долгосрочная логика бычьего тренда по золоту остается незыблемой.
Заключение
В целом, в краткосрочной перспективе отток западного капитала сдерживает рост цен на золото, но азиатский капитал и мировые центробанки формируют спрос на снижении, что аккумулирует встречное движение. Огромный федеральный долг США ограничивает возможности ФРС по дальнейшему ужесточению; негативные ожидания будут постепенно отрабатываться рынком. Еще важнее — глобальный тренд на диверсификацию валютных резервов со стороны центробанков неизменен: непрерывные закупки со стороны азиатских стран и Польши закладывают долговременную базу для золотого рынка. Краткосрочные рыночные колебания не могут переломить долгосрочный тренд: золото по-прежнему обладает высокой привлекательностью для стратегического размещения средств.
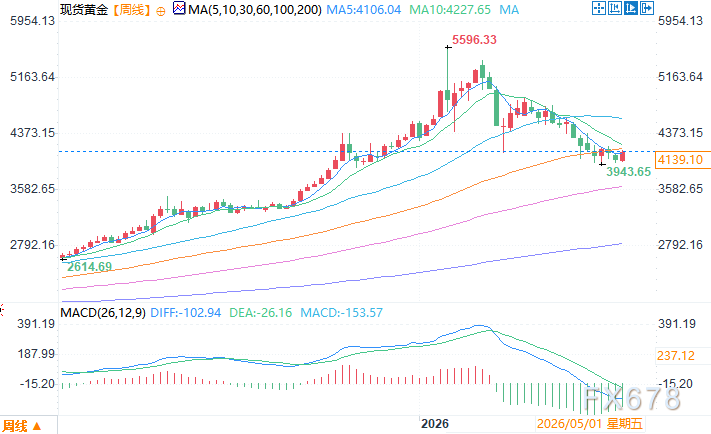
Недельный график спотового золота, источник: YiHuitong
8-й часовой пояс, 22 июля, 12:00 (UTC+8) — цена на спотовое золото составляет 4130,10 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
 VIPЕженедельная стратегия VOO

VIPЕженедельная стратегия XOM
Citigroup: Доходы Nvidia на единицу GW могут вырасти с 18 млрд до 40 млрд долларов, стоимость инфраструктуры AI продолжает увеличиваться
Отчет Citi указывает, что Nvidia предоставила новое разрешение на обратный выкуп акций на сумму 150 млрд долларов, а до конца 2028 финансового года общий объем обратного выкупа достигнет 235 млрд долларов, что демонстрирует уверенность в росте свободного денежного потока, обусловленного развитием AI. Одновременно компания расширяет свою деятельность от GPU к вопросам безопасности AI, программному обеспечению и инфраструктуре полного цикла; ожидается, что доходность на каждый гигаватт вырастет с 18 млрд долларов в эру Hopper до 40 млрд долларов в эру Rubin.
Цены на крипто
Далее


