
CNY: Структурные скрытые угрозы за сильным экспортом

Morning FX
На прошлой неделе сильные данные по экспорту вновь потрясли рынок — в июне экспорт вырос на 27%, а торговый профицит составил 120 млрд долларов. Однако при внимательном анализе становится ясно, что экспорт далеко не так блестящ, как кажется на первый взгляд — за сильными показателями скрываются структурные риски.
Почему так? Прежде всего, обратим внимание на распределение по объему и ценам экспорта. По данным таможни, темпы роста цен экспортных товаров за январь-май этого года увеличились с -3,6% до 8,9% в годовом выражении, тогда как годовой рост физического объема экспорта снизился с 8,3% до 3,2%. Иными словами, основным фактором опережающего роста экспорта стало повышение цен, а не увеличение объема.
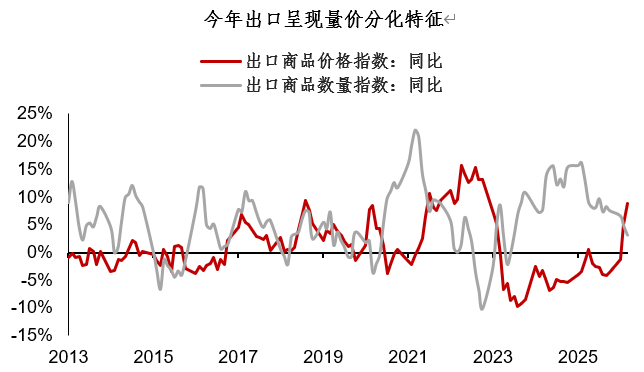
В ходе общения с коллегами часто возникает вопрос: «Повлияет ли укрепление курса юаня на экспорт?». Этот вопрос не так уж прост, но очевидно, что темпы роста экспортных объемов (3,2%) на самом деле уже не такие яркие, как кажутся по общим данным.
Еще один момент: даже с учетом повышения экспортных цен это распределение крайне неравномерно. Анализ цен из таможенной статистики по 98 экспортным отраслям показывает, что в большинстве отраслей цены на экспортную продукцию снизились в годовом выражении (70%), а их рост отмечен лишь в меньшей части (30%). Несмотря на то, что в этом году мировые цены производителей (PPI) растут, число отраслей с положительной динамикой экспортных цен увеличилось, однако в большинстве отраслей цены и маржа остаются под давлением — отчетливо выражено "разделение по принципу 30% на 70%".
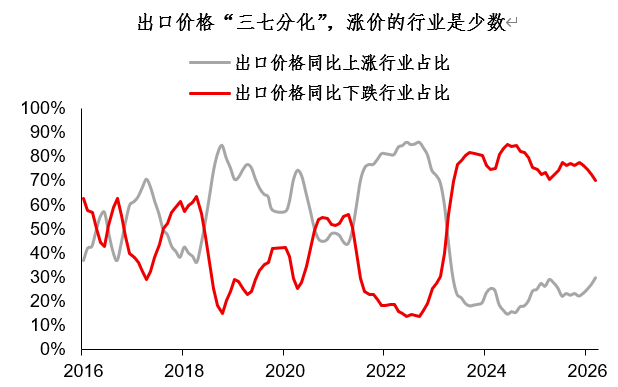
Итак, какие именно отрасли растут за счет повышения цен на экспорт? В первую очередь это цепочки поставок сырьевых товаров (медь, олово, химическая продукция и т.д.), а также AI-индустрия (интегральные схемы, оптические модули и др.). За пределами этих сегментов — в текстиле и одежде, кожгалантерее, стали, сельскохозяйственной продукции — экспортные цены в целом падают.
Что означают подобные дивергенции объемов и цен экспорта, «разделение 30/70» для валютного рынка?
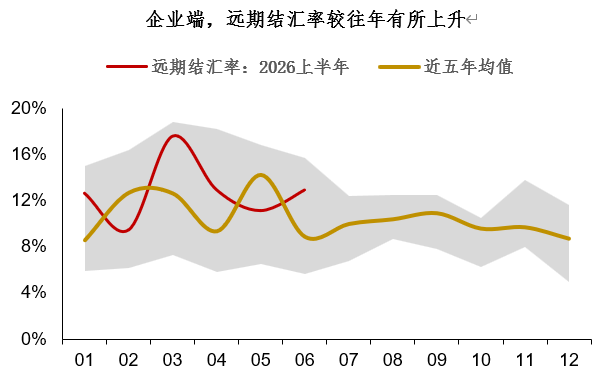
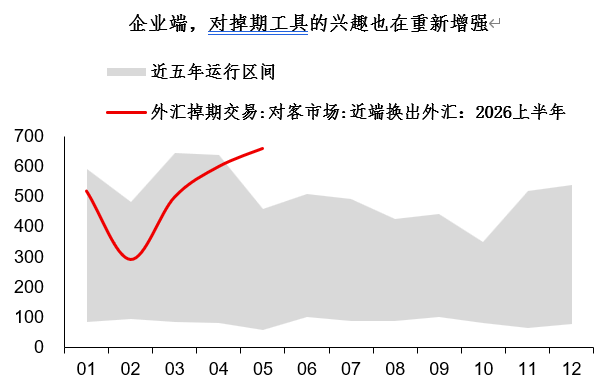
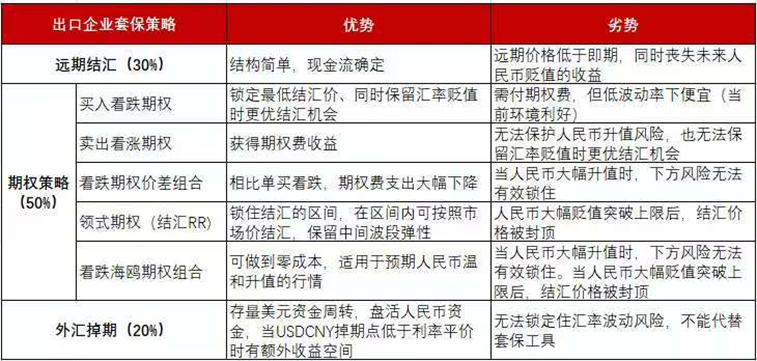
По мнению автора, экспортная цепочка переживает не обширный подъем, а структурное восстановление, что ведет к тому, что поступления валюты тоже приобретают точечный и импульсный характер. Судя по последним данным по валютным операциям, поведение компаний носит ярко выраженный адаптивный характер — объемы срочной продажи экспортной выручки увеличились по сравнению с прошлым годом, а интерес к своп-инструментам вновь растет... Все вышеперечисленное говорит о том, что для валютного рынка в новых условиях портфель инструментов хеджирования (а не один-единственный инструмент) может оказаться более оптимальным выбором защиты от рисков.
Подведем итоги сегодняшнего обзора:
1. Экспорт не столь блестящ, как выглядит на первый взгляд: за сильными итогами стоят структурные риски. Главный драйвер устойчивого опережения экспорта — это рост цен, а не увеличение объемов, при этом цены в большинстве отраслей и их маржа остаются под давлением, остается выраженная "30/70" дивергенция.
2. Экспортная цепочка переживает не широкомасштабное процветание, а структурное восстановление — отсюда характерные для потоков валюты временные и импульсные особенности. По данным по валютным операциям, заметен явный адаптивный характер поведения компаний: повышен объем срочной продажи выручки, растет интерес к свопам;
3. Все эти сигналы говорят о том, что для валютного рынка в новых реалиях наиболее эффективным выбором может быть не один инструмент хеджирования, а их внятная комбинация. В завершение — рекомендуем также ознакомиться с нашим предыдущим материалом по хеджированию для экспортно-импортных компаний: «Стратегии хеджирования: для экспортеров».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
JP Morgan: скрытая угроза для рынка акций США — кредитное плечо возвращается
Число увольнений в американских компаниях в сентябре достигло самого низкого уровня за четыре года, но желание нанимать сотрудников снизилось до пятнадцатилетнего минимума.
Согласно отчету Challenger, Gray & Christmas, американские компании в сентябре объявили о сокращении персонала на 20% меньше по сравнению с прошлым годом, однако количество увольнений в технологических компаниях выросло на 77% по сравнению с предыдущим месяцем. Количество планируемых новых вакансий в сентябре снизилось на 23% в годовом выражении. В тот же день количество первичных заявок на пособие по безработице в США за прошлую неделю снизилось до 197 тысяч, что близко к минимуму с 1969 года.

Дефицит NAND может продолжаться до 2028 года! Citi положительно оценивает рост цен на чипы памяти благодаря спросу на AI и вновь подтверждает рекомендацию "покупать" акции SanDisk (SNDK.US).
Согласно исследованию Citi, опубликованные Micron Technology результаты за четвертый финансовый квартал еще раз подтверждают устойчивую напряженность на рынке NAND флеш-памяти. Ожидается, что дисбаланс между спросом и предложением в отрасли может сохраниться до 2028 года, что будет поддерживать цены на чипы памяти.

Nebius (NBIS.US) приобретает израильский стартап Inferize для усиления бизнеса AI-вычислений, сумма сделки может достигать 150 миллионов долларов.
AI-облачный инфраструктурный сервис-провайдер Nebius объявил о приобретении израильского стартапа в области искусственного интеллекта Inferize, что позволит ещё больше усилить его возможности в инфраструктуре AI-выводов.
Цены на крипто
Далее


