
Евро: среднесрочная тенденция сохраняет слабость

С июня американский фондовый рынок покончил с односторонним ростом и вернулся к волатильности, разница в доходности между американскими и европейскими акциями сократилась. Тем не менее, евро продолжает оставаться слабым и не получил явного импульса к росту вследствие колебаний на рынках акций.
Почему возникла такая ситуация и каковы перспективы евро в дальнейшем? Мы рассмотрим это с различных точек зрения:
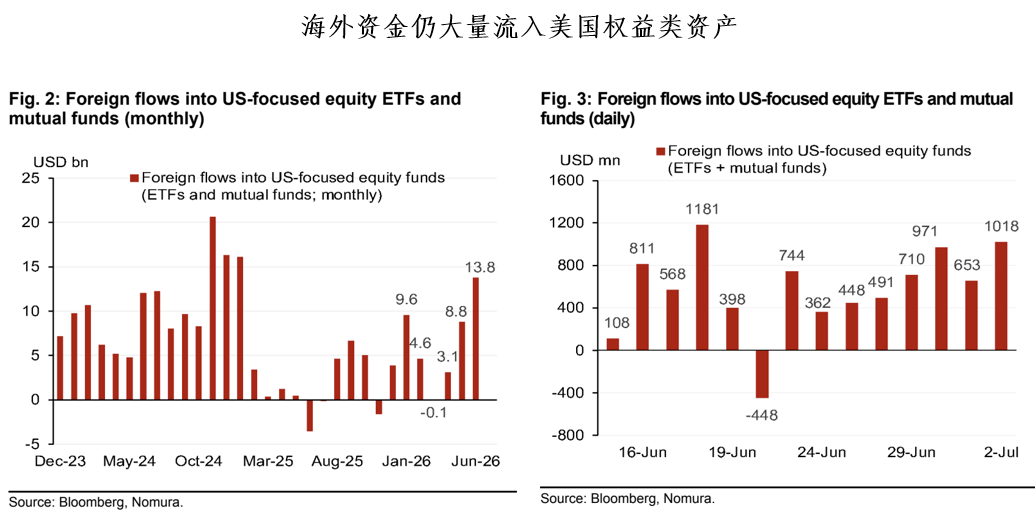
Во-первых, с позиции движения капитала, благодаря поддержке высокой оценки ведущих AI-компаний США, долларовые активы остаются привлекательными для инвестирования.
В период с 26 июня по 2 июля чистый приток иностранных инвестиций в американские ETF и паевые фонды (3,8 млрд долларов США) оставался положительным, а по итогам всего июня этот показатель достиг 13,8 млрд долларов, что стало максимальным значением с января 2025 года (16,1 млрд долларов).
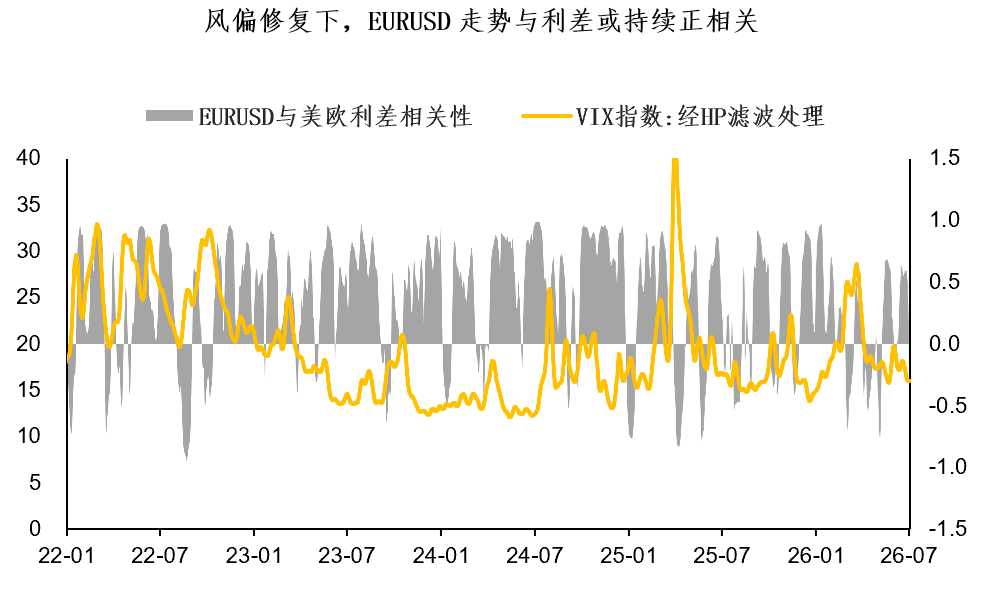
Кроме того, ролл доходности между США и Европой также серьёзно влияет на краткосрочную динамику EURUSD. На фоне восстановления аппетита к риску и снижения индекса VIX волатильность остаётся низкой, что стимулирует активность кэрри-трейдеров, и ставка по дифференциалу еще какое-то время будет определять динамику EURUSD.
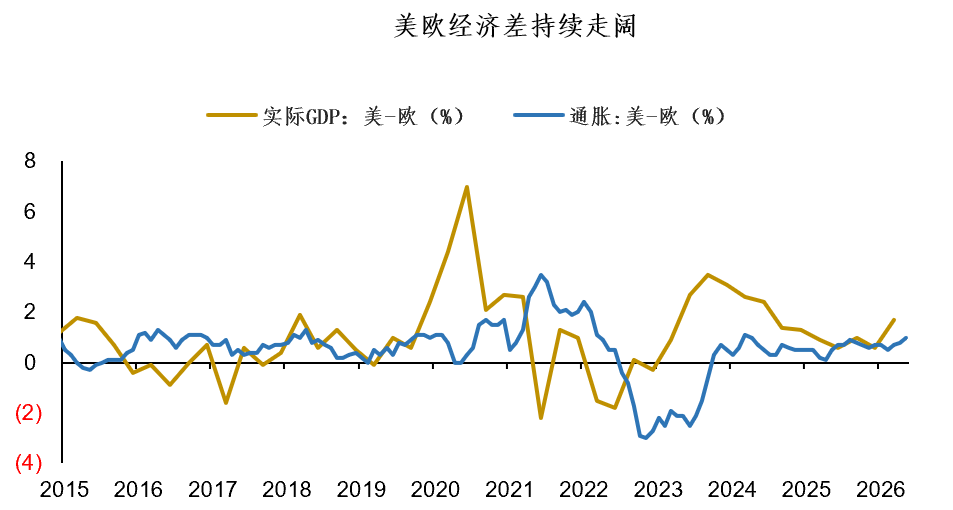
Сохраняющийся разрыв в динамике экономик в средне- и долгосрочной перспективе поддерживает “силу доллара и слабость евро”. Основные макроэкономические показатели свидетельствуют о том, что экономика США по сравнению с еврозоной характеризуется более высокой динамикой роста и устойчивой инфляцией, а расхождение в фундаментах между США и Европой продолжает увеличиваться.
В перспективе различия в темпах развития AI-индустрии двух регионов также могут дополнительно расширять фундаментальные различия между экономиками США и Европы:
Как страна, лидирующая в строительстве AI-инфраструктуры, согласно протоколу последнего заседания FOMC, представители ФРС выразили ещё бо́льшие опасения по поводу инфляции в будущем. По сравнению с предыдущими периодами, большее число чиновников впервые выделили инвестиционный бум, обусловленный инфраструктурой AI, как новый источник устойчивого инфляционного давления.
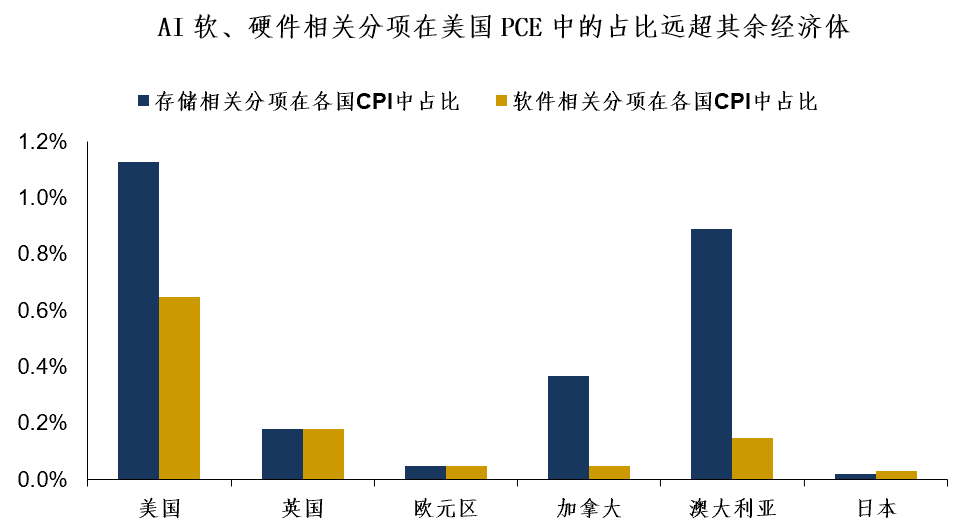
В исследовании Goldman Sachs отмечается, что независимо от того, идет ли речь о “железе” или “софте”, индекс потребительских расходов (PCE) в США в гораздо большей степени зависит от этих категорий, чем аналогичные показатели других развитых стран, влияние развития AI на американский PCE значительно выше, чем в других развитых странах.
Что касается Европы, как указано в докладе ЕЦБ, эффект от цифровых инвестиций реализуется с задержкой в связи с особенностями кривой производительности J. В течение длительного времени Европа недоинвестировала в нематериальные активы и ИКТ, что приводит к продолжающемуся структурному дисбалансу инвестиций. Это и дальше расширяет разрыв в производительности между США и Европой и сдерживает экономический рост в Европе в средне- и долгосрочной перспективе.
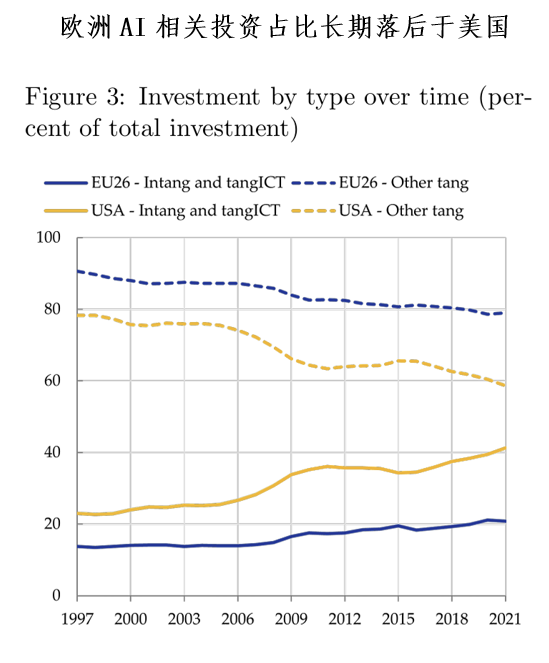
Выводы сегодняшнего обзора:
1. Несмотря на волатильность на американском фондовом рынке и снижение дифференциала доходности между активами США и Европы, высоко оцененные AI-активы остаются привлекательными для внешнего капитала, объем зарубежных инвестиций в американские ETF и паевые фонды продолжает расти, а EURUSD остаётся слабым;
2. На фоне восстановления аппетита к риску доходность между долларом и евро будет оставаться ключевым фактором краткосрочных колебаний EURUSD, а продолжающееся расхождение в фундаментальных показателях поддержит долгосрочную тенденцию “сильный доллар — слабый евро”;
3. В будущем обеспокоенность влиянием AI на инфляцию в США и недостаточные инвестиции в соответствующие технологии в Европе будут ещё больше раздвигать экономический разрыв между США и Европой на определённый период.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Почему золото остается стабильным после выступления Walsh?

Налоговый шторм в банковском секторе Великобритании: сложный выбор между восполнением бюджета и финансовой стабильностью, эскалация противостояния между министром финансов Шили и главой центрального банка Бейли.
Министр финансов Великобритании Джон Хили планирует повысить налоги для банков в бюджетном проекте 28 октября, чтобы компенсировать резкое сокращение финансовых резервов из-за роста затрат на заимствования, вызванного войной.

Уолл-стрит только что распродала всё — грядёт массовое короткое сжатие?
Рынок переживает фазу усиленной де-рискификации: хедж-фонды пятый день подряд показывают чистые продажи акций AI, нивелируя чистые покупки с 2025 года. Тем не менее, фьючерсы на Nasdaq 100 демонстрируют разворот в виде молота, а полупроводниковый сектор и корейский фондовый рынок находятся в состоянии крайней перепроданности и достигают важной поддержки. По мере того как продажи со стороны «быков» становятся все более полными, а позиции медведей переполнены, распродажа на рынке, возможно, близка к завершению, а условия для отскока и короткого сжатия постепенно созревают.

Цены на крипто
Далее


