
Китайский юань: почему волатильность RR значительно растет?

Morning FX
В последнее время на рынке валютного курса юаня выделяется один важный сигнал: как на внутреннем, так и на внешнем рынках, подразумеваемая волатильность RR заметно выросла.
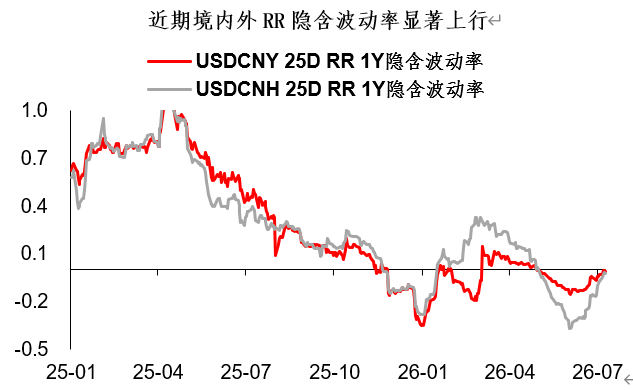
Так называемый RR (Risk Reversal, опционы с обратным риском) — это стратегия одновременной покупки опциона call вне денег и продажи опциона put вне денег. Чем выше подразумеваемая волатильность RR, тем больше рынок форекс настроен бычье по отношению к USDCNH (медвежье к юаню); наоборот, при снижении этой волатильности рынок становится больше настроен бычье к юаню (медвежье к USDCNH). Означает ли нынешний рост RR, что ожидания по укреплению юаня ушли на второй план?
Чтобы ответить на этот вопрос, стоит разобрать структуру RR. В феврале-марте этого года RR на внутреннем и внешнем рынках уже демонстрировал рост, тогда основным драйвером было укрепление доллара, что приводило к покупке опционов call, волатильность по call росла быстрее; но текущий виток отличается — основной драйвер роста RR сейчас — это закрытие позиций по опционам put, волатильность на put снижается быстрее.
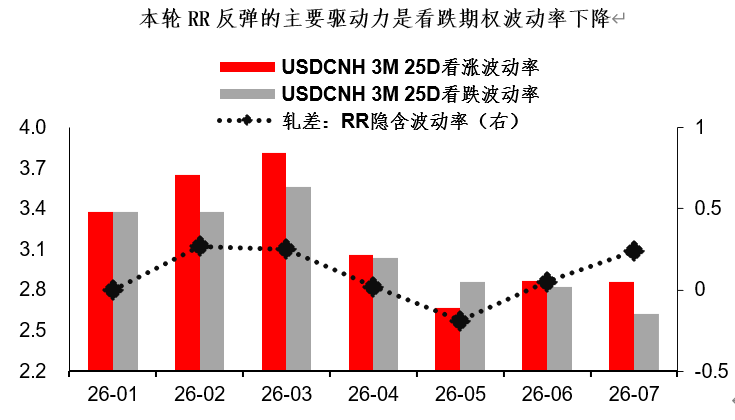
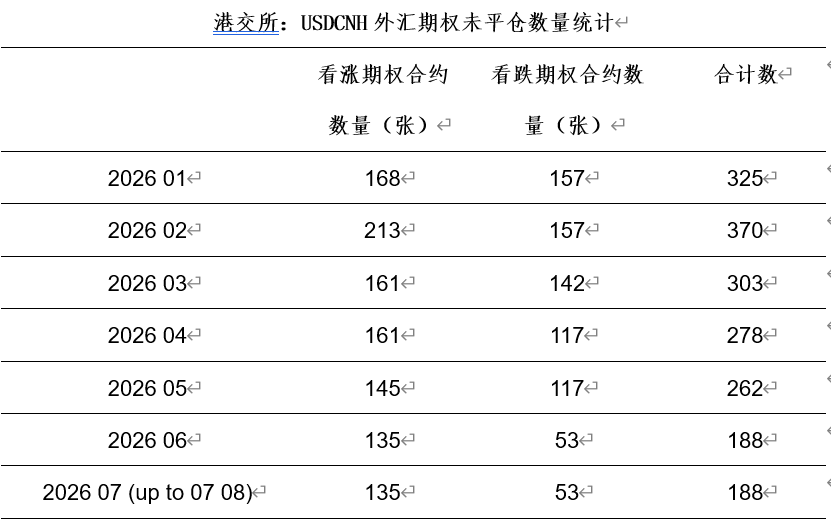
Не случайно, данные по позициям опционов на валюту на Гонконгской бирже также подтверждают это. Судя по таблице ниже, за последний месяц открытый интерес по опционам call на USDCNH на Гонконгской бирже снизился со 145 до 135 контрактов, а по put — со 117 до 53. Очевидно, количество put-опционов снижается быстрее, что демонстрирует явные признаки закрытия позиций инвесторами.
Анализируя и объёмы, и цены, становится ясно, что основным драйвером волатильности RR на внутреннем и внешнем рынках в этот раз стало закрытие коротких позиций по USDCNY/USDCNH. За этим стоит то, что к середине года рыночный взгляд на юань сменился с преимущественно бычьего на нейтральный.
Почему же происходит сдвиг в нейтральный взгляд на юань? Причин множество, автор считает, что фундаментальная причина — в дифференциации экономики: внешний спрос очень силен, внутренний — слаб. Такая острая дифференциация исторически встречается редко и объясняет многие явления на внутренних рынках ставок и валют.. Что ждать от внутреннего спроса во втором полугодии? Будут ли новые экономические меры? Рыночные ожидания невысокие, заседание Политбюро во второй половине июля — окно для наблюдений.
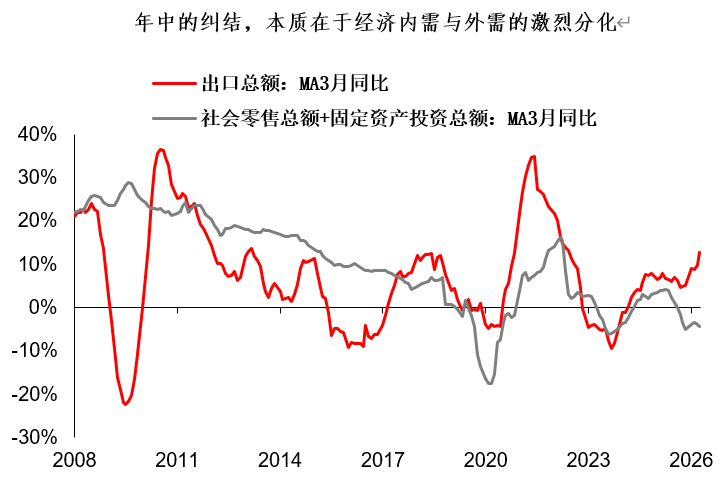
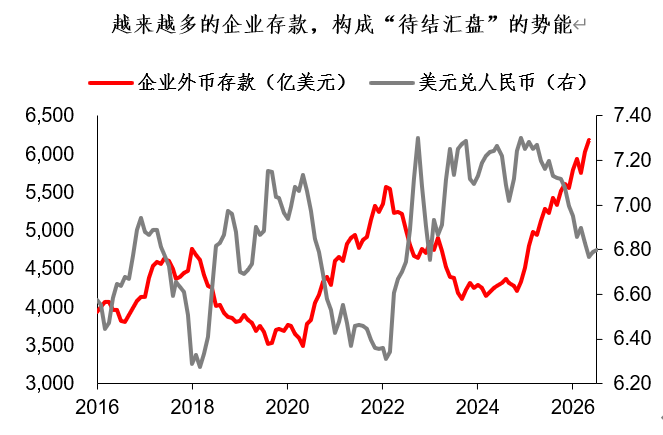
Главный аргумент в пользу бычьей позиции по юаню во втором полугодии — сильный экспорт и накапливающийся “отложенный обмен”. Согласно данным Центробанка, к середине года внутренние валютные депозиты достигли 1,1 трлн долларов, из них депозиты предприятий — 620 млрд долларов, оба показателя на историческом максимуме.
Рост депонирования валюты предприятиями («отложенный обмен») набирает силу, когда будет реализован этот потенциал? Третий квартал обычно не является сезоном массового обмена валюты, все зависит от понимания и реализации стратегии “обмена на высоких уровнях”.
Подводя итог сегодняшнего выпуска:
1. На рынке валютного курса юаня в последнее время как внутри страны, так и за её пределами, подразумеваемая волатильность RR заметно выросла. Основным драйвером роста волатильности RR стала ликвидация коротких позиций по USDCNY/USDCNH. К середине года рыночное мнение по юаню смещается с бычьего к нейтральному;
2. Почему меняется отношение к юаню? Причин много, но фундаментальная — радикальная дифференциация экономики. Что ожидать от внутреннего спроса во втором полугодии, появятся ли новые меры? Заседание Политбюро в конце июля — ключевое событие для наблюдения;
3. Главный драйвер для бычьей позиции по юаню — сильный экспорт и накапливающаяся масса валютных депозитов (“отложенный обмен”). Но третий квартал не является пиком обмена, фокус — на реализации стратегии “обмена на высоких уровнях”.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Morgan Stanley громко заявляет, что физический AI и космос станут «новой энергией» экономики! Увеличивает долю SpaceX (SPCX.US), целевая цена — 300 долларов
Морган Стэнли опубликовал исследовательский отчет по физическому искусственному интеллекту, космосу и SpaceX (SPCX.US), в котором отмечается, что роботы и космическая индустрия преобразят мировую экономику. Их влияние сравнивается с ролью электричества в современной экономике.

Заместитель председателя Европейского центрального банка предупредил о "пузыре": оценка AI-активов "очень высока", а фондовый рынок легко может скорректироваться.
Вице-президент Европейского центрального банка Вуичич предупреждает: рост стоимости активов, вызванный искусственным интеллектом, подвержен риску коррекции.

Цены на крипто
Далее


