
ФРС сигнализирует о мягкой денежно-кредитной политике: новые подходы к инвестициям в акции США, золото и краткосрочные облигации

Huitong Сеть, 7 июля—— Уильямс вновь выступил с голубиным заявлением.
Он откровенно признал, что общий уровень инфляции остается относительно высоким, однако снижение цен на энергоносители является значительным позитивом, и ожидается, что в ближайшие месяцы цены на энергоносители будут снижаться, что продолжит охлаждать общую инфляцию; влияние тарифов на увеличение цен, скорее всего, уже достигло пика, и давление на рост цен будет постепенно ослабевать.
Что касается экономических основ, рынок труда остается стабильным, экономика США способна поддерживать ровный темп роста, инвестиционный бум в сфере AI продолжится, и отраслевое расширение продолжит поддерживать экономику. В части монетарной политики Уильямс считает, что текущий диапазон ключевых ставок находится в подходящем диапазоне, а существующая денежно-кредитная политика достаточна для достижения двух основных целей: стабильности цен и полной занятости.
В то же время под влиянием многочисленных рыночных неопределенностей Федеральной резервной системе не следует давать слишком точные долгосрочные прогнозы,
Мнения по распределению активов от институциональных инвесторов
Мировой гигант управления активами BlackRock в своем прогнозе на середину 2026 года отмечает, что мировая экономика вступила в период дефицита, расширение отраслевых инвестиций продолжает увеличивать ограниченность предложения в различных отраслях upstream, отсюда вытекают три ключевые инвестиционные линии: дефицитный рост, устойчивый доход и выход за рамки традиционного распределения активов, с акцентом на активный поиск возможностей в дефицитных направлениях и основной переоценкой в пользу американских акций.
В сочетании с последними голубиными заявлениями Уильямса, снижающаяся инфляция, стабильная экономика и отсутствие ужесточения денежной политики создают благоприятную макроэкономическую среду для американских акций, облигаций с коротким сроком погашения, драгоценных металлов и других видов активов. Структурные возможности для различных активов становятся более очевидными, мы можем построить многоуровневый портфель, опираясь на макро- и институциональные сигналы.
Рынок уже заранее заложил в цены долгосрочные отраслевые бонусы роста, индекс S&P 500 ранее показал значительный рост, продемонстрировав лучший квартал за шесть лет.
Нет необходимости агрессивно наращивать позиции в активах, связанных с технологиями, достаточно умеренно ориентироваться на upstream оборудование, не стоит гоняться за популярными downstream историями.
Фундаментальная поддержка прибыльности американских акций очень прочна, ожидается, что прибыль S&P 500 во втором квартале вырастет на 23% в годовом выражении, что уже седьмой квартал подряд двузначный рост.
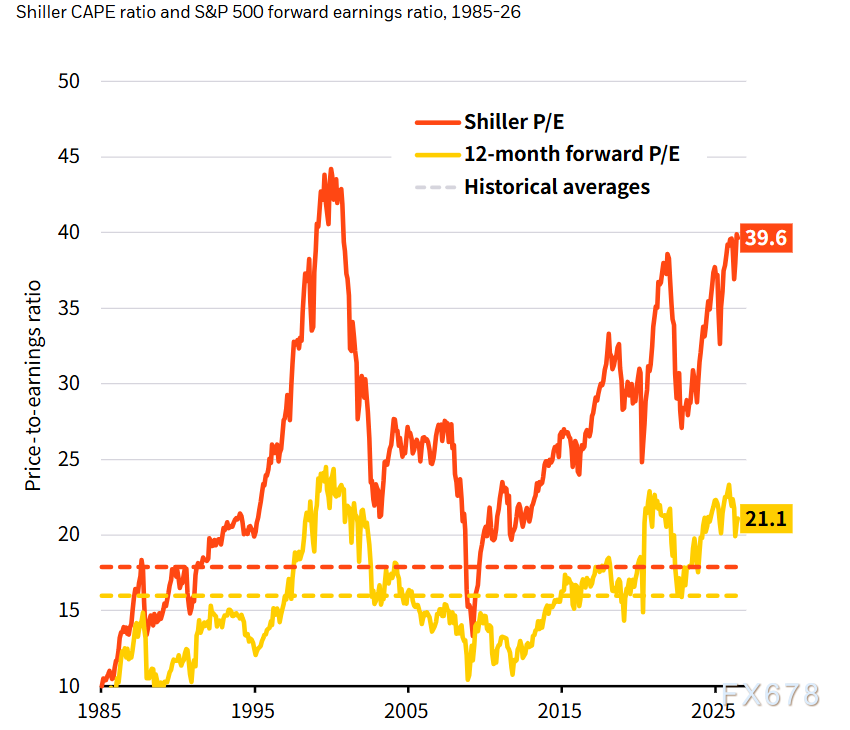
(Ожидания по темпам роста и оценкам возрастают одновременно, частично снимая пузырь на рынке)
В то же время в Европе, Великобритании и Японии не хватает отраслей с высоким потенциалом, недостаточная гибкость роста, потому подходят только для нейтральной доли портфеля.
Макроэкономическая поддержка: Голубиная риторика Уильямса расширяет категории выгодных активов
По мнению Уильямса, продолжающееся падение цен на энергоносители будет способствовать дальнейшему снижению инфляции, ценовой шок от тарифов достиг пика, давление высокой инфляции постепенно смягчается, а занятость стабильна, экономика функционирует гладко и отраслевые инвестиции продолжают поддерживать реальный сектор.
Монетарная политика на текущем уровне соответствует поставленным целям, на фоне множества неопределенностей не будет отмечено жестких сигналов ужесточения, вероятность масштабного повышения ставок существенно снизилась.
Во-вторых, облигации с коротким и средним сроком — снижение инфляции и слабые ожидания повышения ставок уменьшают давление на рост доходности, однако чувствительность длинных бумаг к изменению ставок по-прежнему высока, а соотношение риск/доходность у коротких выпусков выделяется;
В-третьих, драгоценные металлы, такие как золото — ожидания по снижению реальных ставок, глобальные геополитические неопределенности и спрос на валютное укрытие повышают ценность золота в портфеле, что позволяет хеджировать волатильность на рынке акций и улучшать защитные свойства портфеля.
Две основные инвестиционные линии и стратегия распределения по классам активов
В первую очередь рекомендуется национальные облигации еврозоны с коротким и средним сроком, а параллельно инструменты публичного и частного кредитования с устойчивым денежным потоком; избегать длинных бумаг с высокой волатильностью, так как у них велика процентная чувствительность и слабый эффект хеджирования.
В кредитном сегменте необходим тщательный отбор: выбирать только те инструменты, где денежные потоки прозрачны, обеспечена защита прав кредиторов и высокая ликвидационная стоимость, избегать кредитных активов со слабым фундаментом.
Простое деление на традиционные акции, облигации и альтернативные классы больше не подходит для современного рынка; инвестиции должны прежде всего исходить из отраслевых тем и уровня риска, а уже затем подбирать инструменты. Инфраструктурные активы служат этому примером: они удовлетворяют реальным отраслевым потребностям, обеспечивают стабильный длительный денежный поток и объединяют свойства роста и дохода; а золото и другие драгоценные металлы стоят особняком, являясь отличным инструментом хеджирования в разных циклах.
Тактическая структура распределения по классам предельно ясна: основной акцент на американских акциях, нейтральное распределение по европейским, британским и японским, умеренно и диверсифицированно по технологическому сектору; в фиксированный доход — фокус на кратко- и среднесрочных гособлигациях; строго отбирать качественные кредитные инструменты, тщательно контролировать риски; альтернативные активы — небольшая доля в золоте и инфраструктуре для хеджирования портфельной волатильности.
Резюме
В совокупности, согласно инвестиционным рамкам дефицитного периода на середину 2026 от BlackRock и последним голубиным заявлениям Уильямса, на рынке складывается единая логика: дефицитный отраслевой тренд поддерживает устойчивость прибыли американских акций, ожидания снижения инфляции и почти завершившийся цикл повышения ставок формируют мягкую среду, что также благоприятно для облигаций с коротким сроком погашения и золота, а рынок в целом ориентируется на структурные возможности без тотального роста или системного падения.
Основная идея диверсификации — сбалансировать три класса активов: рост, фиксированный доход и защитные инструменты, с опорой на американские акции как ядро портфеля, краткосрочные облигации для стабильного “кэша” и золото для страховки от “черных лебедей”, тщательно отбирая инструменты, отказаться от упора только на один сектор и от пассивно распределенных стратегий.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Спрос на AI стимулирует ускоренное расширение производства TSMC, к концу года месячная производственная мощность 2-нм чипов достигнет 120 000 пластин.
По сообщениям, такие гиганты, как Apple, Nvidia и AMD, коллективно увеличили заказы на 10%–20%, что напрямую стимулировало месячную производственную мощность TSMC для 2-нм чипов к концу года достичь 120 000 пластин, что более чем на 20% превышает первоначальный прогноз. Кроме того, цель на 2027 год будет достигнута на два года раньше. Одновременное увеличение производства на пяти заводах — первый случай в истории, а годовой совокупный темп роста мощности в 2026–2028 годах достигнет 70%.
Распродажа долгосрочных гособлигаций продолжается! Доходность 10-летних казначейских облигаций США снова превысила 5,2%, противостояние между «взрывным ростом искусственного интеллекта» и «ростом стоимости заимствований» обостряется
В понедельник цены на нефть выросли, а государственные облигации США снова подверглись распродаже на фоне усиления опасений по поводу инфляции после того, как президент США Дональд Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива.
Банки годами зарабатывали на неиспользуемых средствах, но AI-агенты собираются изменить это?
Многие годы банки зарабатывали на неиспользуемых средствах клиентов, но искусственные интеллектуальные агенты могут изменить эту ситуацию.
Goldman Sachs: На рынке акций США наблюдается ситуация «сильный индекс, слабая уверенность», а коррекционный рост может стать основным трендом следующего этапа
Goldman Sachs отмечает, что на американском фондовом рынке сейчас наблюдается необычная ситуация — индексы демонстрируют сильные результаты, однако доверие инвесторов остаётся слабым. Это означает, что на рынке всё ещё есть потенциал для дальнейшего роста, а ранее отставшие от лидеров AI акции могут испытать рост в рамках коррекции.

Цены на крипто
Далее


