
Goldman Sachs впервые смотрит на Luckin позитивно: компания расширяется вопреки ценовой войне, целится на 55 000 магазинов в материковом Китае

Goldman Sachs впервые включил Luckin Coffee в свой охват и дал рейтинг "покупать", считая, что этот крупнейший китайский бренд свежесваренного кофе демонстрирует прочный конкурентный барьер в условиях острой ценовой конкуренции. Потенциал расширения сети в материковом Китае далеко не исчерпан, а улучшение рентабельности и потенциал возврата акционерам служат дополнительными катализаторами роста.
Goldman Sachs установил 12-месячную целевую цену акций Luckin Coffee на уровне 49 долларов, что подразумевает примерно 61% потенциала роста по сравнению с текущей ценой 30,51 доллара. Оценка основана на ожидаемом коэффициенте P/E 21x на 2026 год, плюс 10% дисконт на OTC рынок. Luckin, благодаря преимуществу масштабирования и цифровым возможностям, по-прежнему обладает значительным потенциалом увеличения доли на рынке свежесваренных напитков материкового Китая, при этом 55 000 магазинов рассматриваются как достижимая цель.
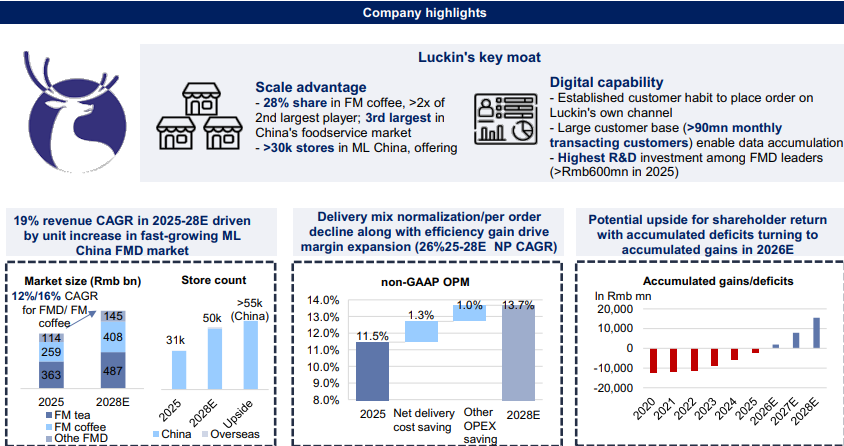
С 2025 по 2028 годы ожидается, что совокупные среднегодовые темпы роста выручки и скорректированной (Non-GAAP) чистой прибыли Luckin составят 19% и 26% соответственно, за счет расширения числа магазинов, нормализации субсидий на доставку (что поддержит восстановление маржинальности) и дальнейшего повышения эффективности операций. Одновременно с этим, поскольку компания прогнозирует переход от накопленного убытка к накопленной прибыли к 2026 году, пространство для возврата акционерам также расширяется: в апреле 2026 года Luckin объявил о программе обратного выкупа акций на сумму 300 миллионов долларов, что составляет около 3% от рыночной капитализации компании.
Цель 55 000 магазинов: масштаб и цифровизация как основа экспансии
Пространство для дальнейшего расширения сети Luckin в материковом Китае продолжает оставаться значительным. К концу 2025 года компания будет владеть более чем 30 000 магазинов на территории Китая, занимая 28% рынка свежесваренного кофе по GMV — это примерно вдвое больше, чем у второго бренда, Starbucks. В качестве ориентира рассматриваются 35% рынка, которые занимает кофе 711 (City Café) на Тайване: если Luckin достигнет такой же доли, предполагаемое количество магазинов составит около 56 000.
Три ключевые логики, поддерживающие достижение этой цели:
Во-первых, средняя цена в Luckin составляет примерно 14 юаней, что вдвое ниже Starbucks и эквивалентно 0,4 средней часовой зарплаты по материковому Китаю, что обеспечивает высокую доступность и отличное соотношение цена/качество — важная база для роста распространенности;
Во-вторых, стимулируя заказы через собственное приложение или мини-программы, Luckin накопил более 98 миллионов ежемесячно активных пользователей и 450 миллионов зарегистрированных членов, выстроив сильную data-driven операционную модель. В 2025 году инвестиции в R&D превысят 600 миллионов юаней — это первое место среди ведущих брендов свежих напитков;
В-третьих, некофейные продукты (включая свежие чайные напитки, соки и пр.) в 2025 году заняли более 20% объема продаж, что способствует выходу на рынки городов более низкого уровня и расширению клиентской базы.
"Снизу вверх" сценарный анализ также показывает, что, исходя из потребления на душу населения по разным уровням городов, верхний предел магазинов Luckin в материковом Китае может достигать порядка 69 000.
Ценовая война становится более рациональной, путь восстановления маржи ясен
Скорректированная (Non-GAAP) рентабельность по операционной прибыли Luckin в 2023 году достигала исторического максимума в 13%, но затем снизилась до приблизительно 11,5% в 2024-2025 годах вследствие агрессивной ценовой войны с Cotti Coffee (которая в 2023-2024 годах проводила акции по цене 9,9/8,8 юаней на весь ассортимент) и эффекта разбавления сопоставимых продаж из-за быстрого расширения сети.
В 2026 году конкурентная среда заметно улучшится по сравнению с провалом 2023-2024 годов. Cotti уже в феврале 2026 года отменил акцию 9,9 юаней на все продукты, а по данным каналов, маржинальность их магазинов после сокращения субсидий резко ухудшилась; наблюдается тенденция чистого сокращения числа точек.
Одновременно восстановление субсидий на платформах доставки к более нормальным уровням приведет к снижению доли заказов через доставку с 35%-45% в 3-4 кварталах 2025 года до примерно 30%, а себестоимость одного заказа, как ожидается, упадет в годовом выражении на высокие однозначные проценты. Согласно прогнозам, темпы роста операционной маржи Luckin будут положительными с 3-го квартала 2026 года.
Прогноз на 2028 год предполагает, что скорректированная (Non-GAAP) операционная маржа Luckin будет постепенно расти до 14%, чистая маржа составит 10%, а доля свободного денежного потока в выручке также улучшится до высоких однозначных процентов.
Международная экспансия: перспективы Юго-Восточной Азии, США требуют времени
Компания осторожно оценивает зарубежный бизнес Luckin, прогнозируя, что его вклад в выручку в 2028 году составит лишь низкие однозначные проценты.
На рынке Юго-Восточной Азии Luckin сейчас имеет по 82-83 магазина в Сингапуре (собственные) и Малайзии (по франшизе с местным партнером Hextar Industries Berhad). Размер рынка свежесваренных напитков в регионе составляет лишь около 0,3 от китайского, и даже если ориентироваться на траекторию расширения Mixue Bingcheng в Юго-Восточной Азии, GMV за пределами Китая составляет лишь средние однозначные проценты по отношению к домашнему рынку, потенциал роста ограничен.
На рынке США Luckin сталкивается с более высокими барьерами: Starbucks и Dunkin’ вместе занимают примерно две трети числа специализированных заведений напитков в США; привычка заказывать через приложение еще не сформировалась, а процесс открытия магазинов более сложный и дорогой. Даже при успешной реализации масштабная экспансия Luckin в США потребует значительного времени.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Спрос на AI стимулирует ускоренное расширение производства TSMC, к концу года месячная производственная мощность 2-нм чипов достигнет 120 000 пластин.
По сообщениям, такие гиганты, как Apple, Nvidia и AMD, коллективно увеличили заказы на 10%–20%, что напрямую стимулировало месячную производственную мощность TSMC для 2-нм чипов к концу года достичь 120 000 пластин, что более чем на 20% превышает первоначальный прогноз. Кроме того, цель на 2027 год будет достигнута на два года раньше. Одновременное увеличение производства на пяти заводах — первый случай в истории, а годовой совокупный темп роста мощности в 2026–2028 годах достигнет 70%.
Распродажа долгосрочных гособлигаций продолжается! Доходность 10-летних казначейских облигаций США снова превысила 5,2%, противостояние между «взрывным ростом искусственного интеллекта» и «ростом стоимости заимствований» обостряется
В понедельник цены на нефть выросли, а государственные облигации США снова подверглись распродаже на фоне усиления опасений по поводу инфляции после того, как президент США Дональд Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива.
Банки годами зарабатывали на неиспользуемых средствах, но AI-агенты собираются изменить это?
Многие годы банки зарабатывали на неиспользуемых средствах клиентов, но искусственные интеллектуальные агенты могут изменить эту ситуацию.
Goldman Sachs: На рынке акций США наблюдается ситуация «сильный индекс, слабая уверенность», а коррекционный рост может стать основным трендом следующего этапа
Goldman Sachs отмечает, что на американском фондовом рынке сейчас наблюдается необычная ситуация — индексы демонстрируют сильные результаты, однако доверие инвесторов остаётся слабым. Это означает, что на рынке всё ещё есть потенциал для дальнейшего роста, а ранее отставшие от лидеров AI акции могут испытать рост в рамках коррекции.

Цены на крипто
Далее


