
Первая речь Уолша — «поворотный момент за десятилетие»? Nomura: осторожно — «превентивное повышение ставки» может перерасти в «существенное ужесточение»

Главный макростратег Nomura Securities Naka Matsuzawa считает, что июньское заседание ФРС может впоследствии стать «переломным моментом, случающимся раз в десятилетие», а именноповоротным пунктом кредитного цикла иначалом окончания эры AI-бумa.
По информации Chasing Wind Trading Desk, в еженедельном макростратегическом отчёте от 19 июня Naka Matsuzawa отмечает, чторынок в настоящее время переоценивает риск повышения ставки ФРС в этом году, но серьёзно недооценивает риски более долгосрочного повышения ставок.
Он предупреждает, чтоопределяемое сейчас рынком и ФРС как «превентивное» одно-два повышения ставок на деле несут существенный риск перерастания в систематический цикл ужесточения. В таком случае это окажет глубокое влияние на кредитный цикл.
Ключевое основание такой оценки — Matsuzawa ожидает, что инвестиции, связанные с AI, и рост производительности, обусловленный AI, подтолкнут экономический рост и инфляцию выше ожиданий ФРС. В случае такого развития событий доходность 10-летних гособлигаций США может значительно превысить 5%.
Сигналы FOMC ещё не полностью учтены рынками
Matsuzawa отмечает, что рынок ещё не в полной мере усвоил сигналы с текущего заседания FOMC, что в определённой мере неудивительно.
Причина — ключевой член FOMC и новый председатель Уош до сих пор крайне мало высказывался по теме и не подавал собственных прогнозов по ставке в т.н. dot plot. Он обращает особое внимание на два момента:
- Во-первых, неотложность и триггеры повышения ставки ФРС;
- Во-вторых, реальная вероятность начала повышения ставки ФРС.
По его мнению, рынок переоценивает первую, но существенно недооценивает вторую, что таит дополнительный риск.
Matsuzawa ожидает, что в ближайшую неделю после выступлений федеральных чиновников, придерживающихся более нейтральной или мягкой позиции (включая Christopher Waller и John Williams), беспокойство рынка по поводу срочности повышения ставок в этом году несколько снизится.
Однако по более ключевому вопросу — глубине и длительности возможного повышения — в ближайшее время не появится новой существенной информации, аследующая важная точка проверки — данные по занятости США, которые будут опубликованы 2 июля.
Логика dot plot противоречива: возможна ли «страховочная» ставка?
Медианные прогнозы текущего dot plot FOMC показывают одно повышение ставки в 2026 году, и по одному снижению в 2027 и 2028 годах.
Такая траектория логично вызывает прямой вопрос: если ФРС планирует снижать ставку в будущем, зачем повышать её сейчас?
Matsuzawa трактует это так: сторонники повышения ставки в этом году (в основном вероятно президенты региональных резервных банков) рассматривают текущее ужесточение сугубо как «страховой» шаг.
Суть в том, чтоодного превентивного повышения достаточно, чтобы не допустить перегрева экономики и инфляции, а такие факторы, как стабильные цены на нефть, позже создадут пространство для снижения ставки обратно к нейтральному уровню 3.1%.
Поддержкой этого мягкого сценария служат экономические прогнозы с заседания:
- Темпы экономического роста в 2026–2028 годах оцениваются в 2,2%, 2,3% и 2,2%, что почти не меняется;
- Ожидаемый уровень безработицы — 4,3%, 4,3% и 4,2%, только к 2028 году приблизившись к уровню «полной занятости» (4,2%).
- Нижняя граница прогноза по безработице на 2028 год — 4,0%, что говорит о почти полном отсутствии опасений перегрева экономики и инфляции среди членов FOMC.
Matsuzawa считает, что в 2026 году ФРС не будет менять ставку. По его мнению, как только позиция Уоша станет ясной или устойчивость инфляционных ожиданий будет подтверждена (например, при дальнейшем снижении цен на нефть), текущие рыночные ожидания полутора повышений в этом году могут быстро быть пересмотрены или исчезнут вовсе.
Главный риск: переход от превентивной ставки к полноценному циклу ужесточения
Тем не менее Matsuzawa совершенно иначе смотрит на более долгосрочную траекторию. Он сомневается в консенсусе ФРС, согласно которому «экономика и инфляция не перегреются до 2026 года».
В аналитическом отчёте отмечается, чтонепрерывное расширение инвестиций в AI и рост производительности труда за счёт AI (то есть увеличение реальных доходов) ускорят экономический рост и инфляцию сверх ожиданий ФРС.
Если этот сценарий реализуется, ФРС не ограничится одним-двумя «страховыми» повышениям — ей придётся пуститься в полноценный цикл ужесточения политики для сдерживания перегрева, либо рынки начнут закладывать этот сценарий в цены заранее.
Исторические данные подтверждают: в недавнем цикле повышения ставок 2022–2023 годов 2-летняя реальная доходность (отражающая ожидания по ставкам ФРС) превышала 3% до тех пор, пока финансовые потрясения, вызванные крахом SVB, и замедление экономики не привели к коррекции.
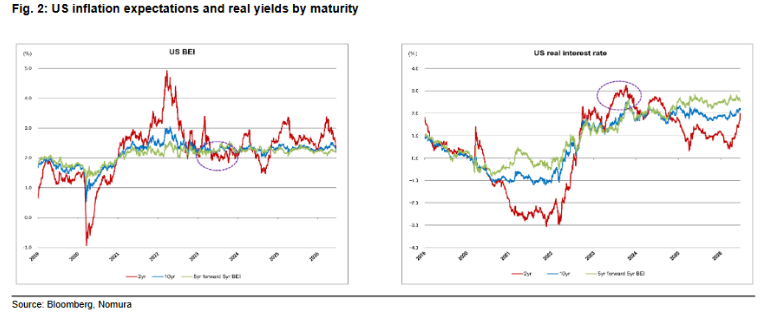 (Ожидания инфляции и реальные доходности по гособлигациям США различных сроков)
В настоящее время 2-летняя реальная доходность – около 2,00%, что предполагает как минимум 100 б.п. пространства для повышения ставки ФРС. Matsuzawa предупреждает: если этот сценарий реализуется, доходность 10-летних американских облигаций, скорее всего, превысит 5,00%.
Значение «переломного момента в десятилетие» для кредитного цикла
В своём отчёте Naka Matsuzawa выдвигает более широкий структурный тезис: оглядываясь назад, это заседание FOMC может стать «игровым правилом, изменяющимся раз в десятилетие» — то есть началом конца эры AI-белума и кредитного цикла.
Его главный посыл: AI-бум не завершится сам по себе, его окончание возможно только при реальном начале цикла повышения ставок ФРС.
С другой стороны кредитного цикла, конец AI-белума одновременчно ознаменует «открытие настоящей нейтральной ставки» на рынке облигаций и выход из затяжной тенденции к снижению доходности.
Сейчас рынок хотя и закладывает более ранний момент для повышения ставки, чем ожидал Matsuzawa ранее, однако сама траектория (сначала рост, затем падение, в итоге практически возврат к изначальной отметке) указывает на то, что текущий цикл повышения ставки по-прежнему видится рыночными участниками как одноразовая «страховочная» мера.
Если эта оценка ошибочна, вся логика развития кредитного цикла будет радикально переписана.
~~~~~~~~~~~~~~~~~~~~~~~~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ФРС начинает повышать ставки, ситуация на рынке частного кредитования усложняется
Рост процентных ставок стал своего рода «последним ударом» — для привлечённых компаний растёт стоимость плавающих кредитов, а потенциальные покупатели не хотят входить из-за высокой стоимости финансирования. 349 млрд долларов застряли в «фондах-зомби», ещё около 500 млрд долларов — в фондах с просроченными сроками выхода и риском невозможности выхода из инвестиций. Объём привлечённых средств опустился до самого низкого уровня с 2020 года, средняя доходность составила всего 7%, что является минимумом за 14 лет. Ожидается, что волна дефолтов по программным инвестициям начнётся до 2028 года, а оценки частного кредитования значительно сократятся.
Тренд движения средств за крупным противостоянием AI-мощностей: анализ потоков средств JP Morgan показывает сужение покупательского интереса розничных инвесторов, средства направляются в Nvidia, SanDisk и другие ключевые компании вычислительных мощностей.
Обнаружено не «массовое бегство розничных инвесторов из AI», а значительное замедление общего темпа выхода на рынок под макроэкономическим давлением и более сосредоточенный выбор отдельных акций. По поводу единогласного решения Федеральной резервной системы США повысить процентную ставку на 25 базисных пунктов, увеличив целевую ставку до 3,75%—4,00%, в Morgan Stanley делают вывод: если это только отмена «превентивного понижения ставки» прошлого года с мягким циклом повышения ставок, при условии, что корпоративная прибыль сохраняет силу, а ситуация на Ближнем Востоке не выходит из-под контроля, фондовый рынок все еще способен переварить рост процентных ставок.
Результаты голосования 7-2! Банк Японии повысил ставку самыми быстрыми темпами с 1990 года, не дав очевидно более ястребиного сигнала
Банк Японии повысил процентную ставку до 1,25%, что является самым высоким уровнем с 1995 года и шестым повышением с момента отказа от политики отрицательных ставок в марте 2024 года. Из девяти членов комитета двое, Asada и Sato, проголосовали против, ссылаясь на текущую экономическую ситуацию, что отражает сохраняющиеся разногласия внутри банка относительно дальнейшего ужесточения политики. В заявлении банка указано, что продолжится повышение процентных ставок и корректировка уровня стимулирующих мер, однако формулировка перспективных указаний мало изменилась по сравнению с заявлением в июле и не дала явно более "ястребиного" сигнала.
Цены на крипто
Далее


