
JPMorgan: мировые запасы нефти войдут в зону стресса в конце июня, достигнут минимума в сентябре

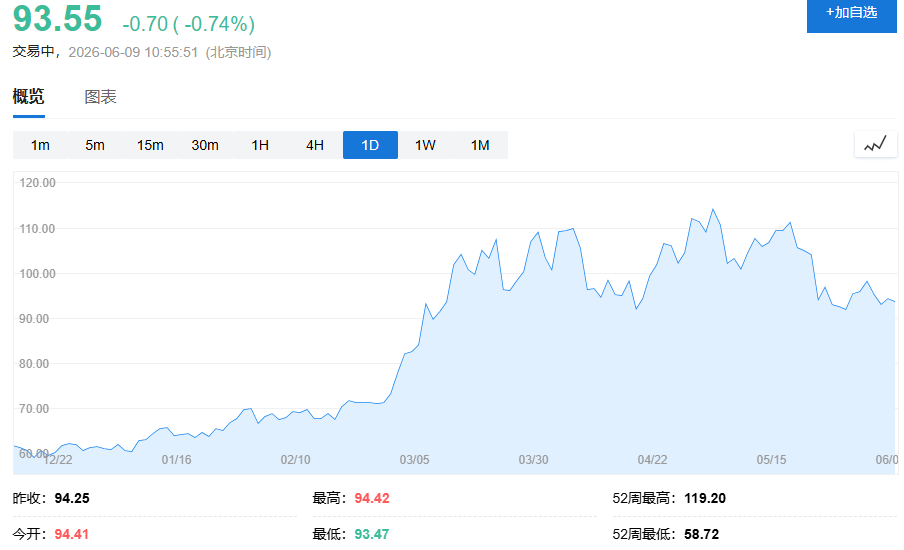
По местному времени 9 июня руководитель исследовательского подразделения по товарам Morgan Stanley Наташа Канева в последнем еженедельном отчете отметила, что иранско-израильский конфликт продолжается уже четвертый месяц, однако рыночные цены остаются относительно спокойными — фьючерсы на Brent стабилизировались около 100 долларов за баррель, волатильность значительно снизилась.
Означает ли это спокойствие, что худшее уже позади? Или рынок недооценивает отложенный удар?
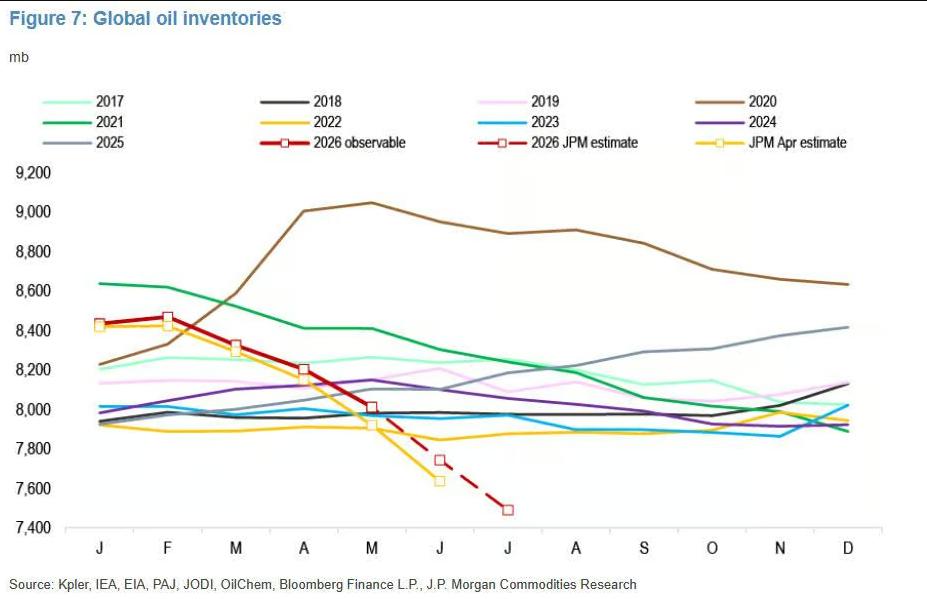
Ответ Каневы: Снижение спроса на нефть и глобальное увеличение добычи выступили в качестве буферов, временно поддержавших цены, однако часы потребления запасов все еще тикают. С начала марта глобальные видимые запасы сырой нефти сократились приблизительно на 460 миллионов баррелей, аналитики прогнозируют, что запасы выйдут в стресс-зону в конце июня, а к сентябрю приблизятся к операционному минимуму.
Хормуз: ежедневно втихомолку проходит около 2,1 млн баррелей
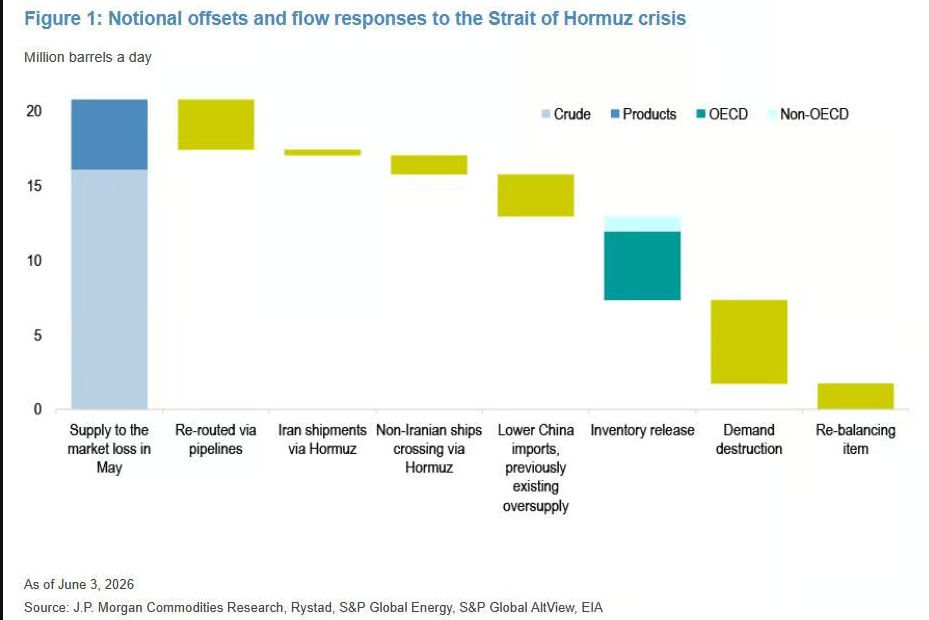
Формально пролив Хормуз находится в блокаде, видимый морской трафик составляет примерно 15% допандемийного уровня. Однако ситуация сложнее.
Некоторые суда отключают транспондеры или подделывают сигналы, тайно пересекают пролив. Аналитики оценивают, что во второй половине мая скрытый поток через Хормуз составил примерно 2,1 миллиона баррелей в сутки, некоторые организации называют диапазон от 1,5 до 3 миллионов баррелей в сутки.
Стоит отметить, что за последние две недели количество видимых пересечений почти удвоилось по сравнению с началом мая — все больше судов пересекают пролив в "скачкообразном режиме" с отключёнными транспондерами.
Однако этот объём всё ещё недостаточен для восполнения дефицита — до конфликта через Хормуз ежедневно проходило около 16 миллионов баррелей.
Неголофные регионы пытаются компенсировать дефицит, но результат ограничен
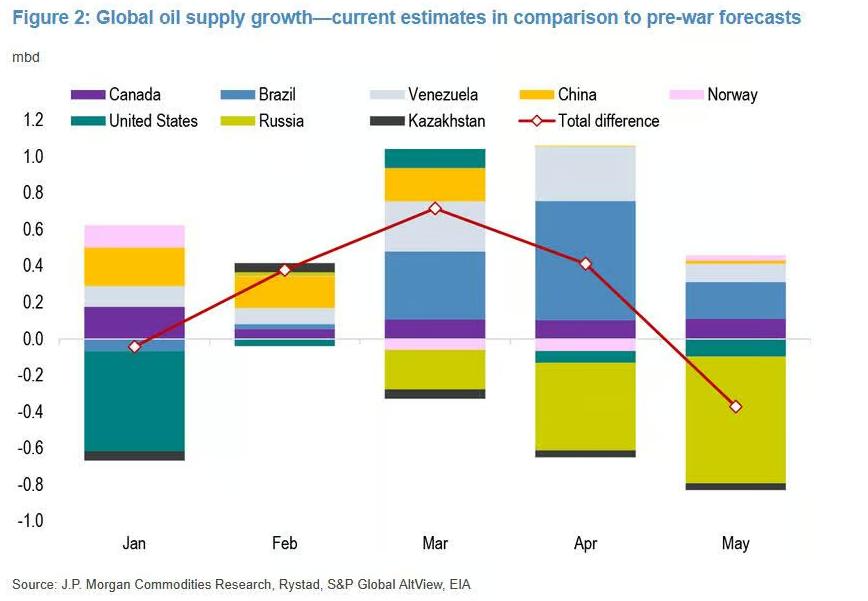
Со стороны предложения страны Америки усиленно наращивают добычу.
В Бразилии за первые четыре месяца года добыча увеличилась на 800 тыс. баррелей в сутки по сравнению с прошлым годом, что выше ожиданий аналитиков примерно на 200 тыс. баррелей в сутки; добыча в Венесуэле выросла на 360 тыс. баррелей в сутки, также выше прогнозов на 200 тыс. баррелей в сутки. Добыча жидких углеводородов в США в марте-мае увеличилась на 800 тыс. баррелей в сутки, с апреля началось масштабное высвобождение стратегических запасов нефти, что стимулировало экспорт — в апреле экспорт вырос на 2,5 млн баррелей в сутки, в мае — ещё на 3 млн баррелей в сутки.
Но Россия затормозила процесс. Украинские дроны продолжают атаковать российские нефтеперерабатывающие заводы и экспортные терминалы, из-за этого добыча в России в апреле была на 500 тыс. баррелей ниже прогнозов, а в мае — на 700 тыс. баррелей ниже.
В целом, в марте прирост предложения вне Персидского залива составил около 2,1 млн баррелей в сутки, в апреле — 2,4 млн баррелей в сутки — по сравнению с потерей приблизительно 16 млн баррелей в сутки поставок из Ближнего Востока, разрыв огромен.
Мировой импорт нефти по морю сократился с 45,4 млн баррелей в сутки в феврале до 36,4 млн баррелей в сутки в апреле, после чего немного восстановился до 37,5 млн баррелей в сутки.
Снижение спроса оказалось сильнее ожиданий
Корректировка спроса также превысила прогнозы, что стало одной из причин отсутствия более заметного роста цен.
В марте мировой спрос на нефть снизился на 1,9 млн баррелей в сутки год к году, что значительно превышает предыдущий прогноз аналитиков в 600 тыс. баррелей в сутки.
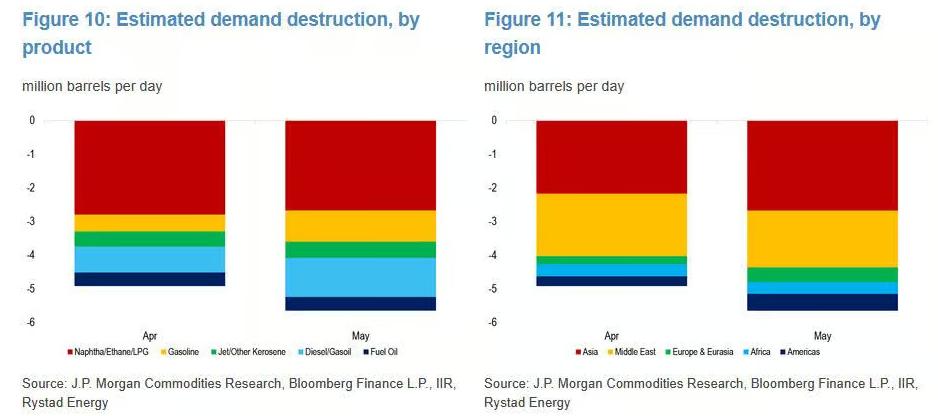
По регионам, Ближний Восток пострадал первым: приостановка авиарейсов, ограничения на передвижение, остановка нефтехимических заводов привели к снижению спроса на 1,4 млн баррелей в сутки год к году; спрос на бензин упал до самого низкого уровня с начала 2021 года, спрос на нафту — к десятилетнему минимуму. Азия последовала вслед за Ближним Востоком: рост стоимости сырья для нефтехимии вызвал массовые остановки производств. Африка удивила темпами адаптации — последняя партия танкеров из Хормуза прибыла в Восточную Африку лишь 28 марта, в Северную Африку еще позже — 14 апреля, однако спрос уже снизился на 200 тыс. баррелей в сутки год к году, что резко контрастирует с предыдущим прогнозом роста на 300 тыс. баррелей в сутки. Слабый спрос на нафту и дизель в Европе дополнительно снизил спрос на 200 тыс. баррелей в сутки год к году.
Исходя из мартовских данных, Morgan Stanley снизила прогнозы по спросу на следующие месяцы: в апреле ожидается снижение на 3 млн баррелей в сутки год к году, в мае — на 4,2 млн баррелей в сутки; соответствующие потери спроса составят 4,9 млн и 5,6 млн баррелей в сутки.
Однако не все категории нефти демонстрируют слабость. Производственные мощности по этилену на нефтехимических заводах Ближнего Востока восстановились примерно на 50% от апрельского минимума; авиационный керосин проявляет устойчивость: с конца апреля мировой авиапоток снизился всего на 1,5% год к году, опасения масштабных отмен не подтвердились, спрос на авиацию в США и Европе обеспечил дополнительную поддержку.
Расход запасов: к концу июня стресс, к сентябрю — минимум
Стратегические резервы — самый важный "водоём" в этом кризисе.
С начала марта глобальные видимые запасы (с учетом сырой и готовой нефти) сократились примерно на 460 миллионов баррелей, что соответствует ежедневному расходу около 4,6 млн баррелей. Страны ОЭСР выпустили на рынок примерно 400 млн баррелей стратегических резервов, из которых около половины еще не дошли до рынка.
Даже если США и Иран достигнут соглашения, для восстановления судоходства Хормуза потребуется время, потребление запасов продолжится.
Расчёты аналитиков показывают: мировые запасы выйдут в стресс-зону в конце июня, а к сентябрю приблизятся к операционному минимуму — это соответствует предыдущим прогнозам.
Это ключевое временное событие всего отчёта. Как только запасы коснутся операционного минимума, на рынке исчезнет буфер, любой новый шок предложения будет напрямую отражаться на ценах.
Что произойдёт с ценами на нефть, если пролив не откроется в июне?
Базовый сценарий Morgan Stanley: Хормуз откроется в июне, среднегодовая цена Brent сохранится на уровне 100 долларов за баррель, только в декабре средняя месячная цена опустится ниже отметки в 100 долларов.
Если же блокада пролива сохранится, согласно расчетам: каждый дополнительный месяц блокады в третьем квартале увеличивает среднюю цену примерно на 5 долларов; каждый дополнительный месяц в четвертом квартале — на 15 долларов. Рост в четвертом квартале будет выше, главным драйвером станет ускоренное исчерпание запасов — как только буфер исчезнет, чувствительность цены к дефициту предложения резко возрастет.
В отчете Канева задаёт вопрос, достойный внимания рынка: когда рыночная психология сменится с "всё так и будет?" на "а вдруг всё это еще не закончилось?"
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Anthropic приближается к IPO: компания стремится к оценке в 2 триллиона до Дня благодарения, инвесторский день назначен на 14 октября.
По сообщениям, Anthropic может начать роуд-шоу уже в ноябре и стремится завершить листинг до Дня благодарения в США, который в этом году приходится на 26 ноября. 14 октября компания проведет день инвесторов для потенциальных участников Pre-IPO и уже направила приглашения ряду институциональных инвесторов; некоторые потенциальные инвесторы считают, что справедливая оценка компании может составлять от 1,8 до 2 триллионов долларов.

Высокая доходность облигаций США оказывает давление, банковский индекс глубоко корректируется, акции Citi падают почти на 5% внутри дня
В четверг в ходе торгов индекс банков KBW достиг минимального значения за четыре месяца, снизившись на 14% по сравнению с пиковыми значениями середины августа. Аналитики отмечают, что в сентябре этого года финансовый сектор показал худшую относительную динамику по сравнению с другими отраслями за аналогичный период с 1990 года. Некоторые аналитики также считают, что опасения по поводу угрозы со стороны искусственного интеллекта, возможного влияния промежуточных выборов в США и роста процентных ставок уже чрезмерны. 13 октября начинается сезон отчетности крупнейших банков, результаты по прибыли станут ключевой проверкой.
JP Morgan: скрытая угроза для рынка акций США — кредитное плечо возвращается
Цены на крипто
Далее


