
Открытие Ормузского пролива в июне — это «фантастика»! Этот банк считает, что летом цены на нефть могут достичь новых максимумов, что может ударить по фондовому рынку

Проход через Ормузский пролив фактически заблокирован, что глубоко меняет логику мировой ценообразования на энергоносители. Однако большинство игроков рынка, делающих ставку на «открытие к июню», скорее всего, недооценивают сложность кризиса.
Хелима Крофт, глава глобального отдела сырьевых товаров RBC (Королевский банк Канады), крайне сомневается в «июньском открытии» пролива или восстановлении судоходства до уровня, имевшего место до начала конфликта на Ближнем Востоке. Она называет оптимизм рынка «магическим мышлением» (magical thinking), основанным на весьма хрупком предположении: будто достаточно глубокая экономическая боль автоматически приведёт к задействованию политического рычага — и нефтяные танкеры вновь начнут пересекать пролив.
В отличие от этого, Goldman Sachs в качестве базового сценария рассматривает «возобновление судоходства с июня и полное открытие к концу месяца» и прогнозирует снижение Brent к концу года до 90 долларов за баррель. Крофт категорически не согласна с этим и считает, что рынок серьёзно недооценивает возможную продолжительность блокады и масштаб последствий.
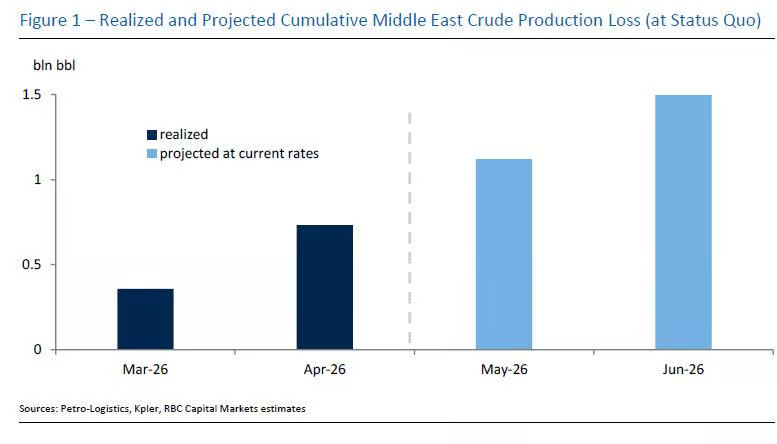
Она предупреждает, что если масштаб ежедневной остановки добычи сохранится на уровне 12,5 млн баррелей, к концу месяца совокупные потери превысят 1 млрд баррелей; если же блокада затянется до июня, потери приблизятся к 1,5 млрд баррелей. По мере того, как рынок переходит к летнему сезону повышенного спроса и запасы быстро истощаются, цены на нефть «с высокой вероятностью превысят максимум времени конфликта между Россией и Украиной и приблизятся к пику 2008 года», и в конечном итоге только разрушение спроса обеспечит повторное равновесие — тогда доходность облигаций резко вырастет, а для фондового рынка откроются риски сильного падения.
Путь к открытию узок, дипломатические и военные варианты ограничены
Популярный сейчас на рынке нарратив о «открытии в июне» предполагает два сценария: либо переговорное решение, либо одностороннее военное вмешательство США. Однако, по мнению Хелимы Крофт, оба эти варианта выглядят маловероятно.
С военной точки зрения, теоретически США могли бы развернуть более 100 000 наземных войск и силой расчистить пролив, но Белый дом не заинтересован в крупномасштабной и долгосрочной войне на Ближнем Востоке — это противоречит принципу «America First» в предвыборной повестке. По мнению Крофт, ограниченные военные действия не смогут обеспечить принудительное открытие пролива, а вариант полномасштабного вторжения вообще не рассматривается.
В дипломатической сфере, достижение соглашения в ближайшее время также сопряжено с серьёзными трудностями. Проблема с обогащением урана и накопленными запасами в Иране до сих пор не решена, а самое главное — даже если по ядерному досье будет достигнут компромисс, Иран всё равно не откажется от контроля над проливом: сейчас стратегическая и сдерживающая ценность этого водного пути стала для Тегерана не менее важной, чем сама ядерная программа — это главный козырь, и вряд ли он будет добровольно утрачен.
Двойная блокада не сломила Тегеран, устойчивость режима выше ожиданий
В Белом доме рассчитывали, что «двойная блокада» создаст такой уровень экономического давления, который заставит Иран ослабить контроль над проливом. Ранние прогнозы даже утверждали, что иранские нефтехранилища будут переполнены уже через 13 дней, что быстро вынудит власти к компромиссу.
Однако на практике у Ирана есть недельный или даже месячный запас по мощности хранения, руководители сохраняют твёрдость, а государство по-прежнему жестко контролирует безопасность страны, и внутренних трещин не наблюдается.
На этом основании Крофт считает, что эта стратегия вряд ли изменит стратегию Тегерана до июня. Рынок, бесспорно, продолжит следить за устойчивостью режима и возможными трещинами под финансовым давлением, но на данный момент «двойная блокада» недостаточна, чтобы поколебать решения Ирана.
Даже в случае открытия, восстановление потока займет длительный срок
Даже если Ормузский пролив однажды будет открыт в какой-либо форме, при сохранении операционного контроля за Ираном реальный объём прохода судов будет намного ниже довоенного уровня. Крофт отмечает, что пока против Ирана действуют санкции, западные компании с опаской будут относиться к проходным сборам, которые может взимать Иран, а риск новых морских атак продолжит сдерживать возвращение крупнейших судоходных компаний.
Ведущие эксперты морской отрасли прямо заявляют: в сценарии, когда пролив де-факто контролируется Ираном, поток судов будет ограниченным, а только полный военный проигрыш Ирана и свободный проход обеспечат полное восстановление трафика.
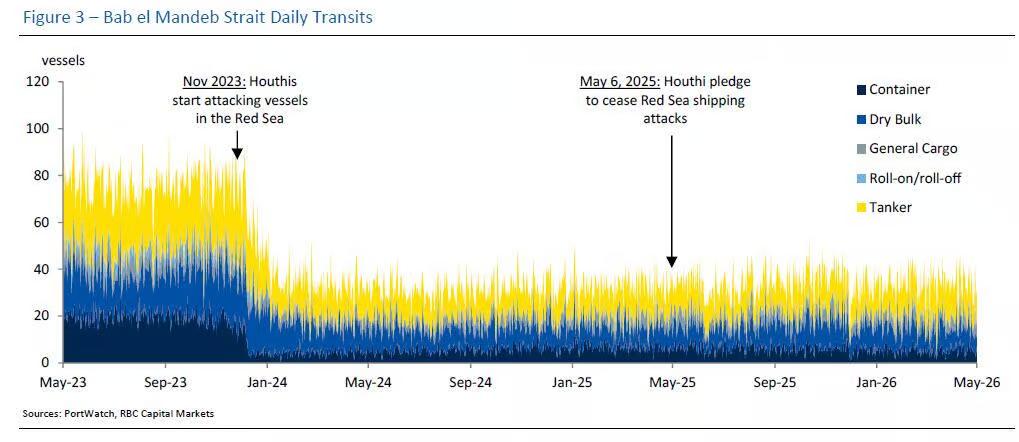
Ситуация в Красном море показательна: несмотря на то, что год назад США и хуситы достигли соглашения о прекращении огня, судоходство по-прежнему на 56% ниже довоенных показателей, при этом многие компании вынуждены обходить Баб-эль-Мандебский пролив из соображений безопасности.
Крофт полагает, что даже после некоей «нормализации» Ормузского пролива, поток судов, скорее всего, останется ограниченным, как сейчас на Красном море. А выход на такой уровень потребует длительного времени: уже непосредственная организация судоходства и логистика после открытия пролива займёт несколько недель — и это не учитывая времени, необходимого для переоценки рисков судовладельцами.
Цены на нефть могут приблизиться к пиковым значениям 2008 года, давление на долговой и фондовый рынки возрастёт
Крофт считает, что с наступлением летнего сезона высокого спроса и резким сокращением запасов, цена на нефть с большой долей вероятности превысит максимум периода противостояния России и Украины и приблизится к историческому пику 2008 года. В таком сценарии именно разрушение спроса станет механизмом восстановления баланса рынка — только если цены вырастут настолько, что начнут подавлять потребление, разрыв между спросом и предложением можно будет сократить.
Однако до того, как разрушение спроса реально начнёт проявляться, доходность облигаций подскочит первой. Уже сейчас длинные мировые ставки пробиваются вверх, инфляционное давление вновь усиливается на фоне стремительного роста долга — макроэкономическая обстановка становится всё напряженнее. И принципиальный момент: фондовый рынок вновь стал очень чувствителен к доходности облигаций — и в этом контексте сочетание резкого роста цен на нефть и ставок, скорее всего, приведёт к заметному, весьма болезненному снижению на биржах.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Спрос на AI стимулирует ускоренное расширение производства TSMC, к концу года месячная производственная мощность 2-нм чипов достигнет 120 000 пластин.
По сообщениям, такие гиганты, как Apple, Nvidia и AMD, коллективно увеличили заказы на 10%–20%, что напрямую стимулировало месячную производственную мощность TSMC для 2-нм чипов к концу года достичь 120 000 пластин, что более чем на 20% превышает первоначальный прогноз. Кроме того, цель на 2027 год будет достигнута на два года раньше. Одновременное увеличение производства на пяти заводах — первый случай в истории, а годовой совокупный темп роста мощности в 2026–2028 годах достигнет 70%.
Распродажа долгосрочных гособлигаций продолжается! Доходность 10-летних казначейских облигаций США снова превысила 5,2%, противостояние между «взрывным ростом искусственного интеллекта» и «ростом стоимости заимствований» обостряется
В понедельник цены на нефть выросли, а государственные облигации США снова подверглись распродаже на фоне усиления опасений по поводу инфляции после того, как президент США Дональд Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива.
Банки годами зарабатывали на неиспользуемых средствах, но AI-агенты собираются изменить это?
Многие годы банки зарабатывали на неиспользуемых средствах клиентов, но искусственные интеллектуальные агенты могут изменить эту ситуацию.
Goldman Sachs: На рынке акций США наблюдается ситуация «сильный индекс, слабая уверенность», а коррекционный рост может стать основным трендом следующего этапа
Goldman Sachs отмечает, что на американском фондовом рынке сейчас наблюдается необычная ситуация — индексы демонстрируют сильные результаты, однако доверие инвесторов остаётся слабым. Это означает, что на рынке всё ещё есть потенциал для дальнейшего роста, а ранее отставшие от лидеров AI акции могут испытать рост в рамках коррекции.

Цены на крипто
Далее


