
Доллар США: технический анализ указывает на поиск дна, альтернативы пока не появились

С конца марта индекс доллара подвергся сильной волатильности — от резкого подъема до пробоя уровней поддержки в условиях переплетения спада геополитической премии и изменчивых ожиданий по политике ФРС, что значительно усилило разногласия на рынке по поводу краткосрочного направления доллара. В этой статье рассматриваются характерные черты движения доллара с технической и денежной точки зрения, а также анализируются перспективы на краткосрочный период.
1. Технический анализ: ключевые уровни после пробоя отметки 100
В начале апреля индекс доллара достиг локального максимума 100,64, но затем ослабевал несколько сессий подряд, и по состоянию на 20 апреля закрылся на уровне 98,10, снизившись на 0,74% за 30 дней при амплитуде колебаний в 3,08%. Психологическая поддержка на уровне 100 была эффективно пройдена, и техническая структура претерпевает качественные изменения.
Ключевые технические уровни: 97,63 — минимум за последние 30 дней; его пробой откроет путь к снижению в диапазон 96,5-97,0; область около 96,8 — зона плотной торговли, тестируемая в IV квартале 2025 - I квартале 2026 года, ее пробой подтвердит формирование среднесрочного максимума; уровень 100 теперь выступает как сопротивление, а зона вокруг 99,0 — как второстепенная область давления, отражая локальный максимум от 8-13 апреля.
Индикаторы импульса: С момента формирования максимума на 100,64 индекс DXY движется в нисходящем канале, максимумы и минимумы синхронно снижаются. На дневном графике MACD расходится под нулевой линией, гистограмма остается отрицательной; RSI также фиксируется в зоне слабости. Полосы Боллинджера расширяются вниз; в начале недели DXY прижимался к нижней полосе, появились первые сигналы перепроданности, после чего индекс несколько восстановился, но инерция нисходящего тренда еще не исчерпана.
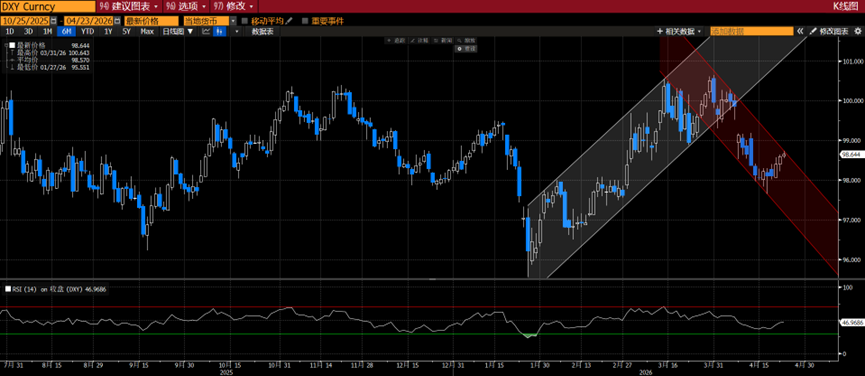
В течение ближайших 1-2 недель DXY, скорее всего, будет искать дно в диапазоне 97,5-99,0. Если уровень 97,5 будет пройден, среднесрочная цель сместится к 96,80; если 99,00 будет уверенно возвращен, то риски спада временно смягчатся. Текущая техническая структура неблагоприятна для доллара, и каждое восстановление должно рассматриваться как тест сопротивления.
2. Денежные потоки: капитал не покидает США
Несмотря на давление на курс доллара, способность американских фондовых рынков привлекать капитал не ослабла из-за девальвации.
С одной стороны, скорректированная по риску доходность акций США по-прежнему опережает другие рынки. Даже в первой половине апреля при ослаблении доллара коэффициент Шарпа S&P 500 и Nasdaq 100 был выше, чем у MSCI Europe, MSCI Emerging Markets и основных азиатско-тихоокеанских индексов. Для глобальных игроков ключевым остается принцип "приоритет доходности" — активы в долларах по-прежнему позволяют зарабатывать.
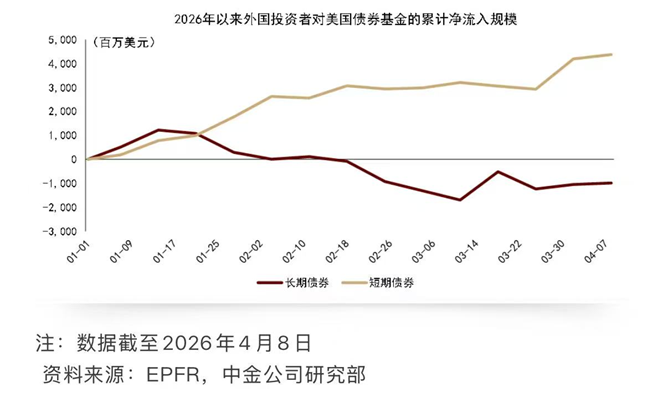
С другой стороны, поток данных EPFR показывает, что в I квартале 2026 года приток средств в фонды акций США остался положительным, не виден поворот тренда. Хотя в апреле фондовые индексы США испытывали коррекцию, падение было намного менее выраженным, чем снижение индекса доллара, что говорит о том, что инвесторы не выводят капитал в панике из-за ослабления курса — наоборот, продолжается набор позиций с учетом волатильности. Кроме того, после обострения ситуации с Ираном предпочтение иностранных инвесторов к краткосрочным казначейским бумагам США только возросло.
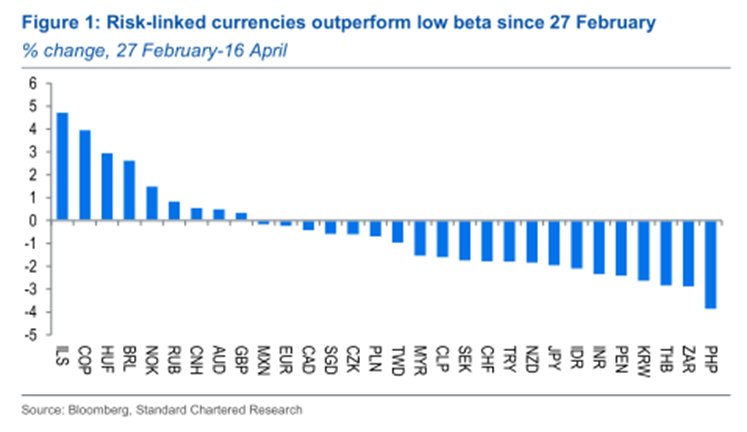
Кроме того, в период эскалации геополитических конфликтов рынок отметил интересную особенность. Как показано на графике ниже по данным Standard Chartered, лучшую динамику среди основных валют на фоне текущего конфликта и ожиданий прекращения огня продемонстрировали мелкие валюты (шекель, колумбийское песо, венгерский форинт и др.), что по своей сути связано с продолжением "кэрри-трейда", а не с перераспределением статуса резервных валют.
Если же взглянуть на другие страны: на евро продолжает давить угроза долгового кризиса, иена страдает от наследия дефляции и демографического барьера, интернационализация юаня ограничена контролем за движением капитала и геополитической дисконтированностью. Так называемая "дедолларизация" — это, по большей части, попытки перехода на расчеты в локальных валютах, а не системная перестройка мировой резервной системы.
3. Итоги
В целом, технические данные указывают на то, что DXY преодолел отметку 100, краткосрочно настроен медвежье, но в районе 97,50 есть техническая поддержка; фундаментально — устойчивость акций США и поток капитала обеспечивают прочную базу, а полноценного конкурента доллару пока нет. В ближайшей перспективе доллар, скорее всего, сохранит свою "структурную силу при отсутствии лучшей альтернативы", а диапазон 97,5-99,0 станет ключевым полем боя между покупателями и продавцами.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
AMD приобрела World Labs за 8,2 миллиарда долларов, Ли Фэйфэй назначена главным научным сотрудником
AMD приобретает AI-стартап World Labs, созданный пионером искусственного интеллекта Ли Фэйфэем и специализирующийся на пространственном интеллекте и моделировании трехмерных сред, в рамках сделки с акциями стоимостью около 8,2 миллиарда долларов. После завершения сделки Ли Фэйфэй займет должность исполнительного вице-президента и главного научного сотрудника AMD. Этот шаг свидетельствует о стремлении AMD интегрировать исследовательские возможности в области моделей в разработку чипов, а также напрямую конкурировать с Nvidia в сферах физического ИИ, таких как робототехника и симуляция.
Ожидания повышения ставок ЕЦБ снижаются, Лагард: рост долгосрочных процентных ставок будет сдерживать рост и инфляцию
Президент Европейского центрального банка Лагард заявила, что значительный рост долгосрочных процентных ставок замедлит экономический рост и ограничит передачу роста цен на энергоносители в общую инфляцию, причем степень этого воздействия превзойдет прогнозы ЕЦБ на сентябрь. Она также подчеркнула, что при отсутствии признаков эффектов второго раунда ЕЦБ следует принимать «умеренные ответные меры» для сдерживания инфляции. На этом фоне вероятность повышения ставки ЕЦБ в октябре на рынке снизилась до менее чем 40%.

Цены на крипто
Далее


