
Прогноз отчёта Tesla за первый квартал 2026 года: после неудовлетворительных показателей поставок ключевым становятся восстановление прибыли и история роста AI!
 Bitget2026/04/20 05:43
Краткий обзор инвестиционных моментов
Tesla планирует опубликовать отчет о финансовых результатах за первый квартал 2026 года после закрытия американского рынка акций 22 апреля 2026 года и проведет телеконференцию. Консенсус рынка ожидает выручку на уровне около 2,14-2,27 млрд долларов (рост на 13-17% в годовом исчислении), скорректированная non-GAAP EPS составит около 0,33-0,37 доллара (значительное улучшение по сравнению с прошлым годом, ряд институтов прогнозирует годовой рост на 33-37%).
В первом квартале поставлено 358 023 автомобиля (произведено - 408 386), что хоть и немного превышает прошлогодний показатель, но ниже ожиданий Уолл-стрит (около 365 000-370 000), в результате чего запасы увеличились более чем на 50 000. Из-за этого внимание сосредоточено на восстановлении маржинальности, результатах энергетического бизнеса, а также обновлениях Elon Musk по теме долгосрочного роста таких направлений как Robotaxi и гуманоидный робот Optimus.
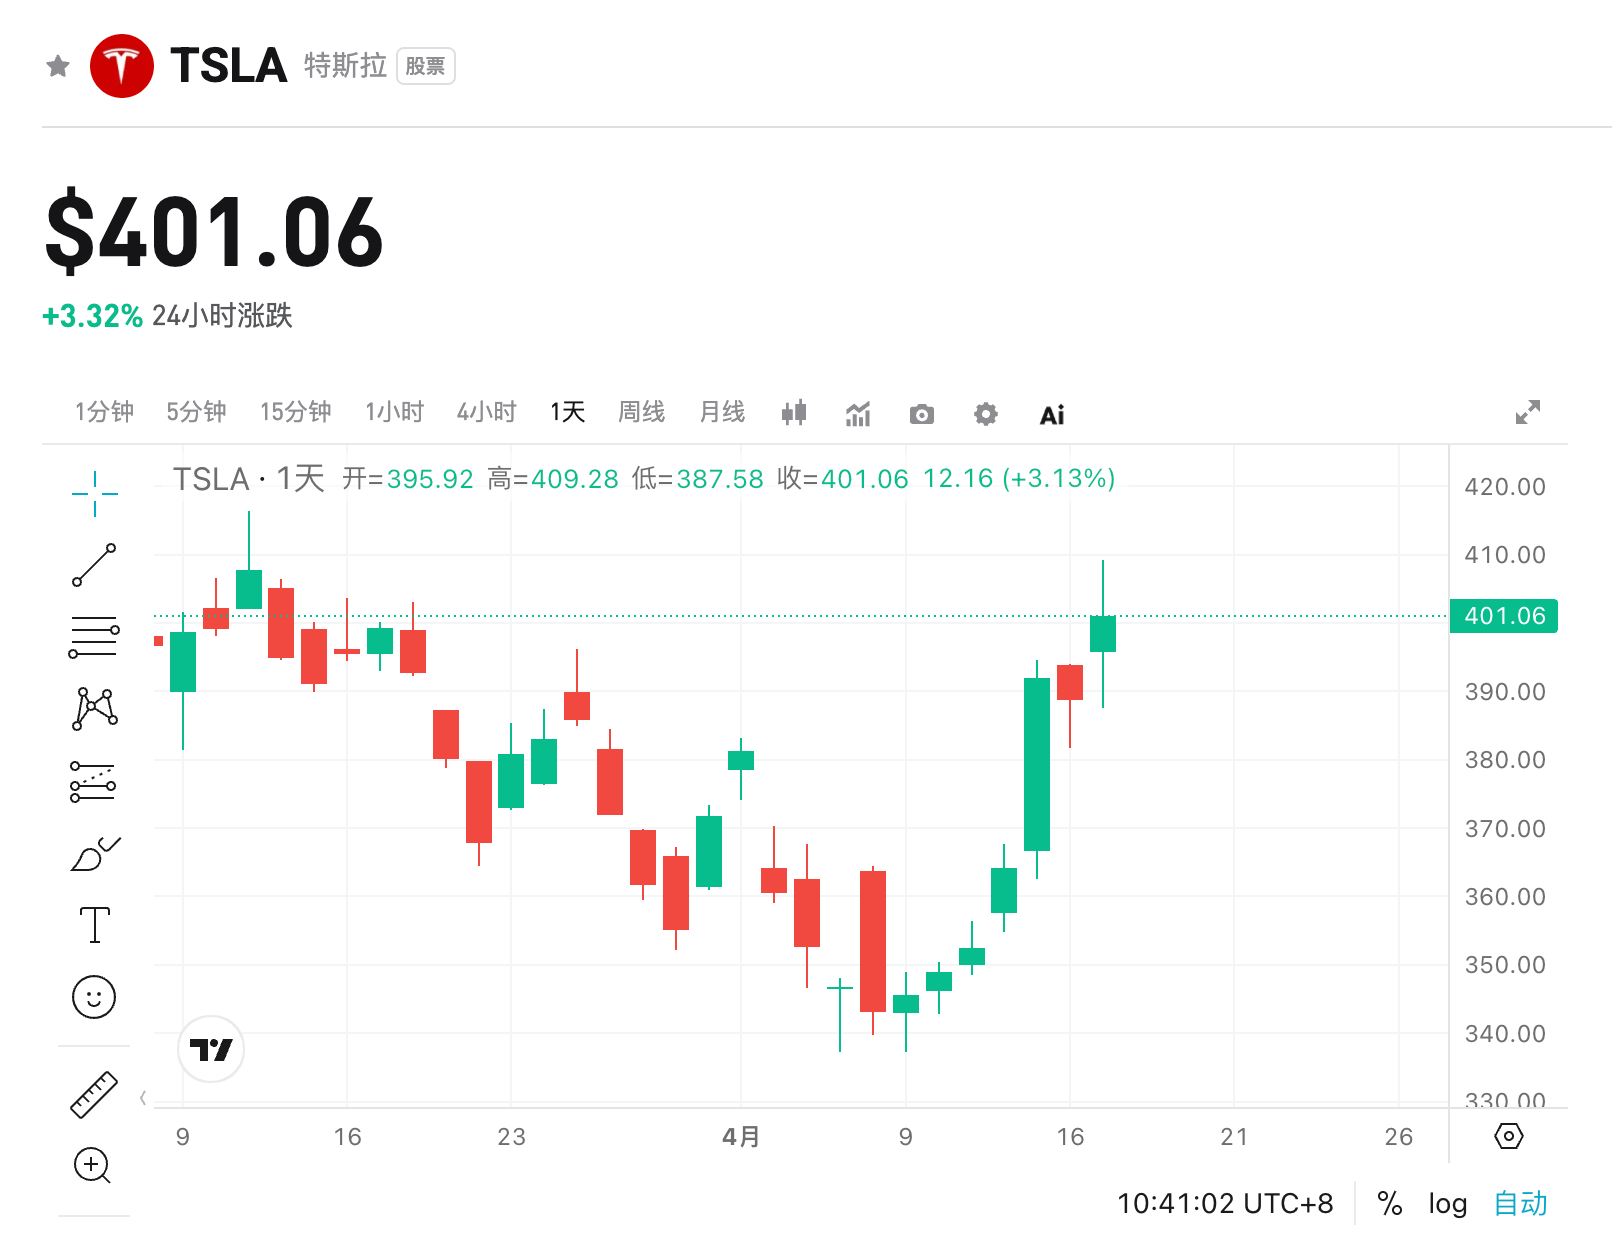
Котировки акций недавно завершили восьминедельное падение и на этой неделе значительно восстановились — инвесторы оценивают, сможет ли потенциал AI-инфраструктуры компенсировать замедление автомобильного бизнеса.
Bitget теперь поддерживает Tesla 100x кредитное плечо по контрактам, длинные и короткие сделки, еще больше прибыли!
4 ключевых момента
Фокус 1: Дисбаланс между поставками и производством
В первом квартале поставлено 358 023 авто, что ниже прогноза на 7 000-12 000 единиц, тогда как произведено 408 386 машин — давление на запасы существенно выросло. Модели 3/Y по-прежнему доминируют (поставлено около 341 893 шт). Эти данные были раскрыты в начале апреля, реакция рынка была негативной, что свидетельствует скорее о слабости спроса, чем о проблемах предложения. Если руководство не представит четкий план по сокращению запасов или стимулированию спроса, на отчетность будет оказано давление; напротив, если прогноз укажет на восстановление поставок во втором квартале, это повысит уверенность инвесторов.
Фокус 2: Рентабельность и улучшение валовой маржи
Уолл-стрит ожидает, что валовая маржа автомобильных продаж составит 16-18%, что выше прошлогодней — в первую очередь за счет контроля расходов и низкой базы прошлого года (Q1 2025 был под влиянием редизайна Model Y). Ожидаемая общая скорректированная non-GAAP EPS — 0,33-0,37 доллара. Бизнес по выработке и хранению энергии выделяется: в первом квартале развернуты мощности на 8,8 ГВт·ч, выручка вырастет примерно на 24% до 3,4 млрд долларов. Превышение ожиданий по маржинальности станет существенным катализатором, особенно учитывая отставание по поставкам — это подтвердит сохранение ценовой власти и эффективности компании.
Фокус 3: Энергетическое хранение и диверсификация доходов
Энергетический бизнес стал движущей силой роста, объемы развертывания в первом квартале высоки, вклад в выручку ожидается значительным. Это помогает диверсифицировать риски волатильности автосектора, и Уолл-стрит все пристальнее следит за трансформацией Tesla из «автозавода» в платформу «энергия + AI». Если прогноз по развертыванию будет повышен или данные заказов на Megapack окажутся позитивными, это усилит долгосрочную историю роста.
Фокус 4: Robotaxi, Optimus и прогнозы по капитальным затратам
Инвесторы внимательно ожидают обновлений относительно сроков запуска Robotaxi, производственных планов по Optimus (аналитики прогнозируют, что в 2027 году будет выпущено всего несколько тысяч единиц), а также деталей CapEx на 2026 год свыше 20 млрд долларов. При высокой оценке (текущее P/E крайне велико) рынку нужна понятная монетизация AI/робототехники, а не только автоиндустрия. Любые позитивные сигналы могут привести к переоценке котировок, в противном случае усилится дилемма между «статусом автокомпании и AI-историей».
Риски и возможности
Возможные катализаторы роста:
- Автомобильная маржа или доходы от энергетических сервисов значительно превышают ожидания, что подтверждает эффективность оптимизации расходов.
- Robotaxi или Optimus дают более оптимистичные прогнозы по срокам и объему, что усиливает историю роста AI.
- Повышение прогноза по поставкам на второй квартал или весь год — снимает обеспокоенность по спросу и поддерживает бычий настрой.
Негативные риски:
- Слабый уровень поставок ведет к дальнейшему увеличению запасов, маржинальность снижается или прогнозы становятся более консервативными.
- Существенный рост CapEx без улучшения краткосрочной рентабельности сокращает свободный денежный поток.
- Макроэкономические условия или усиление конкуренции (слабый спрос на EV) не позволяют восстановить автосектор.
Рекомендации по торговой стратегии
Бычий сценарий:
Если отчетность покажет явный рост маржинальности, успехи в энергетическом бизнесе и позитивные обновления по Robotaxi/Optimus от Musk, рынок может снова поверить в долгосрочный рост Tesla, а котировки продемонстрировать резкое восходящее движение, особенно после завершения предыдущей коррекции.
Медвежьи риски:
Если показатели по поставкам продолжат слабеть, прогноз по прибыльности не оправдает ожиданий, либо истории про AI не будет новых драйверов, давление на запасы и переоценку усилит разочарование и быстрый откат цены.
Ключевые метрики:
- Скорректированная non-GAAP EPS (ожидание: 0,33-0,37 доллара)
- Общий объем выручки (ожидание: 2,14-2,27 млрд долларов)
- Маржинальность авто-направления (ожидание: 16-18%)
- Объем развертывания и прогноз по доходу от хранения энергии
- Поставки за второй квартал/ожидания на год
Рекомендации по действиям:
- Агрессивные трейдеры могут открывать небольшие позиции в волатильных продуктах перед отчетом, ориентируясь на то, превысят ли фактические показатели EPS и маржинальности ожидания.
- Консервативным инвесторам лучше дождаться публикации отчета и реакции рынка, а также комментариев с телеконференции, прежде чем определить сторону торговли.
- Необходимо четко выставлять стоп-лоссы/тейк-профиты и следить за волатильностью после окончания сессии 22 апреля и на открытии следующего дня.
В данный момент проходит ограниченное по времени событие “0-комиссиа каждую неделю — 5-й этап” на торговле контрактами на акции США,
Переходите по ссылке и присоединяйтесь напрямую!
- Пожизненная 0 комиссия по торговле контрактами на акции США, еженедельный розыгрыш призов!
- Участники получают шанс выиграть популярные бесплатные акции, такие как TSLA и NVDA!
Отказ от ответственности Данный материал предоставлен только для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Выросли только отдельные акции! Goldman Sachs предупреждает: широта рынка акций США самая низкая с интернет-пузыря 2000 года, волатильность облигаций необычно расходится
Партнёр Goldman Sachs Flood считает, что лидеры AI поддерживают индексы, тогда как среднестатистические акции уже упали на 16% от своих максимумов. Более редкой ситуацией является то, что руководитель по деривативам Goldman Sachs Garrett предупреждает: волатильность облигаций (индекс MOVE) находится на экстремально высоком процентиле, тогда как VIX всё ещё низок. Стратег BTIG Jonathan Krinsky отмечает, что общий леверидж хедж-фондов вырос, а чистый леверидж снизился, что отражает противоречие «увеличивают экспозицию, но не направление» и предупреждает: «Что-то должно уступить».
Трамп отклонил предложение Ирана о переговорах, мировые фондовые и долговые рынки под давлением, цены на нефть выросли более чем на 2%, золото опустилось ниже 4200.
Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива, и дипломатический тупик на Ближнем Востоке быстро изменил оптимизм рынка в пятницу. Brent вырос более чем на 2%, золото упало ниже 4200 долларов, серебро снизилось более чем на 4%; Азиатско-Тихоокеанские фондовые рынки снизились, KOSPI в Южной Корее упал более чем на 2%; мировые облигационные рынки испытывают давление, доходность двухлетних американских государственных облигаций выросла до 4,90%. В центре внимания рынка окажутся данные о PCE-инфляции и отчёт о занятости вне сельского хозяйства на этой неделе.
Цены на крипто
Далее


