
Влияние высоких цен на нефть на уровень цен и денежно-кредитную политику в Китае, США и Японии (¥1)

С начала марта на рынке активно обсуждается тема того, приведет ли рост цен на нефть к «стагфляции» в ведущих экономиках. Я всегда использовал термин «умеренная стагфляция», а не просто «стагфляция», и считаю, что Китай столкнется с «стагнацией без инфляции». В данной статье я рассмотрю этот вопрос.
I. Нефтяной кризис 1970-х: почему рост цен был таким значительным?
На рисунке 1 показана динамика цен во время первого и второго нефтяных кризисов. В 1970-х Brent стоил 1,8 доллара за баррель, позже поднялся до 2,7 доллара, а в начале 1974 года максимум составил 13 долларов за баррель — рост с начала 1973 по начало 1974 года составил 381%. Этот кризис привёл к необратимым изменениям в системе поставок нефти, что затем держало цены высокими.
В конце 1970-х Brent вырос с 12,8 долларов за баррель до 36,5—42,0 долларов. С октября 1978 по октябрь 1979 года рост составил 228%.
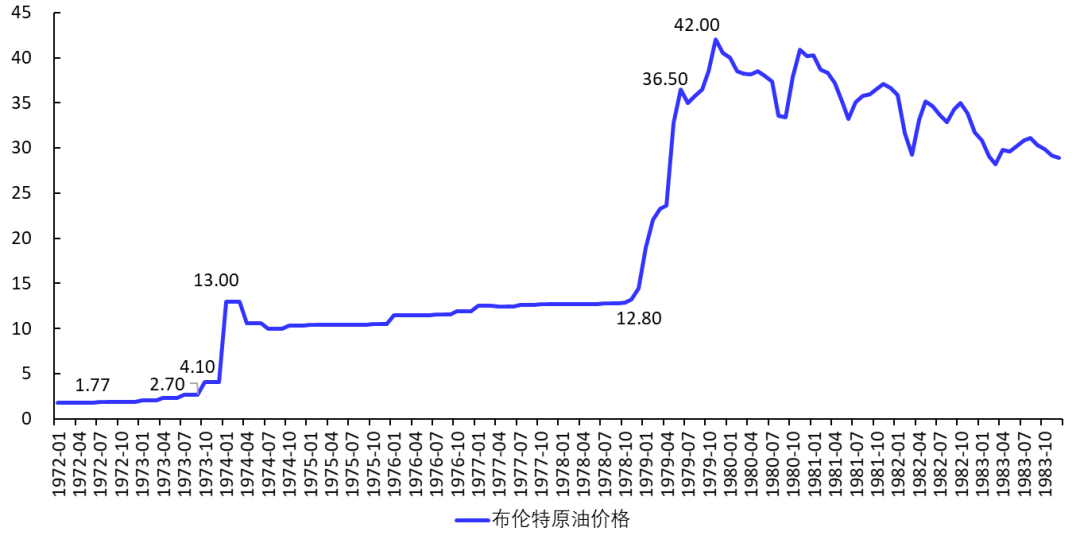
Рисунок 1 Цена на нефть Brent (долл./барр.)
Такой сильный рост цен на нефть, очевидно, способствовал увеличению PPI и CPI. На рисунке 2 показаны годовые темпы роста PPI и PCE в США в тот период (коэффициент корреляции между ними стабильно был на уровне 0,75).
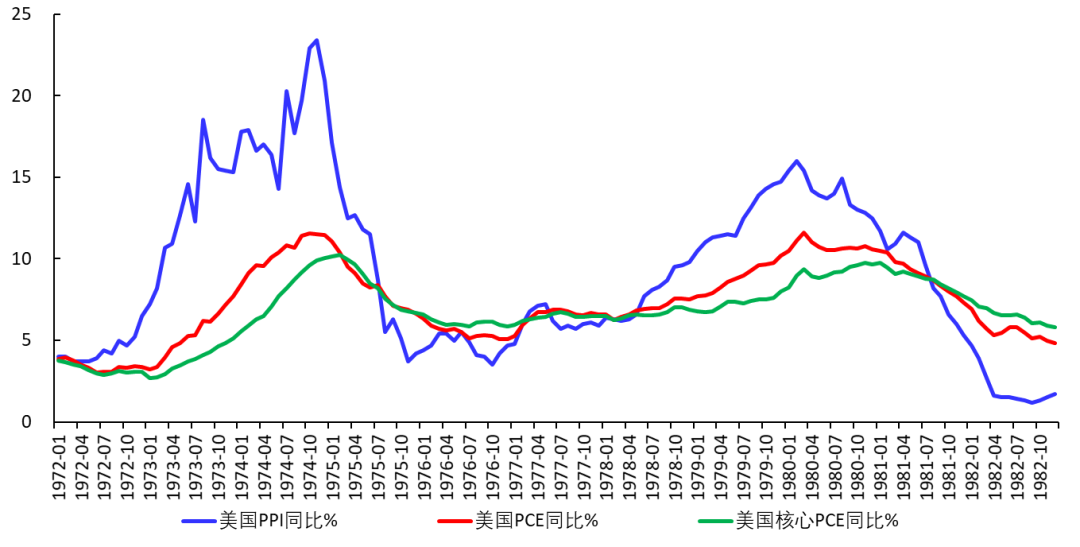
Рисунок 2 Годовые темпы роста PPI и PCE в США
II. Какие ещё факторы способствовали рецессии?
После двух нефтяных кризисов экономики США, Европы и Японии в целом впали в рецессию, зафиксировав отрицательный рост ВВП. Особенно после стагфляции в США в 1980-х, ужесточение политики FRS через повышение ставок для сдерживания инфляции объективно усугубило рецессию.
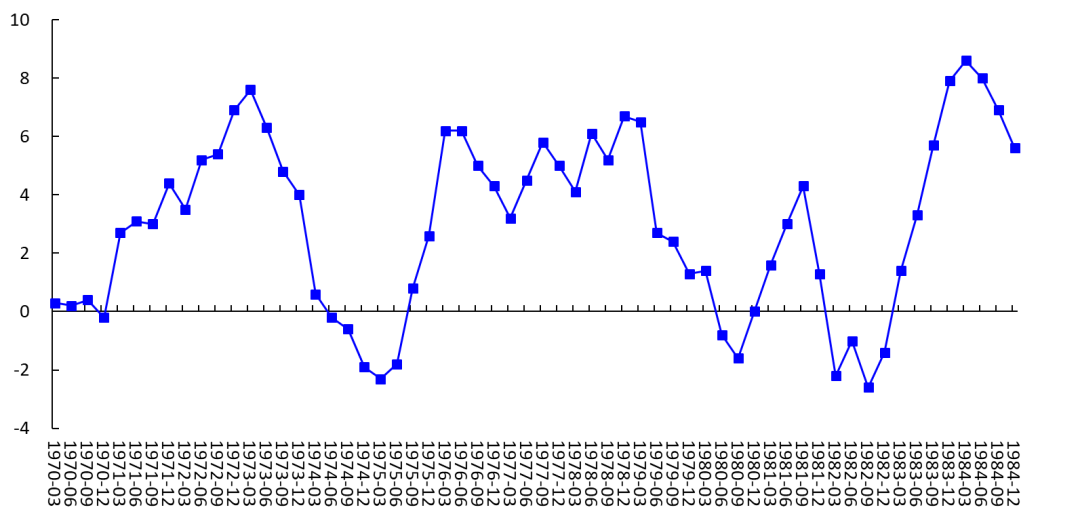
Рисунок 3 Годовые темпы роста ВВП США (сезонная корректировка)
Кроме того, были ли ещё причины рецессии? Я полагаю, что есть один важный момент: доля промышленности в экономиках тогда была выше.
Как показано на рисунке 4, в 1973 году доля промышленности США в добавленной стоимости составляла 25,67%, в 1979 — 24,58%, а сейчас всего лишь 11%. Это говорит о том, что
{1} В 1970-х рост цен на нефть легче передавался по промышленной цепочке; наоборот, при падении цен быстро снижались PPI, CPI и PCE.
{2} В те годы экономика была более чувствительна к росту цен на нефть и легче впадала в рецессию.
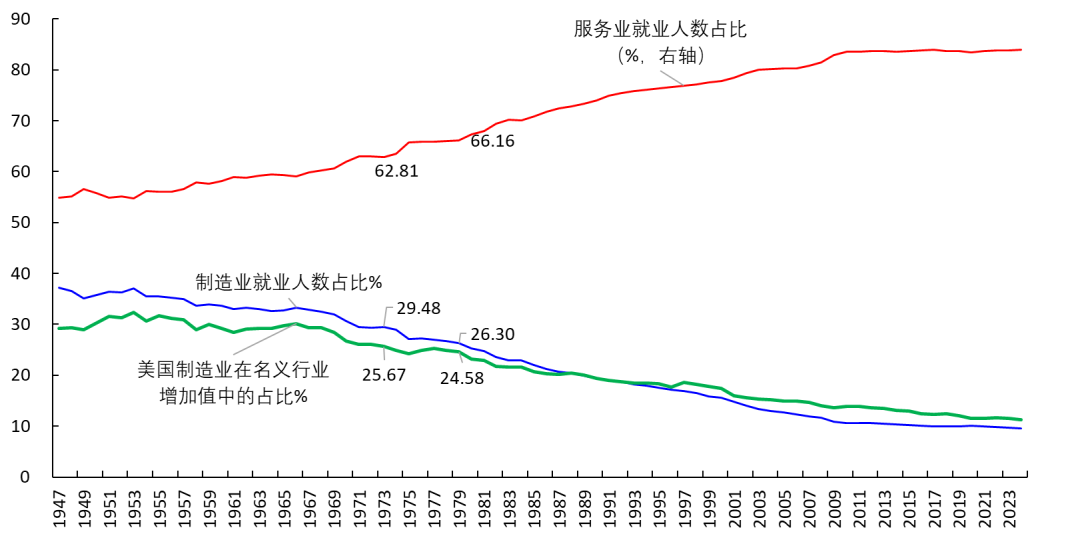
Рисунок 4 Доля промышленности
Сейчас же доля промышленности невелика, а сфера услуг занимает преобладающее место, поэтому влияние роста цен на нефть на темпы роста ВВП минимально. Но с другой стороны, если рост цен на нефть приведет к удорожанию услуг, цены в сфере услуг из-за их высокой жесткости будут снижаться медленно даже при последующем падении цен на нефть. Это сделает инфляцию более «упорной».
III. Тогда было легче выйти из рецессии
На рисунке 5 показана корреляция между естественной процентной ставкой и долей промышленности — она высокая. Это объяснимо, ведь естественная ставка отражает предельную доходность капитала. В 1970-х ставка была высокой, что означало высокую доходность инвестиций, темпы роста инвестиций, потребления и ВВП (подробнее — моё исследование). Поэтому выйти из рецессии было проще.
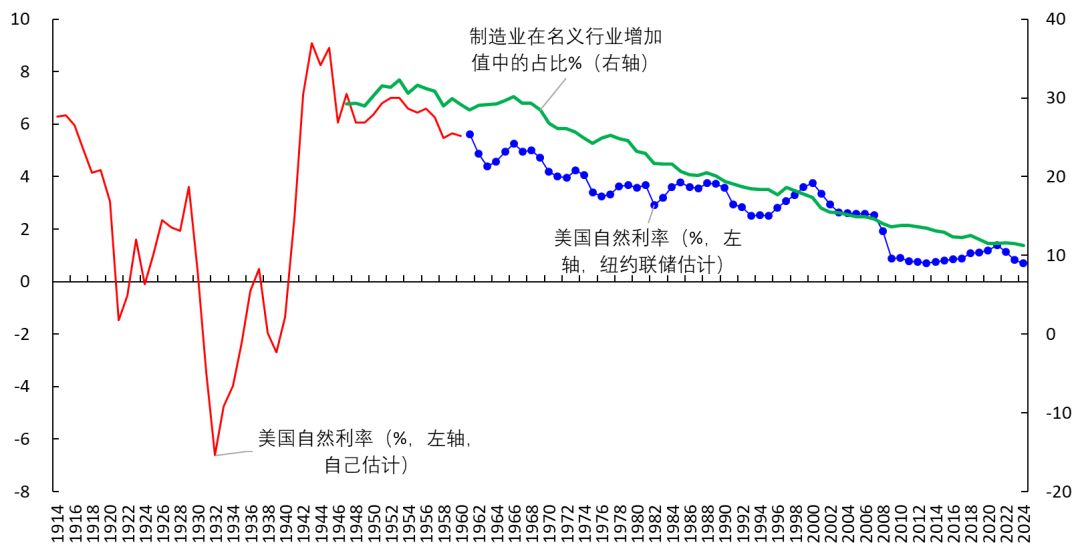
Рисунок 5 Доля промышленности и естественная ставка
Сейчас ситуация иная. В США ярко выражена K-образная экономика (1、2、3、4、5). С одной стороны, инвестиции в AI бурно развиваются, поднимают ВВП и создают новое поколение богачей с высоким потреблением. С другой — большинство населения, особенно средний и низший класс, не вовлечены в этот рост: их доходы и расходы стагнируют. Поэтому, если наступит рецессия, стимулирование потребления не выведет экономику из кризиса — потребуется масштабное инвестирование именно в сектор AI.
Такая же ситуация и в Китае (подробнее), см. далее.
Давайте рассмотрим текущую ситуацию в США, Китае и Японии.
IV. США: умеренная стагфляция, без повышения ставок, возможное снижение ставок
1) Влияние цен на нефть на инфляцию в США
Здесь я приведу выводы из одной научной работы. 6 апреля 2026 года экономисты Федерального резервного банка Далласа опубликовали доклад «Влияние войны между США, Израилем и Ираном на инфляцию в США: сценарный анализ» (The Impact of the 2026 Iran War on U.S. Inflation: A Scenario Analysis), авторы: Lutz Kilian, Michael D. Plante, Alexander W. Richter, Xiaoqing Zhou.
В работе рассматривается влияние на инфляцию в США перебоев в поставках нефти из-за войны США, Израиля и Ирана. В базовом сценарии — полная блокировка Ормузского пролива и сокращение мировых поставок нефти примерно на 20%. Используя DSGE-модель, имитируются траектории квартальной цены WTI (до войны около 60 долл./барр.) при блокировке пролива на 1, 2 и 3 квартала:
{1} блокировка на 1 квартал — средняя цена нефти в апреле 2026 года — 110 долл./барр.;
{2} блокировка на 2 квартала — пик 132 долл./барр. в июле 2026 года;
{3} блокировка на 3 квартала — пик 167 долл./барр. в октябре 2026 года.
Результаты показывают: при блокировке 1, 2, 3 квартала годовой общий PCE в IV квартале повысится соответственно на 0,35, 0,79 и 1,47 п. п.; влияние на базовый PCE — 0,18, 0,31 и 0,49 п. п. Влияние на краткосрочные (1 год) и долгосрочные (5-10 лет) инфляционные ожидания домохозяйств незначительное.
2) Почему влияние на PCE не полное?
Авторы отмечают, что влияние роста цен на нефть на PCE и базовый PCE минимальное и заметно меньше, чем в 1970-х (см. рис. 2). Я считаю, на это влияют три причины:
{1} Рост цен на нефть сейчас значительно ниже, чем во времена двух нефтяных кризисов 1970-х (см. рис. 1).
{2} Сейчас в США доля промышленного сектора очень низкая.
{3} K-образная экономика мешает полному переносу роста PPI в PCE. Проще говоря, у обычных людей ограниченные средства: если стало больше платить за топливо — значит, тратят меньше на что-то другое; в итоге весь доход так или иначе израсходуется (уровень сбережений у американцев низкий). Поэтому даже если цены держатся высоко, но у населения нет платежеспособности — рост цен не передается потреблениям. (В Китае ситуация похожа, но есть нюансы — см. далее).
3) Прогнозы SEP FRS
После заседания по монетарной политике 18 марта, FRS в «Обобщённом экономическом прогнозе» (Summary of Economic Projections) представил следующие прогнозы по экономике:
Таблица 1 Прогнозы FRS по макроэкономическим показателям
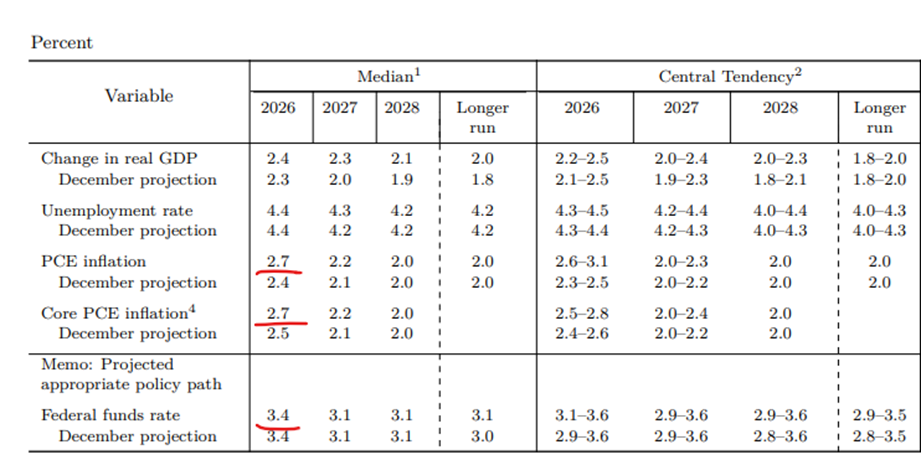
Таким образом, руководители FRS немного повысили прогноз по базовому PCE на 2026 год — с 2,5% до 2,7%, прогноз на 2027 почти не изменился, на 2028 — остался прежним.
4) Число снижений ставки
Используя американскую нейтральную ставку и прогнозы FRS по базовому PCE, несложно посчитать число понижений/повышений ставки, подробнее — моим методом. После снижения ставки 10 декабря 2026 года глава FRS Jerome Powell объявил, что ставка вернулась к «нейтральному диапазону» (подробнее), а в новом Обобщённом прогнозе предусмотрено ещё одно понижение ставки в 2026 г. Методика расчёта — здесь.
Согласно Таблице 1, после повышения прогноза по базовому PCE на 2026 год на 0,2 п. п., номинальная нейтральная ставка сравняется с диапазоном ставок FRS (3,5–3,75%), что означает, что ожиданий понижения ставки в 2026 году больше нет. То же отражено и в точечной диаграмме (рис. 6).
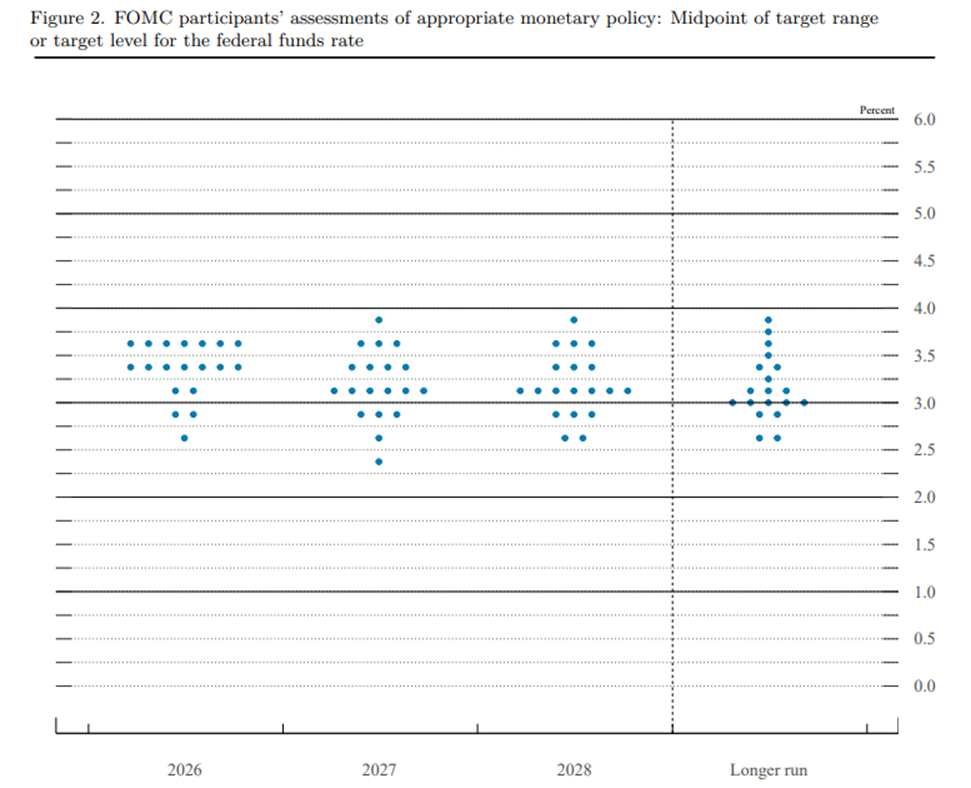
Рисунок 6 Точечная диаграмма ставок (из Обобщённого прогноза FRS от 18 марта 2026 года)
По оценке экспертов из Далласа, блокировка Ормузского пролива на три квартала приведет к росту базового PCE США на 0,49 п. п., при этом ставка FRS окажется ниже номинальной нейтральной ставки. Но так нужно ли в этом случае FRS повышать ставку? Я считаю, что нет, по причинам:
{1} Если нефть подорожает до 167 долл./барр., это замедлит экономику США, поэтому нужно смягчать монетарную политику — оставить ставку без изменений или даже снизить. С этой точки зрения рынок, ожидавший повышение ставки в октябре, сильно ошибался.
{2} В США выражена K-образная экономика, рынок труда находится в шатком равновесии (об этом же говорил зампред FRS Jefferson), и даже если базовый PCE немного вырастет, повышать ставку не стоит.
Если рынок труда в будущем ослабнет, то может быть даже необходимо понизить ставку.
5) Доходность американских облигаций
В марте доходность облигаций США резко выросла, но недавно несколько снизилась. Если FRS не будет повышать ставку, а скорее снизит, то очевидный вывод: при очередном скачке доходности можно уверенно покупать американские облигации. Например, сейчас 10-летняя и 30-летняя доходность составляют 4,27% и 4,89% соответственно. Если вырастут до 4,4%/5% и выше — это хороший момент для покупки.
V. Япония: лёгкая стагфляция, ускорение темпов повышения ставки
Считаю, что естественная ставка в Японии — примерно от -1% до 0% (1、2、3). Банк Японии не использует единой методики расчёта реальной ставки (подробнее), по моим оценкам, сейчас реальная ставка остаётся ниже естественной (рис. 7), то есть монетарная политика Японии пока мягкая.
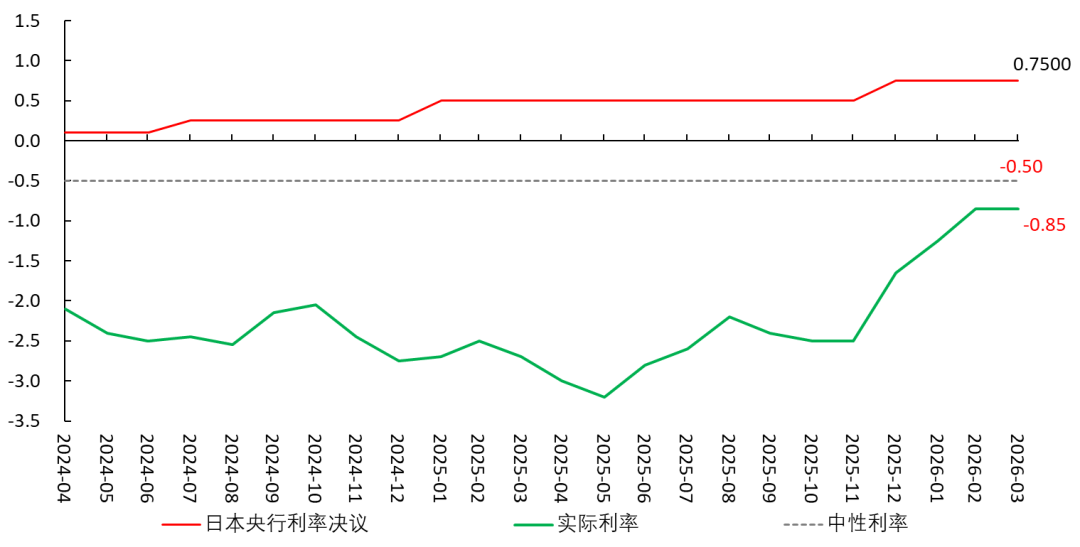
Рисунок 7 Реальная и целевая процентная ставка Японии
В декабре 2025 и начале 2026 года Банк Японии надеялся, что коллективные весенние переговоры приведут к росту зарплат, что будет способствовать росту инфляции и включению механизма благоприятной спирали «рост зарплат — рост инфляции» (подробнее). Война на Ближнем Востоке повысит базовый CPI Японии (без учета свежих продуктов), благодаря чему достижение долгосрочной цели по инфляции в 2% станет более реальным (подробнее).
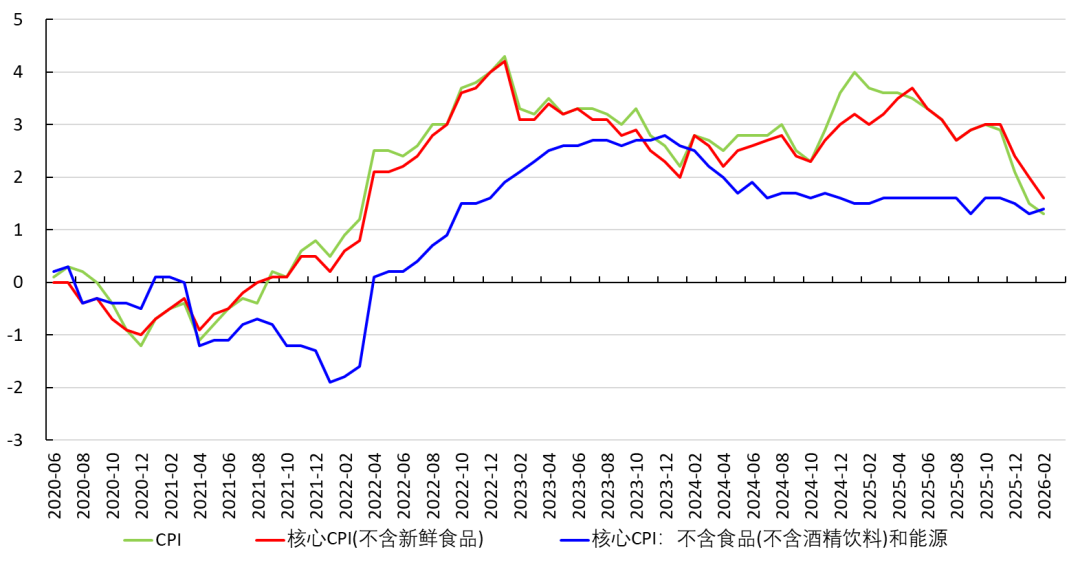
Рисунок 8 Индекс потребительских цен Японии
После начала войны в конце февраля доходность японских гособлигаций быстро росла, что отражало ожидания повышения ставки. В последние дни доходность 10-летних облигаций не снизилась заметно.
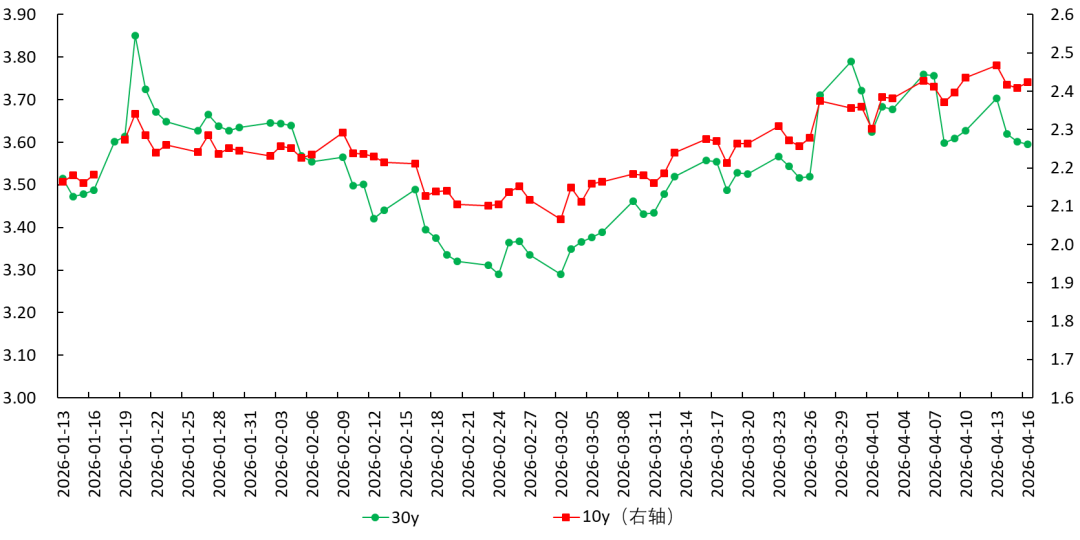
Рисунок 9 Доходность японских гособлигаций
Я думаю, что на заседании 27–28 апреля Банк Японии повысит ставку на 0.25%, доведя целевую ставку до 1%. Однако, поскольку реальный рост доходов и потребления населения Японии очень слабый, повышение ставки негативно скажется на потреблении.
VI. Китай: стагнация без инфляции
1) Рост PPI с трудом передается в CPI
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Ожидания повышения ставок ЕЦБ снижаются, Лагард: рост долгосрочных процентных ставок будет сдерживать рост и инфляцию
Президент Европейского центрального банка Лагард заявила, что значительный рост долгосрочных процентных ставок замедлит экономический рост и ограничит передачу роста цен на энергоносители в общую инфляцию, причем степень этого воздействия превзойдет прогнозы ЕЦБ на сентябрь. Она также подчеркнула, что при отсутствии признаков эффектов второго раунда ЕЦБ следует принимать «умеренные ответные меры» для сдерживания инфляции. На этом фоне вероятность повышения ставки ЕЦБ в октябре на рынке снизилась до менее чем 40%.

SpaceX(SPCX.US) Starship впервые успешно вышел на орбиту! На борту 26 спутников Starlink V3, начинается миссия по «зарабатыванию денег»
В понедельник утром новейшая тяжелая ракета-носитель "Starship" компании SpaceX впервые успешно вышла на околоземную орбиту, что стало ключевой вехой для этого дорогостоящего ракетного проекта.
Эллисон предоставил дополнительные 67 миллионов акций Oracle (ORCL.US) в качестве залога по кредиту, чтобы помочь Paramount Sky (PSKY.US) в приобретении Warner за сотни миллиардов долларов.
Как один из ключевых участников сделки по приобретению Warner Bros Discovery компанией Paramount Global, исполнительный председатель и главный технический директор Oracle Лоуренс Эллисон сейчас заложил на сумму личных кредитов акций Oracle на 67 миллионов больше, чем год назад.
Цены на крипто
Далее


