
Облигационный рынок: повторное появление конфигурационного поведения

7 января этого года мы уже обсуждали возможность разворота на рынке облигаций (см. «Обсуждение рынка облигаций в начале года»), и, оглядываясь назад, это был неплохой момент для покупок. Стоит отметить, что с ростом долгосрочных ставок в последнее время наблюдаются случаи увеличения позиций со стороны банков и страховых компаний.Возвращение подобных инвестиционных действий означает ли, что процентные ставки приблизились к локальным максимумам?
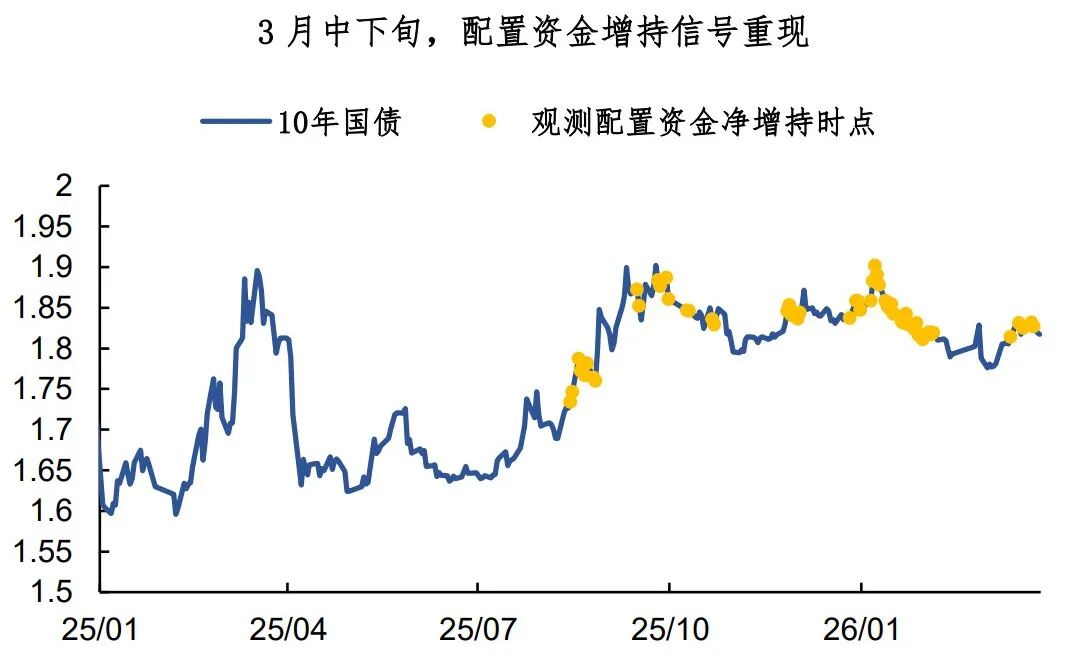
Для ответа на этот вопрос сначала необходимо понять причины текущей коррекции на рынке облигаций.С марта рост долгосрочных ставок в основном связан с ценообразованием на инфляционные ожидания.С учетом того, что последствия резкого роста цен на нефть после обострения ближневосточного конфликта начинают проявляться, в последующем цены на промышленные товары могут продолжить расти, ожидается, что годовой рост PPI может стать положительным в апреле-мае.
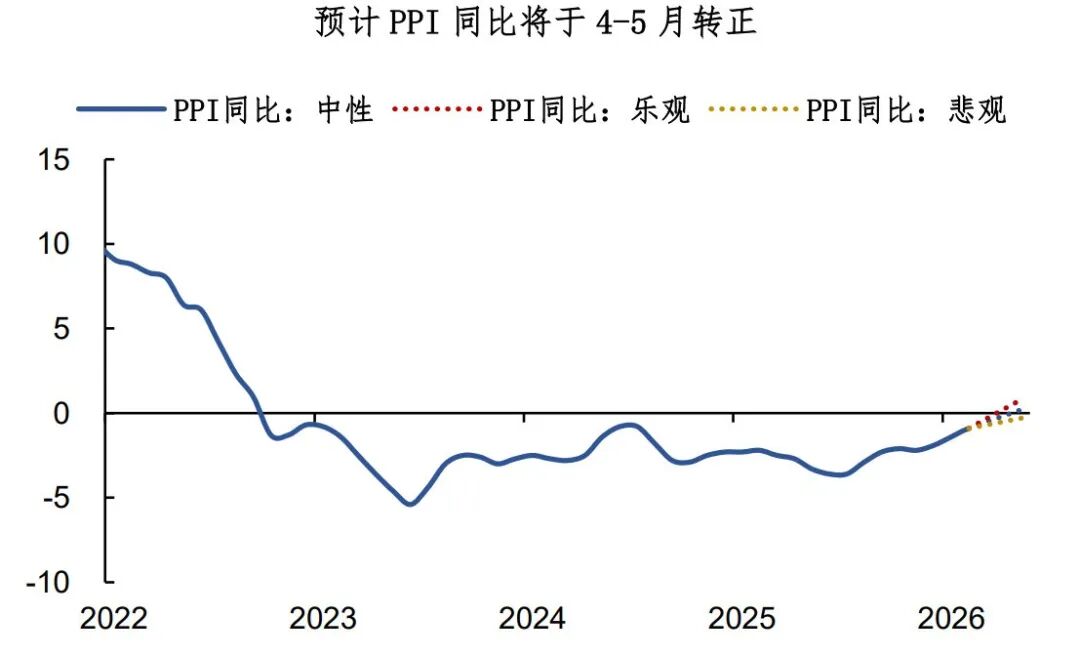
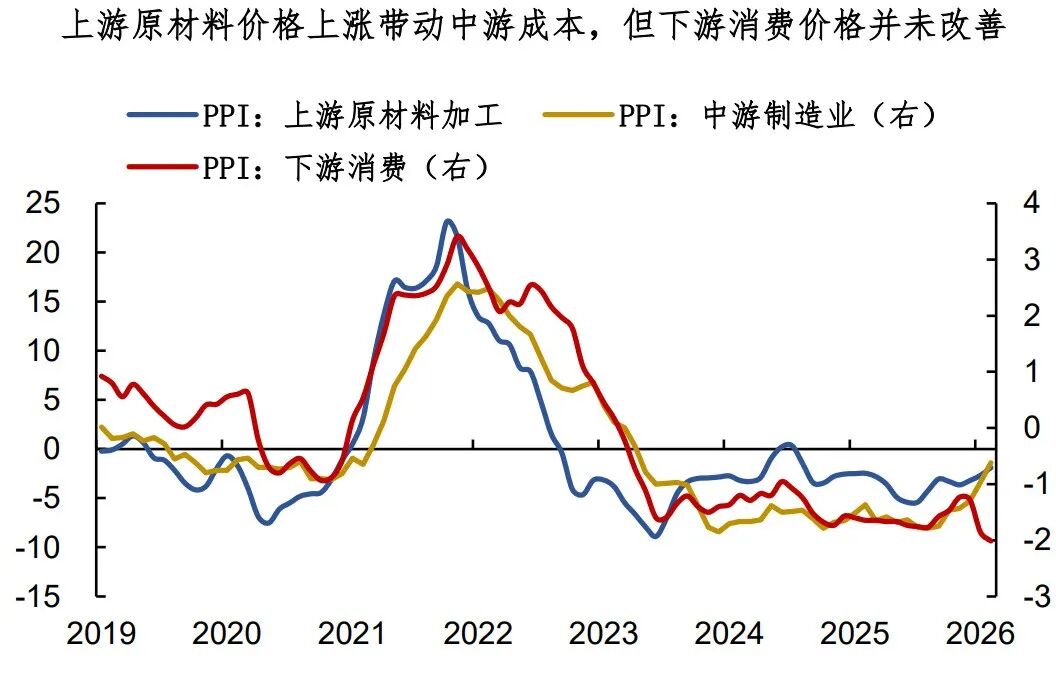
Однако в среднесрочной перспективе «импортируемая инфляция» пока не привела к росту цен на потребительские товары, и следовательно повлиять на уровень ставок посредством денежно-кредитной политики сложно.С точки зрения домашних хозяйств, показатели доходов, занятости, розничных продаж, продаж недвижимости и кредитования остаются слабыми или нейтральными, что требует продолжения поддерживающей денежно-кредитной политики; расширение ликвидности — лишь вопрос времени.
Поскольку направление денежно-кредитной политики остается прежним, а процентные ставки по облигациям в целом продолжают колебаться в диапазоне, повторное появление инвестиционных сделок все еще остается важным сигналом.С точки зрения относительной стоимости, доходность 10-летних государственных облигаций 1,8%-1,9% почти сопоставима с реальной доходностью по кредитам, и их привлекательность возрастает. Конечно, из-за влияния сезонных факторов устойчивость подобных стратегий еще предстоит проверить, но по крайней мере текущие цены на долгосрочные бумаги выглядят весьма привлекательными.
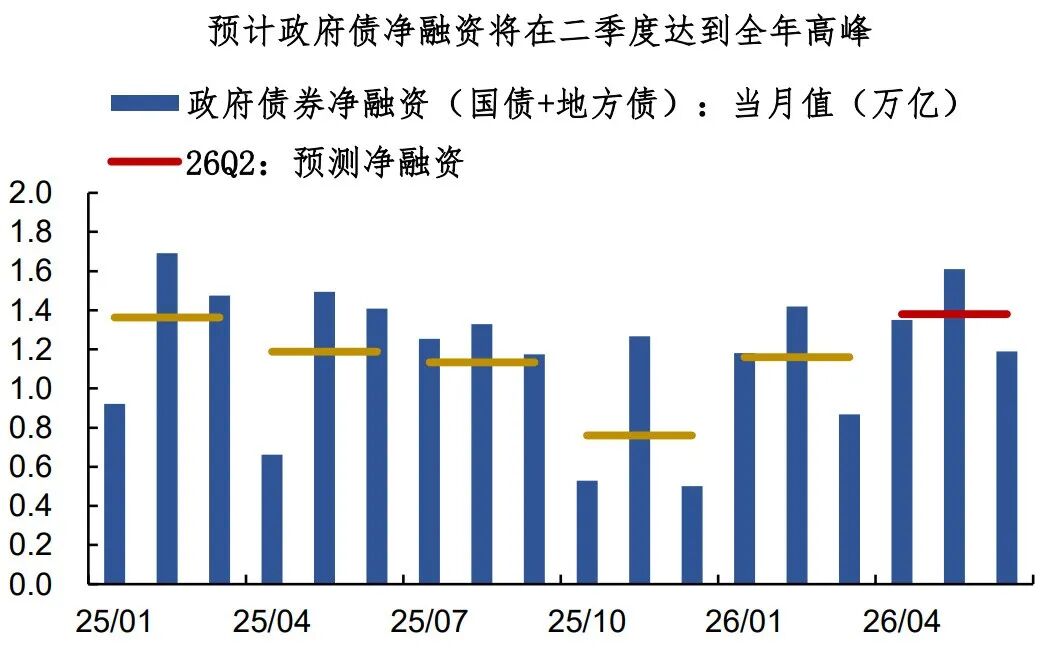
Из событий, определяющих динамику, стоит обратить внимание на усиление бюджетного стимулирования, особенно после начала выпуска супердолгосрочных специальных казначейских облигаций, пик активности фискальной политики, вероятно, придется на май.Бюджетная политика 2025 и 2026 годов уже частично предопределена; по расчетам выпусков, погашений и других факторов во втором квартале чистое финансирование правительства за счет облигаций (ожидается 4,2 трлн юаней) может стать максимальным за год.
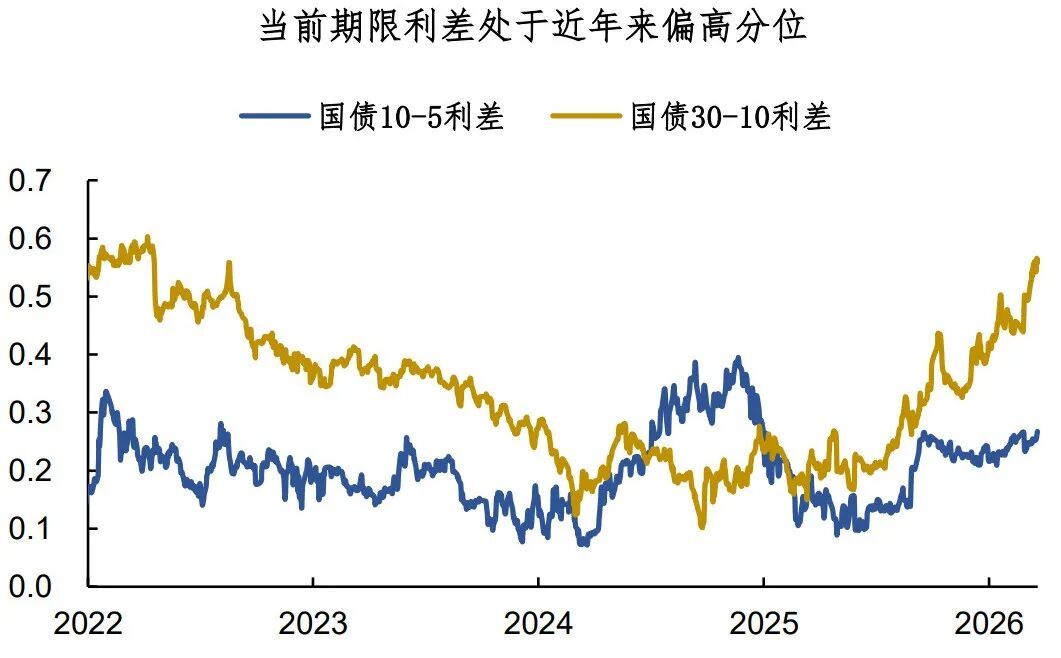
В целом мы считаем, что инфляционные и бюджетные факторы в среднесрочной перспективе поддержат достаточно высокий спред по срокам, но с точки зрения текущей динамики апрельский долговой рынок не выглядит пессимистично.При нынешнем курсе денежно-кредитной политики, инвестирование в облигации со средними сроками (например, 5-7 лет государственных банков развития) для получения дохода по спреду — неплохой выбор.
В заключение сегодняшнего обзора:
1. Рост долгосрочных ставок вновь привел к активизации закупок облигаций институтами. Поскольку политика не изменилась, а ставки колеблются в диапазоне, подобная позиционная активность по-прежнему служит важным индикатором.
2. Ожидаем, что годовой показатель PPI может перейти в положительную область в апреле-мае, а пик бюджетной поддержки — прийтись на май, что структурно поддержит разно- и долгосрочные спрэды. Текущие различия между доходностями 30- и 10-летних, 10- и 5-летних гособлигаций находятся на достаточно высоких значениях последних лет.
3. В целом, динамика долгового рынка в апреле не выглядит мрачно. Мягкая денежно-кредитная политика не меняется, а облигации средней продолжительности (например, 5-7Y банков развития) хорошо подходят для получения доходности по спреду.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Цены на крипто
Далее


