
Bitget UEX Ежедневный отчет|США отказались от бомбардировки энергетических объектов Ирана; транспортировка сырой нефти через Ормузский пролив восстановлена; для чипов хранения ожидается дисбаланс спроса и предложения, прогнозируется резкий рост цен (24 марта 2026 г.)
 Bitget2026/03/24 01:31
I. Горячие новости
Новости Федеральной резервной системы США
Член Совета управляющих ФРС Miran настаивает на базовом сценарии четырех снижений ставок в этом году
- Miran отметил, что краткосрочные колебания цен на нефть, вызванные геополитическим конфликтом на Ближнем Востоке, пока недостаточны для изменения траектории четырех снижений ставок в течение года; на прошлой неделе он проголосовал против и поддержал немедленное снижение ставки на 25 базисных пунктов.
- Goolsbee добавил, что новая волна инфляционного шока, вызванная ситуацией на Ближнем Востоке, уже усложнила ситуацию, рынок труда близок к полной занятости, а инфляция по-прежнему значительно превышает целевой показатель в 2%.
- Влияние на рынок: краткосрочно ожидания по снижению ставок могут корректироваться, но базовый сценарий сохранен; если цены на нефть останутся на высоком уровне, это приоритетно увеличит инфляционные риски и приведет к давлению на доходность облигационного рынка.
Международные сырьевые рынки
Транспорт нефти через Ормузский пролив возобновлен, вероятность использования стратегических нефтяных резервов (SPR) крайне мала
- Первый супертанкер с 2 миллионами баррелей иракской нефти успешно прошел пролив — первый такой случай после конфликта.
- Министр энергетики США Грэнхолм заявила, что теоретически возможен еще один выпуск стратегических резервов, но вероятность этого крайне низка; на данный момент идет поставка 1–1,5 млн баррелей в сутки, потенциал увеличения до 3 млн баррелей в сутки.
- Влияние на рынок: опасения по поводу предложения временно облегчаются, цены на нефть остаются высокими, но не достигли уровней, разрушающих спрос; потребителям придется столкнуться с высоким давлением в течение нескольких недель; смягчение геополитических рисков будет позитивным фактором для рискованных активов.
Макроэкономическая политика
Переговоры между США и Ираном запутаны, Белый дом демонстрирует осторожность
- Трамп заявил, что Иран "очень хочет достичь соглашения", и стороны могут договориться за 5 дней или меньше, основные положения соглашения уже определены.
- Пресс-секретарь Белого дома Жан-Пьер подчеркнула, что ситуация продолжает меняться, Белый дом не будет подтверждать через СМИ факт переговоров на этой неделе; появились сообщения, что США рассматривают переговоры с председателем парламента Ирана, однако иранская сторона это отрицает.
- Влияние на рынок: оптимистичные ожидания стимулируют склонность к риску, американские акции резко выросли, однако устойчивость ралли зависит от фактического прогресса, в краткосрочной перспективе возможна усиленная волатильность.
II. Обзор рынка
Динамика сырьевого рынка и валютного рынка
- Спотовое золото: вчера резко скорректировалось до 4098,75 доллара, сегодня закрепилось и слегка отскочило до 4369 доллара, за 24 часа снижение составило 0,79%. На фоне восстановления склонности к риску и колебаний цен на нефть панических распродаж удалось избежать, появляются признаки формирования локального дна, однако доллар и инфляционные ожидания продолжают оказывать давление.
- Спотовое серебро: вчера проследовало за золотом и ослабло до 60,99 доллара, затем отскочило до 67,93 доллара, за 24 часа падение составило 1,54%, соотношение золота и серебра продолжило сокращаться до примерно 61:1. На фоне двойного драйва — промышленного спроса и защитных свойств — демонстрирует большую устойчивость; промышленная составляющая поддерживает эластичность отскока лучше, чем у золота.
- WTI нефть: вчера провалилось более чем на 9%, сегодня технический отскок до 90,47 доллара, за 24 часа примерно +2,4%. После отыгрывания новостей о смягчении геополитической напряженности последовал краткосрочный перепроданный отскок, однако возвращение предложения и неопределенность с спросом сохраняют давление сверху; внимание к данным о запасах и фактическому транзиту через Ормузский пролив.
- Brent нефть: вчера с высоких уровней снизилась на 10%, сегодня прекратила падение и выросла до 97,76 доллара, за 24 часа +1,79%. Сохраняет повышенную волатильность на верхних границах; снабжение восстанавливается, но надбавка геополитического риска пока полностью не ушла, в диапазоне 100–102 формируется потолок, ключевые драйверы — ситуация на Ближнем Востоке.
- Индекс доллара США: сегодня незначительно отскочил до 99,359, за 24 часа +0,23%. Вчера достиг минимума 99,09–99,17, а затем восстановился; в начале восстановления настроений по рисковым активам сталкивается с давлением, но инфляционные ожидания и неопределенность политики ФРС обеспечивают поддержку, краткосрочно закрепился выше 99.
Динамика криптовалют
- BTC: за 24 часа рост на ~4,3% — 70 600 долларов, укрепление связано с ослаблением геополитического риска и восстановлением склонности к риску на американском фондовом рынке; после вчерашнего минимума в районе 67 600 быстрый рост и уверенный отскок, завершение фазы консолидации, переход к краткосрочному импульсу наверх; ключевое сопротивление — 71 000–72 000 долларов.
- ETH: за 24 часа рост на ~4,7% — 2140 долларов, следует за общим восстановлением, но динамика чуть слабее; краткосрочно важна перспектива пробоя круглой отметки 2200 долларов.
- Общая капитализация криптовалют: за 24 часа рост на ~3,6% до ~2,5 трлн долларов, доминирование BTC — около 58,4–58,6% (незначительная динамика или небольшой рост), склонность к риску восстанавливается по всем фронтам; альткоины следуют за BTC, но в целом рынок остается под его влиянием; рост объемов отражает возврат капитала.
- Ликвидации на рынке: за 24 часа совокупные ликвидации составили ~661 млн долларов, из них лонги — 291 млн, шорты — 371 млн; после коротких squeeze вчера сегодня происходят и фиксация прибыли лонгами, и ликвидации при откате; рост объема ликвидаций указывает на активное кредитное плечо.
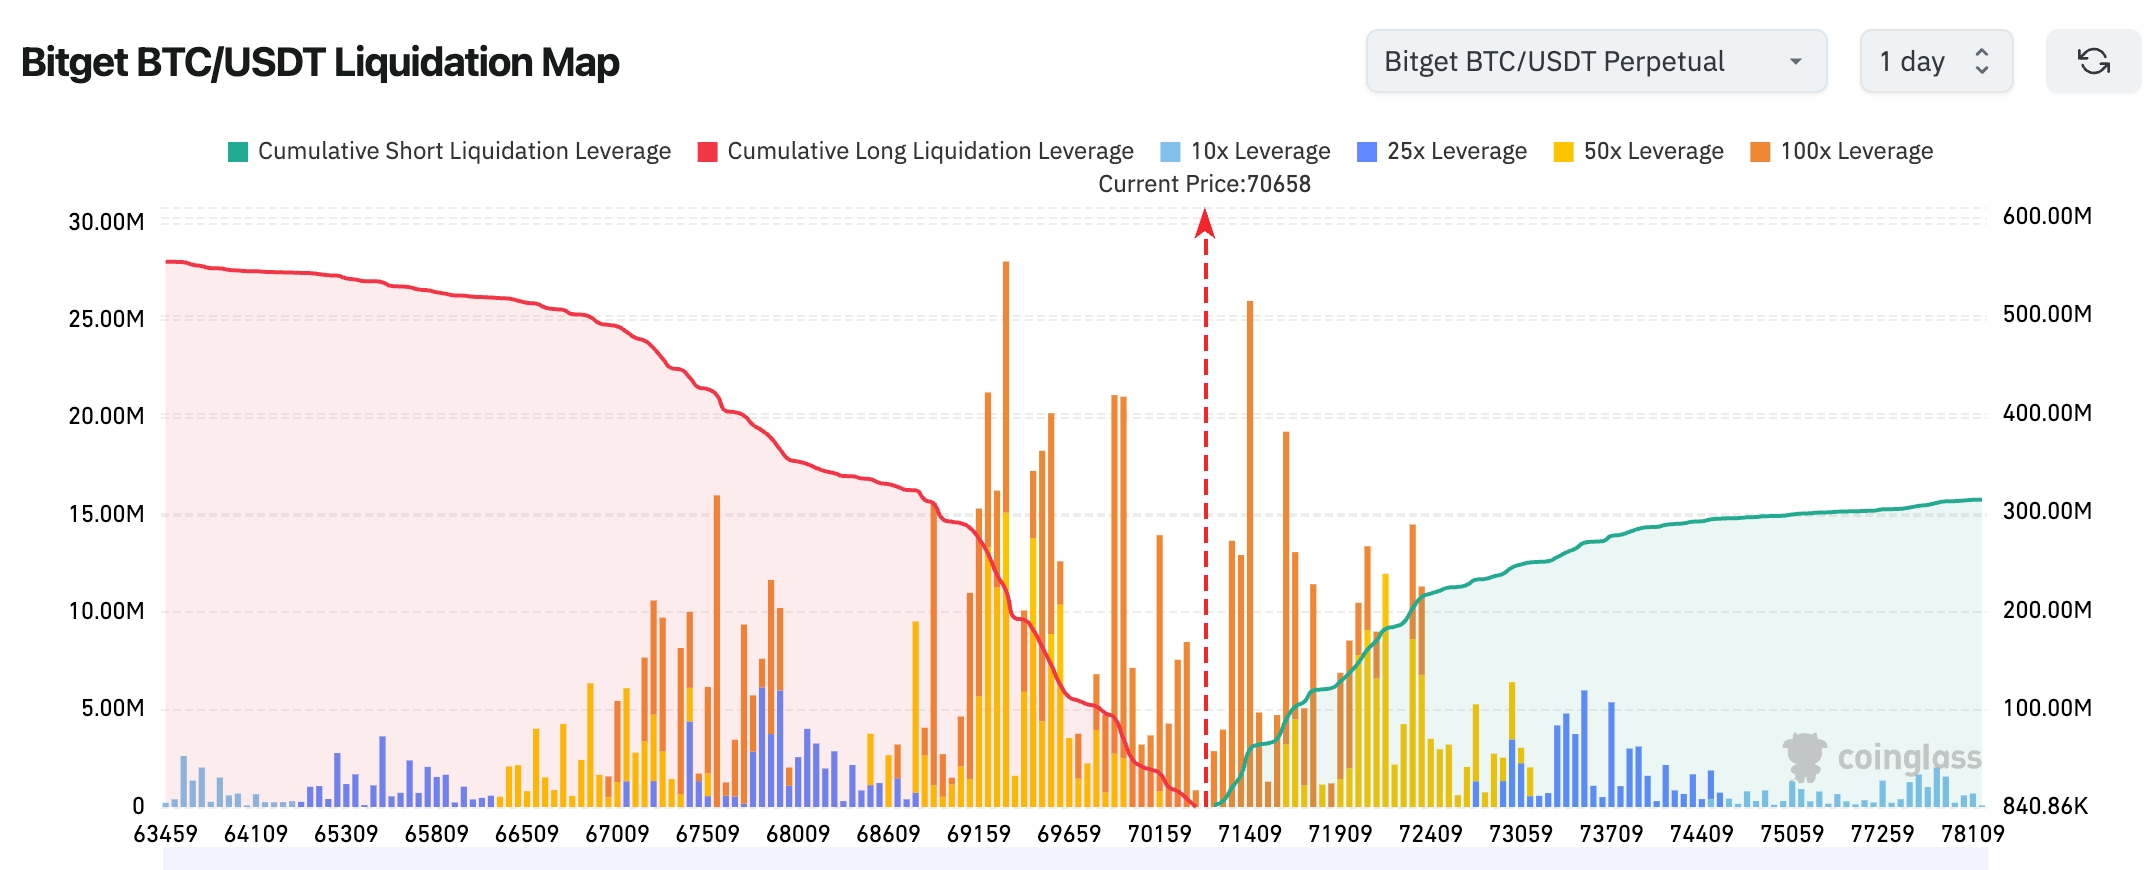
- Карта ликвидаций Bitget BTC/USDT: текущая цена около 70 658, зона ликвидаций лонгов внизу практически исчерпана, а зона ликвидаций шортов в диапазоне 71 500–74 000 стала гораздо более насыщенной — указывает, что на коротком отрезке рынка приоритетен “шортовый сквиз”. Вся структура ликвидаций показывает, что давление сверху по шортам > давление снизу по лонгам; при продолжении консолидации цена вероятнее сначала протестирует верхнюю зону плотной ликвидности. Кривые накопленных ликвидаций демонстрируют заметное преобладание шортового плеча над лонговым; структура в целом слабо бычья (с уклоном к шорт-сквизу), однако в районе 72 000 отмечается зона высокой концентрации плеча, поэтому краткосрочная волатильность может усилиться.
- Притоки/оттоки в спотовые ETF: за вчера по BTC-ETF чистый приток 640 млн долларов; по ETH-ETF чистый приток -160 млн долларов.
- Притоки/оттоки BTC на спотовом рынке: за вчера приток 3,18 млрд долларов, отток 3,054 млрд долларов, чистый приток 126 млн долларов.
Динамика индексов американских акций
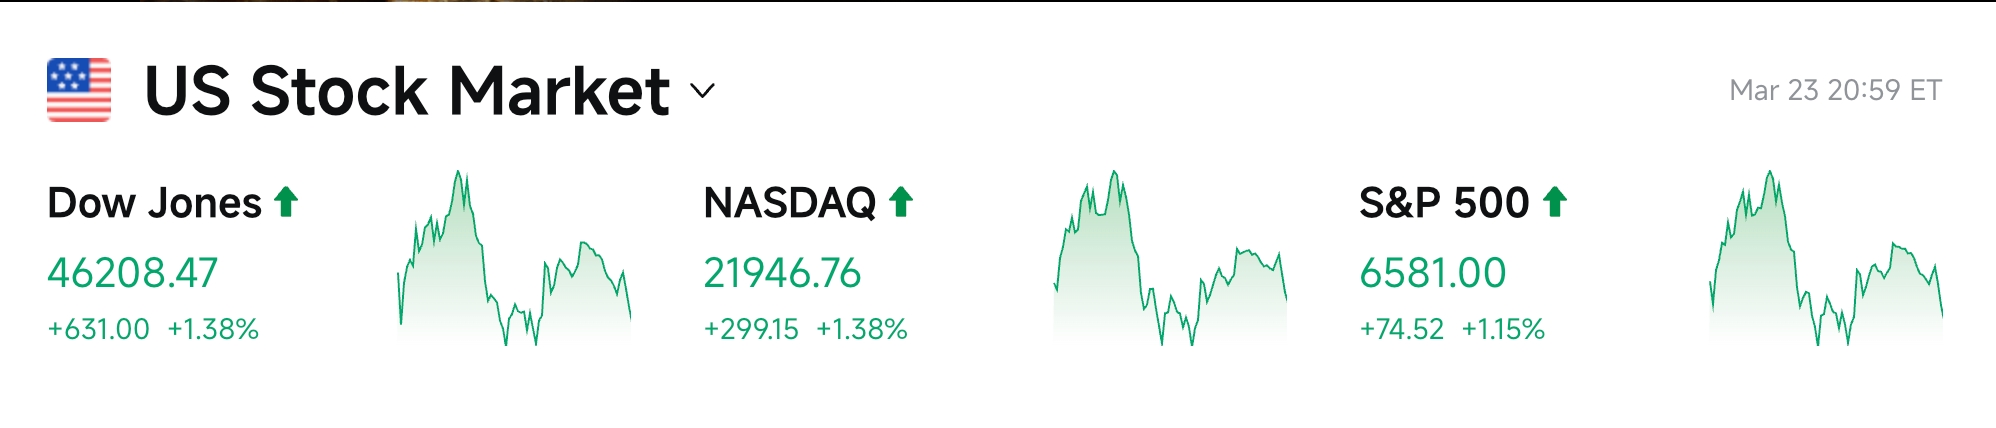
- Dow Jones: рост на 1,38% — 46 208,47 пункта, отскок второй день подряд.
- S&P500: рост на 1,15% — 6581 пункт, спровоцирован коротким squeeze.
- NASDAQ: рост на 1,38% — 21 946,76 пункта, драйверы — технологические и AI-компании.
Динамика технологических гигантов
- NVIDIA (NVDA): рост ~1,7% — 177,66 долларов (значительная внутридневная волатильность). Причины: ослабление геополитической напряженности стимулирует рисковый спрос; сохраняется сильный спрос на AI-инфраструктуру (оптимистичный взгляд по серии Blackwell), однако стоит быть осторожным из-за возможного краткосрочного ослабления циклических индикаторов и риска “фальшивого пробоя”. Восстановление краткосрочно продиктовано макрообщим настроем, а не отдельными корпоративными поводами.
- Apple (AAPL): рост ~1,41% — 251,49 долларов. Причины: назначение даты WWDC 2026 (8–12 июня) и анонс значительного прогресса в искусственном интеллекте внушили оптимизм относительно AI-интеграции в экосистему iOS и нового цикла обновлений; также компанию поддержали рекордные показатели апгрейда iPhone и мощные тренды по смене экосистемы. По мнению Morgan Stanley и других, Apple может стать единственным крупным брендом смартфонов с ростом доли в 2026 году. Ослабление геополитики усиливает позитивные факторы.
- Alphabet (GOOGL): рост ~0,35% — 302,65 долларов. Причины: общее восстановление технологического сектора, прогресс модели Gemini и рост облачных AI-сервисов поддерживают, однако рост умеренный и обусловлен макрофоном, а не частными новостями; Google Cloud в AI-конкуренции сохраняет перспективы.
- Microsoft (MSFT): рост ~0,3% — 383,5 долларов. Причины: устойчивый спрос на облачные и AI-сервисы Azure (уровень внедрения в бизнесе растет), однако внутридневная динамика определяется настроением на рынке; как представитель “налога на ПО” в AI, обладает долгосрочной способностью к установлению цен, в краткосрок выиграл от краткого squeeze по техам и снижения георисков.
- Amazon (AMZN): рост ~2,32% — 210,14 долларов. Причины: ускорение AI-капитальных расходов в AWS (capex гиперскейлеров растут), плюс устойчивость электронной коммерции и рекламы. На фоне тренда AI-инфраструктуры Amazon выигрывает как “облако+AI”; опережающий рост связан с переоценкой перспектив AWS.
- TSMC (TSM): рост ~2,8% — 338,45 долларов. Причины: высокий спрос на передовые процессы (HBM4 и другие AI-чипы на массовом производстве); как ключовой подрядчик NVDA/AVGO непосредственно выигрывает от AI-бума по фабрикам; аналитики ждут, что в 2026–2028 выручка будет расти быстрее, чем у Amazon; снижение геополитики уменьшило риски цепочек поставок, что дополнительно поддержало оценки.
- Meta (META): рост ~1,75% — 604,47 долларов. Причины: успехи в AI-применениях (эффективность в рекламе и метавселенной), стратегию перекрытия ресурсов от неэффективных направлений к AI признал Goldman Sachs; восстановление макронастроя усилило отскок, но основной драйвер — продолжение “AI-нарратива” и ожидания повышения EPS.
- Broadcom (AVGO): рост ~4,1% до 323,84 долларов. Причины: взрывной рост спроса на кастомные AI-чипы и сетевые подключения (апгрейд оптических соединений и AI-инфраструктуры); как “AI plumbing” выигрывает от роста заказов гиперскейлеров; на AI-цикле считается самой устойчивой “транзитной точкой”, опережающий рост отражает ожидания по марже и росту выручки.
Оптимистичные заявления по соглашению между США и Ираном значительно снизили геополитическую премию на риски, вызвав повсеместный отскок рискованных активов и эффекты squeeze; инвестиции в инфраструктуру AI (чипы, облако, соединения) остаются основной темой, превышение ожиданий по спросу на память/оптику/передовые процессы усиливает эластичность полупроводников и облачных гигантов.
Динамика по секторам
Сектор чипов памяти — ожидается мощный рост
- Ключевые компании: Micron Technology (MU) выигрывает от ожиданий по ценам, Seagate Technology (STX), Western Digital (WDC)
- Драйверы: Wedbush прогнозирует рост цен на DRAM на 130–150% в 2026 году, NAND — почти в два раза. Дисбаланс спроса и предложения усиливается выше ожиданий рынка.
Оптоволоконный сектор — повсеместный рост
- Ключевые компании: Applied Optoelectronics (AAOI) +9,39%, Lumentum +3,2%, Corning +5,13%
- Драйверы: AAOI после закрытия объявила о заказе на 53 млн долларов на модули 800G, устойчивый спрос на AI-вычисления.
III. Глубокий разбор отдельных акций
1. Apple Inc. — назначение даты WWDC 2026
Суть события: Apple объявила, что конференция WWDC 2026 пройдет 8–12 июня, а открытие будет посвящено "значительному прогрессу в AI", анонсированы обновления iOS, macOS и новые инструменты. По информации Bloomberg, запуск iOS 27 станет точкой отсчета AI-контратаки Apple. Интерпретация рынка: эксперты полагают, что мероприятие продемонстрирует способность Apple догонять в AI, инвесторы внимательно следят за системой интеграции AI. Инвестиционная идея: WWDC традиционно выступает катализатором для экосистемы; рекомендуется обращать внимание на цепочку поставок Apple и сервисные направления на коротком горизонте.
2. Meta Platforms — стратегическая реструктуризация получила признание Goldman Sachs
Суть события: Meta проводит сокращения и оптимизацию расходов, откладывает релизы моделей — рынок опасается давления капиталовложений на AI. Goldman Sachs оппонирует: это активная аллокация ресурсов с низкоэффективных направлений в сторону AI, структура расходов остается гибкой. Интерпретация рынка: по мнению Goldman Sachs, повышение эффективности и восстановление роста обеспечит дальнейший пересмотр EPS вверх; речь не о “зимовке”, а о "смене перьев". Инвестиционная идея: реструктуризация усиливает долгосрочную конкурентоспособность; переоценка Meta, возможно, найдет поддержку, стоит следить за прогрессом внедрения AI-приложений.
3. Micron Technology — прогноз экстремального роста цен на чипы памяти
Суть события: отчет Wedbush показал, что дисбаланс спроса/предложения на DRAM и NAND обостряется, ожидается трехзначный рост цен в первом полугодии 2026-го, DRAM — 130–150%. Интерпретация рынка: эксперты считают, что улучшение спроса идет быстрее ожиданий, напрямую выгодно производителям памяти. Инвестиционная идея: восходящий цикл цен начинается, стоит присмотреться к ключевым игрокам цепочки поставок памяти и эластичности прибыли в первом полугодии 2026 года.
4. Alibaba — Damo Academy может выпустить важный чип-продукт
Суть события: Damo Academy может сегодня объявить о выпуске чипа, нацеленного на вычислительные потребности AI-агент-экономики; завтра состоится конференция по экосистеме Xuantie RISC-V 2026, в прошлом году впервые представлен серверный RISC-V CPU. Интерпретация рынка: эксперты расценивают этот шаг как важный этап в развитии AI-инфраструктуры Alibaba; вызвал значительный интерес рынка. Инвестиционная идея: технологический прорыв в чипах может повысить конкурентоспособность Alibaba Cloud; рекомендуется следить за деталями презентации и реакцией рынка.
5. Applied Optoelectronics — получение крупного заказа на 800G
Суть события: после торгов объявлено о получении заказа на 53 млн долларов на 800G модули, акция после торгов выросла еще больше. Интерпретация рынка: контракт подтверждает устойчивый спрос на AI-вычисления, весь сектор оптоволоконных технологий выигрывает. Инвестиционная идея: упрощение реализации заказа усилит видимость результатов компании, стоит следить за устойчивостью спроса на волоконные модули.
IV. Новости криптовалютных проектов
1. В первый день spot-ETF BlackRock staked ETH (ETHB) привлек чистый приток 155 млн долларов, став новой яркой точкой институционального спроса после Bitcoin ETF; ежемесячное распределение стейкинг доходности повышает инвестиционную привлекательность.
2. За три дня по BTC spot ETF наблюдается чистый отток, но с начала марта кумулятивный приток сохраняется положительным; институционалы продолжают накапливать, а “киты” покупают рядом с отметкой 70 000 долларов.
3. Фонд Solana выпустил отчет "Privacy on Solana: A Holistic Enterprise Approach", где обозначено, что внедрение на корпоративном уровне требует гибкого контроля конфиденциальности, а приватность воспринимается как настраиваемая функция, а не компромисс. Следующий этап криптоадопции зависит от возможности корпораций выбирать, что и кому раскрывать, а не только от прозрачности.
4. SEC и CFTC совместно опубликовали Interpretive Release 33-11412, определив большинство нативных токенов децентрализованных сетей как цифровой товар и разъяснив, что стейкинг, LSD, обернутые токены и регулируемые airdrop не являются эмиссией ценных бумаг. В статье предложены три новые модели привлечения и казначейства: (1) Liquid Genesis Staking Pools (LGSP) на основе стейкинга ETH, SOL и LSD+протокольных токенов; (2) Commodity Pre-Participation Agreements (CPA), при которых участник вкладывает труд и средства для получения участия в будущем, а не покупает токены наперед; (3) Separation-Accelerated Revenue Rights (SARR) — привязка к децентрализации через milestones и уменьшение доли, стимулирующее быструю децентрализацию команд.
5. Strategy увеличивает лимит ATM-финансирования, добавляя 44,1 млрд долларов к выпуску ценных бумаг. В частности, — до 21 млрд долларов ATM по акциям класса А, 21 млрд долларов STRC и 2,1 млрд долларов STRK, новые агенты продаж: Moelis, Alliance, StoneX, а также увеличение количества разрешенных акций STRC и сокращение STRK.
6. Strategy с 16 по 22 марта купила 1031 BTC на сумму ~76,6 млн долларов по средней цене около 74 326 долларов; по состоянию на 22 марта Strategy владеет 762 099 BTC, общий объем покупок ~57,69 млрд долларов со средней ценой ~75 694 долларов.
7. По последнему недельному отчету CoinShares, после "ястребиного даунтауна" ФРС приток инвестиций в цифровые активы снизился до 230 млн долларов; за два дня до заседания FOMC совокупный приток составил 635 млн, после — отток 405 млн. В целом регионы сохраняют позитив: США зафиксировали 153 млн долларов притока, Германия — 30,2 млн, Швейцария — 27,5 млн. Приток средств в продукты на Bitcoin — 219 млн, при этом в шорт-продукты по Bitcoin — 6 млн, что говорит об усилении разногласий быков и медведей.
V. Календарь рынка на сегодня
График публикаций данных
| 09:45 | США | S&P Global Индекс PMI в промышленности | ⭐⭐⭐⭐ |
| 09:45 | США | S&P Global Индекс PMI в сфере услуг | ⭐⭐⭐ |
| 09:45 | США | S&P Global Сводный PMI | ⭐⭐⭐⭐ |
Анонсы важных событий
- Публикация предварительных индексов PMI S&P Global за март (опережающие индикаторы экономики, особое внимание реакции промышленности на геошоки);
- Выступление Barr из ФРС (оценка траектории денежно-кредитной политики);
- Отчетность PDD Holdings (Pinduoduo) до открытия торгов, акцент — сокращение убытков трансграничного направления, экспансия Temu за рубежом, а также конкурентное давление на внутреннем рынке, оказывает большое влияние на сектор китайского интернет-ритейла;
- Выступление Miran из ФРС;
- Число первичных обращений за пособием по безработице в США за неделю (20:30) — высокочастотный индикатор рынка труда;
- Сразу несколько выступлений представителей ФРС (Jefferson, Barr и др.) — сверка текущей политики и реакции на инфляцию;
- Встреча министров иностранных дел G726-27 марта — внимательное отслеживание позиций по Ближнему Востоку/Ормузскому проливу/энергоснабжению.
- Публикация итогового значения индекса настроений потребителей Университета Мичигана за март — акцент на влиянии геополитики и цен на нефть на потребительские настроения и инфляционные ожидания.
Мнения аналитиков:
Руководитель отдела стратегий Castle Securities Скотт Рубнер отметил, что рекордные шорт-позиции находятся под угрозой squeeze — при смягчении геообстановки начнется сильный отскок, хедж-фонды и системные стратегии могут усилить покупки; аналитики Wedbush подчеркивают, что рост цен на память существенно опережает прогнозы, что поддержит производителей MU, STX, WDC; Goldman Sachs считает сокращения Meta стратегической аллокацией, EPS оказыватся подчинена апгрейду. Итог: рынок крайне чувствителен к позитивным новостным поводам, однако давление от нефти и инфляции всё еще сковывает ФРС. На крипторынке по BTC ETF краткосрочно идут оттоки, но кумулятивные поступления уверенные, институционалы продолжают докупать на просадках; восстановление риск-аппетита за счет отскока американских акций, краткосрочно акцент на отметке 70 000 долларов и зонах ликвидаций. Главная переменная недели — геополитика; инвесторам рекомендуется диверсификация и внимание к вечерним PMI данным.
Отказ от ответственности: вышеуказанный контент собран ИИ-поисковиком, верифицирован человеком только для публикации, не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Борьба за вычислительные мощности ИИ обостряется! Anthropic раскрыла соглашения на сумму 84,5 миллиарда долларов, что значительно превышает майские оценки. Двигатель роста ИИ SpaceX (SPCX.US) ускоряется вновь.
По сообщениям, Anthropic согласилась оплатить SpaceX за вычислительные мощности сумму, почти в два раза превышающую ранее оценённую.
Цены на крипто
Далее


