
Продажи Amplitude (NASDAQ:AMPL) в четвертом квартале 2025 года превзошли ожидания, прогноз на следующий год оптимистичен

Цифровая аналитическая платформа Amplitude (NASDAQ:AMPL)
Стоит ли сейчас покупать Amplitude?
Основные итоги Amplitude (AMPL) за Q4 2025:
- Выручка: $91,43 млн против оценки аналитиков $90,35 млн (рост на 17% в годовом исчислении, превышение на 1,2%)
- Скорректированный EPS: $0,04 против оценки аналитиков $0,05 (соответствует ожиданиям)
- Скорректированный операционный доход: $4,18 млн против оценки аналитиков $4,59 млн (маржа 4,6%, примерно соответствует ожиданиям)
- Прогноз по выручке на Q1 2026 составляет $92,7 млн в середине диапазона, примерно соответствует ожиданиям аналитиков
- Прогноз скорректированного EPS на финансовый год 2026 — $0,11 в середине диапазона, не дотягивает до оценки аналитиков на 9,8%
- Операционная маржа: -20,8%, по сравнению с -45,4% в аналогичном квартале прошлого года
- Маржа свободного денежного потока: 12,2%, против 3,8% в предыдущем квартале
- Клиенты: 4700, против 4500 в предыдущем квартале
- Коэффициент удержания чистой выручки: 104%, против 102% в предыдущем квартале
- Годовая повторяющаяся выручка (ARR): $366 млн (рост на 17,3% в годовом исчислении, превышение)
- Рыночная капитализация: $847,6 млн
Обзор компании
Amplitude (NASDAQ:AMPL) появилась благодаря осознанию того, что компании буквально "летят вслепую", когда речь заходит о понимании поведения пользователей в их цифровых продуктах. Amplitude предоставляет цифровую аналитическую платформу, которая помогает компаниям понять, как люди используют их продукты, чтобы улучшить пользовательский опыт и стимулировать рост доходов.
Рост выручки
Долгосрочная динамика продаж компании может свидетельствовать о ее общем качестве. Любая компания может показать хорошие результаты в одном-двух кварталах, но лучшие стабильно растут на протяжении долгого времени. К счастью, годовой темп роста выручки Amplitude за последние пять лет составил впечатляющие 27,3%. Этот рост превосходит средние показатели компаний сектора программного обеспечения и свидетельствует о востребованности решений компании у клиентов.
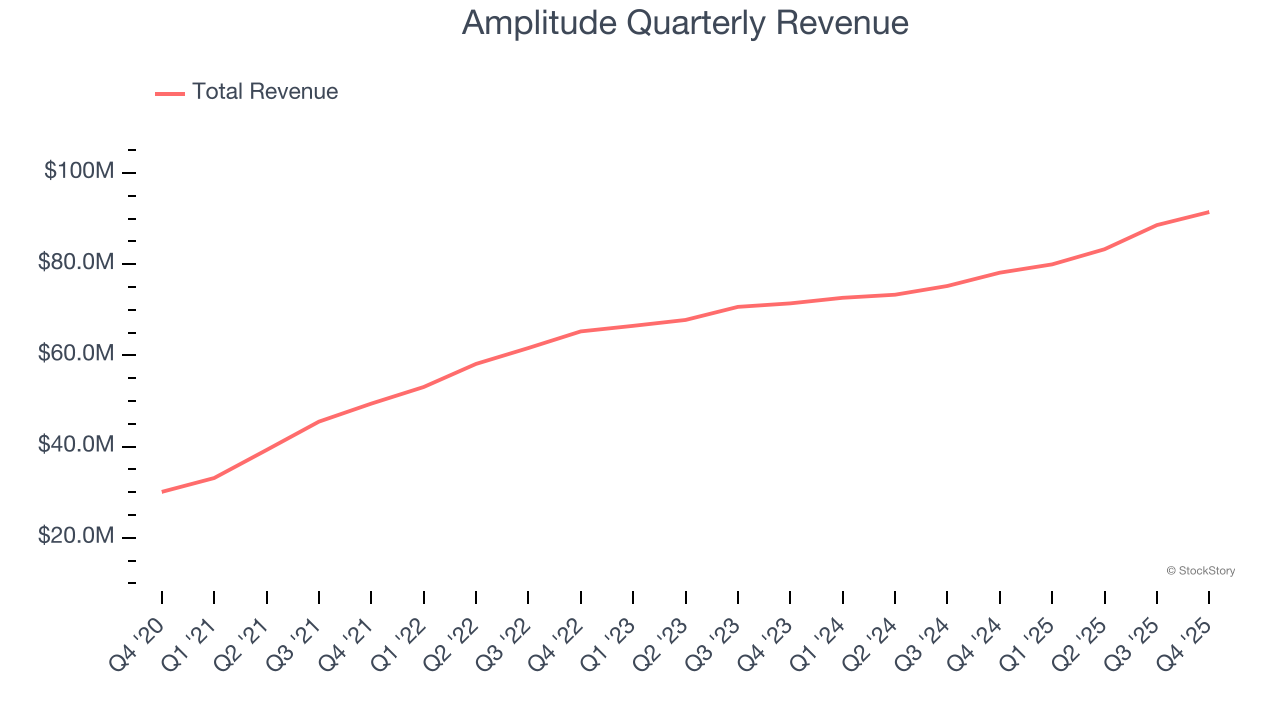
Мы в StockStory делаем упор на долгосрочный рост, однако в сфере программного обеспечения пятилетний исторический взгляд может упустить недавние инновации или новые тренды отрасли. Недавние результаты Amplitude показывают, что спрос на услуги компании значительно замедлился: годовой темп роста выручки за последние два года составил 11,5%, что значительно ниже пятилетнего тренда.
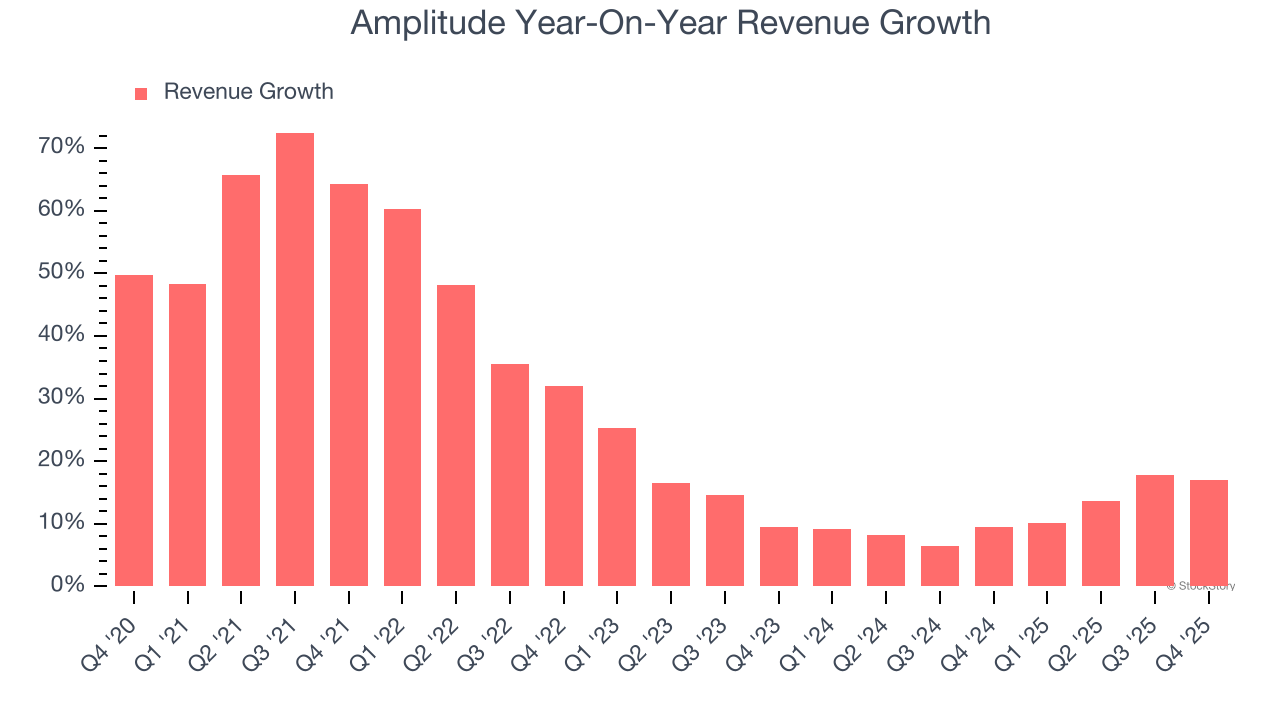
В этом квартале Amplitude сообщила о росте выручки на 17% в годовом выражении, а ее выручка в $91,43 млн превысила ожидания Уолл-стрит на 1,2%. Руководство компании сейчас прогнозирует увеличение продаж на 15,9% в годовом выражении в следующем квартале.
Если смотреть дальше, аналитики с "sell-side" ожидают роста выручки на 13,7% за следующие 12 месяцев. Хотя этот прогноз подразумевает, что новые продукты и услуги компании смогут обеспечить лучший рост верхней строки, он все же ниже среднего по сектору.
Пока Уолл-стрит гонится за Nvidia на исторических максимумах, менее заметный поставщик полупроводников доминирует в критически важном компоненте для AI, без которого гиганты не могут строить свои решения.
Годовая повторяющаяся выручка
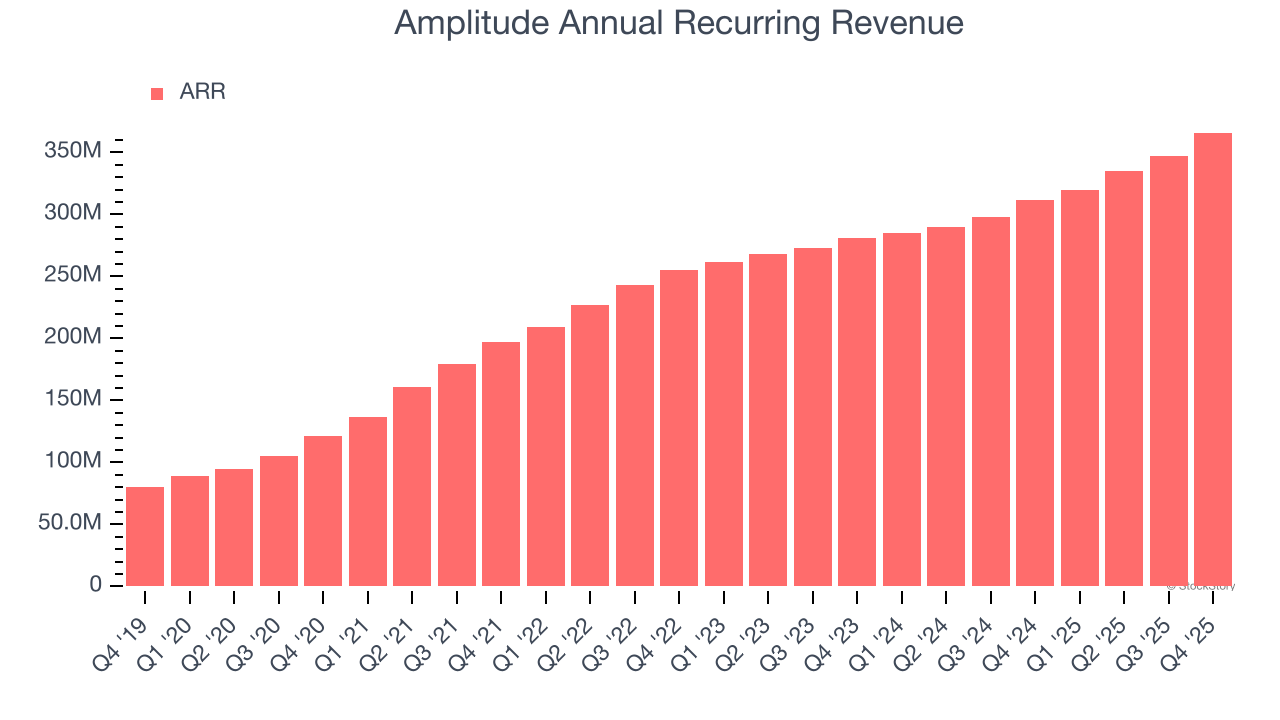
Отчетная выручка для компании в сфере программного обеспечения может включать низкомаржинальные статьи, такие как сборы за внедрение, однако годовая повторяющаяся выручка (ARR) — это сумма контрактной выручки на следующие 12 месяцев исключительно по подпискам на программное обеспечение, то есть по высокомаржинальным, предсказуемым потокам доходов, делающим SaaS-бизнес столь ценным.
ARR Amplitude составила $366 млн в четвертом квартале, а за последние четыре квартала ее рост немного опережал отрасль, в среднем увеличиваясь на 15,4% в годовом выражении. Этот результат соответствует общему росту продаж и свидетельствует о том, что компания получает долгосрочные обязательства от клиентов. Такой рост также положительно влияет на предсказуемость выручки Amplitude, что обычно привлекает долгосрочных инвесторов.
Удержание клиентов
Одно из главных преимуществ бизнес-модели "программное обеспечение как услуга" (SaaS) — и причина, по которой такие компании оцениваются по высоким мультипликаторам, — в том, что клиенты обычно со временем тратят больше на продукты и сервисы компании.
Коэффициент удержания чистой выручки Amplitude — ключевой показатель, отражающий, сколько денег клиенты, привлеченные год назад, тратят сегодня, — составил 102% в четвертом квартале. Это означает, что Amplitude увеличила бы выручку на 1,5%, даже если бы не привлекла новых клиентов за последние 12 месяцев.
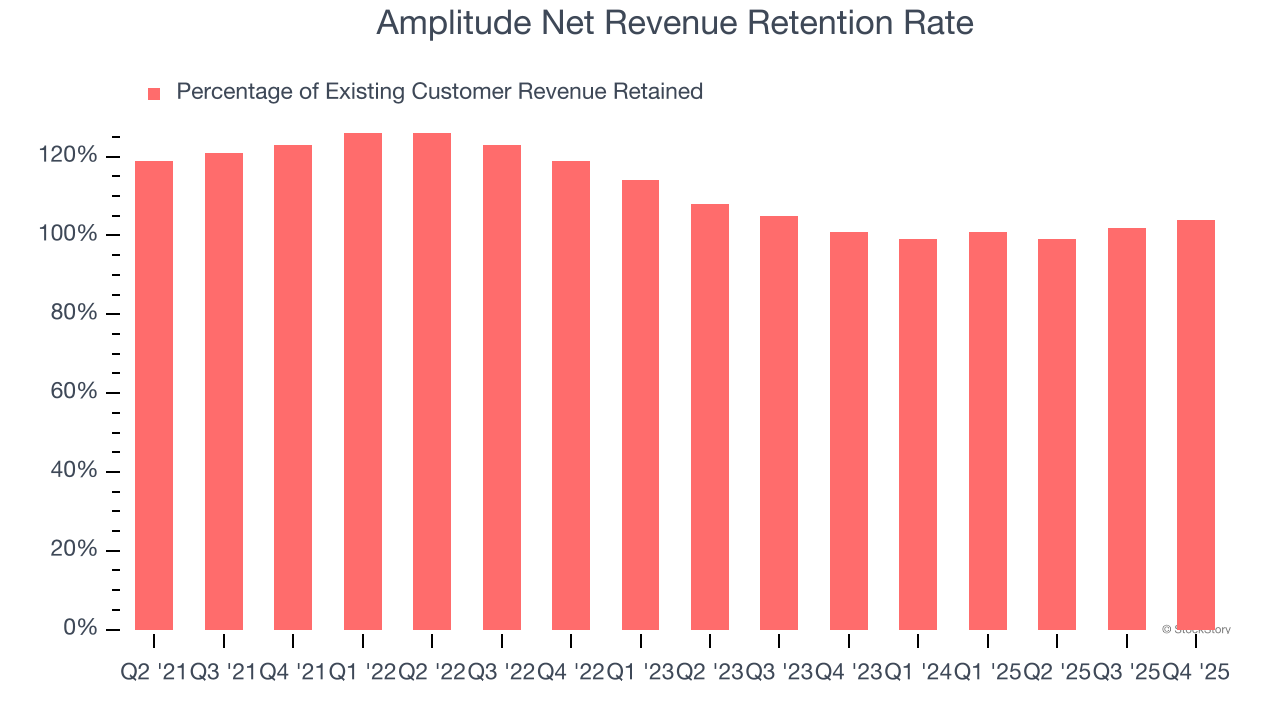
Amplitude демонстрирует приемлемый коэффициент удержания, что говорит о том, что она в целом сохраняет клиентов, но уступает лучшим SaaS-компаниям, регулярно показывающим коэффициенты удержания от 120% и выше.
Основные выводы по результатам четвертого квартала Amplitude
Было приятно увидеть, что Amplitude ожидает продолжения роста выручки в следующем году. Мы также были рады росту коэффициента удержания чистой выручки. С другой стороны, годовой прогноз EPS оказался хуже ожиданий, а прогноз EPS на следующий квартал также не дотянул до оценок Уолл-стрит. В целом, квартал мог бы быть и лучше. Сразу после публикации отчета акции выросли на 2,6% до $7,37.
Так стоит ли сейчас покупать Amplitude? Мы считаем, что последний квартал — лишь часть общей картины качества бизнеса в долгосрочной перспективе. Качество в сочетании с оценкой может помочь определить, стоит ли покупать акции.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Спрос на AI стимулирует ускоренное расширение производства TSMC, к концу года месячная производственная мощность 2-нм чипов достигнет 120 000 пластин.
По сообщениям, такие гиганты, как Apple, Nvidia и AMD, коллективно увеличили заказы на 10%–20%, что напрямую стимулировало месячную производственную мощность TSMC для 2-нм чипов к концу года достичь 120 000 пластин, что более чем на 20% превышает первоначальный прогноз. Кроме того, цель на 2027 год будет достигнута на два года раньше. Одновременное увеличение производства на пяти заводах — первый случай в истории, а годовой совокупный темп роста мощности в 2026–2028 годах достигнет 70%.
Распродажа долгосрочных гособлигаций продолжается! Доходность 10-летних казначейских облигаций США снова превысила 5,2%, противостояние между «взрывным ростом искусственного интеллекта» и «ростом стоимости заимствований» обостряется
В понедельник цены на нефть выросли, а государственные облигации США снова подверглись распродаже на фоне усиления опасений по поводу инфляции после того, как президент США Дональд Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива.
Банки годами зарабатывали на неиспользуемых средствах, но AI-агенты собираются изменить это?
Многие годы банки зарабатывали на неиспользуемых средствах клиентов, но искусственные интеллектуальные агенты могут изменить эту ситуацию.
Goldman Sachs: На рынке акций США наблюдается ситуация «сильный индекс, слабая уверенность», а коррекционный рост может стать основным трендом следующего этапа
Goldman Sachs отмечает, что на американском фондовом рынке сейчас наблюдается необычная ситуация — индексы демонстрируют сильные результаты, однако доверие инвесторов остаётся слабым. Это означает, что на рынке всё ещё есть потенциал для дальнейшего роста, а ранее отставшие от лидеров AI акции могут испытать рост в рамках коррекции.

Цены на крипто
Далее


