Por que acompanhar agora o rARQT? Qual é a narrativa do mercado?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) é uma empresa biofarmacêutica dermatológica em estágio comercial, tendo como produto principal o ZORYVE (roflumilast) em creme/espuma tópica, destinado à psoríase em placas, dermatite atópica, dermatite seborréica, entre outros. Seu diferencial é ser não-esteroidal, com uso diário e adequado para tratamentos prolongados.
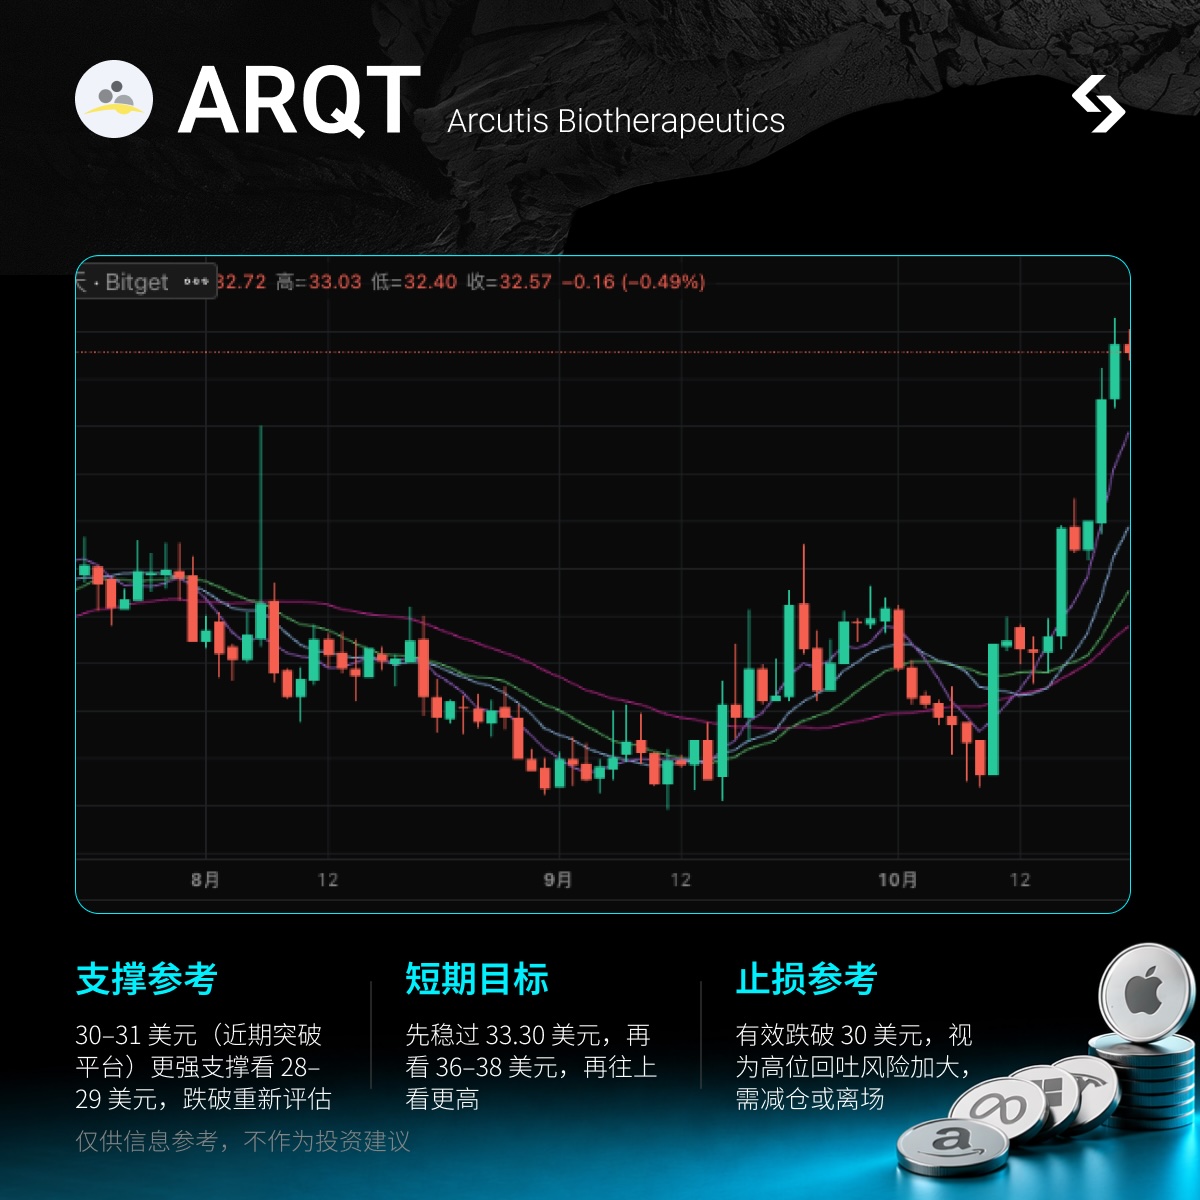
Desde o ponto mais baixo em 52 semanas em maio, cerca de US$ 19,30, o preço atual é cerca de US$ 32,82 (fechamento de 20/10), uma alta de aproximadamente +70%. Desempenho recente forte: já atingiu e está próximo da máxima de 52 semanas, cerca de US$ 33,30 (atualmente -1,4% abaixo da máxima). Semana passada +26%, no mês +29%. Agora, a narrativa do mercado saiu dos estágios clínicos iniciais para: expansão comprovada da comercialização do ZORYVE, ampliação do rótulo (pediatria/bebês), avanço das equipes de vendas e dos canais de telessaúde, e empresa em fase de melhoria de lucro e fluxo de caixa, com guidance anual sendo revisado para cima consecutivamente. Volatilidade elevada e narrativa de inovação em dermatologia fazem desse ativo candidato a operações por evento.
Deixando claro: posições vendidas somam cerca de 21,69 milhões de ações, equivalendo a 18,4% do free float (17,3% das ações em circulação), com cobertura de 4,8 dias – um nível considerável, porém longe do extremo como GameStop; a operação se apoia mais em catalisadores de resultado e eventos do que em short squeeze. O ativo já está próximo das máximas.
Panorama dos Fundamentos
Empresa biofarmacêutica dermatológica dos EUA, com sede em Westlake Village, Califórnia. O foco está na linha ZORYVE (diversas concentrações em creme + espuma), abrangendo doenças de pele imunomediadas como psoríase, dermatite e dermatite seborréica, com ênfase em substituição a esteroides e aderência do paciente. As vendas já se expandiram de dermatologistas especializados para pediatria/atenção primária, com prescrições crescendo a níveis recordes.
Produtos principais e avanços:
-
ZORYVE creme/espuma: aprovado pelo FDA para várias indicações em adultos e crianças; recentemente expandido para psoríase em crianças acima de 2 anos. O sNDA para dermatite atópica em bebês já foi aceito (data alvo PDUFA: 23 de fevereiro de 2027).
-
Equipe de vendas sendo ampliada, junto a iniciativas de telessaúde e aumento de acessibilidade para pacientes.
-
Pipeline: Espuma ZORYVE em fase 2 para vitiligo, entre outras, e candidatos a tratamentos sistêmicos (como o ARQ-234).
Dados financeiros e operacionais chave:
Valor de mercado ~US$ 4,1 bilhões; preço atual em torno de US$ 32,82; faixa de 52 semanas: US$ 19,30–33,30, estando -1,4% abaixo da máxima.
2º trimestre de 2026 (até 30/6): Receitas líquidas de produtos de US$ 129,9 milhões, aumento anual de +59% e trimestral de +23%; guidance anual de vendas de produtos em 2026 elevado para US$ 525–540 milhões (antes US$ 480–495 milhões).
Lucro líquido do 2º trimestre de aproximadamente US$ 15 milhões, fluxo de caixa operacional positivo e caixa e equivalentes de cerca de US$ 239 milhões.
Posições vendidas em torno de 21,69 milhões de ações, 18,4% do free float, cobertura de 4,8 dias; 89% de participação institucional. A elasticidade vem do tema, crescimento nas prescrições e de guidance revisado para cima, com os vendidos atuando como combustível extra, mas não sendo o motor central.
Catalisadores Recentes
-
Em agosto, resultado do 2º trimestre acima do esperado e guidance de receita anual revisado fortemente para cima.
-
Na segunda quinzena de outubro: Cobertura Overweight iniciada pelo Cantor, preço alvo US$ 48; Guggenheim elevou preço alvo para US$ 44 e manteve Buy, levando a aumentos de volume e renovação das máximas de 52 semanas.
-
Próxima janela de resultados: por volta de 3 de novembro (3º trimestre), servindo para validar continuidade do crescimento de prescrições/receita, margens e guidance.
-
Médio prazo: PDUFA para indicações pediátricas (23/02/2027), dados de Fase 2 e expansão dos canais de vendas.
Análise de Diferença de Expectativas
Consenso de mercado: forte recuperação, próximo da máxima de 52 semanas, preço-alvo de Wall Street concentrado entre US$ 38–44, em parte refletindo volumes crescentes e guidance revisado; valuation elevado em relação a biotechs de crescimento (PE futuro alto), ainda existe dependência de produto único e riscos competitivos. Realidade pode diferir: O 2º trimestre já mostrou crescimento impulsionado pela demanda, com revisões para cima consecutivas; efeitos do investimento nas equipes de vendas e canais devem aparecer nos próximos trimestres. Caso o ZORYVE continue ganhando participação como alternativa tópica não-esteroidal e novas indicações sejam aprovadas, alguns analistas projetam vendas de pico de US$ 2,6 a 3,5 bilhões, o que gera uma oportunidade de reprecificação de médio prazo. Essa é a diferença de expectativa do médio prazo; no curto prazo, drivers são mais resultados e humor dos analistas do que short squeeze.
Pontos-Chave de Negociação
Racional claro: expansão do ZORYVE + revisão de guidance + extensão do rótulo + melhoria de lucratividade — três vetores. Papel de liquidez média, volatilidade elevada, ideal para trades por evento, não para compras cegas acima de US$ 33. Suporte de referência: região dos 30–31 (rompimento recente), suporte mais forte em torno de 28–29 e na média móvel de 50 dias por volta de 25,6.
Alvo de curto prazo: consolidar acima de 33,30, depois mirar 36–38 (centro do price target dos analistas); se resultados continuarem fortes, mirar 40–44. No médio prazo, só é possível visar mais alto caso canais e novas indicações sigam avançando, não há como detalhar esse número agora.
Stop: queda consistente abaixo de 30 indica falha no rompimento; se perder 28, a tese desse movimento precisa ser reavaliada. Atenção: ativo já está próximo de máximas, operação deve ser considerada como posição tática, evitando sobreposição com outras biotechs de alta volatilidade ou concentrações elevadas.
Benefícios Exclusivos Bitget
rARQT negociável 24 horas por dia, 7 dias por semana. Com o rToken rARQT da Bitget, você pode: montar posição a qualquer momento (sem depender da abertura dos EUA, aproveitando oscilações pós-mercado/noturno), negociar de forma transparente e acompanhar automaticamente sem necessidade de monitoramento manual.
Avisos de Riscos:
O maior risco é a realização de lucros em patamares elevados e a materialização de eventos abaixo da expectativa. O preço atual já está perto da máxima de 52 semanas e o preço-alvo consensual oferece pouco colchão de segurança; se, por exemplo, o crescimento das prescrições no 3º trimestre desacelerar, ou o guidance ficar aquém do esperado, ou aparecerem pressões competitivas/de precificação, a correção pode ser rápida.
Permanece a dependência de produto único, característica típica em biotechs, com incertezas nos trâmites clínicos e regulatórios.
Apesar do volume das posições vendidas, o controle majoritário é institucional; após picos de euforia, volumes podem diminuir e devolver ganhos rapidamente. É um ativo de alta volatilidade, disciplina em tamanho de posição e stop é fundamental. Os dados e pontos citados são apenas para referência, não constituem recomendação de investimento; gerenciamento de risco é responsabilidade do operador.

 2026/10/22 06:47

 VIPEstratégia semanal Tesla



