
BlackRock vê perspectiva de alta para o ouro a longo prazo: Dívida e déficit corroem o poder de compra das moedas fiduciárias, ações de mineração de ouro podem amplificar os ganhos dos preços do ouro

Evy Hambro, chefe global de Investimentos Temáticos e Setoriais da BlackRock, afirmou em entrevista à MoneyWeek que o atual ambiente de mercado de estagflação leve, enfraquecimento do dólar e turbulência geopolítica pode perdurar. Segundo ele, o mercado de títulos, especialmente o de títulos soberanos, está emitindo sinais crescentes de pressões fiscais.
Hambro destacou que os governos enfrentam elevados níveis de endividamento, déficits fiscais anuais continuam a crescer e ainda não foram apresentados planos eficazes para solucionar essas questões. Isso não só aumenta a pressão de financiamento, como também leva investidores a reavaliar os riscos de manter títulos públicos e moedas fiduciárias.
Ele disse: “Acredito que essa situação vai continuar. Se olharmos para o futuro e tentarmos entender o que está acontecendo no mercado, para mim está muito claro, ao menos para alguns: o mercado de títulos, especialmente o de títulos soberanos, está enviando sinais de alerta. Eles estão dizendo que a situação não é saudável. As taxas de juros estão subindo, enquanto o nível da dívida já é muito alto. Os déficits fiscais anuais que os governos precisam financiar continuam aumentando, impondo enorme pressão ao sistema financeiro como um todo.”
Na visão de Hambro, a preocupação dos investidores com o poder de compra das moedas é um dos motivos que levam recursos para ativos físicos.
Ele disse: “As pessoas costumam dizer que, dez anos atrás ou até antes, uma libra, um dólar ou um euro compravam muito mais coisas do que hoje, e elas não querem assumir esse risco. Esse é um dos fatores envolvidos.”
Ele também criticou a falta de eficiência nos gastos de alguns governos e ressaltou que, quando o déficit continua crescendo sem um plano claro de quitação, os investidores tendem a exigir taxas de juros mais altas para compensar o risco potencial.
Hambro declarou: “Esses governos carregam enormes déficits fiscais e dívidas elevadas, sem um plano para resolver o problema, e a situação parece só piorar. Se quiserem meu dinheiro, terão de pagar juros bem mais altos que antes.”
O ouro se torna um importante ativo de hedge contra dívidas e risco cambial
Diante do aumento da dívida pública, ampliação dos déficits fiscais e queda do poder de compra das moedas, Hambro acredita que os ativos físicos podem proteger o poder de compra ao longo do tempo.
Ele disse: “Ativos físicos podem ser infraestrutura, commodities ou ouro. No longo prazo, esses ativos preservam o poder de compra. Quando comecei a trabalhar, há mais de 30 anos, o preço do cobre era US$ 0,60 por libra; hoje, está em US$ 6. Na época, o ouro custava US$ 400 por onça; agora, já passa de US$ 4.000 por onça.”
Hambro destacou que o valor de longo prazo do ouro não depende apenas de um ciclo de juros específico. Para ele, o ouro consegue preservar valor por períodos extensos, embora o desempenho possa variar em diferentes cenários.
Ele disse: “Os entusiastas do ouro gostam de brincar que, há 2.000 anos, uma onça de ouro comprava um terno masculino. Portanto, o ouro é, em grande parte, um ativo de preservação de valor de longo prazo. Historicamente, às vezes teve ótimo desempenho; em outras vezes, nem tanto. Em certos períodos, seu poder de compra superou as expectativas; em outros, ficou abaixo. Mas, a longo prazo, o ouro sempre foi um excelente ativo, e acredito que as pessoas estão redescobrindo esse fato.”
Hambro também observou que a forma como investidores alocam ouro está mudando. Nos anos 90, instituições de gestão de patrimônio costumavam dedicar uma parcela do portfólio ao ouro, mas no início do século 21 essa prática foi diminuindo. Atualmente, a alocação em ouro volta a ganhar atenção, mas com participação ainda pequena.
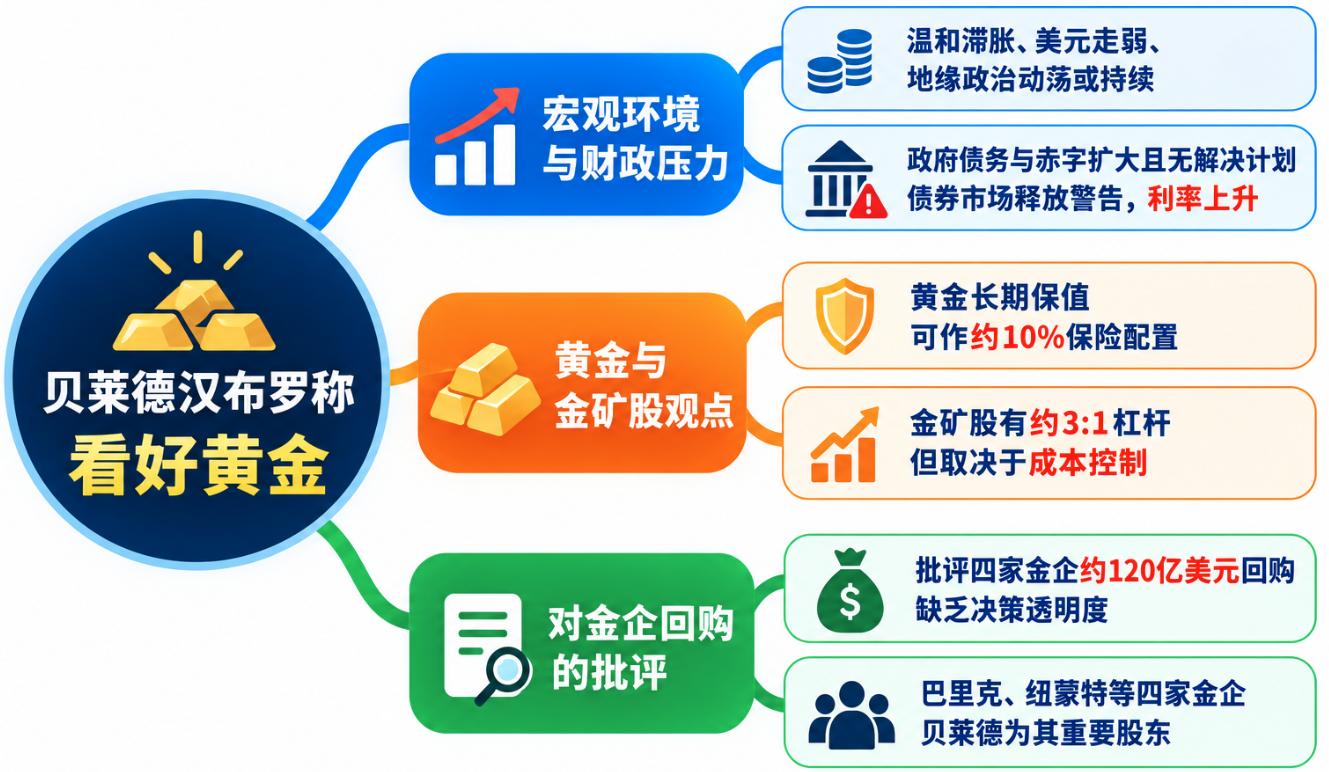
Ele disse: “Normalmente sugerem uma exposição de cerca de 10% ao ouro, pois é, essencialmente, uma forma de seguro. Se você não tiver seguro e algo der errado, a perda será enorme. Se pagar seguro todo ano e nada acontecer por dez anos, pode parecer dinheiro desperdiçado. Mas, no dia em que algo realmente ocorrer, você recuperará tudo.”
Na visão de Hambro, o papel do ouro na carteira é parecido com o de um seguro, e não de superar outros ativos em todos os momentos. O investidor provavelmente enfrentará fases de desempenho fraco do ouro, mas pode aproveitar os resultados positivos de outros ativos para manter a exposição ao metal.
Ele complementou: “Ter ouro no portfólio significa aceitar períodos de desempenho menor. Se o ouro estiver fraco, você pode realizar parte dos lucros dos ativos de melhor performance—que costumam ser nove ou dez vezes maiores que a posição em ouro, às vezes até mais. Assim, parte dos lucros pode ser reinvestida em ouro, mantendo constante a exposição a esse ‘seguro’.”
Hambro acredita que os sinais de alerta do mercado de títulos reforçam a importância de diversificação, evitando dependência de uma única classe de ativos.
Ele disse: “É fundamental diversificar. Não coloque todos os ovos em uma cesta só. Porque, no fim das contas, como será resolvida a dívida pública? A forma menos dolorosa é permitir que a inflação reduza o valor real da dívida. Isso significa que governos e bancos centrais talvez não sejam tão rigorosos no cumprimento das metas de inflação quanto deveriam. Na realidade, eles nunca conseguiram atingir as metas de forma duradoura.”
Ele acrescentou: “Para mim, isso é muito claro. Acredito que o preço do ouro refletirá o sofrimento sentido em outros segmentos. Se a situação piorar, o ouro vai evidenciar isso; se melhorar, reagirá da mesma maneira. Além disso, é difícil imaginar uma reversão rápida do quadro atual.”
Ações de mineradoras de ouro oferecem alavancagem; controle de custos é essencial
Além do ouro físico, Hambro também vê boas perspectivas para as mineradoras de ouro. Segundo ele, essas ações proporcionam uma exposição alavancada ao ouro, mas essa vantagem depende do controle de custos e da evolução das margens de lucro das empresas.
Hambro afirmou que, historicamente, existe uma relação de aproximadamente 3:1 entre o preço das ações de produtoras de commodities e o próprio preço dessas commodities, especialmente no ouro.
Ele disse: “Historicamente, existe uma relação de aproximadamente 3:1 entre os preços das ações de produtoras de commodities e o preço das commodities, especialmente no caso do ouro. Ou seja, uma variação de 1% no preço da commodity costuma gerar cerca de 3% de variação no valor das ações dessas empresas. Essa relação tem sido estável por anos.”
Ele comparou essa relação a uma opção, apontando que a manutenção do efeito de alavancagem depende do controle dos custos operacionais. Se os custos subirem mais rápido que o preço do ouro, as margens se comprimem e o potencial de valorização das ações diminui.
Hambro afirmou que já houve ocasiões em que o preço do ouro subiu e as ações das mineradoras caíram, em razão da pressão de custos. No entanto, essa relação se recuperou nos últimos anos.
Ele disse: “Fico feliz em ver que esse padrão voltou completamente nos últimos anos. Não é apenas em 2023, mas também nos anos anteriores: as commodities tiveram excelente desempenho e as ações relacionadas tiveram retornos multiplicados. O mesmo ocorreu com o cobre e em vários outros segmentos de commodities.”
Segundo ele, o aumento dos custos nas mineradoras não foi tão intenso quanto a alta do ouro, permitindo expansão das margens de lucro e melhor desempenho das ações.
Ao escolher instrumentos para investir em ouro, Hambro enfatiza que o investidor deve avaliar sua tolerância ao risco. Para quem quer exposição ao ouro atrelada ao preço, sem assumir riscos operacionais das mineradoras, ele recomenda considerar ETFs de ouro físico; para maior potencial de valorização, as ações de mineradoras são uma opção.
Ele comentou: “As pessoas sempre perguntam de que forma deveriam se expor ao ouro. Tudo depende do nível de risco que você aceita. Se quer simplesmente acompanhar o preço do ouro, escolha um ETF lastreado em ouro físico. Se deseja mais emoção, pode incluir ações de mineradoras. Se busca ainda mais alavancagem, invista diretamente nessas ações.”
Hambro também observa que o ouro físico não paga dividendos nem amplia valor por si só, ao passo que mineradoras geram fluxo de caixa e dividendos, além de poder agregar valor por meio de aquisições.
Ele explicou: “Sempre fui otimista com mineradoras, porque a barra de ouro não paga dividendos nem cresce sozinha. As mineradoras podem distribuir lucros e ainda agregar valor com fusões/aquisições. Se você administrar esses riscos com diversificação, terá retorno superior ao simples aumento de preço da commodity.”
No entanto, o efeito de alavancagem das mineradoras não é garantido. Se custos saem de controle, as margens contraem ou surgem problemas operacionais, as ações podem ter desempenho ruim mesmo com o ouro subindo.
Hambro critica plano de recompra de US$12 bilhões e questiona alocação de capital das mineradoras
O otimismo de Hambro em relação às mineradoras não significa aprovação total às decisões de alocação de capital do setor.
Na semana passada, durante a FT Mining Summit, do Financial Times, no Reino Unido, ele criticou grandes mineradoras por implementarem planos de recompra de ações sem processos decisórios suficientes, chamando essas iniciativas de “alocação de capital imprudente”.
Hambro disse: “Nos últimos 18 meses, uma coisa nos decepcionou muito — a alocação de capital imprudente com recompra de ações nas empresas de ouro. Observamos investimentos muito elevados em recompras, sem processos decisórios adequados.”
Ele comparou os planos de recompra de ações à decisão de construir uma nova mina. Hambro afirmou que, ao decidir investir US$1 bilhão em uma mina, as empresas realizam estudos detalhados; porém, não necessariamente fazem a mesma análise ao injetar valor semelhante em recomprar suas próprias ações.
Ele disse: “Compare o quanto uma empresa trabalha para decidir investir US$1 bilhão em uma mina e verá que esse nível de pesquisa é muito maior do que o aplicado a decisões de recompra do mesmo valor.”
Atualmente, quatro das maiores mineradoras de ouro anunciaram planos de recompra totalizando cerca de US$12 bilhões: Barrick Mining, Newmont, AngloGold Ashanti e Gold Fields.
Hambro também criticou a falta de transparência nesses planos. Para ele, as empresas deveriam explicar os critérios de avaliação usados e justificar por que decidiram recomprar ações em determinados patamares de preço.
Ele disse: “Quando o preço das ações está no topo, as empresas anunciam grandes recompras — isso é muito frustrante para nós. Mas, quando o preço do ouro cai para US$4.000 por onça, param as recompras, mesmo com as ações 40% mais baratas. Afinal, quais cálculos embasaram essas decisões?”
Em sua visão, em vez de estabelecer quantias fixas, as mineradoras deveriam preservar flexibilidade para investir quando surgirem oportunidades realmente atraentes no mercado.
Hambro falou como representante dos interesses da BlackRock, que é acionista relevante dessas mineradoras, detendo 12% de participação na Newmont, 10% na AngloGold Ashanti e 6% na Gold Fields.
Assim, sua crítica às recompras envolve não apenas a governança corporativa do setor, mas também a avaliação dos grandes investidores institucionais sobre a eficiência de alocação de capital das companhias e o real alinhamento da gestão com os interesses de longo prazo dos acionistas.
Dívida e déficit fiscal apoiam lógica de alta do ouro no longo prazo, mas volatilidade de curto prazo persiste
Apesar das críticas à alocação de capital das mineradoras, Hambro mantém otimismo em relação ao ouro no longo prazo. Ele acredita que o endividamento elevado e déficits crescentes dos governos, somados à ausência de planos críveis para solucionar esses problemas, continuarão levando investidores a buscar ativos físicos.
Hambro afirmou: “Observando o mundo hoje, vemos governos com níveis de dívida impressionantes e muitos países com déficits fiscais enormes. Não vemos planos para reverter isso, apenas repetição das mesmas fórmulas. Para mim, isso significa que o poder de compra das moedas continuará caindo.”
Segundo ele, as pressões fiscais devem se refletir, no fim, por meio da inflação, e o ouro tende a ser um dos principais beneficiados nesse contexto.
Hambro disse: “O resultado final é a valorização dos ativos físicos, e o ouro provavelmente será um dos maiores beneficiados.”
No entanto, ele admite que o preço do ouro ainda pode ser volátil no curto prazo. Mudanças nas expectativas em relação à política monetária, juros e crescimento econômico interferem nas decisões de compra e venda dos investidores.
Ele disse: “Esses fatores causam volatilidade no curto prazo, mas, no longo prazo, a tendência está do seu lado.”
Para Hambro, a lógica estrutural de alta do ouro está na persistência dos problemas fiscais e de endividamento global, com reservas oficiais e investimentos privados revendo a importância dos ativos físicos. As mineradoras, por sua vez, oferecem mais elasticidade de retorno se o ouro subir e os custos estiverem controlados.
No entanto, para as mineradoras, a capacidade de gerenciar custos eficazmente, alocar capital de modo racional e melhorar a transparência das recompras e investimentos é o que determinará o retorno entregue aos acionistas.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Análise - Como a SpaceX-Tesla após a fusão lidará com seus problemas na China
O boom da infraestrutura de IA impulsiona o crescimento da demanda! Nokia (NOK.US) supera expectativas de lucro operacional no terceiro trimestre e vendas de negócios de redes ópticas aumentam 18% em relação ao ano anterior
Com o aumento contínuo da demanda por equipamentos de rede de data centers impulsionada pelo boom de investimentos em infraestrutura de inteligência artificial (IA), a Nokia superou as expectativas de lucro no terceiro trimestre.
Preços de criptomoedas
Mais


