
O ouro ainda não conseguiu romper, Goldman Sachs revela o conflito entre pressão das taxas de juros de curto prazo e demanda por reservas de longo prazo

O ouro não conseguiu romper para cima na semana passada, mesmo em meio a um ambiente macro mais defensivo, levantando preocupações sobre sua trajetória de curto prazo. O risco de financiamento de inteligência artificial começou a se espalhar para o mercado de crédito, investidores estão reavaliando as perspectivas de crescimento econômico, e os riscos fiscais e políticos em ambos os lados do Atlântico também estão aumentando. De acordo com a lógica tradicional de proteção, esses fatores deveriam beneficiar o ouro.
No entanto, o preço do ouro não respondeu plenamente a essas mudanças, indicando que os capitais especulativos ainda não adotaram totalmente uma lógica de investimento mais focada em geopolítica, balanço de ativos soberanos e segurança das reservas. O dólar, o rendimento real, as expectativas de política do Federal Reserve, além do custo de oportunidade de manter ouro, que não gera rendimento de juros, ainda dominam muitas das flutuações de curto prazo no preço do ouro.
Enquanto isso, uma outra força está alterando a estrutura subjacente da demanda por ouro. Bancos Centrais ao redor do mundo estão cada vez mais preocupados com a segurança e diversificação das reservas oficiais, deixando de tomar decisões de alocação de ativos apenas com base nas mudanças de taxas de juros de curto prazo.
Segundo Lina Thomas e Daan Struyven, analistas de commodities do Goldman Sachs, em sua “Análise de Metais Preciosos” de 19 de outubro, o impulso de compra de ouro pelo setor oficial continuou excepcionalmente forte até agosto. Mesmo quando falta confiança ao dinheiro especulativo e o preço do ouro encontra dificuldades para superar resistências importantes, bancos centrais globais continuam fornecendo um suporte significativo ao mercado.
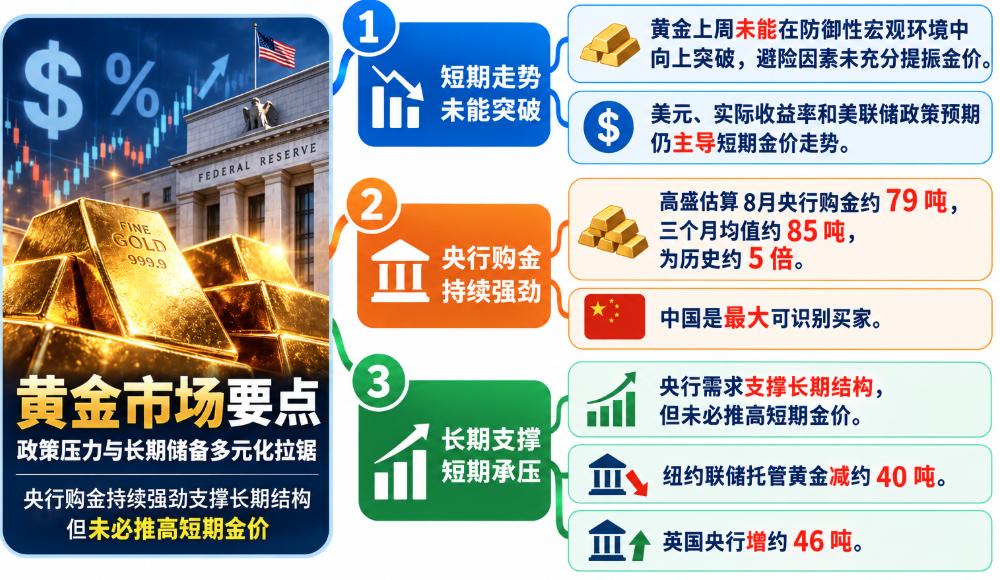
A compra mensal média de ouro pelos Bancos Centrais é cerca de 5 vezes o padrão histórico
As estimativas mais recentes do Goldman Sachs mostram que os Bancos Centrais globais compraram cerca de 79 toneladas de ouro em agosto, enquanto a média mensal histórica antes de 2022 era de apenas 17 toneladas.
Com base na média móvel ajustada sazonalmente de três meses, o nível atual de compras mensais dos Bancos Centrais é de cerca de 85 toneladas, aproximadamente cinco vezes o padrão histórico.
Dados mensais naturalmente apresentam volatilidade, e as estimativas em tempo real do Goldman Sachs não equivalem a uma estatística completa de todas as atividades oficiais. Mais do que as oscilações mensais, a demanda consistente é o que melhor reflete as mudanças em curso no mercado.
Comparado ao período anterior a 2022, Bancos Centrais globais estão acumulando ouro a um ritmo significativamente mais acelerado. Isso indica que os fatores que impulsionam a diversificação das reservas oficiais estão gradualmente sendo incorporados às decisões de investimento de longo prazo dos países, e não são apenas reflexos do sentimento de mercado em determinado período.
O Goldman Sachs continua considerando esse tipo de demanda um importante apoio estrutural para o ouro, especialmente para Bancos Centrais de mercados emergentes. O nível atual de alocação de ouro desses Bancos Centrais ainda é baixo em relação ao objetivo razoável de uma carteira de investimentos de longo prazo.
No entanto, compras de ouro por Bancos Centrais não significam necessariamente que o preço vai subir imediatamente. Organizações gestoras de reservas normalmente têm horizontes de investimentos mais longos, cujas decisões não estão presas ao próximo ajuste de taxa do Federal Reserve, nem a possíveis mudanças de curto prazo nos rendimentos dos títulos do Tesouro dos EUA.
Isso diferencia o comportamento dos Bancos Centrais da postura de investidores privados. Mesmo que alguns investidores privados estejam vendendo ouro, ou não queiram comprar mais devido ao fortalecimento do dólar, setores oficiais podem seguir com planos de compra de ouro de longo prazo.
Portanto, a forte demanda dos Bancos Centrais tende mais a alterar a estrutura da demanda do mercado de ouro e o comportamento em quedas, do que garantir uma alta contínua de preços no curto prazo.
A importância da segurança das reservas continua aumentando
A China continua desempenhando um papel importante no processo de diversificação de reservas globais. O Goldman Sachs estima que, em agosto, a China foi o maior comprador oficial de ouro identificado, contribuindo significativamente para as compras do setor oficial global.
Contudo, os motivos para as compras de ouro por bancos centrais não se restringem à China. Com relações geopolíticas cada vez mais complexas, países estão cada vez mais atentos aos riscos de sanções financeiras e ao perigo de concentrar excessivamente reservas em moedas emitidas pelo G7.
Porém, aumentar reservas em ouro não significa que o sistema monetário internacional está à beira de um colapso, nem que o dólar perderá sua posição dominante em breve. A diversificação de reservas é geralmente um processo gradual, e o ouro dificilmente substituirá rapidamente o dólar como ativo principal nos mercados globais de financiamento, pagamentos e colaterais.
Mais importante, a composição da demanda por ouro está mudando. Enquanto aumentam a alocação em ouro, Bancos Centrais também reavaliam o local onde armazenam as reservas oficiais, a facilidade de aquisição de ativos e se os arranjos de custódia atendem suas necessidades de segurança de longo prazo.
Pesquisas do Goldman Sachs mostram que, em agosto, as reservas de ouro de bancos centrais estrangeiros guardadas no Federal Reserve de Nova York caíram cerca de 40 toneladas, enquanto o ouro custodiado pelo Bank of England subiu cerca de 46 toneladas.
Esses dados não provam que o mesmo lote de ouro foi transferido diretamente de Nova York para Londres, nem permitem determinar as motivações exatas dos ajustes nos arranjos de custódia dos Bancos Centrais envolvidos. Mas essa mudança está alinhada com a crescente preocupação dos países com a segurança das reservas.
A importância do local de armazenamento do ouro oficial envolve confiança entre Bancos Centrais, necessidades de liquidez, facilidade de acesso aos ativos e acordos de custódia. Quando riscos geopolíticos e infraestruturas financeiras podem ser afetados por políticas, essas questões se tornam ainda mais relevantes.
A lógica de investimento de longo prazo em ouro, portanto, não se limita mais a cobertura contra inflação ou flexibilização monetária, mas abrange como os países gerenciam seus ativos soberanos, reduzem dependência de determinados sistemas financeiros e garantem acesso às reservas quando necessário.
Pressão de taxas de curto prazo persiste; compra de Bancos Centrais não garante alta do ouro
Embora a demanda de longo prazo continue forte, o ouro não conseguiu romper para cima na semana passada, o que continua sendo um sinal de curto prazo a ser monitorado.
Quando o sentimento de risco se deteriora, a ausência de uma resposta altista esperada no ouro revela que operadores ainda não abandonaram o quadro tradicional de precificação, centrado no dólar e no rendimento real. Fatores como instabilidade geopolítica, sustentabilidade fiscal e segurança das reservas, embora em crescimento, ainda não substituíram totalmente o papel da política monetária tradicional sobre o preço do ouro.
Expectativas de inflação mais altas, preços elevados de energia e o risco de uma política monetária mais restritiva ainda podem pressionar o ouro. Se os rendimentos reais permanecerem atrativos, investidores precisarão considerar o custo de oportunidade ao manter ouro, que não gera receita de juros.
Portanto, mesmo que o ambiente geopolítico seja preocupante, não se pode assumir que o preço do ouro necessariamente subirá apenas pelo aumento do risco. A relação entre dólar, rendimento real e preço do ouro ainda precisa ser confirmada pelo mercado.
Se o ouro irá conseguir ou não uma alta convincente será um importante indicador sobre como essas duas forças estão se movendo. Se o preço romper resistências importantes enquanto o ambiente de rendimentos reais deixa de ser tão adverso, o ouro se fortalece frente às principais moedas e a demanda do setor oficial permanece estável, pode ser sinal de que a demanda estrutural de longo prazo começa a atrair mais investidores privados.
Por outro lado, se o dólar continuar se fortalecendo, os rendimentos reais subirem e o preço do ouro continuar travado, mesmo com o alto volume de compras por Bancos Centrais, a pressão negativa de curto prazo pode permanecer.
Para entender o desempenho atual do ouro, é preciso diferenciar sua função tradicional de proteção no curto prazo e seu papel de longo prazo como hedge para riscos fiscais soberanos e de segurança das reservas.
Quando o apetite por risco deteriora de forma abrupta, o desempenho de curto prazo do ouro pode ser altamente sensível à liquidez de mercado e às mudanças nos rendimentos dos títulos do Tesouro dos EUA. Como ativo de reserva de longo prazo, sua atratividade depende do modo como Bancos Centrais avaliam a composição das reservas oficiais, a segurança dos ativos e a credibilidade do balanço patrimonial soberano.
A pesquisa mais recente do Goldman Sachs mostra que a base de demanda de longo prazo para o ouro permanece resiliente. Bancos Centrais globais seguem acumulando grandes volumes, a China ainda é um importante comprador, e questões sobre o local e segurança das reservas oficiais atraem cada vez mais atenção.
No entanto, ainda não está claro se o mercado privado dará maior peso a esses fatores estruturais. A ausência de rompimento do ouro na semana passada lembra investidores de que as tendências de curto prazo nem sempre batem com os fundamentos de longo prazo; por outro lado, a demanda persistentemente forte dos Bancos Centrais deixa claro que o suporte estrutural do ouro não pode ser invalidado apenas por movimentos de preço de curto prazo.
Atualmente, o mercado de ouro continua em um impasse entre pressões de curto prazo de política monetária e uma demanda estrutural por diversificação de reservas de longo prazo. As compras de Bancos Centrais fornecem suporte importante ao mercado, mas uma nova alta dos preços dependerá de quando investidores privados passarão a considerar com mais peso na precificação fatores como segurança das reservas, riscos geopolíticos e fiscais.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Relatórios trimestrais fortes impulsionam negociações de IA, futuros das ações dos EUA sobem, SpaceX sobe 9% no pré-mercado, Super Micro Computer sobe cerca de 15%, preços do petróleo voltam a subir.
Impulsionadas pelos sólidos resultados trimestrais da SpaceX e da Super Micro Computer, as ações relacionadas à IA nos EUA subiram no pré-mercado. Nvidia subiu 1,8%, AMD subiu 2,5%, Intel subiu 2,9%. SanDisk subiu 2,9%, Western Digital subiu 2,1%, Seagate Technology subiu 2,4%.
Preços de criptomoedas
Mais


