
Perspectiva do relatório financeiro do Q4 da Costco: validação de membros e retorno de capital após correção próxima ao mercado de baixa
 Bitget2026/09/23 04:08
🔥 Radar de Ações dos EUA já está disponível! 3 principais linhas temáticas das ações dos EUA + 6 ações selecionadas + calendário com 7 grandes eventos, onde estão as oportunidades nesta semana nas ações americanas? Clique no link para ver, em um só gráfico, 22 direções de negociação →
- Resumo dos pontos de investimento
Costco (COST.US) divulgará os resultados do quarto trimestre do ano fiscal de 2026 (16 semanas, encerrado em 30 de agosto) após o fechamento do mercado americano em 24 de setembro de 2026. As expectativas consensuais de Wall Street são de uma receita total de cerca de US$ 94,8 bilhões (aproximadamente +10,0% YoY), e um lucro por ação ajustado de aproximadamente US$ 6,53 (aproximadamente +11,2% YoY, no mesmo período do ano anterior, US$ 5,87); a previsão para o EPS anual é de cerca de US$ 20,5 (ano anterior cerca de US$ 18,2), e a receita anual pode ultrapassar US$ 301 bilhões.
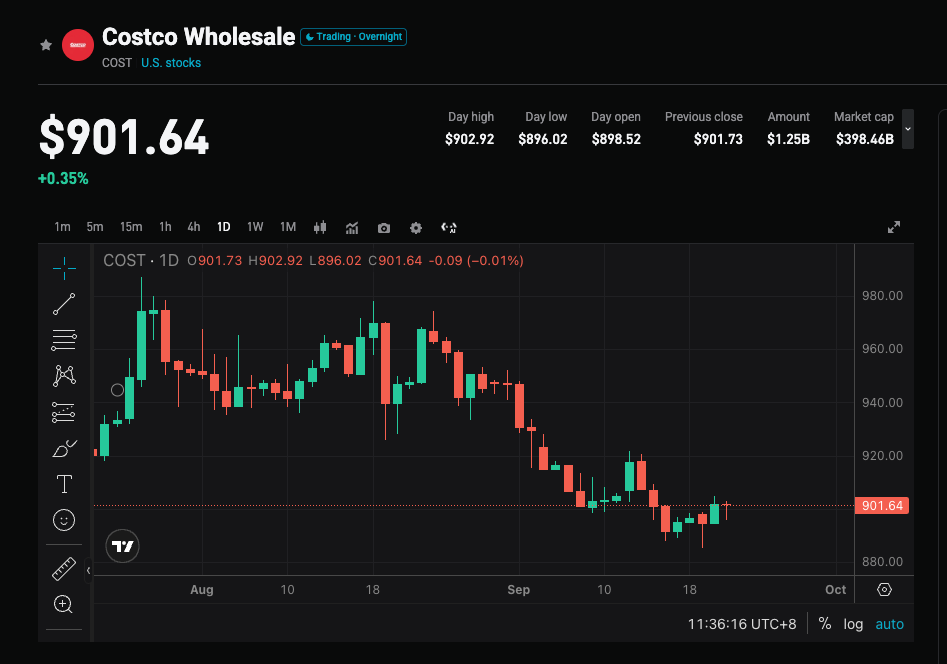
A empresa já havia divulgado anteriormente que as vendas líquidas do quarto trimestre foram de US$ 93,9 bilhões (+11,3% YoY), com vendas em mesmas lojas crescendo +9,4%, e +6,7% excluindo gasolina e efeitos cambiais. Portanto, o foco desta vez não é "se houve vendas ou não", mas sim na qualidade da taxa de associação, margem de lucro, como os reembolsos de tarifas serão reinvestidos e se, diante do cenário de caixa robusto, haverá pagamento de dividendos extraordinários/ recompra de ações. O preço das ações caiu cerca de 18% desde a máxima de maio (aprox. US$ 1.096,50) até o fechamento em 22 de setembro (US$ 899,41), havendo uma convergência simultânea de realização de lucros e confirmação de resultados.
- Quatro principais pontos de atenção
Ponto 1: O "flywheel" dos associados pode compensar a desaceleração do fluxo de clientes?
O principal gerador de lucro da Costco é a taxa de associação, e não o markup dos produtos. A receita com taxas de associação no 3º trimestre foi de US$ 1,37 bilhão (+10,7% YoY, excluindo efeito cambial, cerca de +9,9% YoY), com 82,9 milhões de associados pagantes (+4,1% YoY), dos quais 41,2 milhões são membros executivos (+9,6% YoY), e índices de renovação de 92,2% nos EUA/Canadá, e 89,7% globalmente. No 4º trimestre, é importante confirmar: o índice de renovação está estável? A penetração dos membros executivos pode continuar crescendo? A aquisição digital de clientes ainda prejudica as renovações futuras? Caso os indicadores de associação enfraqueçam, o mercado pode reprecificar a empresa de "varejo com alta valorização" para "varejo maduro".
Ponto 2: Vendas em mesmas lojas já conhecidas, margem de lucro é o verdadeiro diferencial
O topo da receita já está praticamente definido: vendas líquidas no quarto trimestre US$ 93,9 bilhões (+11,3% YoY), crescimento de vendas em mesmas lojas nos EUA +10,7%, vendas digitais em mesmas lojas +19,5%; vendas líquidas de agosto de US$ 23,7 bilhões (+9,9% YoY). O fluxo de clientes no 3º trimestre cresceu apenas +2,4% (ano anterior cerca de +5,2%), sendo o aumento impulsionado principalmente pelo ticket médio. O mercado realmente precifica margem bruta, margem dos principais produtos e taxa de despesas. Algumas instituições acreditam que, ao excluir o efeito único do reembolso tarifário do governo americano, o EPS do core business pode ser inferior ao consenso de US$ 6,53, sendo este um cenário mais otimista.
Ponto 3: Reembolso de tarifas, quase US$ 20 bilhões em caixa e expectativas de dividendos extraordinários
O balanço patrimonial é outra linha importante neste embate de expectativas. A empresa possui mais de US$ 18,9 bilhões em caixa e equivalentes, além de cerca de US$ 1 bilhão em investimentos de curto prazo e dívida de longo prazo de aproximadamente US$ 5,6 bilhões; há estimativas de que o caixa já esteja próximo de US$ 20 bilhões, e o valor do reembolso tarifário seja de cerca de US$ 1,5 bilhão. O mercado observará como a administração reinvestirá esse reembolso (pressionar preços, abrir lojas ou devolver aos acionistas), e se liberará dividendos extraordinários ou aumentará as recompras. Caso a empresa foque apenas em expandir lojas e evite retorno de capital, o caixa elevado pode não se converter em catalisador do preço das ações.
Ponto 4: Após a correção de valuation, a qualidade do guidance determinará a força da recuperação
O P/L futuro está em torno de 43 vezes, um pouco abaixo da média de 5 anos de cerca de 45 vezes, mas ainda caro frente a um crescimento de dígito simples a início de dois dígitos. O preço-alvo médio de Wall Street é entre US$ 1.085 a US$ 1.092, indicando potencial de valorização de cerca de 20%+, com classificação majoritária de "compra moderada". Após o resultado do 3º trimestre, a ação caiu cerca de 4%, mostrando que "cumprir expectativas" não é suficiente para COST — é preciso agradar nos itens de associados, margem e retorno de capital.
- Riscos e oportunidades coexistem
Catalisadores de alta:
- Crescimento de receita com taxas de associação permanece em dois dígitos, renovação EUA/Canadá mantém-se perto de 92%, membros executivos continuam crescendo mais rápido que o total de associados.
- Mesmo excluindo fatores únicos de tarifas, o EPS atinge ou supera US$ 6,53, e a margem central é melhor do que o esperado.
- Clareza sobre dividendos extraordinários, intensificação de recompras ou um uso claro para o caixa pode impulsionar a recuperação da avaliação.
Riscos de baixa:
- O EPS do core business fica abaixo do consenso devido a custos, tarifas ou pressão sobre a margem, e o mercado considera US$ 6,53 como "cenário mais otimista".
- Fluxo de clientes segue desacelerando, renovação cai devido a captação digital, enfraquecendo a narrativa do "fosso de associados".
- Falta de clareza no uso do caixa e perspectivas anuais conservadoras, combinadas com alta avaliação — o recuo pode se estender para a faixa de US$ 875 ou até US$ 844.
- Sugestão de estratégia de negociação
Lógica de compra: A participação nas vendas já foi comprovada. Se associados e margens superarem expectativas, e houver sinalização de dividendos extraordinários/ recompra, a realização de 18% pode virar catalisador para posicionamento de recuperação.
Risco de venda: O topo da receita já foi antecipado nas prévias mensais. Se a margem apenas "cumpre a meta", os indicadores de associação são estáveis, e o retorno de capital não se confirma, o ambiente de alta volatilidade facilita repetição do movimento do 3º trimestre: "resultados não desapontam, mas ação cai".
Dados-chave:
- EPS ajustado e se inclui itens únicos como reembolso de tarifas
- Receita com taxas de associação, taxa de renovação, velocidade de crescimento dos membros executivos
- Margem bruta/ margem principal (excluindo gasolina)
- Declarações sobre caixa, recompra e dividendos extraordinários; abertura de lojas e projeções para o ano
Anotações táticas (até o fechamento de 22 de setembro, US$ 899,41):
- Antes do balanço: o preço subiu por 4 dias seguidos de 16 de setembro a 21 (faixa US$ 885-896), no dia 22 chegou a testar US$ 903,40 no intraday e fechou em US$ 899,41. Ainda abaixo da média de 10 dias (~US$ 901), 20 dias (~US$ 919), 50 dias (~US$ 936) e 200 dias (~US$ 960), movimento de baixa no curto e médio prazo. Antes do evento, enroscado abaixo do número redondo de US$ 900, relação risco-retorno apenas razoável. Volatilidade implícita de opções cerca de ±3,3%–3,6% (faixa US$ 868–932). Controlar exposição ao evento, manter posições leves. Evitar alavancagem comprada abaixo de US$ 885.
- Estrutura de compra: fechamento volta acima dos US$ 910–922, reteste mantém suporte em US$ 900/ US$ 888–896. Resistências acima: US$ 936 (média de 50 dias) / US$ 960 (média de 200 dias). Stop pode ser colocado em US$ 885, ou ajustado para baixo conforme tolerância ao risco, abaixo de US$ 875.
- Estrutura de venda/ hedge: não recupera US$ 888–896 após gap no dia, ou falha tentativa em US$ 910–922. Suportes: US$ 885 / US$ 875 / US$ 844 (mínima em 52 semanas).
Sugestão operacional: Se resultados e retorno de capital superarem expectativas, e o fechamento mantiver-se firme em US$ 910–922, observar para montagem de posição após recuo em US$ 900 / US$ 888–896; se apenas confirmarem vendas já conhecidas, lucros ou fraqueza nos associados, atenção para volatilidade entre US$ 868–932 e suportes em US$ 885 / US$ 875 / US$ 844. A exposição e o stop devem ser compatíveis com sua tolerância ao risco.
Declaração de responsabilidade: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A onda de agentes inteligentes Muse impulsiona o motor de crescimento duplo “edge-cloud”! Snapdragon duplo flagship ajuda Qualcomm (QCOM.US) a alcançar o melhor aumento mensal desde maio.
A equipe de gestão da Qualcomm está ativamente buscando aproveitar a crescente demanda por recursos de computação na era de grande penetração da inteligência artificial (IA) e agentes inteligentes na ponta.
As novas regras de capital do UBS (UBS.US) enfrentam obstáculos no parlamento, enquanto o Senado suíço aprova a proposta de suporte de 90% do CET1 para subsidiárias estrangeiras.
O Conselho dos Estados suíço (câmara alta) votou e aprovou um compromisso sobre os requisitos de capital para o grupo UBS, proposta que adota em grande parte as exigências do governo, representando um revés para o banco.
As ações da Nvidia (NVDA.US) atingem um novo recorde e enfrentam resistência: enquanto a demanda por GPU e Vera CPU explode em dois segmentos, diretores vendem ações no valor de US$ 300 milhões.
A mais recente declaração de negociação de pessoas internas da Nvidia adiciona outra transação à tendência contínua de venda de ações por acionistas importantes. De acordo com um novo formulário 4 apresentado na terça-feira, o diretor da Nvidia, Mark Stevens, vendeu novamente 1,4 milhão de ações em uma negociação realizada em 18 de setembro, no valor aproximado de US$ 300 milhões.
Preços de criptomoedas
Mais


